金本位制とは?崩壊の理由と管理通貨制度との違い・復活の噂を徹底解説
世界的なインフレや地政学的リスクの高まりに伴い、歴史的な最高値を更新し続ける金(ゴールド)。これに伴い、SNSや経済フォーラムなどでは「かつてのように金本位制へ戻るべきではないか」「BRICSが金を裏付けとした新通貨を発行するのではないか」といった議論が盛んに交わされています。しかし、そもそも金本位制とはどのような仕組みであり、なぜ世界の主要国はこの制度を手放したのでしょうか。
かつて世界の基軸であった金本位制の歴史を紐解くと、経済成長の限界や戦争、国家間のパワーバランスといった複雑なドラマが浮かび上がってきます。本稿では、金本位制の基本的な仕組みから崩壊に至った決定的な経緯、現在の管理通貨制度との本質的な違い、そして2026年現在囁かれる「金本位制復活論」の真偽まで、客観的なデータと歴史的事実を基に分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金本位制はお金の価値を「保有する金」で直接裏付ける制度であり、中央銀行の信用を基盤とする現在の「管理通貨制度」とは発行の柔軟性で根本的に異なる。
- 要点2:世界大恐慌やベトナム戦争による米国の金流出、そして1971年の「ニクソンショック」を経て、金の保有量という物理的限界が世界経済の急拡大に追いつかなくなり崩壊した。
- 要点3:BRICS等の脱ドル化の動きはあるものの、完全な金本位制への回帰は金融政策の自由度を奪うため現実的に極めて困難であり、個人は「通貨価値の希釈(インフレ)」に備える資産防衛視点が重要となる。
【基本解説】金本位制の仕組みとは?管理通貨制度との決定的な違い
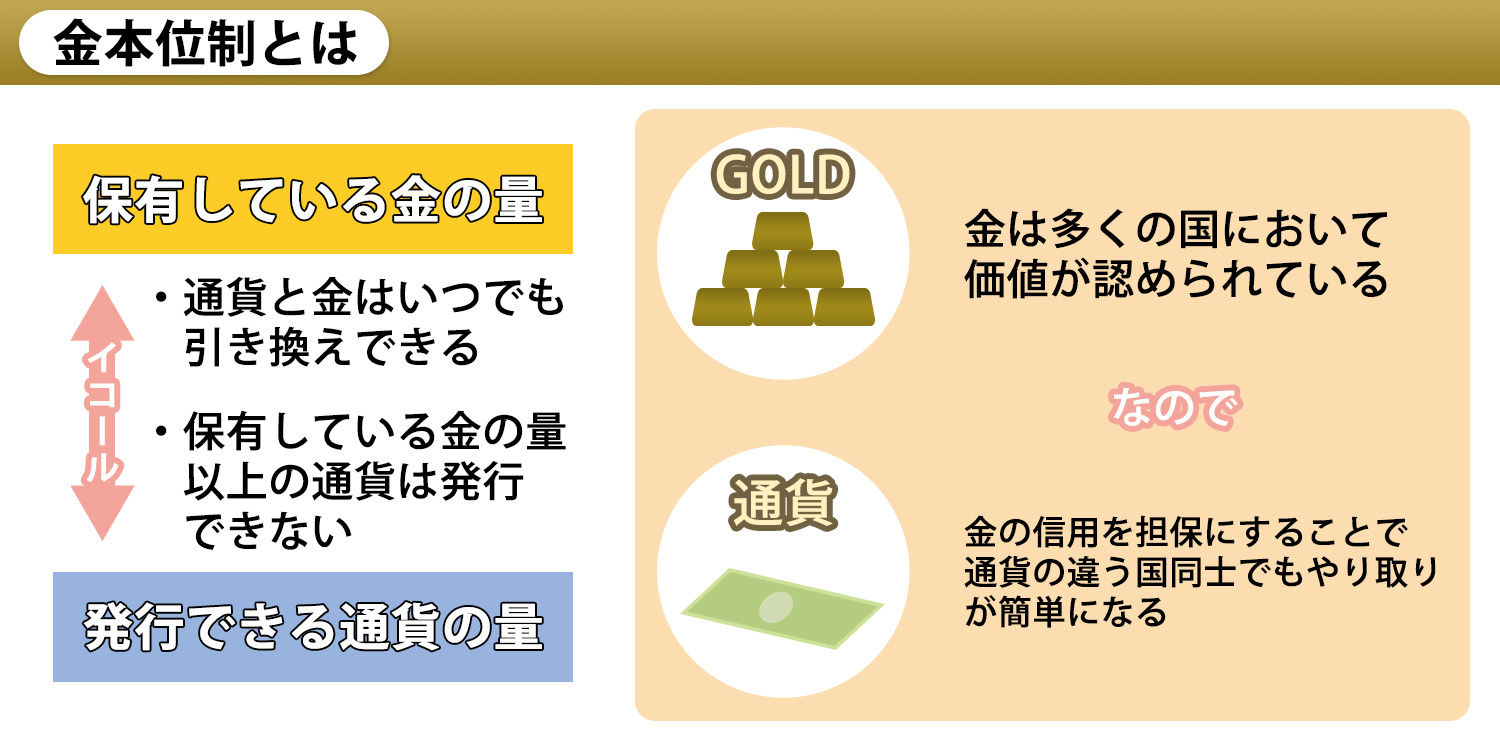
金本位制(Gold Standard)とは、国が発行する通貨の価値を一定量の金(ゴールド)と結びつけ、いつでも紙幣と金を交換(兌換=だかん)できるように保証した通貨制度です。中央銀行が保有する金保有量に応じてのみ紙幣を発行できるため、紙幣そのものが「金の預り証」としての役割を果たしていました。
これに対して、私たちが現在日常的に使っているのは管理通貨制度(Fiat Money System)です。日本銀行券をはじめとする現代の紙幣には、金の裏付けはありません。その代わりに、政府や中央銀行に対する「信用」そのものが通貨価値の源泉となっています。
金本位制と管理通貨制度の最も大きな違いは、通貨発行権の自由度にあります。金本位制下では、国がどれほど景気刺激策を打ちたくても、金庫にある金以上の紙幣を刷ることは許されません。一方の管理通貨制度では、中央銀行が景気動向や物価情勢に合わせて市場に流通する貨幣の量を柔軟にコントロール(金融緩和や利上げなど)できます。
この「通貨発行量の縛り」こそが、インフレを力ずくで抑え込む最大の強みであったと同時に、世界経済の成長スピードを縛り付ける決定的な足枷となりました。

【歴史の深層】金本位制はいつからいつまで続きなぜ崩壊したのか?
金本位制の起源は1816年、産業革命を主導したイギリスが世界で初めて法的に導入したことに始まります。19世紀後半にはヨーロッパ諸国やアメリカ、日本が相次いで導入し、1914年の第一次世界大戦勃発まで「古典的金本位制」と呼ばれる国際的な黄金期が続きました。
しかし、戦争によって各国の財政支出は激増します。戦費調達のために金保有量を超える紙幣を発行せざるを得なくなった各国は、相次いで金の兌換を停止。第一次世界大戦後、一度は金本位制への復帰が試みられたものの、1929年の世界大恐慌が決定打となりました。深刻なデフレ不況に苦しむ各国は、金本位制の制約によって機動的な財政出動や金融緩和ができず、相次いで金本位制から離脱することになったのです。
ブレトンウッズ体制の誕生から「ニクソンショック」への経緯
第二次世界大戦末期の1944年、壊滅した国際通貨体制を再構築するため、連合国44カ国がアメリカのニューハンプシャー州に集まりました。そこで合意されたのがブレトンウッズ体制です。
当時、世界の金の約7割を保有していたアメリカの強大な経済力を背景に、「米ドルだけが金1オンス=35ドルで交換可能」とし、各国の通貨は米ドルに対して固定相場制を敷くという「金・ドル本位制(金為替本位制)」が確立されました。これにより、米ドルは世界の基軸通貨としての地位を確固たるものにしました。
しかし、1960年代に入ると体制に亀裂が生じます。ベトナム戦争の泥沼化や過度な対外支援により、アメリカの財政赤字と貿易赤字(双子の赤字)が急拡大。世界中に大量の米ドルがばら撒かれました。市場では「アメリカは本当に保有するドルのすべてを金と交換できるのか?」という疑念が渦巻くようになり、欧州各国が手持ちのドルを金に換えるよう要求し始めたのです。
ついに1971年8月15日、アメリカのリチャード・ニクソン大統領が電撃的に米ドルと金との兌換停止を宣言しました。これがいわゆる「ニクソンショック」です。この瞬間、約150年にわたって形を変えながら世界を支えてきた金本位制は事実上、完全な崩壊を迎え、世界は変動為替相場制と管理通貨制度の時代へと突入しました。
【比較検証】金本位制のメリット・デメリットと経済への影響
金本位制がなぜ放棄されたのかを理解するためには、制度が持つ二面性を客観的に整理する必要があります。
| 比較項目 | 金本位制(過去の体制) | 管理通貨制度(現代の体制) | 編集部の総合評価・分析 |
|---|---|---|---|
| 通貨の価値の源泉 | 保有する「実物資産(金)」 | 国家・中央銀行への「信用」 | 金本位制は絶対的な価値があるが、管理通貨制度は信用の毀損がリスク。 |
| インフレ抑制力 | 極めて強固(金保有量以上は刷れない) | 中央銀行の政策運営に依存 | 無制限な紙幣増刷によるハイパーインフレは金本位制では構造的に起きない。 |
| 景気対策・柔軟性 | 極めて硬直的(危機時に財政出動不能) | 極めて柔軟(機動的な金融緩和が可能) | リーマンショックやコロナ禍のような緊急時に迅速な資金供給ができるのは現行制度の圧倒的強み。 |
| 経済規模の拡張性 | 金の採掘ペースに制限される | 経済活動の規模に応じて拡張可能 | 世界全体の取引額が爆発的に増えた現代において、金の総量でカバーすることは不可能。 |
金本位制の最大のメリットは、「通貨価値の安定」です。政治的な都合で勝手に紙幣を増刷することができないため、悪質なハイパーインフレを防ぎ、国家間の為替レートも金を通じて極めて安定していました。
一方で決定的なデメリットは、「デフレ耐性の欠如と金融政策の硬直性」です。経済が成長してモノやサービスの取引量が増えても、金の採掘量が急激に増えるわけではありません。結果として「通貨の希少価値が高まりすぎる(デフレ)」に陥り、不況時に国がお金を市場に供給して雇用を守ることができなくなります。この構造的欠陥が、世界大恐慌時の経済壊滅を招いた主因となりました。
【日本の軌跡】日清戦争の賠償金から始まった日本における金本位制の歴史
日本の通貨史においても、金本位制は明治維新後の近代化と深く結びついています。
明治初期、日本は事実上の銀本位制(銀貨を中心とする体制)を採っていました。当時、アジア諸国の多くが銀本位制であったためです。しかし、1870年代以降、世界的な銀の増産により銀価格が暴落。日本円の対外価値も急落し、激しいインフレと貿易の不安定化に悩まされました。
欧米列強と対等に渡り合うためには金本位制への移行が不可欠でしたが、当時の日本には準備金となる金が圧倒的に不足していました。これを一気に解決したのが1894〜1895年の日清戦争です。日本は勝利によって得た賠償金(純銀約8,000トン相当、当時の金額で約3億6,000万円)を、ロンドン市場で金(ゴールド)に換金して受け取りました。これを元手に1897年(明治30年)、貨幣法を制定して正式に金本位制を樹立したのです。
金本位制の確立によって日本の国際信用は飛躍的に高まり、外債の発行が容易になって産業発展が加速しました。しかし、昭和初期の1930年、井上準之助蔵相による「金解禁(金本位制への復帰)」は、世界大恐慌の波をまともに被る結果となり、日本経済に猛烈なデフレ不況(昭和恐慌)をもたらす悲劇的な結末を迎えました。日本はわずか2年後の1931年末に金輸出を再禁止し、実質的に金本位制の歴史に幕を閉じました。
【真相究明】BRICS共通通貨と金本位制復活説|ネットの誤解と現実の壁
近年の世界情勢において、最も注目を集めている言説の一つが「金本位制の復活」です。特にロシア、中国、ブラジル、インド、南アフリカなどを中心とするBRICS諸国が、米ドル依存からの脱却(脱ドル化)を目指し、「金を裏付けとした共通通貨を創設するのではないか」という観測がネットや一部の投資界隈で熱を帯びています。
中央銀行による金買いの勢いは歴史的な水準に達しており、金価格が力強く推移している主因の一つとなっているのは紛れもない事実です。2022年のロシア資産凍結措置以降、新興国を中心に「外貨準備として米ドルだけを持つリスク」が再認識され、政治的制約を受けない中立資産としての金が猛烈に買い集められています。
「完全な金本位制への回帰」が現実的ではない3つの構造的理由
しかし、金融のプロフェッショナルや国際経済の専門家の間では、「かつてのような厳格な金本位制が復活する可能性は限りなくゼロに近い」というのが定説です。その理由は主に以下の3点に集約されます。
① 金の絶対量が世界経済の規模に対して足りない
現在までに人類が採掘した金の総量は約21万トン(オリンピックプール約4杯分)程度に過ぎません。数十兆ドル規模に膨れ上がった世界貿易や金融取引をすべて金で裏付けることは、物理的に不可能です。
② 金融政策の主権を手放す国は存在しない
金本位制に戻るということは、「危機が起きても金がなければお金を刷れない」「金利を独自に調整できない」ことを意味します。各国政府や中央銀行が、自国の経済政策のフリーハンドを自ら放棄する動機はありません。
③ 通貨バスケットや決済用インフラへの活用に留まる現実
BRICSが模索している現実的な路線は、兌換を保証する厳格な金本位制ではなく、加盟国の通貨やコモディティ(資源、金など)を組み合わせた「合成的な決済単位」やブロックチェーンを活用した国際送金網の構築です。これを「金本位制の復活」と混同するのは大きな誤解といえます。
【資産防衛の視点】歴史から学ぶ通貨価値の下落リスクと個人の向き合い方
金本位制の崩壊と歴史を学ぶ最大の意義は、「私たちが今持っている現金の価値は、国が紙幣を増刷するたびに薄まり続けている」という厳然たる事実に気づくことです。
管理通貨制度は、経済危機を乗り切るために紙幣を大量に発行できる便利な仕組みですが、裏を返せば「長期的には通貨価値が下落し、インフレを引き起こしやすいシステム」でもあります。過去100年間の歴史を振り返っても、あらゆる主要通貨は実質的な購買力を大きく低下させてきました。一方で、総量が限定されている金(ゴールド)は、数千年にわたってその実質価値を保ち続けています。
【プロの結論】資産運用における「金(ゴールド)」の判断基準
歴史的な構造を踏まえ、個人投資家や生活者がどのように向き合うべきかの判断基準を提示します。
■ 金の保有を検討すべき人・状況
- 現預金や債券の比率が高く、世界的なインフレによる実質資産の目減りを防ぎたい人
- 地政学的リスクや基軸通貨ドルの信認揺らぎに対する「究極の保険」を持っておきたい人
- 総資産の5〜15%程度を目安に、長期的なポートフォリオの分散を図りたい人
■ 金への過度な投資を避けるべき人・状況
- 利息や配当金(インカムゲイン)による定期的なキャッシュフローを期待している人(金そのものは何も生まない資産)
- 短期間での急激な値上がり益を狙って、全財産を集中投資しようとしている人
- 金本位制の完全復活を前提とした極端な陰謀論を根拠に投資判断をしている人
【金本位 制 と は】に関するよくある質問(FAQ)
Q1:金本位制の時代、金を持っていなくても買い物はできたのですか?
A1:はい、普通に買い物はできました。金本位制下でも一般的に流通していたのは「紙幣」や「補助硬貨」です。ただし、当時の紙幣は「兌換券(だかんけん)」と呼ばれ、銀行の窓口に持参すればいつでも額面通りの金貨と交換してもらえることが法的に保証されていました。
Q2:なぜ銀本位制ではなく「金」本位制が世界の標準になったのですか?
A2:銀は19世紀後半にアメリカなどで巨大な銀山が発見され、産出量が急増して価値が暴落したためです。一方で金は産出量が極めて安定しており、腐食せず希少性が高いため、国際的な信用の基盤として最も適していると判断されたからです。
Q3:日本円が再び金本位制になる可能性はありますか?
A3:可能性はほぼありません。莫大な政府債務を抱え、少子高齢化に伴う社会保障費の支出が続く日本において、金保有量で発行額を制限する制度に戻ることは国家財政の完全な停止を意味するため、選択されることは現実的に考えられません。
まとめ:歴史が物語る「信用の本質」とこれからの資産防衛
金本位制とは、人類が「お金の信用」を物質としての金に委ねていた時代の知恵であり、管理通貨制度への移行は経済の拡大と機動的な危機対応を可能にした人類の進化でもありました。
しかし、管理通貨制度が中央銀行の「無限の信用」に依存している以上、無節操な通貨発行が続けば、歴史の振り子は再び実物資産の価値へと傾きます。近年世界中で起きている金需要の急拡大は、金本位制そのものの復活ではなく、「信用の希釈に対する人類の本能的な警戒アラート」と捉えるのが最も自然な分析です。
過去の金融史が教えてくれる決定的な教訓は、「いかなる通貨も永久不滅の価値は保証されていない」ということです。特定の通貨や制度を盲信するのではなく、通貨の歴史的背景と仕組みを正しく理解した上で、自らの資産を賢く守り抜く視座を持つことが求められています。 (出典: 金本位 制 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
