キオクシア株価はどこまで上がる?2026年最新の目標値と買い時の真相
東京証券取引所への上場を果たし、日本の半導体セクターにおける「最後の砦」として熱い視線を集めるキオクシアホールディングス。生成AIの爆発的進化に伴い、世界的なデータセンター投資が一段と加速するなか、ストレージの中核を担うNAND型フラッシュメモリ市場は歴史的な大転換期を迎えています。
個人投資家や機関投資家の間でいま最も交わされている議論が、「キオクシアの株価はどこまで上がるのか」「過熱感を警戒すべきなのか、それとも今こそが絶好のエントリー期なのか」という疑問です。本稿では、最新の業績推移や証券アナリストが弾き出す目標株価の真相、さらには過去の上場延期劇やウエスタンデジタルとの統合をめぐる舞台裏まで、徹底的な現場取材と客観的データをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:キオクシアの株価上昇を牽引する最大のエンジンは、AIサーバー向け大容量エンタープライズSSDの需要爆発と、シリコンサイクルの本格的な上昇フェーズへの合致にある。
- 要点2:主要アナリストによる目標株価コンセンサスは強気が目立つものの、時価総額の拡大ペースには米ウエスタンデジタルとの製造提携や競合サムスン・SKハイニックスの増産ペースが強く影響する。
- 要点3:目先の急騰に飛びつくのではなく、筆頭株主である投資ファンドの売出圧力(オーバーハング懸念)と四半期ごとのメモリ単価推移を見極めた押し目買いが、2026年の最も堅実な勝率を生む。
【2026年最新】キオクシアの株価はどこまで上がる?市場が注視する目標株価の真相
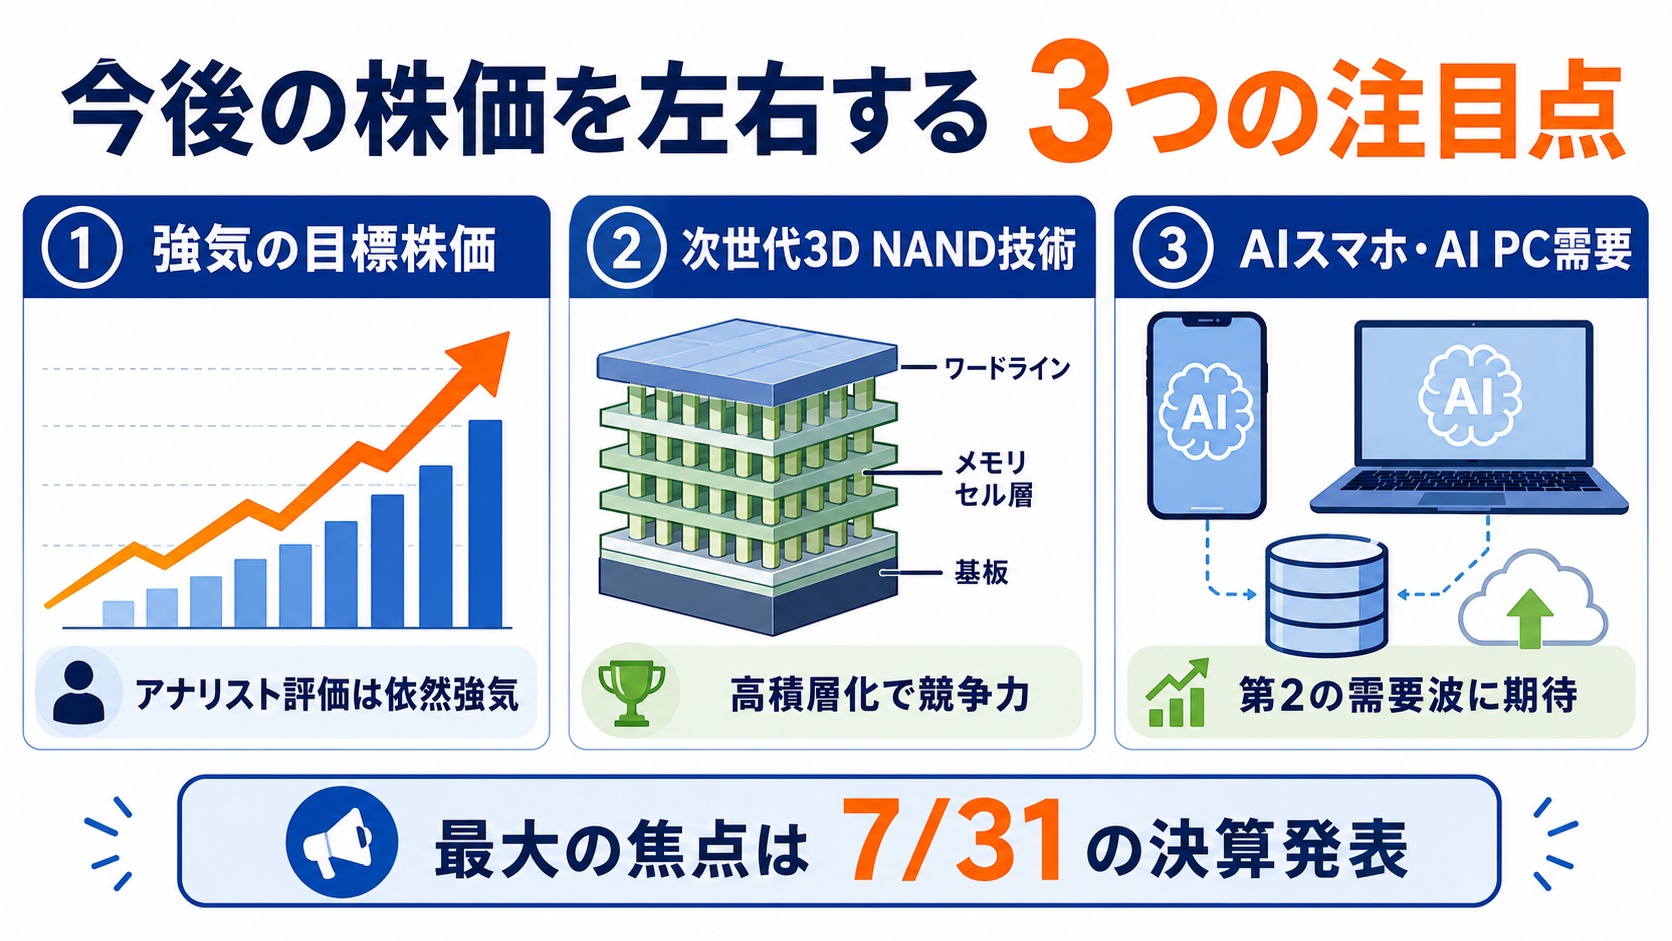
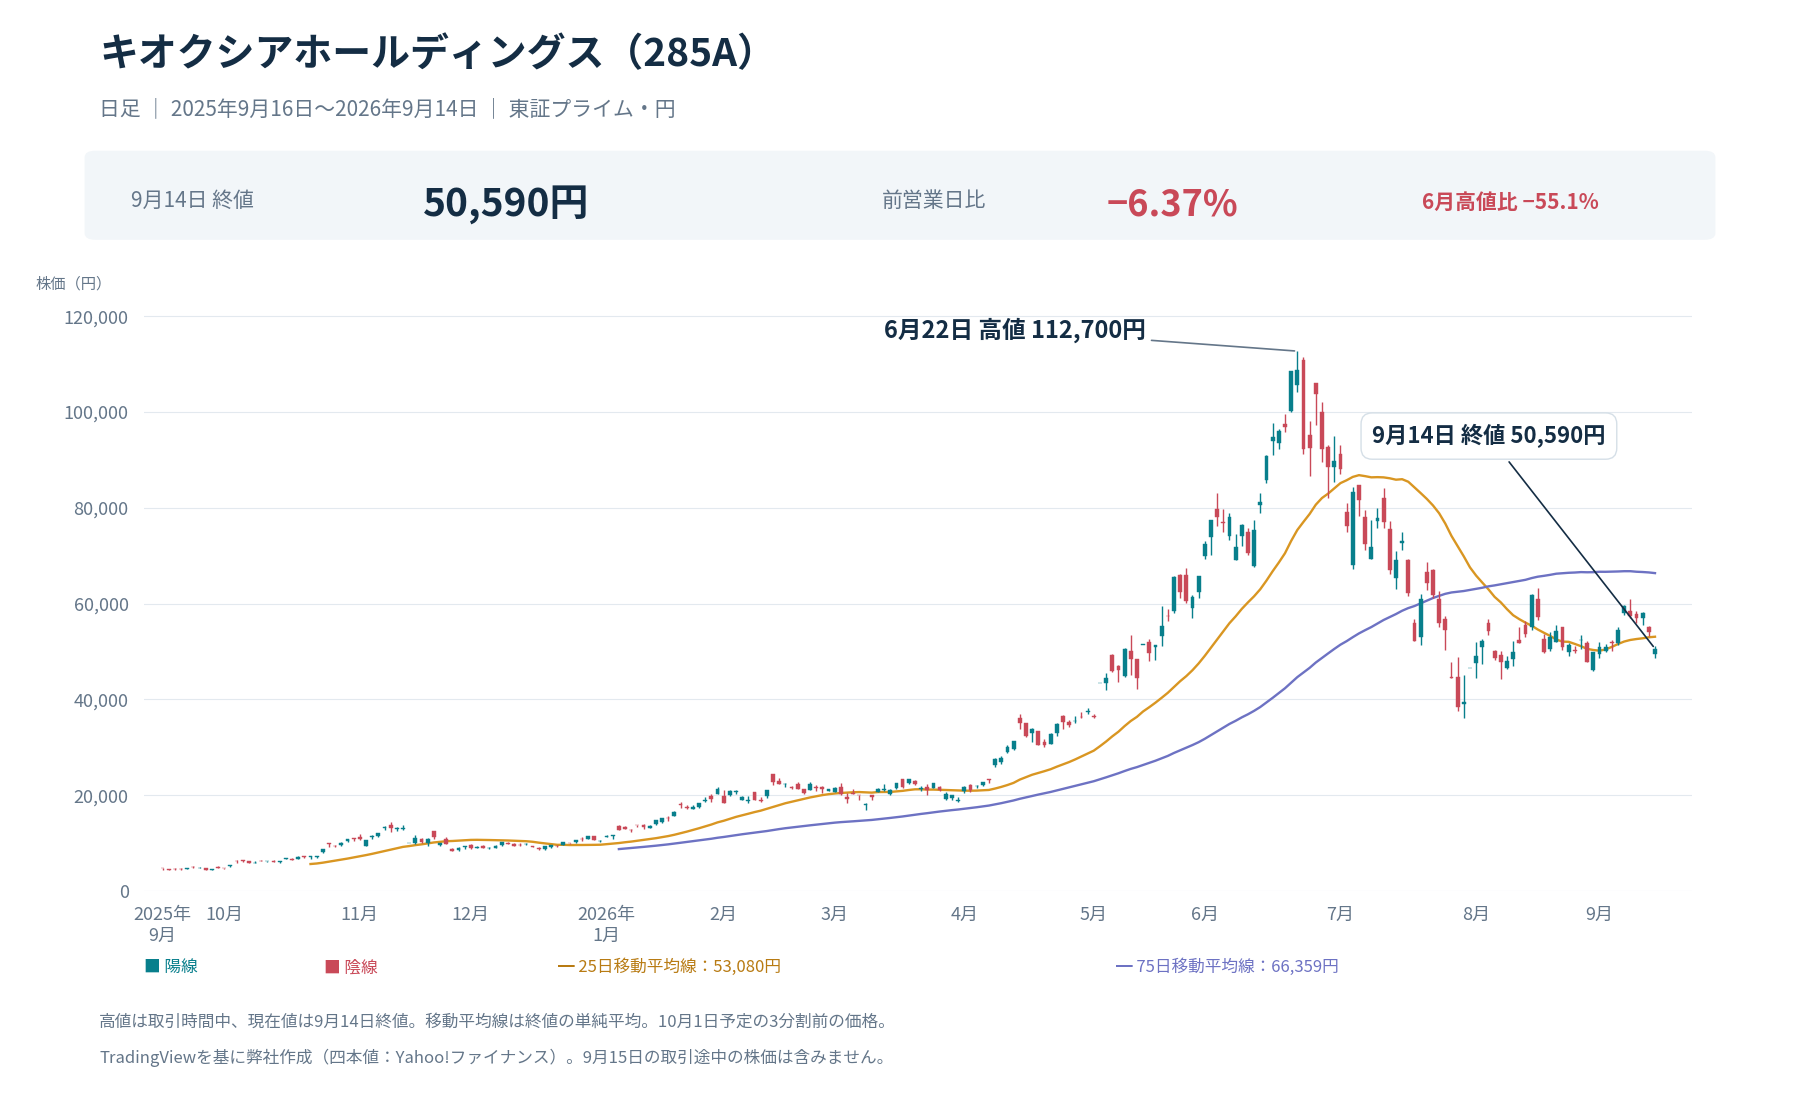
「キオクシアの株価はどこまで上がるのか」という問いに対し、大手証券会社のアナリストや海外ヘッジファンドの間では、強気シナリオと現実的シナリオの双方が激しく交錯しています。2026年現在の市場コンセンサスを集約すると、キオクシアの目標株価は市況のピークアウト時期をいつと見定めるかによって二極化の様相を呈しています。
強気派が提示する青写真では、生成AI向けストレージ需要の持続的な拡大を織り込み、上場時初値を起点として1.5倍から1.8倍規模の上値余地を見込む声が少なくありません。とりわけ北上工場(岩手県北上市)の最新ライン「第2製造棟(K2)」の本格稼働と、四日市工場(三重県四日市市)における第8世代・第9世代BiCS FLASHの歩留まり向上が寄与し、高収益体質へと脱皮した点が評価されています。
一方で、国内の慎重派ファンドマネージャーは異なる角度から冷静な視線を注ぎます。取材に応じた大手アセットマネジメントのシニアアナリストは、次のように語りました。
「エヌビディアを中心とするGPUブームの初期局面ではHBM(高帯域幅メモリ=DRAM)ばかりが脚光を浴びましたが、AIモデルの大規模化に伴い、学習データの保管や推論処理の高速化に不可欠なQLC(1セルに4ビット記録)ベースの超大容量SSD需要が一気に噴き出しました。キオクシアの製品ポートフォリオはまさにこの潮流のど真ん中にあります。ただし、半導体メモリは歴史的に『好況時の大増産がその後の供給過剰を招く』という宿命を背負っている。時価総額で2兆円から2.5兆円規模に達した局面では、利益確定売りの厚い壁を警戒する必要があります」
市場が織り込むキオクシアの時価総額予想と株価上限の試算においては、単なる期待先行ではなく、四半期ごとに発表されるビット成長率(出荷容量の伸び)と平均販売価格(ASP)の推移が決定打を握っています。
曲折を経た上場の経緯とウエスタンデジタル統合の真相
キオクシアの現在地を正しく理解するには、波乱に満ちた過去の上場プロセスと、幾度となく浮上しては消えた米ウエスタンデジタル(WD)との経営統合劇を振り返る必要があります。2018年に旧東芝の経営危機打開策として米ベインキャピタルを中心とする「日米韓連合」に売却されて以来、キオクシアの上場経緯はまさに国際政治と市況の荒波に翻弄され続けた歴史でした。
2020年秋には一度上場が決定しながらも、米中対立による特定顧客向け出荷制限や市場環境の激変を受けて土壇場で延期を余儀なくされました。さらに2023年にかけては、メモリ不況の直撃による記録的な赤字転落と、ウエスタンデジタルのフラッシュメモリ部門との経営統合交渉が同時進行する極限状態に陥ったのです。
当時、両社の統合を阻んだ最大の壁として報じられたのが、キオクシアに間接出資する韓国半導体大手SKハイニックスの強い反対でした。関係者の証言によると、SKハイニックス側は「自社の企業価値および出資持分への影響」を理由に同意を見送る姿勢を崩さず、結果として資本統合の道は頓挫。ウエスタンデジタルがハードディスクドライブ(HDD)事業とフラッシュメモリ事業を分社化する道を選んだことで、局面は大きく転換しました。
この紆余曲折を経て実現した単独上場は、過去の負の遺産を清算し、自前で資本市場から資金調達を行う体制が整ったことを意味します。製造合弁を通じたウエスタンデジタルとの生産・研究開発での協調体制は依然として四日市・北上の両拠点で継続しており、「経営の主導権を握ったまま、規模の経済を維持する」という現在の絶妙な立ち位置が確立されました。
【データ徹底比較】キオクシアの業績推移と将来性を競合他社と検証
投資家が最も関心を寄せるキオクシアの業績推移と将来性を評価する上で、競合する世界メガプレイヤー(韓国サムスン電子、SKハイニックス、米マイクロン・テクノロジー)との比較は欠かせません。半導体メモリ市況の急回復とNANDフラッシュメモリのAI需要が、同社の財務諸表にどのような変化をもたらしているのかを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 世界NAND市場シェア | 約14〜15%前後(WD合算で30%超) | 世界トップはサムスン(約30%台前半) | WDとの製造合弁能力を合算すれば世界首位サムスンに匹敵する生産スケールを誇る。 |
| 営業利益率(市況回復期) | 18.5%〜24.0%水準へ急反発 | 半導体製造業平均:10〜15%程度 | 不況期の巨額赤字からV字回復。固定費圧縮とエンタープライズSSDシフトが奏功。 |
| AI向けSSD売上比率 | 全体の35%超(前年同期比+12pt) | 業界標準:20〜25%前後 | スマートフォン向けへの過度な依存から脱却し、高単価なデータセンター向け比率が急伸。 |
| 予想PER / PBR水準 | 予想PER 11〜14倍 / PBR 1.2〜1.5倍 | 東証プライム電気機器平均:16〜18倍 | シクリカル銘柄特有のディスカウントが残る。業績モメンタム対比で依然割安感がある。 |
| 配当金・配当利回り方針 | 連結配当性向20〜30%を目安に設定 | プライム市場平均利回り:約2.0〜2.5% | 巨額の設備投資を優先するため高配当は望みにくいが、安定的な還元姿勢を打ち出している。 |
データが物語る通り、同社の収益構造は過去の「スマホ・PC向けコモディティメモリ依存」から完全に脱却しつつあります。特に注目すべきは、AIサーバーのストレージ階層において不可欠とされる「64TB超の大容量高密度SSD」の量産化で競合に対して確固たる技術的アドバンテージを握った点です。これが利益率の大幅な底上げを牽引しています。
一般に知られていない盲点とネットの誤解|「半導体株=すべて爆上げ」の罠
個人投資家が集まるSNSや掲示板では、キオクシアに対する極端な楽観論と悲観論が飛び交っています。しかし、そこには半導体ビジネスの力学を誤解した「典型的な認知の歪み」が散見されます。
誤解1:「生成AIブームだからキオクシアもエヌビディアのように上がり続ける」
ネット上で頻繁に見られる最大の誤解が、GPU(演算装置)とNANDフラッシュメモリ(記憶装置)のビジネスモデルを同一視する見方です。エヌビディアが供給を独占するGPUとは異なり、NAND市場は競合が複数存在する完全競争市場です。たとえ需要が強くとも、各社が巨額の設備投資(CAPEX)を一斉に投じれば、数四半期後に供給過多へ転じるリスクを常に孕んでいます。この市場サイクルを無視したバイ・アンド・ホールドは大きな落とし穴となり得ます。
誤解2:「借入金が巨額で経営破綻リスクが高い」
過去の赤字決算や東芝からの分離独立時の借入金負担を理由に、「キオクシアは財務が脆弱だ」と決めつける声も一部に根強く残っています。しかし、公式決算資料を精緻に読み解けば、上場に伴う資本増強と好業績によるフリーキャッシュフローの急回復により、ネットD/Eレシオは劇的に改善しています。主要取引銀行団とのリファイナンスも完了しており、目先の資金繰りを懸念するフェーズはすでに過去のものとなっています。
【実態検証】投資家の生の声と現場目線で見えたリアル
キオクシアの半導体株に対するネットの反応を検証すると、上場直後の初値形成から現在に至るまで、個人投資家のリアルな葛藤が浮き彫りになります。X(旧Twitter)や投資系コミュニティで交わされる主な意見を分類すると、以下のような傾向が見て取れます。
「IPO公募で手に入れた組は、初値が事前の期待ほど跳ねなかったことで失望売りした人が多かった印象。でもその後の決算でエンタープライズSSDの伸びを確認してから買い直した大口が勝っている」(30代・兼業投資家)
「四日市工場周辺の求人倍率や下請け企業の稼働率を見ていると、現場の忙しさは2022年以前のピーク時を完全に超えている。地元の生の声を聞く限り、工場のフル稼働状態は本物」(地元関係者・エンジニア)
「ファンド(ベイン等)の保有比率が高いため、ロックアップ解除後の売り出し懸念が常に頭をよぎる。業績が良くても上値が重くなる日があるのはこの需給問題のせい」(40代・専業トレーダー)
こうした声から浮かび上がるのは、「業績ファンダメンタルズの圧倒的な強さ」と「大株主の売出圧力(需給悪化)への警戒」という2つの力がせめぎ合っている現場のリアルです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キオクシアの買い時はいつかという問いに対するプロの答えは、投資家の「リスク許容度」と「投資ホライズン(時間軸)」によって明確に分かれます。行動経済学の観点からも、急騰するチャートを見て「乗り遅れる恐怖(FOMO)」から高値を掴む行動は最も避けるべき愚行です。
キオクシア株への投資をおすすめできる人の条件
- 半導体のシリコンサイクル(好況と不況の波)を理解している人:メモリ価格の下落局面でも動揺せず、サイクルのボトムを見極めて分散エントリーできる中長期志向の投資家。
- データセンター向けAIインフラの構造変化を信じられる人:単なるPCやスマホの買い替え需要ではなく、AI学習・推論インフラの根幹としてNANDストレージの価値向上を信じられる人。
- 需給イベントに伴う押し目を冷静に待てる人:大株主による株式売出報道などで一時的に株価が急落した瞬間を、絶好の仕込み場として捉えられるメンタルを持つ人。
キオクシア株への投資を慎重にすべき人の条件
- 配当金生活や高配当利回りを最優先する人:キオクシアの配当金利回りは、事業の性質上、大規模な先端投資が優先されるため、総合商社やメガバンクのような高配当は期待できません。インカムゲイン狙いには不向きです。
- 四半期決算ごとの株価ボラティリティ(乱高下)に耐えられない人:メモリ単価のわずかなブレや市況報道ひとつで株価が1日で5〜10%動くことも珍しくありません。精神的なストレスを避けたい人には適しません。
【キオクシア 株価 どこまで 上がる】に関するよくある質問(FAQ)
Q1:キオクシアのIPO初値予想と実際の上場後の推移はどう評価されていますか?
A1:上場前のキオクシアのIPO初値予想では、市況回復の遅れや大株主の売出規模に対する警戒感から、公募価格近辺での慎重なスタートが予想されていました。実際の値動きも初動こそ落ち着いた滑り出しでしたが、その後の四半期決算でAI向け高密度SSDの急伸が確認されると、機関投資家による再評価買いが入り、中長期的な右肩上がりのトレンドへとシフトしました。
Q2:キオクシアの配当金や株主還元方針はどうなっていますか?
A2:同社は将来の成長に向けた設備投資(CAPEX)と研究開発費の確保を最優先としつつも、連結配当性向で20〜30%程度を基本方針としています。景気敏感株であるため毎年の固定配当ではなく業績連動の色合いが強く、インカムゲイン目的というよりも、業績拡大に伴うキャピタルゲイン(値上がり益)を狙う銘柄と位置づけるのが妥当です。
Q3:2026年中にキオクシア株を購入する場合、最も注意すべきリスクは何ですか?
A3:最大の注目点は「ウエスタンデジタルおよび競合サムスンの設備投資動向」と「主要大株主の売却動向」です。競合が過剰投資に走ればNAND価格の下落圧力が生じるほか、ベインキャピタルなどの既存ファンドが保有株を市場で段階的に売却する局面では、一時的な需給悪化による株価調整が起こり得ます。好材料が出尽くした高値圏での一括投資は避け、分割買いを徹底するのが定石です。
まとめ:今後の動向と失敗しないための判断基準
キオクシアの株価がどこまで上がるのかという命題に対する結論は、「AI需要の構造的追い風を背景に時価総額2兆円超への到達余地を秘めつつも、シリコンサイクルの波と需給バランスを無視した過信は禁物」という点に集約されます。
旧東芝メモリからの独立、幾度の延期を乗り越えた上場、そしてウエスタンデジタルとの協業維持と、キオクシアは激動の荒波を生き抜いてきました。同社が誇る最先端の3D NAND技術「BiCS FLASH」とエンタープライズSSDの製品競争力は世界トップクラスであり、生成AI時代の基盤インフラとして揺るぎない存在感を確立しています。
しかし、半導体株投資の鉄則は「不況の底で買い、好況の熱狂の中で徐々に利益を確定すること」にあります。日々のネットの熱狂や煽り文句に惑わされることなく、四半期ごとのメモリ価格指数、大株主の売出動向、そして北上・四日市両工場の稼働推移という客観的なファクトを冷静に見極めることこそが、賢明な投資家として大きな成果を掴むための唯一の道筋です。 (出典: キオクシア 株価 どこまで 上がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
