交際費とは?経費になる境界線と最新損金ルール・税務対策を徹底解説
取引先との会食や手土産代を精算する際、誰もが一度は悩むのが「どこまでが交際費として認められ、税務上どこまで損金算入できるのか」という線引きです。企業の会計実務において、接待交際費の勘定科目は税務調査で最も厳しく精査される論点のひとつであり、経費計上ルールを誤ると追徴課税やペナルティのリスクに直面します。
税制改正により、飲食費に係る損金不算入の除外基準が1人あたり1万円基準へと恒久的に引き上げられ、経理・営業現場における判断基準が大きく変化しました。本稿では、国税庁の基本通達や実務慣行に基づき、会議費や福利厚生費との決定的な境界線、資本金別の損金算入上限枠、そして税務調査で否認されないための鉄則を専門的知見から網羅解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:交際費は「事業関係者に対する接待・慰安・贈答等の行為」であり、飲食代は1人あたり1万円以下であれば「会議費」等として全額損金算入が可能。
- 要点2:中小企業(資本金1億円以下)は「年間800万円定額控除」または「接待飲食費の50%損金算入」のいずれか有利な枠を選択適用できる。
- 要点3:税務調査での否認リスクを回避するには、参加者氏名・関係性・金額等を明記した適正な領収書保存とインボイス制度への厳密な対応が不可欠。
【税制改正対応】交際費の定義と損金算入の最新上限ルール
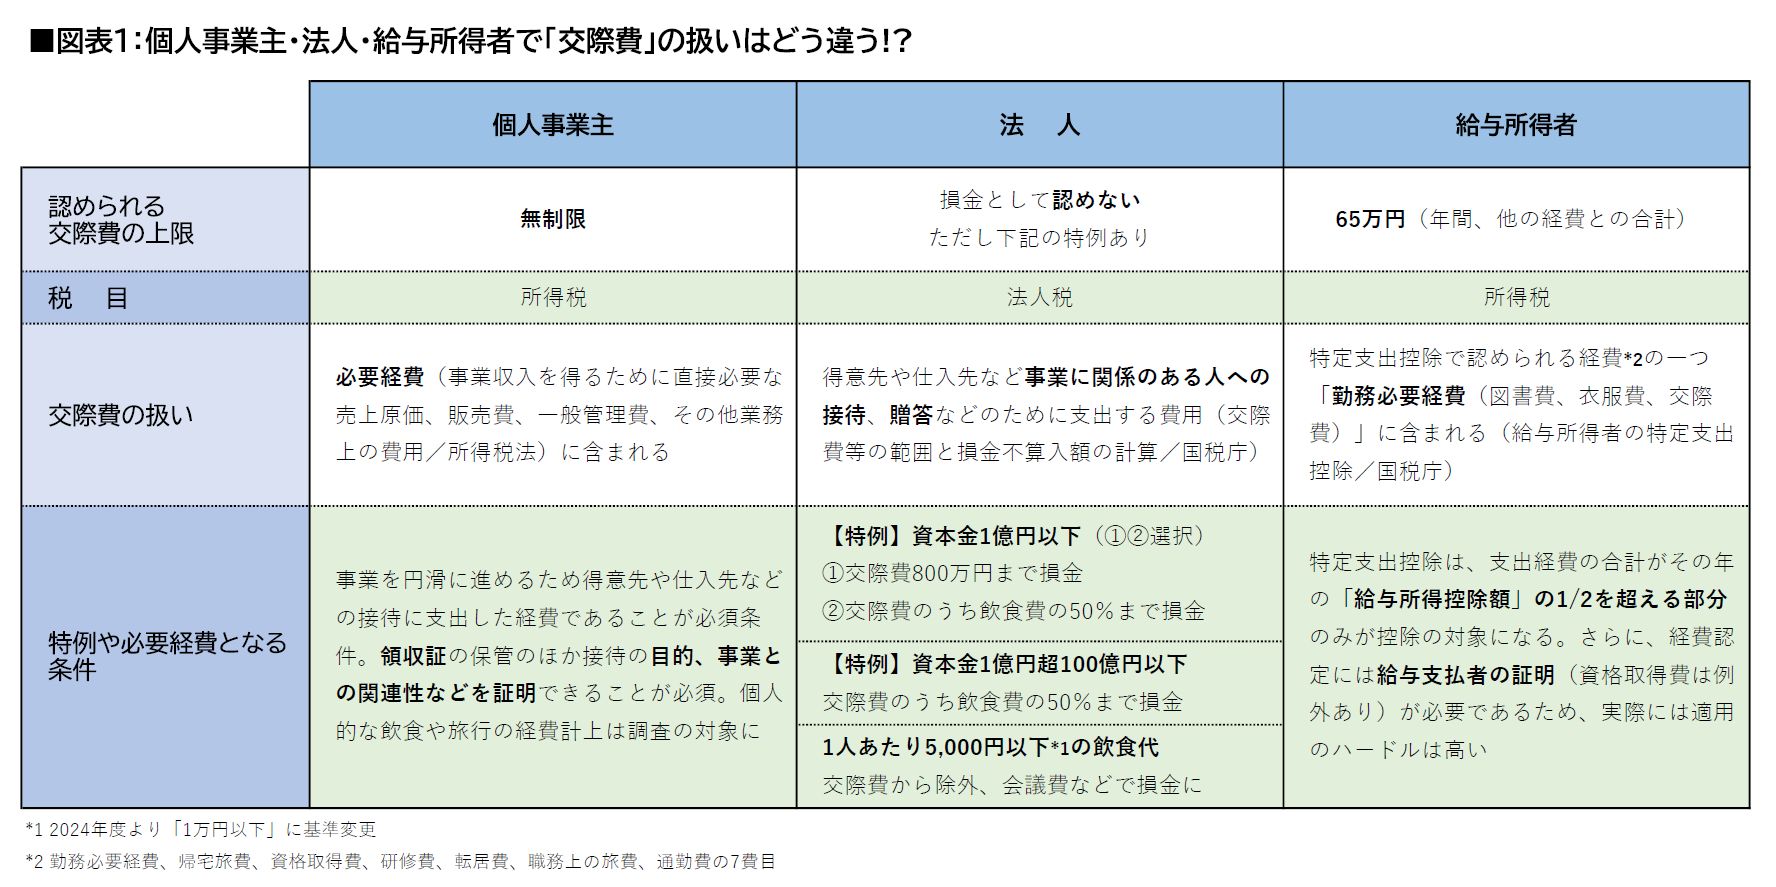
法人税法における交際費等とは、「交際費、接待費、機密費その他の費用で、法人がその得意先、仕入先その他事業に関係のある者等に対する接待、供応、慰安、贈答その他これらに類する行為のために支出するもの」と厳密に定義されています。原則として法人の交際費は損金不算入ルールが適用されますが、企業規模や支出内容に応じた特例措置が設けられています。
税務申告において最も重要なのは、自社の資本金別損金算入限度額を正しく把握し、無駄のない税務処理を行うことです。大企業と中小企業では適用可能な特例が根本から異なります。
| 企業区分(資本金額) | 損金算入の上限ルール | 1人1万円以下の飲食費 | 実務上の選択ポイント |
|---|---|---|---|
| 中小企業 (資本金1億円以下) | ①年間800万円まで全額損金 または②接待飲食費の50% | 交際費から除外 (全額損金算入) | 年間の交際費総額が1,600万円以下なら「定額800万円控除」が有利 |
| 大企業 (資本金1億円超〜100億円以下) | 接待飲食費の50%のみ損金算入 (定額控除枠なし) | 交際費から除外 (全額損金算入) | 飲食費以外の贈答品等は全額損金不算入となるため徹底した科目区分が必要 |
| 巨大企業 (資本金100億円超) | 全額損金不算入 (控除特例なし) | 交際費から除外 (全額損金算入) | 1人1万円基準の書類要件を満たし「会議費」等へ振り分けることが節税の生命線 |
中小企業の交際費上限は、年間800万円までの枠が認められているため、多くの非上場企業ではこの範囲内で全額損金処理を行っています。ただし、グループ法人税制の適用を受ける子会社(親会社の資本金が5億円以上など)は中小企業特例が使えない場合があるため、資本系列の確認が必須です。
【科目判定】交際費・会議費・福利厚生費の決定的な違い
日々の経費精算において頻発するのが、交際費と会議費の違いや交際費と福利厚生費の区分に関する判断の迷いです。これらの科目は、税務上の損金算入可否に直結するため、形式的な金額だけでなく「誰を対象に」「どのような目的で」支出したかという実態で厳格に判定されます。
1. 会議費との境界線:実態としての業務協議と金額基準
会議費とは、社内外の打ち合わせに関連して提供される茶菓子代、弁当代、場所代などを指します。通常供与される昼食程度の常識的な範囲(一般に3,000円〜5,000円程度)であれば会議費として全額損金算入が認められます。また、取引先との飲食代の経費精算であっても、所定の要件を満たした「1人あたり1万円以下」の会食は、税法上交際費から除外され、全額損金処理が可能です。
2. 福利厚生費との境界線:全社員平等と常識的金額
福利厚生費として認められる大前提は、「全従業員を対象として平等に支出されていること」および「社会通念上妥当な金額であること」です。一部の役員や特定部署のメンバーだけで高級料理店を利用した場合は、福利厚生費ではなく交際費、あるいは役員に対する現物給与と認定される危険があります。社内旅行や忘年会・新年会などで会社が負担する費用は、従業員一律の機会提供であれば福利厚生費として処理できます。
3. 贈答品・慶弔費の扱い
贈答品や慶弔費の扱いについても明確なルールが存在します。取引先への季節の挨拶(お中元・お歳暮)や創業祝いの花輪などは交際費に該当します。一方、取引先の役職員の結婚祝い金や香典などの慶弔費は、過度な金額でなく社内規程に準拠した常識的な相場(1万〜3万円程度)であれば交際費として損金処理が可能です。
【実務の盲点】インボイス制度と領収書の厳格な保存要件
交際費の適正処理において、多くの経理担当者が直面する落とし穴が「税法上の領収書記載要件」と「インボイス制度(適格請求書等保存方式)」の連動です。単に金額が1万円以下であるだけでは、税務上の優遇措置を受けることはできません。
税務否認を防ぐ「書類保存の5大要件」
1人あたり1万円以下の飲食費として交際費から除外するためには、領収書の保存要件として以下の事項が記載された書類を保存しなければなりません。
- 飲食等の年月日:会食が実施された正確な日付
- 参加者の氏名および関係:取引先の社名、役職、氏名、および自社の参加者氏名
- 参加人数:会食に参加した総人数
- 支払金額・店舗情報:総支出金額、飲食店の名称および所在地
- 飲食等の目的:単なる懇談ではなく「新プロジェクト推進に向けた協議」等の具体的背景
インボイス制度が交際費判定に与える影響
インボイス制度下の交際費処理では、企業の経理方式(税込経理方式か税抜経理方式か)によって「1万円基準」の判定ラインが変動します。税抜経理を採用している企業の場合、本体価格が1万円以下(税込11,000円以下)であれば基準を満たします。しかし、税込経理を採用している企業では、税込金額そのもので1万円を判定するため、税抜9,091円以下でなければ除外基準をクリアできません。また、適格請求書発行事業者以外の店舗を利用した際の消費税の経過措置計算も含め、経理システム上の設定ミスによる追徴リスクが高まっています。

【実態検証】税務調査で否認される典型パターンと現場の生々しいリアル
国税庁が公表する法人税等の調査事績において、交際費等の不正計上や科目仮装は常に上位に挙げられます。税務調査での否認リスクが現実化する現場では、調査官による極めて緻密な証拠収集が行われています。
国税局OBの税理士や企業の財務責任者への取材によると、調査官が着目するのは「カレンダーの予定表」「タクシーチケットの利用履歴」「SNSの投稿データ」の照合です。例えば、飲食代の領収書に「4名参加」と記載して1人あたり9,000円として処理していても、調査官から「相手先担当者のスケジュール帳に該当日の記載がない」「当日、自社の参加者が別の出張先にいたログがある」と指摘され、架空の人数水増しが発覚する事例が後を絶ちません。
人数を偽装して1人1万円基準に押し込もうとする行為は、単なる損金不算入にとどまらず、悪質な「仮装・隠蔽」とみなされ、最大40%の重加算税や延滞税が課される決定的なリスク要因となります。
【プロの結論】交際費マネジメントで失敗しないための判断基準
企業の財務体質を強化し、法令遵守と営業活動の最大化を両立させるためには、社内での明確な運用フロー確立が欠かせません。以下に、現場が迷った際の判断基準を提示します。
経費申請を承認すべきケース(推奨)
- 明確な商談・業務提携の合意形成を目的とした会食であり、議事録や打ち合わせメモが残されている場合
- 取引先ごとの年間支出予算枠が設定され、費用対効果(ROI)が可視化されている場合
- 1人あたり1万円基準を満たすための事前申請制が導入され、領収書裏面に参加者リストが完全に添付されている場合
経費計上を拒否・慎重に精査すべきケース(非推奨)
- 参加者の氏名が「〇〇社 担当者様 ほか3名」などと曖昧で、関係性の実態が確認できない場合
- 二次会・三次会の高級クラブやバーの費用であり、実質的な私的遊興とみなされるリスクが高い場合
- 社内役員・同僚のみの飲食であるにもかかわらず、架空の社外取引先名を偽装して申請している場合
【交際費とは】に関するよくある質問(FAQ)
Q1:カフェやファミレスでの打ち合わせ代は交際費になりますか?
A1:取引先との業務上の打ち合わせや商談に伴う通常のコーヒー代・軽食代であれば、金額に関わらず「会議費」として全額損金処理するのが一般的です。ただし、アルコールが提供されるなど実質的な酒宴である場合は交際費とみなされます。
Q2:1人あたり1万円の基準には消費税やサービス料も含まれますか?
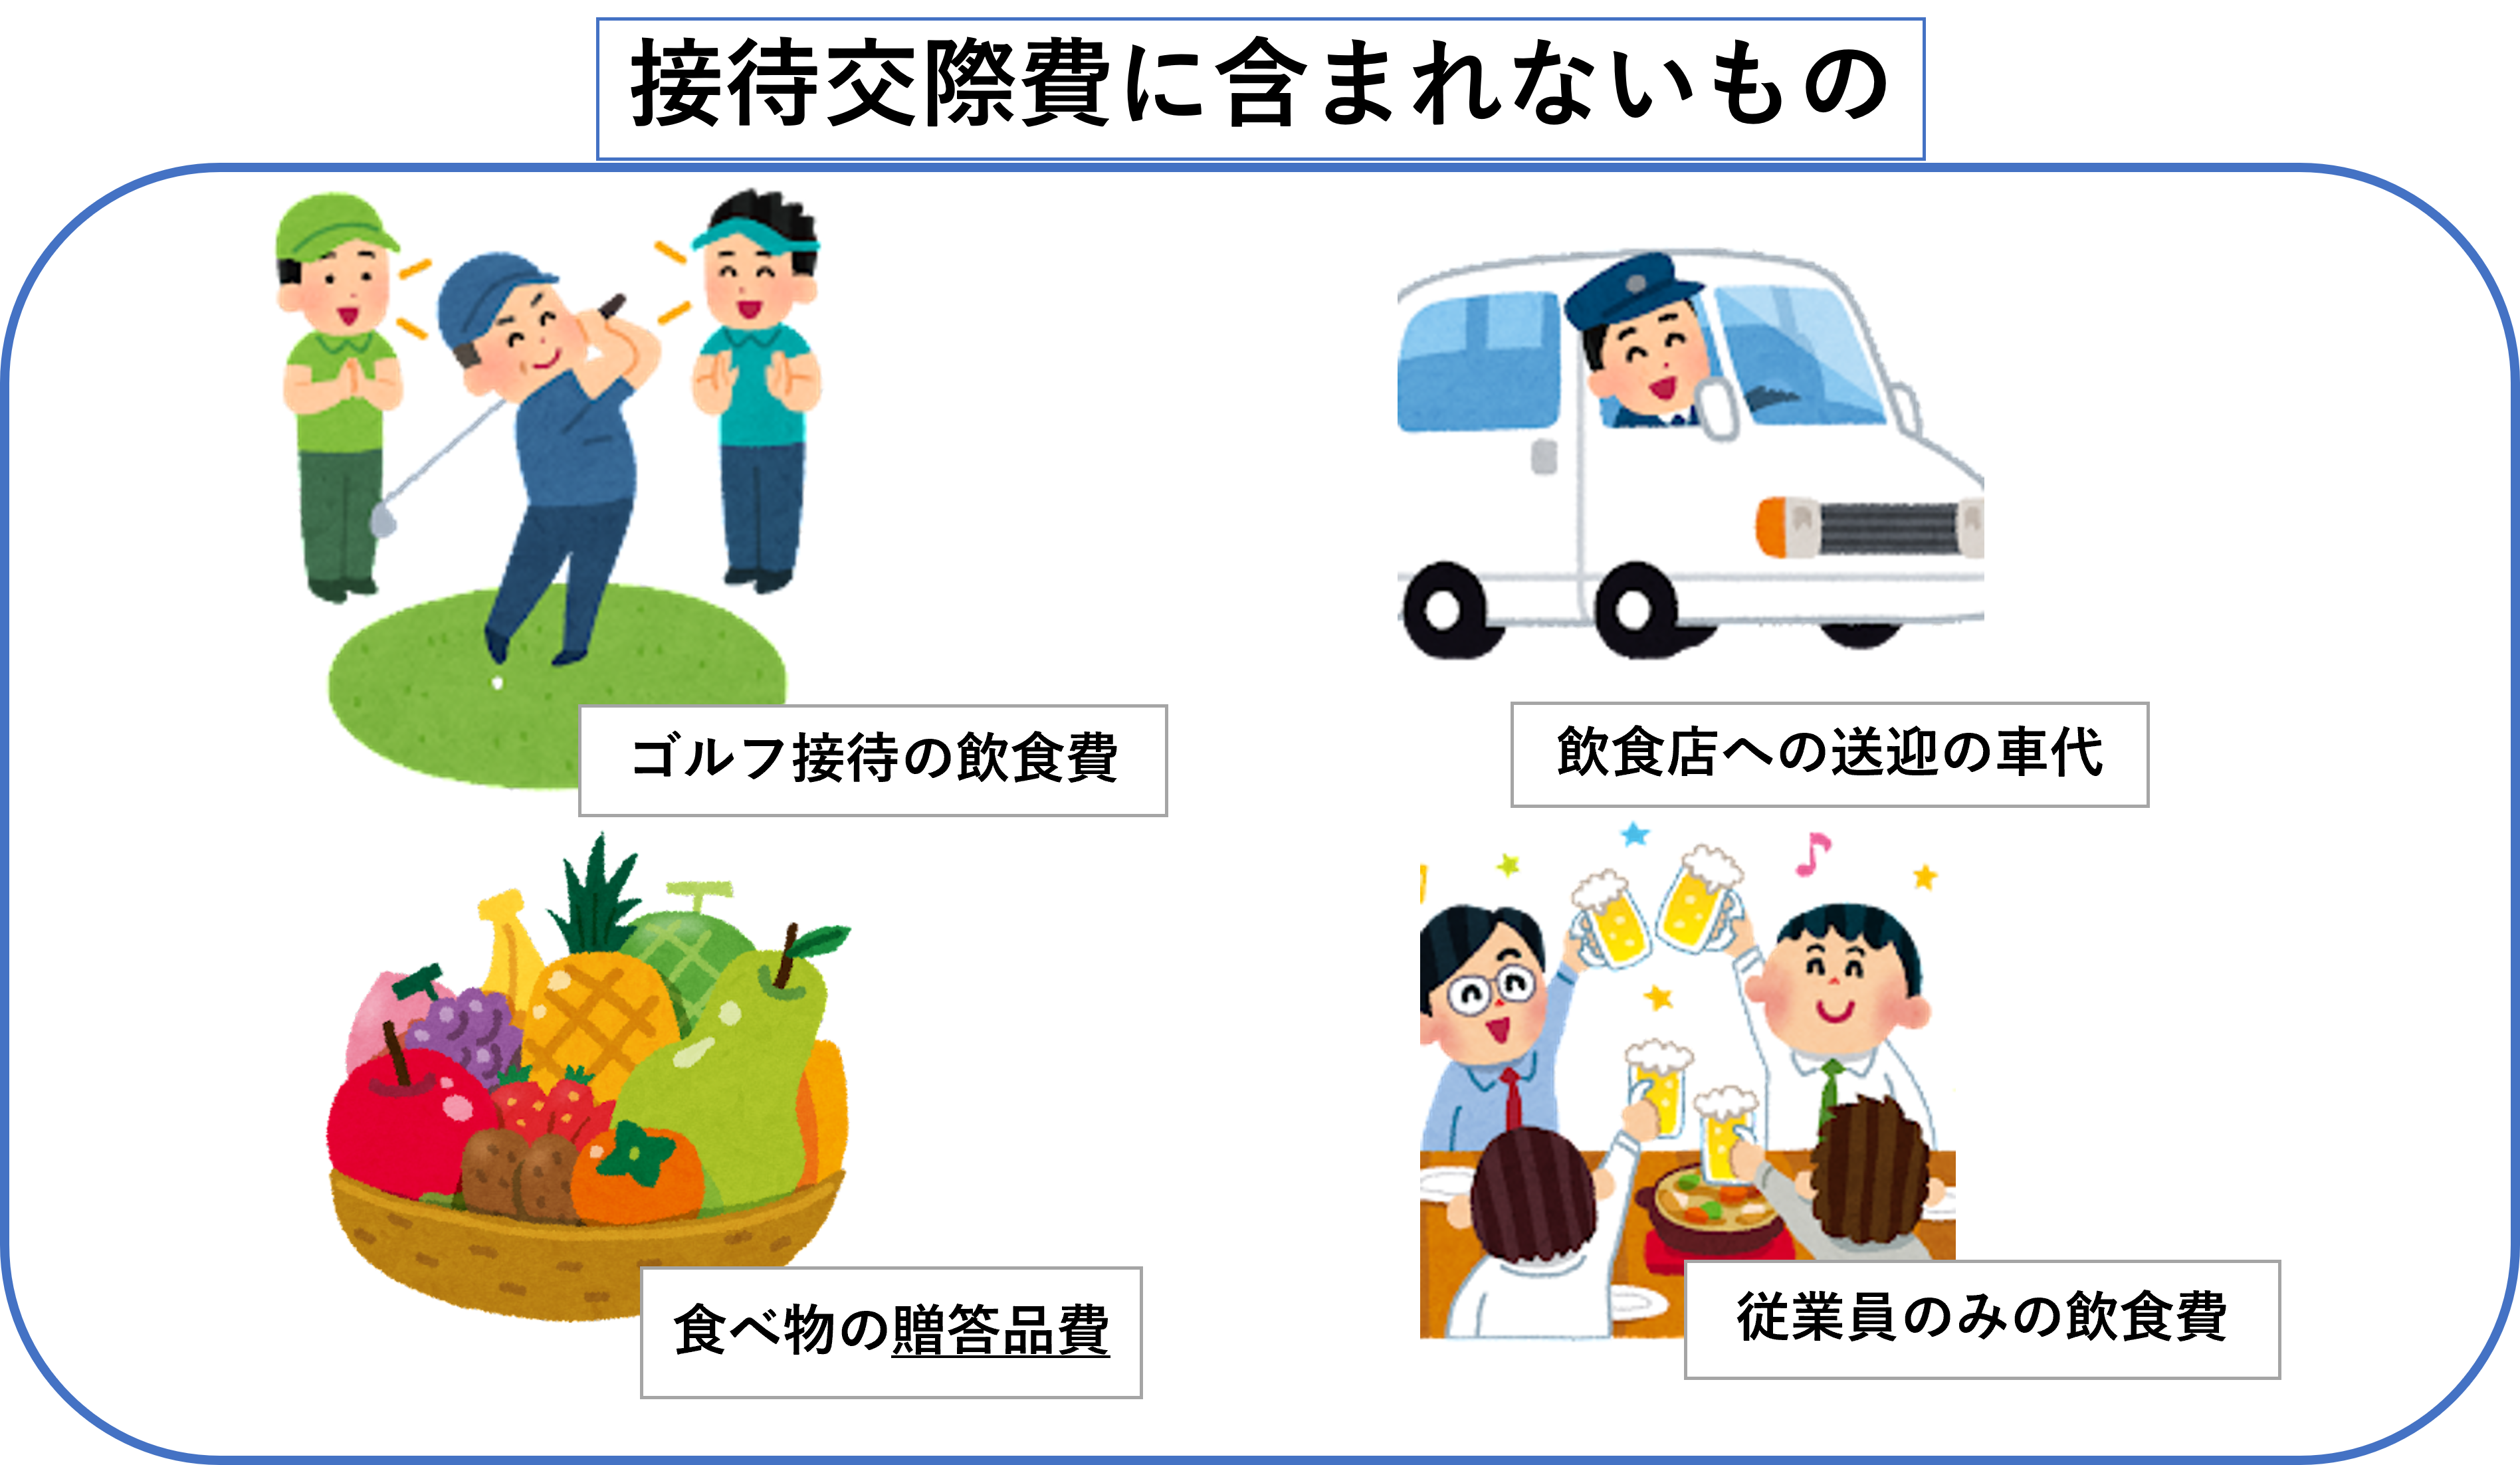
A2:店舗に支払った総額(飲食代本体、消費税、サービス料、席料・チャージ料等)を参加人数で割って計算します。ただし、税抜経理方式を採用している企業は「税抜本体価格+サービス料」で1万円判定を行います。会場への移動タクシー代や手土産代は飲食代そのものではないため、1万円基準の合算対象には含めず別個に交際費等として判定します。
Q3:個人事業主(フリーランス)にも交際費の上限はありますか?
A3:個人事業主には法人税法のような「年800万円」といった上限規制や損金不算入ルールはありません。事業に直接必要であると客観的に証明できれば、全額を事業所得の必要経費として計上可能です。ただし、個人的なプライベート飲食との混同が疑われやすいため、法人以上に厳格な業務関連性の証拠保存が求められます。
まとめ:コンプライアンスと節税を両立する経理体制の構築を
交際費は、企業の円滑な取引関係を構築し、将来の売上を創出するための重要な投資活動です。しかし、その境界線は税務上極めてデリケートであり、制度の正しい理解が欠かせません。
2026年の現行税制においては、1人あたり1万円基準を正確に活用しつつ、中小企業の特例控除枠を適切に組み合わせることが最大の財務防衛策となります。日々の領収書管理や社内精算ルールの厳格化を徹底し、税務調査にも堂々と対応できる強固な経理基盤を構築しましょう。 (出典: 交際 費 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
