確定申告の基礎控除は一律48万円じゃない?知らなきゃ損する落とし穴を徹底解説
毎年の確定申告シーズンを迎えるたび、多くの納税者が無意識に前提としているのが「基礎控除は一律48万円」というルールです。フリーランス、会社員の副業、個人事業主を問わず、すべての国民に平等に与えられた不可侵の控除枠だと信じ込まれがちですが、この認識には税制改正によって大きな落とし穴が穿たれました。
高額所得者に対する段階的な足切り措置や、住民税との間に存在する目に見えにくい控除差、そして2026年現在も激しい議論が交わされている「年収の壁」に伴う引き上げ論争など、基礎控除を取り巻く環境は激変しています。「自分は48万円引けるはず」と思い込んだまま申告書を作成し、後から想定外の追徴や住民税の急増に頭を抱えるケースは少なくありません。税制の構造的歪みから申告実務の細部まで、知っておくべき決定的な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除は一律48万円ではなく、合計所得金額2,400万円超から段階的に減額され、2,500万円超で控除額は完全に0円となる。
- 要点2:所得税の基礎控除(48万円)と住民税の基礎控除(43万円)には5万円の差異があり、税額計算時に手取りの乖離を生む主因となっている。
- 要点3:個人事業主は青色申告特別控除(最大65万円)との併用で最大113万円の所得控除が可能な一方、2026年最新の基礎控除引き上げ論議の動向把握が不可欠である。
【所得制限の罠】確定申告の基礎控除48万円は一律ではない?見落としがちな適用条件
国税庁の統計資料や確定申告の手引きを精読すると、基礎控除に対する世間のイメージと法的な実態との間に著しい乖離がある事実が浮かび上がります。「確定申告の基礎控除48万円」という数字が独り歩きしていますが、これには明確な所得制限が設けられています。かつて昭和から平成にかけての税制では、すべての納税者に一律38万円が適用される文字通りの「基礎」控除でした。しかし、平成30年度税制改正(2020年分より施行)において富裕層への課税強化と所得再分配機能の回復を名目に、合計所得金額2400万円超の逓減ルールが導入されたのです。
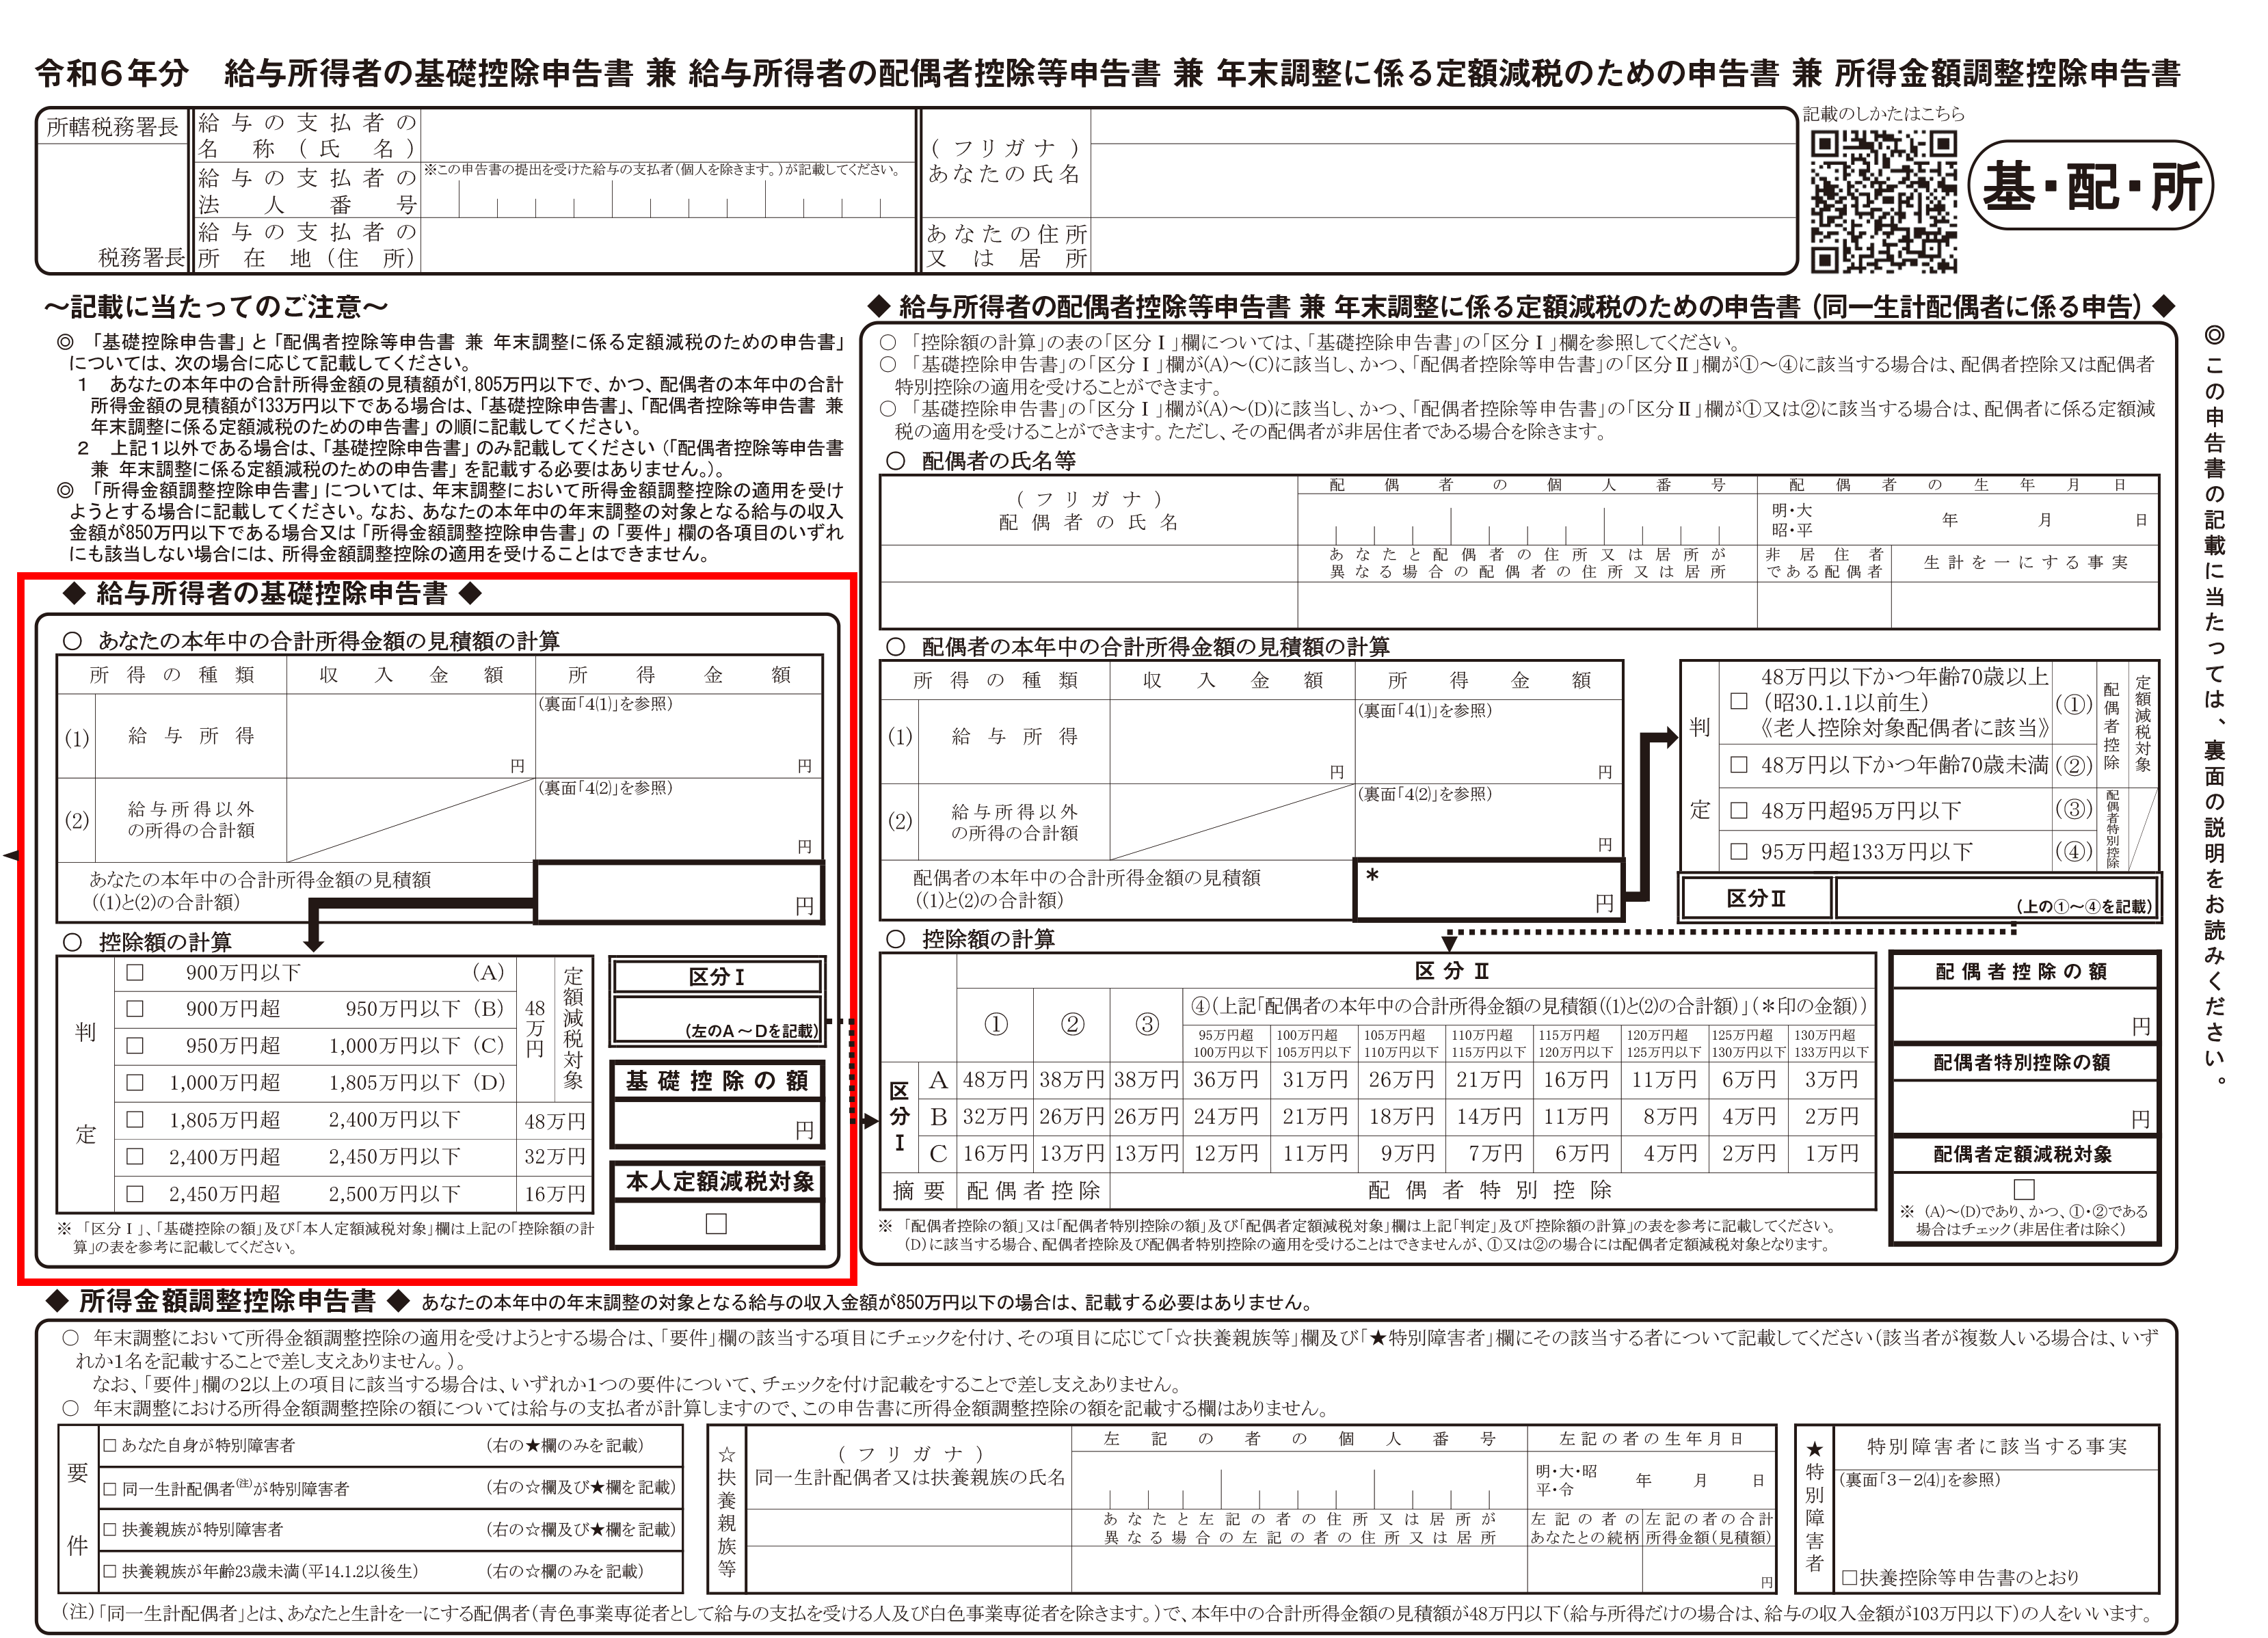
具体的には、年間の合計所得金額が2,400万円以下であれば満額の48万円が控除されます。しかし、2,400万円を超えると控除額は32万円へと一気に16万円も削られ、2,450万円を超えると16万円にまで半減、そして合計所得金額が2,500万円を超えた瞬間に控除額はゼロになります。つまり、一定以上の稼ぎがある納税者にとって、基礎控除はもはや存在しないに等しい制度です。
税務署の相談窓口や現場の税理士への取材でも、「副業や不動産売却、株式譲渡益が一時的に跳ね上がった結果、合計所得が2,400万円の大台を超えて基礎控除が激減し、予期せぬ増税に狼狽する相談者が毎年必ず現れる」という証言が聞かれます。基礎控除の所得制限と条件を正確に理解していなければ、事業計画や納税資金のシミュレーションに致命的な誤差が生じます。

【徹底比較】給与所得控除と基礎控除の違い|住民税との「5万円差」が生む手取り格差
税金対策を考える上で、多くのビジネスパーソンが混同しやすいのが給与所得控除と基礎控除の違いです。給与所得控除は会社員やアルバイトなどの給与受給者に対し、勤務に伴う必要経費の概算として収入額に応じて機械的に差し引かれるものです。これに対し、基礎控除はどのような所得の種類(事業所得、不動産所得、給与所得など)であっても、人間が最低限の生活を営むための「生存権的な控除」として所得全体から差し引かれます。
さらに見過ごせないのが、所得税と住民税における金額の乖離です。所得税の確定申告における基礎控除は最大48万円ですが、翌年度に課税される地方税(住民税)の計算において、確定申告の基礎控除と住民税の間には「5万円の断絶」が存在します。住民税の基礎控除は原則として最大43万円にとどまります。この差額が、額面から逆算した手取り額を狂わせる隠れた要因です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税の基礎控除 | 最大48万円(所得2,400万円以下) 2,400万超〜2,450万円以下:32万円 2,450万超〜2,500万円以下:16万円 2,500万円超:0円 | 2020年改正以前は一律38万円(一律適用) | 中所得層までは10万円拡充されたが、高額所得者には過酷な逓減構造が定着している。 |
| 住民税の基礎控除 | 最大43万円(所得2,400万円以下) 2,400万超〜2,450万円以下:29万円 2,450万超〜2,500万円以下:15万円 2,500万円超:0円 | 2020年改正以前は一律33万円 | 所得税との間に常に5万円の差があり、均等割・所得割の判定で非課税枠の計算を狂わせやすい。 |
| 給与所得控除(最低額) | 一律55万円(給与収入162.5万円まで) | 2020年改正以前は65万円 | 給与控除の10万円引き下げと基礎控除の10万円引き上げがセットで相殺された構造。 |
| 青色申告特別控除との併用 | 電子申告要件を満たせば最大65万円+基礎控除48万円=合計113万円控除 | 紙提出の場合は55万円+48万円=103万円 | 個人事業主最大の税務メリットであり、e-Tax利用の有無がダイレクトに手取りを左右する。 |
【2026年最新動向】「103万円の壁」と基礎控除引き上げ論争の深層
現在、永田町および霞が関で活発な論戦が繰り広げられているのが、103万円の壁と基礎控除引き上げを巡る構造改革です。この103万円という数字の内訳は、基礎控除48万円と給与所得控除の最低保障額55万円を足し合わせたものに他なりません。給与収入が103万円を超えた瞬間に所得税が発生し、学生やパートタイマーが就労調整を余儀なくされる「働き控え」は、長年にわたり労働力不足を深刻化させる元凶と批判されてきました。
歴史を振り返れば、基礎控除48万円の改正経緯は「働き方の多様化」を名目に進められました。2020年の税制改正では、フリーランスや個人事業主を後押しするため、特定の組織に依存する給与所得控除を一律10万円引き下げ(65万円から55万円へ)、誰でも使える基礎控除を10万円引き上げる(38万円から48万円へ)というトレードオフが成立しました。会社員にとってはプラスマイナスゼロの振替に過ぎず、実質的な減税ではなかったのです。
しかし、近年の物価高騰と実質賃金の停滞を背景に、確定申告基礎控除2026年最新動向では「30年間据え置かれてきた基礎控除基準そのものをインフレ率に合わせて大幅に引き上げるべきだ」という世論がかつてない高まりを見せています。控除額が拡大されれば手取り増加につながる一方、地方自治体からは住民税収の激減に対する悲鳴が上がっており、国税・地方税双方の財源設計を含めた抜本的見直しの行方が注目されています。
【実態検証】個人事業主と副業ワーカーの現場から見る「青色申告と基礎控除」の併用効果
制度論から一歩現場に踏み込むと、確定申告の実務において最も基礎控除の恩恵を実感しているのは個人事業主やフリーランス層です。会社員とは異なり、個人事業主の基礎控除額はダイレクトに事業所得から差し引かれます。さらに強力な武器となるのが、青色申告特別控除と基礎控除の併用です。
複式簿記での記帳およびe-Tax(電子申告)を行うことで得られる65万円の青色申告特別控除に基礎控除48万円を合算すれば、年間113万円の所得控除が確定申告書上で発生します。売上から必要経費を差し引いた純利益が113万円以下であれば、事業にかかる所得税は1円も発生しません。
大手ネット掲示板やSNS上の税務コミュニティでは、確定申告期になると次のような生々しい書き込みが目立ちます。
「副業で年間80万円の利益が出たが、基礎控除の48万円と必要経費を差し引いたら課税所得が圧縮され、住民税の申告だけで済んだ」
「白色申告のまま放置していたが、青色申告と基礎控除を組み合わせたら所得税がゼロになり、国民健康保険料の算定基準が劇的に下がった」
このように、基礎控除は単に所得税を減らすだけでなく、個人事業主の生存を左右する「国民健康保険料」や「住民税」の算定基礎を引き下げるテコとして機能しています。この仕組みを理解していない事業者は、毎年数十万円単位の現金をドブに捨てていると言っても過言ではありません。
【実務ガイド】確定申告書第一表の基礎控除欄と基礎控除申告書の書き方
制度の仕組みを把握した上で避けて通れないのが、実際の申告書への記入手続きです。書面の誤記や申告漏れは、控除の適用除外や追徴課税といった余計なトラブルを引き起こします。
まず、個人事業主や確定申告を行う給与所得者が手にする確定申告書第一表において、基礎控除の記載位置は明確に定められています。左下にある「所得から差し引かれる金額」のブロック内、確定申告書第一表の基礎控除欄(区分「㉗」)に該当する金額を記入します。合計所得金額が2,400万円以下であれば、迷わず「480,000」と記入すれば問題ありません。国税庁の「確定申告書等作成コーナー」や会計ソフトを利用する場合は、所得金額の入力に応じて自動計算されるため手作業のミスは防ぎやすい設計になっています。
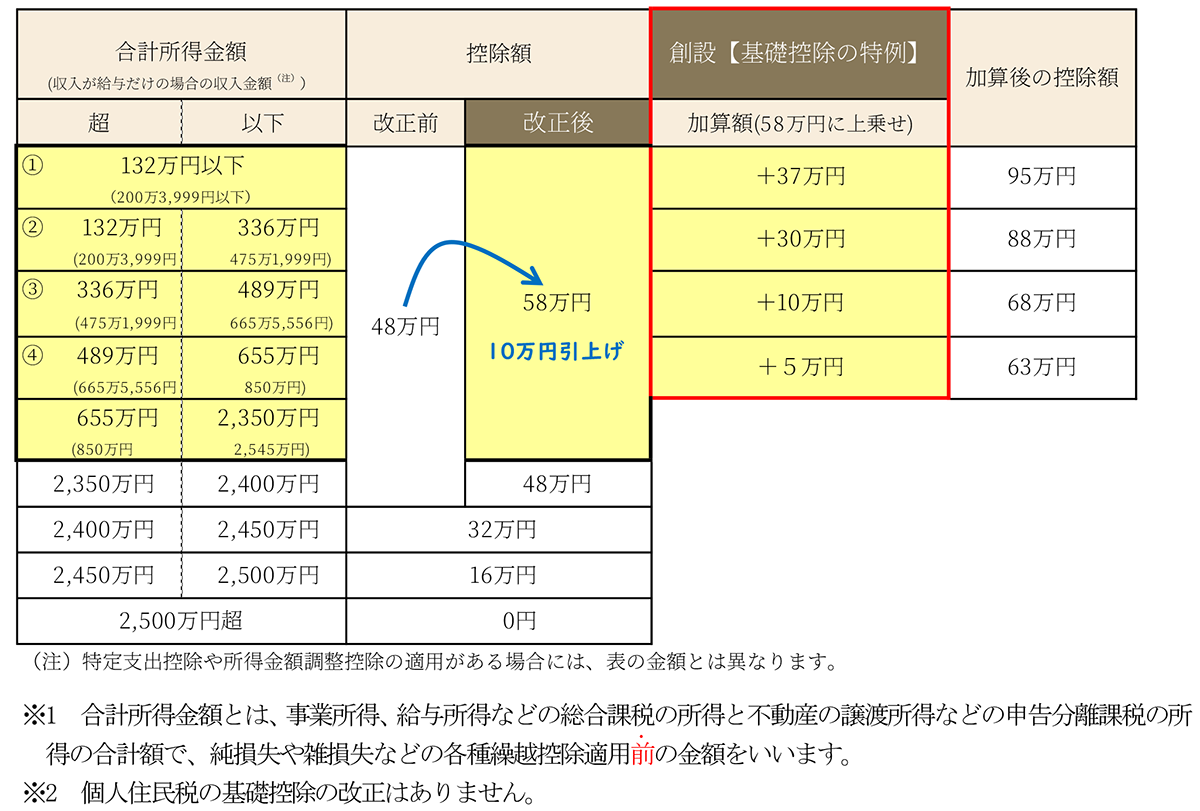
一方、会社員が年末調整で提出する書類が「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」です。基礎控除申告書の書き方でつまずきやすいポイントは、その年の「見積額」を算出する計算過程にあります。
申告書内の「あなたの本年中の合計所得金額の見積額の計算」欄において、給与収入の総額から給与所得控除を差し引いた「給与所得」の金額を算出し、副業などの雑所得や事業所得があれば合算して「合計所得金額の見積額」を確定させます。その判定結果に基づき、「控除額の計算」欄の「A(900万円以下)=48万円」といったチェックボックスに判定を入れ、算出された控除額を記入します。副業所得を隠して給与所得だけで安易に記入すると、確定申告時の本計算で整合性が崩れ、税務署からの是正指導を招く引き金となります。
【プロの結論】制度疲労が生む不公平感と納税者がとるべき防衛策
日本の税制をマクロな視点から観察すると、基礎控除の変遷は「国家が国民の最低生活水準をどう評価しているか」のバロメーターそのものです。かつて家族社会学や労働経済学が想定していた「標準世帯(夫が正社員で妻が専業主婦、子ども2人)」を前提とした昭和型控除システムは、非正規雇用の拡大、フリーランスの台頭、夫婦共働きモデルの定着によって完全に制度疲労を起こしています。
インフレが進展する中で名目控除額を据え置けば、実質的には国民に対する「ステルス増税」として機能します。これは租税理論において「ブラケットクリープ」と呼ばれる現象ですが、税務当局が財源確保のために複雑怪奇な所得制限をパッチワークのように継ぎ足してきた結果、一般市民には理解困難なブラックボックスと化してしまいました。自らの権利を守るためには、制度の基本設計を理解した上で能動的に申告行動を起こすことが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
確定申告における基礎控除の活用において、積極的にアクションを起こすべき層と、手続きに細心の注意を払うべき層の境界線は以下の通りです。
【今すぐ能動的に手続きすべき人】
・年間利益が48万円以下の副業ワーカーやフリーランス(基礎控除の範囲内に収まり、確定申告により所得税非課税を確定できる)
・青色申告承認を受けている個人事業主(電子申告による65万円控除と基礎控除48万円の合算で、住民税・国保料の大幅圧縮が可能)
・年の途中で退職し、再就職せずに年末調整を受けなかった人(確定申告で基礎控除を適用させることで、源泉徴収税額の還付を受けられる)
【申告内容に慎重になるべき人】
・不動産売却や一時金などで年間の合計所得金額が2,400万円を突破する見込みの人(基礎控除が段階的に削られ、予定納税額が跳ね上がるリスクを事前に計算すべき)
・配偶者の扶養親族として働きながら副業収入がある人(基礎控除だけでなく、配偶者控除・配偶者特別控除の所得要件と連動するため、夫婦合算での税負担検証が必須)
【確定 申告 基礎 控除】に関するよくある質問(FAQ)
Q1:個人事業主として活動していますが、事業が赤字の場合は基礎控除48万円を翌年に繰り越せますか?
A1:基礎控除を翌年に繰り越すことはできません。青色申告をしている場合、事業で生じた「純損失(事業の赤字分)」は最長3年間にわたって翌年以降の所得から繰越控除できますが、基礎控除などの所得控除枠はその年の所得からしか差し引けないルールです。所得が0円の年は、基礎控除の権利を使い切れずに消失することになります。
Q2:パートと副業(業務委託)の掛け持ちをしています。基礎控除48万円はそれぞれの所得から二重に引けますか?
A2:二重に差し引くことは不可能です。基礎控除は「1人の納税者につき最大48万円」と定められた人身控除です。確定申告書を作成する際、パートの給与所得と副業の雑所得・事業所得を合算した「合計所得金額」から、最後に一括して最大48万円を差し引く形になります。
Q3:収入が基礎控除額(48万円)以下であれば、一切確定申告をする必要はありませんか?
A3:所得税の確定申告義務は生じませんが、お住まいの市区町村への「住民税の申告」が必要になる場合があります。また、報酬からあらかじめ所得税が源泉徴収(天引き)されているフリーランスや業務委託の場合、確定申告を行わなければ天引きされた税金が戻ってこないため、申告した方が経済的に得になるケースが大半です。
まとめ:2026年を生き抜く税務リテラシーと今後の針路
確定申告における基礎控除は、単なる申告書の埋め草ではなく、個人の手取り額と生活水準を死守するための最重要防壁です。一律48万円という思い込みを排し、合計所得金額に応じた制限や住民税とのズレを正しく把握することが、適正な納税と賢い資産防衛の第一歩となります。
「年収の壁」見直しをはじめとする税制改革の行方を注視しつつ、青色申告特別控除との組み合わせなど現行法下で認められた正当な控除枠を使い倒す姿勢が、これからの時代を生き抜く納税者にとって不可欠なスキルです。 (出典: 確定 申告 基礎 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
