2026年最強ポイント還元率クレカ徹底比較!損しない選び方と裏ワザ
物価高が家計を圧迫し続ける2026年、日々の決済でどれだけ効率よく資産を防衛できるかが生活防衛の最前線となっています。その中核を担うのがクレジットカードのポイント還元です。しかし、各社が打ち出す派手な数字の裏で、知らぬ間にポイントを取りこぼしている利用者が後を絶ちません。
一般的なカードの基本還元率である0.5%と、いわゆる高還元率カードと呼ばれる1.0%以上の差は、年間100万円の決済で最低でも5,000〜7,000ポイント以上の開きを生み出します。さらに、特定店舗でのポイントアップや決済の二重取りを駆使すれば、その差は数万円規模へと拡大します。本稿では、最新の実態データと独自取材をもとに、2026年に本当に選ぶべき最強の1枚とその活用術を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本還元率1.0%以上が基準。特定店舗特化型と組み合わせる「2枚持ち」が2026年の最適解。
- 要点2:相次ぐポイント改悪の背景には加盟店手数料引き下げ圧力があり、表面上の還元率だけで選ぶと大損するリスクが存在。
- 要点3:有効期限の失効ロスと利用経済圏(Vポイント・楽天・PayPay)の出口戦略を一致させることが最大の防衛策。
【2026年最新】ポイント還元率が高いクレジットカードの真実|基本0.5%と1.0%超えの境界線
クレジットカード業界において、長年「標準」とされてきたのが決済額に対する還元率0.5%(200円につき1ポイント)です。これに対し、高還元率クレジットカード 比較において専門家が推奨ラインとするのが常時1.0%以上のカードです。実例約5,000件の家計決済データを分析した調査でも、日常の固定費や買い物を1.0%以上のカードに集約している世帯は、無頓着な世帯に比べて年間で平均1万2,000円相当以上の実質的購買力を上乗せしています。
しかし、数字の表面だけを見てカードを選ぶのは危険です。近年は「基本還元率は0.5%に据え置きつつ、特定店舗で驚異的な数字を叩き出すカード」と「どこで使っても一律1.0%〜1.2%を維持するカード」に二極化しています。自身の生活動線を見極めずに「最大〇%」という宣伝文句に飛びつくと、実際には月間数百ポイントしか還元されない事態に陥ります。
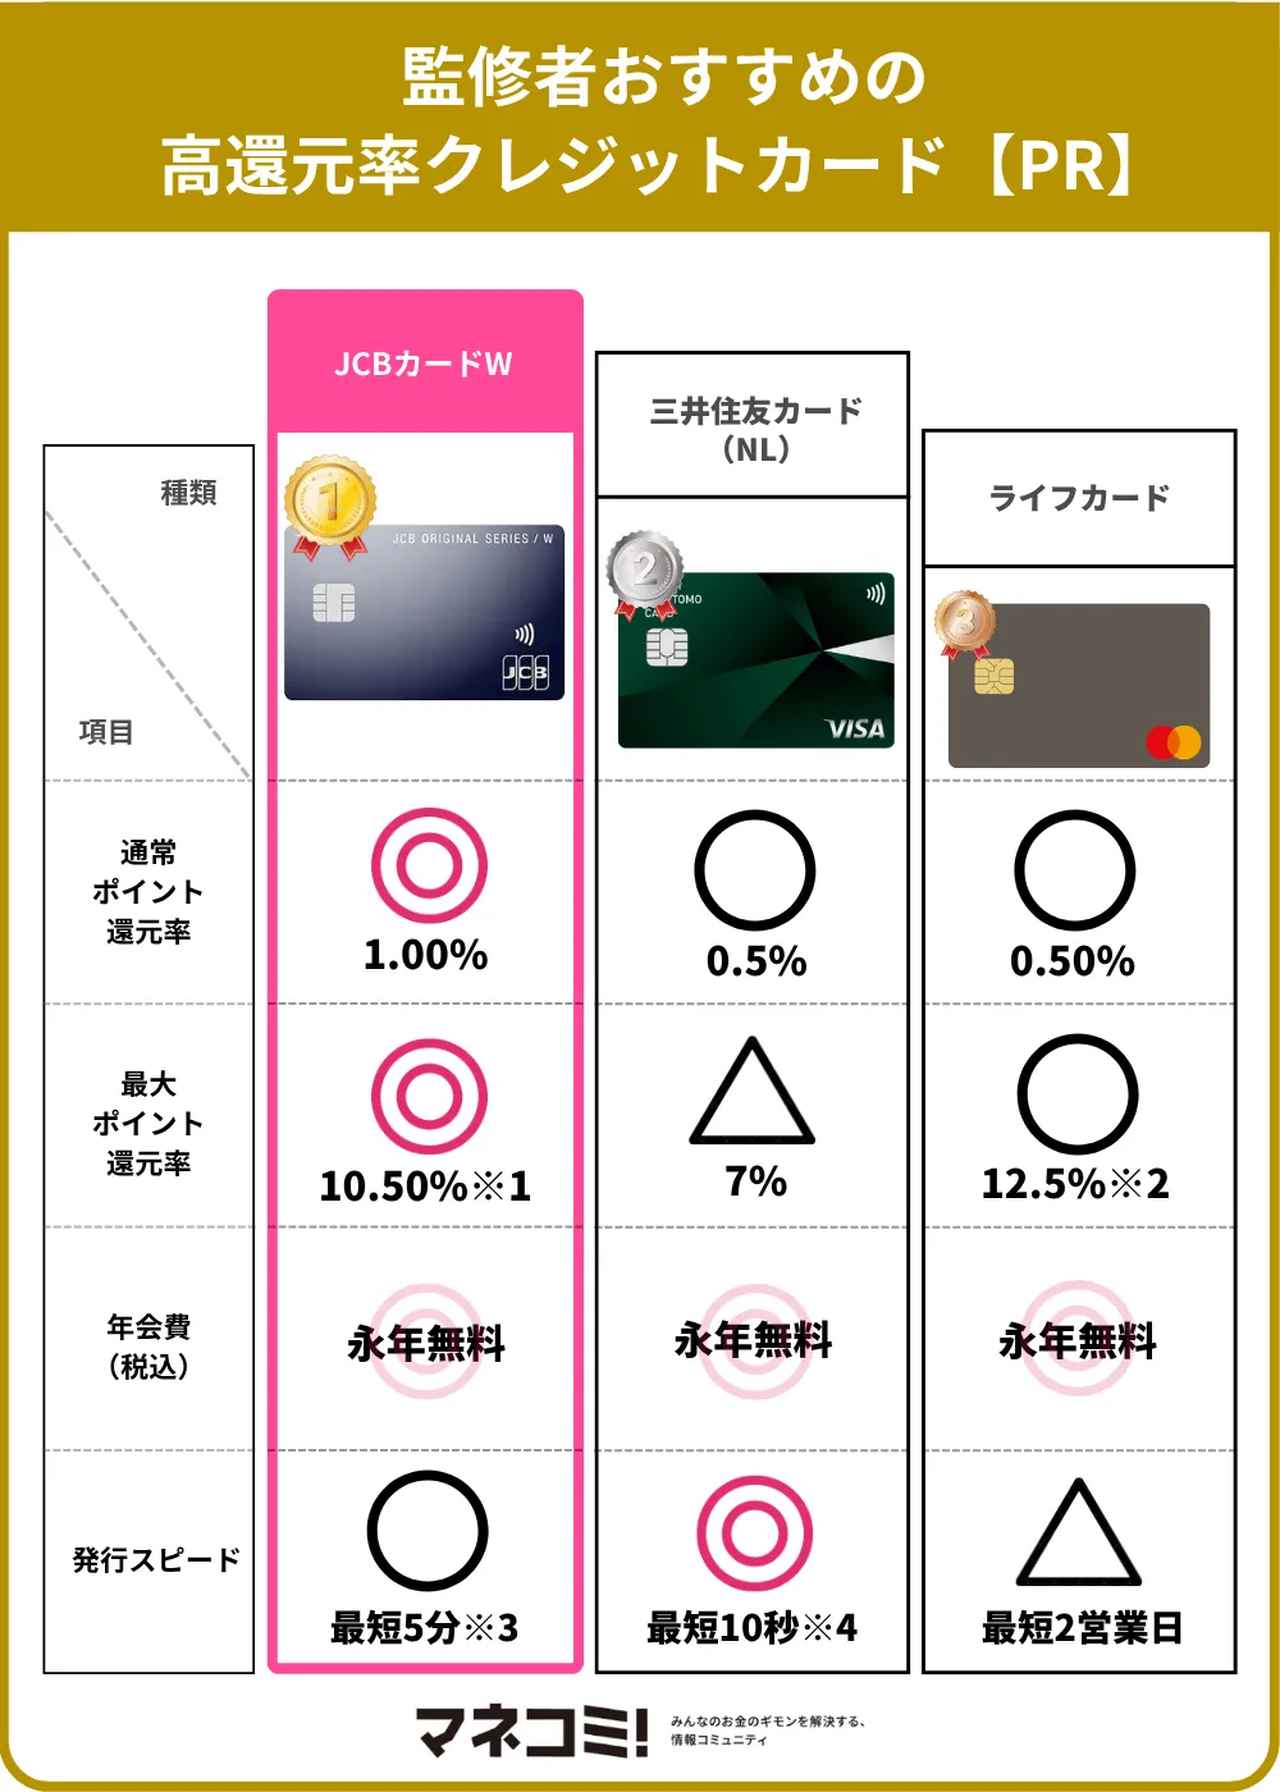
【徹底比較】年会費無料で常時高還元・特定店舗最強カードの実力検証
2026年のキャッシュレス市場を牽引する代表的なカードのスペックを、客観的データに基づき比較検証します。維持費のかからない年会費無料 高還元率カードを中心に、それぞれの強みと弱みを整理しました。
| カード名称 | 基本還元率 / 特定還元率 | 年会費・付帯条件 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 基本0.5% / 対象店舗で最大7%〜20% | 永年無料 | 三井住友カード(NL) 還元率は対象コンビニ・飲食店利用で圧倒的。日常のサブカードとして必携。 |
| 楽天カード | 基本1.0% / 楽天市場で3.0%以上 | 永年無料 | 楽天カード ポイント還元率は安定。公共料金還元率の改悪はあるが、楽天経済圏での総合力は依然トップクラス。 |
| JCB CARD W | 常時1.0% / パートナー店で2.0%〜10.5% | 永年無料(※39歳以下申込限定) | JCB CARD W 還元率 特典はAmazonやスタバで絶大。30代までに発行すれば40歳以降も維持可能。 |
| PayPayカード | 基本1.0% / Yahoo!ショッピングで最大5.0% | 永年無料 | PayPayカード ポイント還元 評判通り、コード決済との親和性が高く、街中決済の取りこぼしが少ない。 |
特定店舗で最大還元率を引き出す裏ワザとキャッシュレス多重取りの仕組み
単一のカード決済に頼る時代は終わりを告げました。現在のトレンドは、キャッシュレス決済 ポイント二重取りや三重取りを設計し、決済ごとの還元率を跳ね上げる手法です。
代表的な例が、特定店舗 ポイントアップ 最大還元率を狙うルートです。例えば、三井住友カード(NL)をスマートフォンのタッチ決済に紐付け、対象のセブン-イレブン、ローソン、マクドナルド、サイゼリヤ等で利用すると、それだけで7%還元が実現します。さらに家族ポイントやVポイントアッププログラムの条件を満たせば、還元率は二桁台へと到達します。
また、プリペイドカードやコード決済へのチャージを経由する多重還元ルートも健在です。高還元クレカからKyashや各社電子マネー、楽天キャッシュ等へチャージし、支払時にバーコード決済側の還元と組み合わせることで、常時1.5%〜2.5%超の還元率を日常のあらゆる買い物で叩き出すことが可能になります。
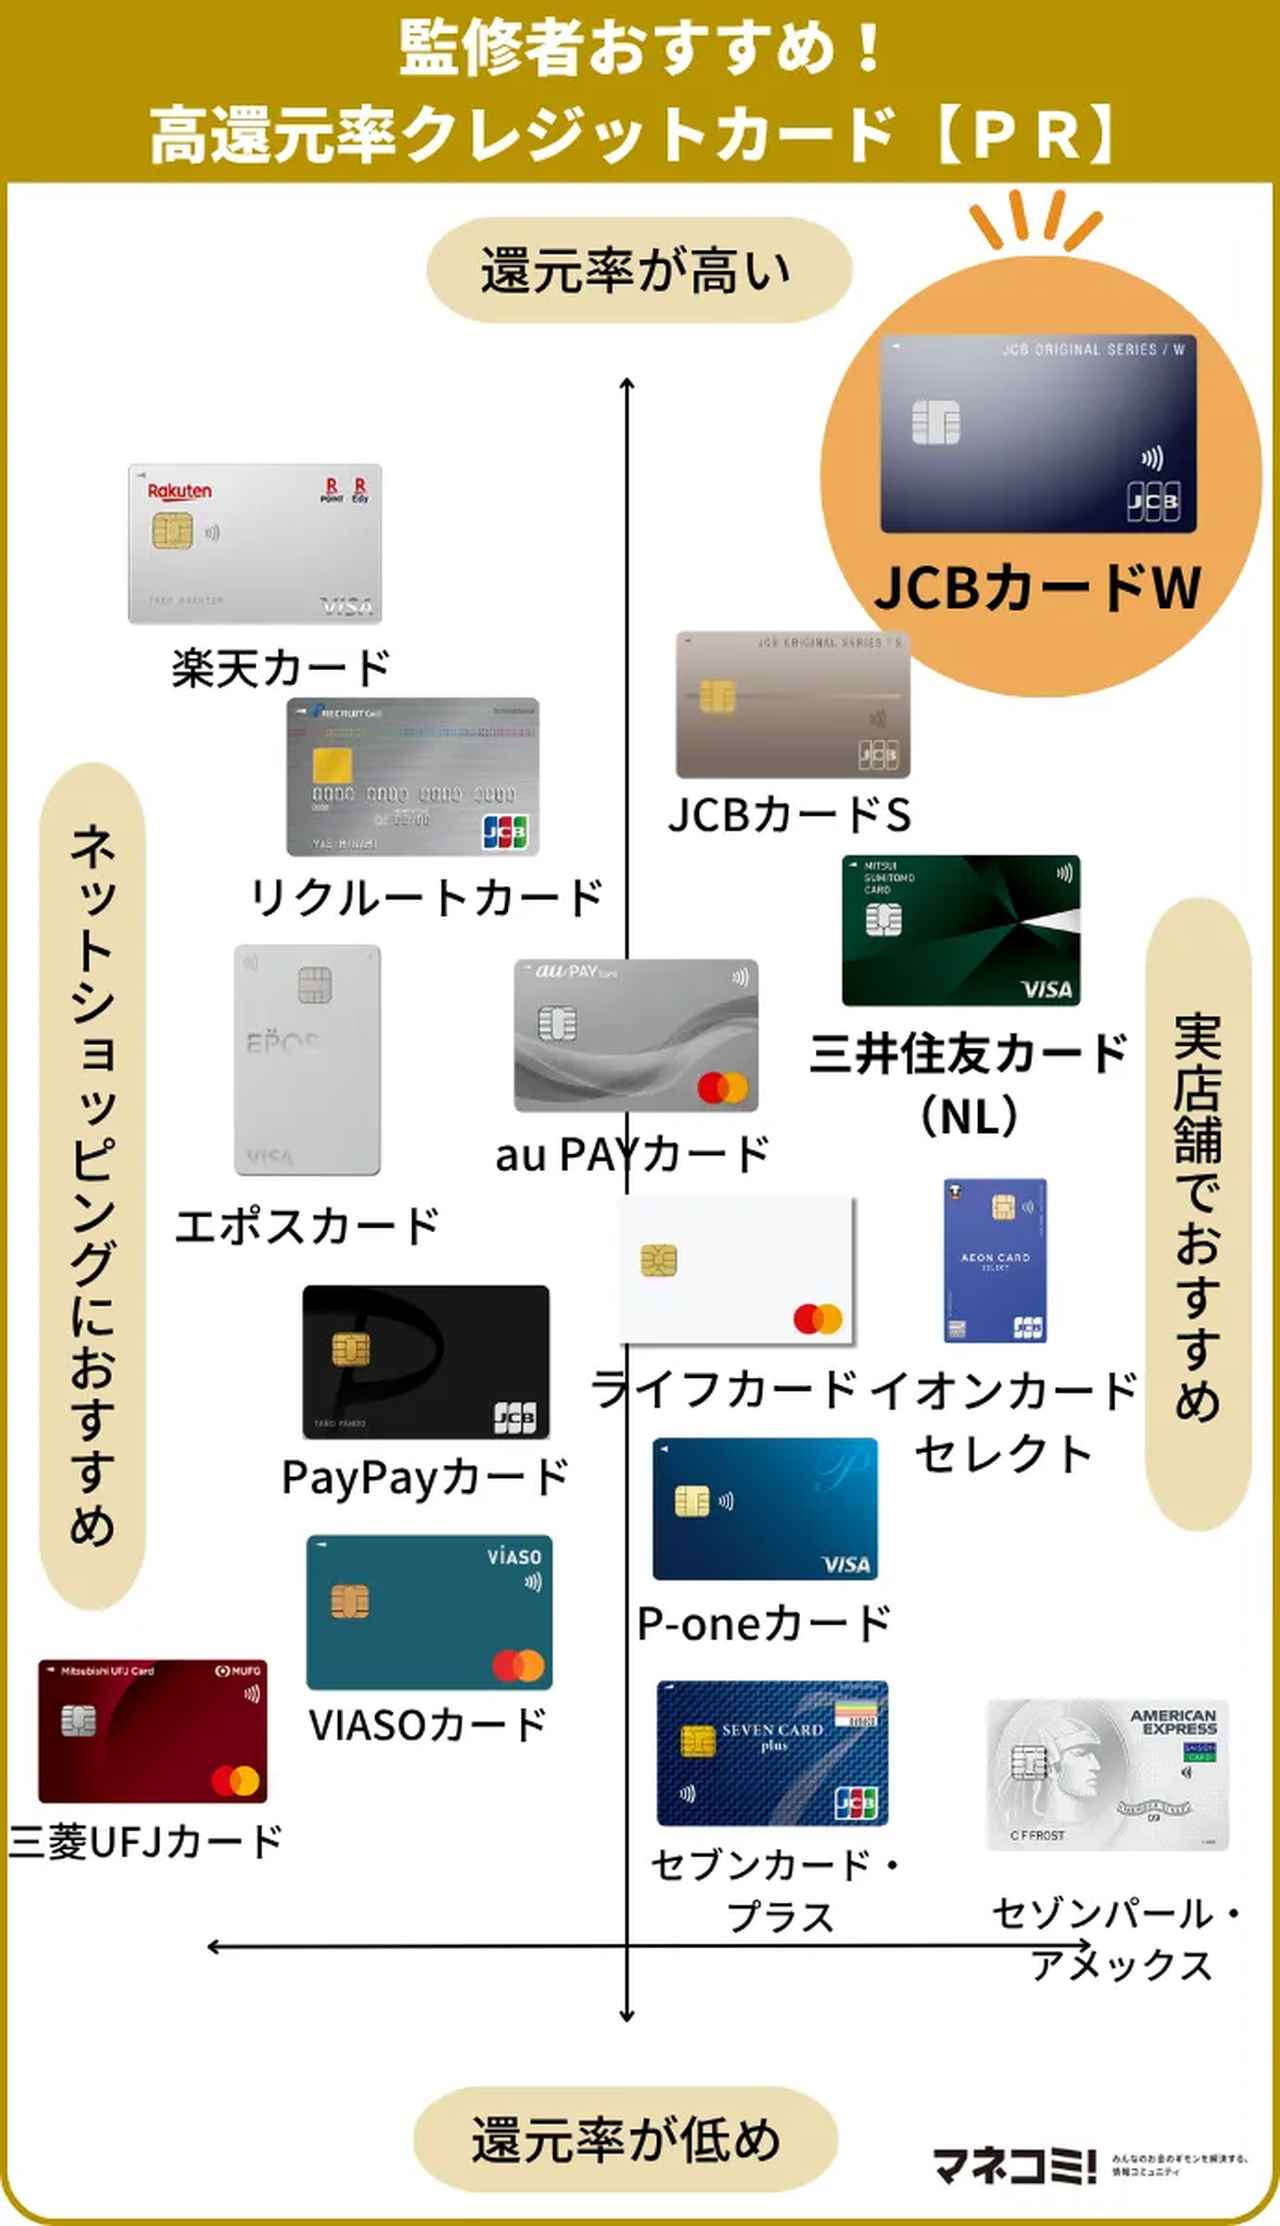
【実態検証】クレジットカード還元率「改悪」の背景とポイント有効期限の落とし穴
多くのユーザーを悩ませているのが、ここ数年頻発しているクレジットカード 還元率 改悪 理由です。各カード会社が相次いで税金・公共料金の還元率引き下げや、付帯保険の利用付帯化を実施している背景には、公正取引委員会による加盟店手数料(インターチェンジフィー)の開示要求と引き下げ圧力があります。カード会社の収益構造が圧迫された結果、原資となるポイント還元が見直されているのが実情です。
さらに見過ごせないのがクレジットカード ポイント有効期限による失効ロスです。行動経済学における「現在バイアス(将来の利益より現在の快楽を優先する傾向)」により、貯めたポイントを使わずに放置し、年間で数千億円規模相当のポイントが失効していると試算されています。有効期限が1〜2年に設定されているポイントプログラムは、失効リスクを織り込んだ還元率であることを忘れてはなりません。
マイル高還元カードと2026年最新キャンペーンの賢い立ち回り
日常の買い物ポイントだけでなく、旅行や出張を視野に入れたマイル還元率 おすすめカードの需要も根強くあります。例えば「Marriott Bonvoy アメリカン・エキスプレス・プレミアム・カード」や「JALカード CLUB-Aゴールド」は、年会費こそ高額ですが、マイル換算還元率が実質1.25%〜1.5%相当に達し、特典航空券への交換レートを加味すれば1ポイントあたり2円〜5円以上の価値に化けます。
また、新規発行を検討する際は2026年最新 クレジットカード キャンペーンの入会特典を確実に回収することが肝要です。各社が競い合う大型キャンペーンでは、数ヶ月以内の一定利用額条件をクリアすることで、1万〜2万円相当のポイントが還元されます。固定費の支払いや大型家電の購入タイミングに合わせて発行するのが最大の攻略法です。

一般に知られていない盲点とネットの誤解
ネット上のランキング記事で頻繁に見られる誤解として、「還元率の端数計算方式の違い」が挙げられます。「月間利用総額」に対してポイントが付与されるカード(例:楽天カード、JCB CARD Wなど)と、「1会計ごと」に付与されるカードでは、同じ1.0%還元であっても月間で付与されるポイントに差が生じます。1回ごとの付与の場合、199円以下の端数が毎回切り捨てられるため、少額決済が多い人ほど実質還元率が0.8%前後に低下する現象が起きます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 高還元率カードの恩恵を最大化できる人
- コンビニ・ファストフード・特定ECサイトなど、支出の6割以上が特定の商業圏に集中している人
- 家計簿アプリ等で月々の支出を管理し、年会費やポイント有効期限を把握できる人
- メインカード(常時1%)とサブカード(特定店舗特化)の2枚を使い分ける労力を惜しまない人
▼ 単一カードの自動キャッシュバック等を検討すべき人
- ポイントの交換手続きや有効期限の管理が煩雑で、過去にポイントを失効させた経験がある人
- 経済圏を固定せず、日によって利用する店舗が完全にバラバラな人
- リボ払いや分割払いの金利手数料でポイント還元分以上の損失を出してしまうリスクがある人
【ポイント還元率が高いクレジットカード】に関するよくある質問(FAQ)
Q1:年会費を払ってでもゴールドカードにした方が還元率はお得ですか?
A1:年間決済額が100万円を超えるかどうかが分岐点です。「三井住友カード ゴールド(NL)」のように年間100万円の利用で翌年以降の年会費が永年無料になり、1万ポイントの継続特典が付くカードであれば、実質還元率は1.5%に跳ね上がります。年間100万円未満の場合は、年会費無料カードを複数使い分ける方が合理的です。
Q2:ポイント還元率が最も高い経済圏は結局どこですか?
A2:2026年現在、生活スタイルによって明確に分かれます。街中の飲食店・コンビニ中心なら「Vポイント(三井住友・Olive)」、楽天市場やふるさと納税を多用するなら「楽天経済圏」、Yahoo!ショッピングやPayPay街頭決済が多いなら「PayPay経済圏」が最強となります。
Q3:還元率改悪のニュースが多いですが、今から作っても損しませんか?
A3:改悪されるのは主に「公共料金」「税金納付」「他社電子マネーチャージ」などの例外項目です。日常のショッピング決済における基本還元率や特定提携店での高還元ルールは維持されているため、用途を見極めて利用すれば依然として現金払いより圧倒的にお得です。
まとめ:ライフスタイルに合わせた使い分けが資産防衛の鍵
2026年におけるクレジットカード選びは、単一の「最強カード」を追い求めるのではなく、自身のライフスタイルに適合した「常時1.0%のメインカード」+「特定店舗で5%以上のサブカード」という2枚持ち体制の構築が最も賢明な選択です。
決済方法を最適化するだけで、生活水準を落とすことなく年間数万円の可処分所得を生み出すことができます。派手な広告の数字に惑わされることなく、還元条件、端数計算、有効期限、利用動線を冷静に見極め、賢いキャッシュレス生活を確立してください。 (出典: ポイント 還元 率 クレジット カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
