消費税の使い道はどこへ消えた?社会保障の嘘と内訳の真実
買い物のたびにレシートへ刻まれる10%の消費税。日々の生活で重い負担を実感するなか、「消費税はすべて社会保障に使われているはずなのに、なぜ年金支給額は減り、医療費や介護保険料の自己負担は増え続けているのか?」という疑問を抱く人は少なくありません。ネット上では「消費税は社会保障に使われていない」「法人税減税の穴埋めに消えただけ」といった批判的な言説が絶えず飛び交っています。
私たちが納めた膨大な税金は、国の金庫の中でどのように仕分けられ、どこへ流れているのでしょうか。本稿では、財務省の公表データや予算構造の仕組みを徹底解剖し、消費税の使い道の内訳と「社会保障に使われていないという噂の真相」、さらには財政赤字の穴埋め疑惑まで、数字と制度の裏側をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税収約24.9兆円(国分+地方分計)は全額が「社会保障4経費(年金・医療・介護・少子化対策)」に割り当てられているが、社会保障費全体(約38兆円超)に対して約10兆円超が不足している。
- 要点2:「法人税の穴埋め」疑惑は、歳入全体で見た税収構造の変化による錯覚と財政赤字の補填(一般財源化の実質的な影響)が背景にあり、使途が特定されている法律上の規定とは異なる力学が働いている。
- 要点3:2026年最新の税制改正論議では、防衛財源や少子化対策をめぐる消費税減税の是非・使途の拡大が焦点となっており、感情論ではない制度構造の理解が不可欠である。
【2026年最新】消費税の使い道内訳と財務省公表データの実態
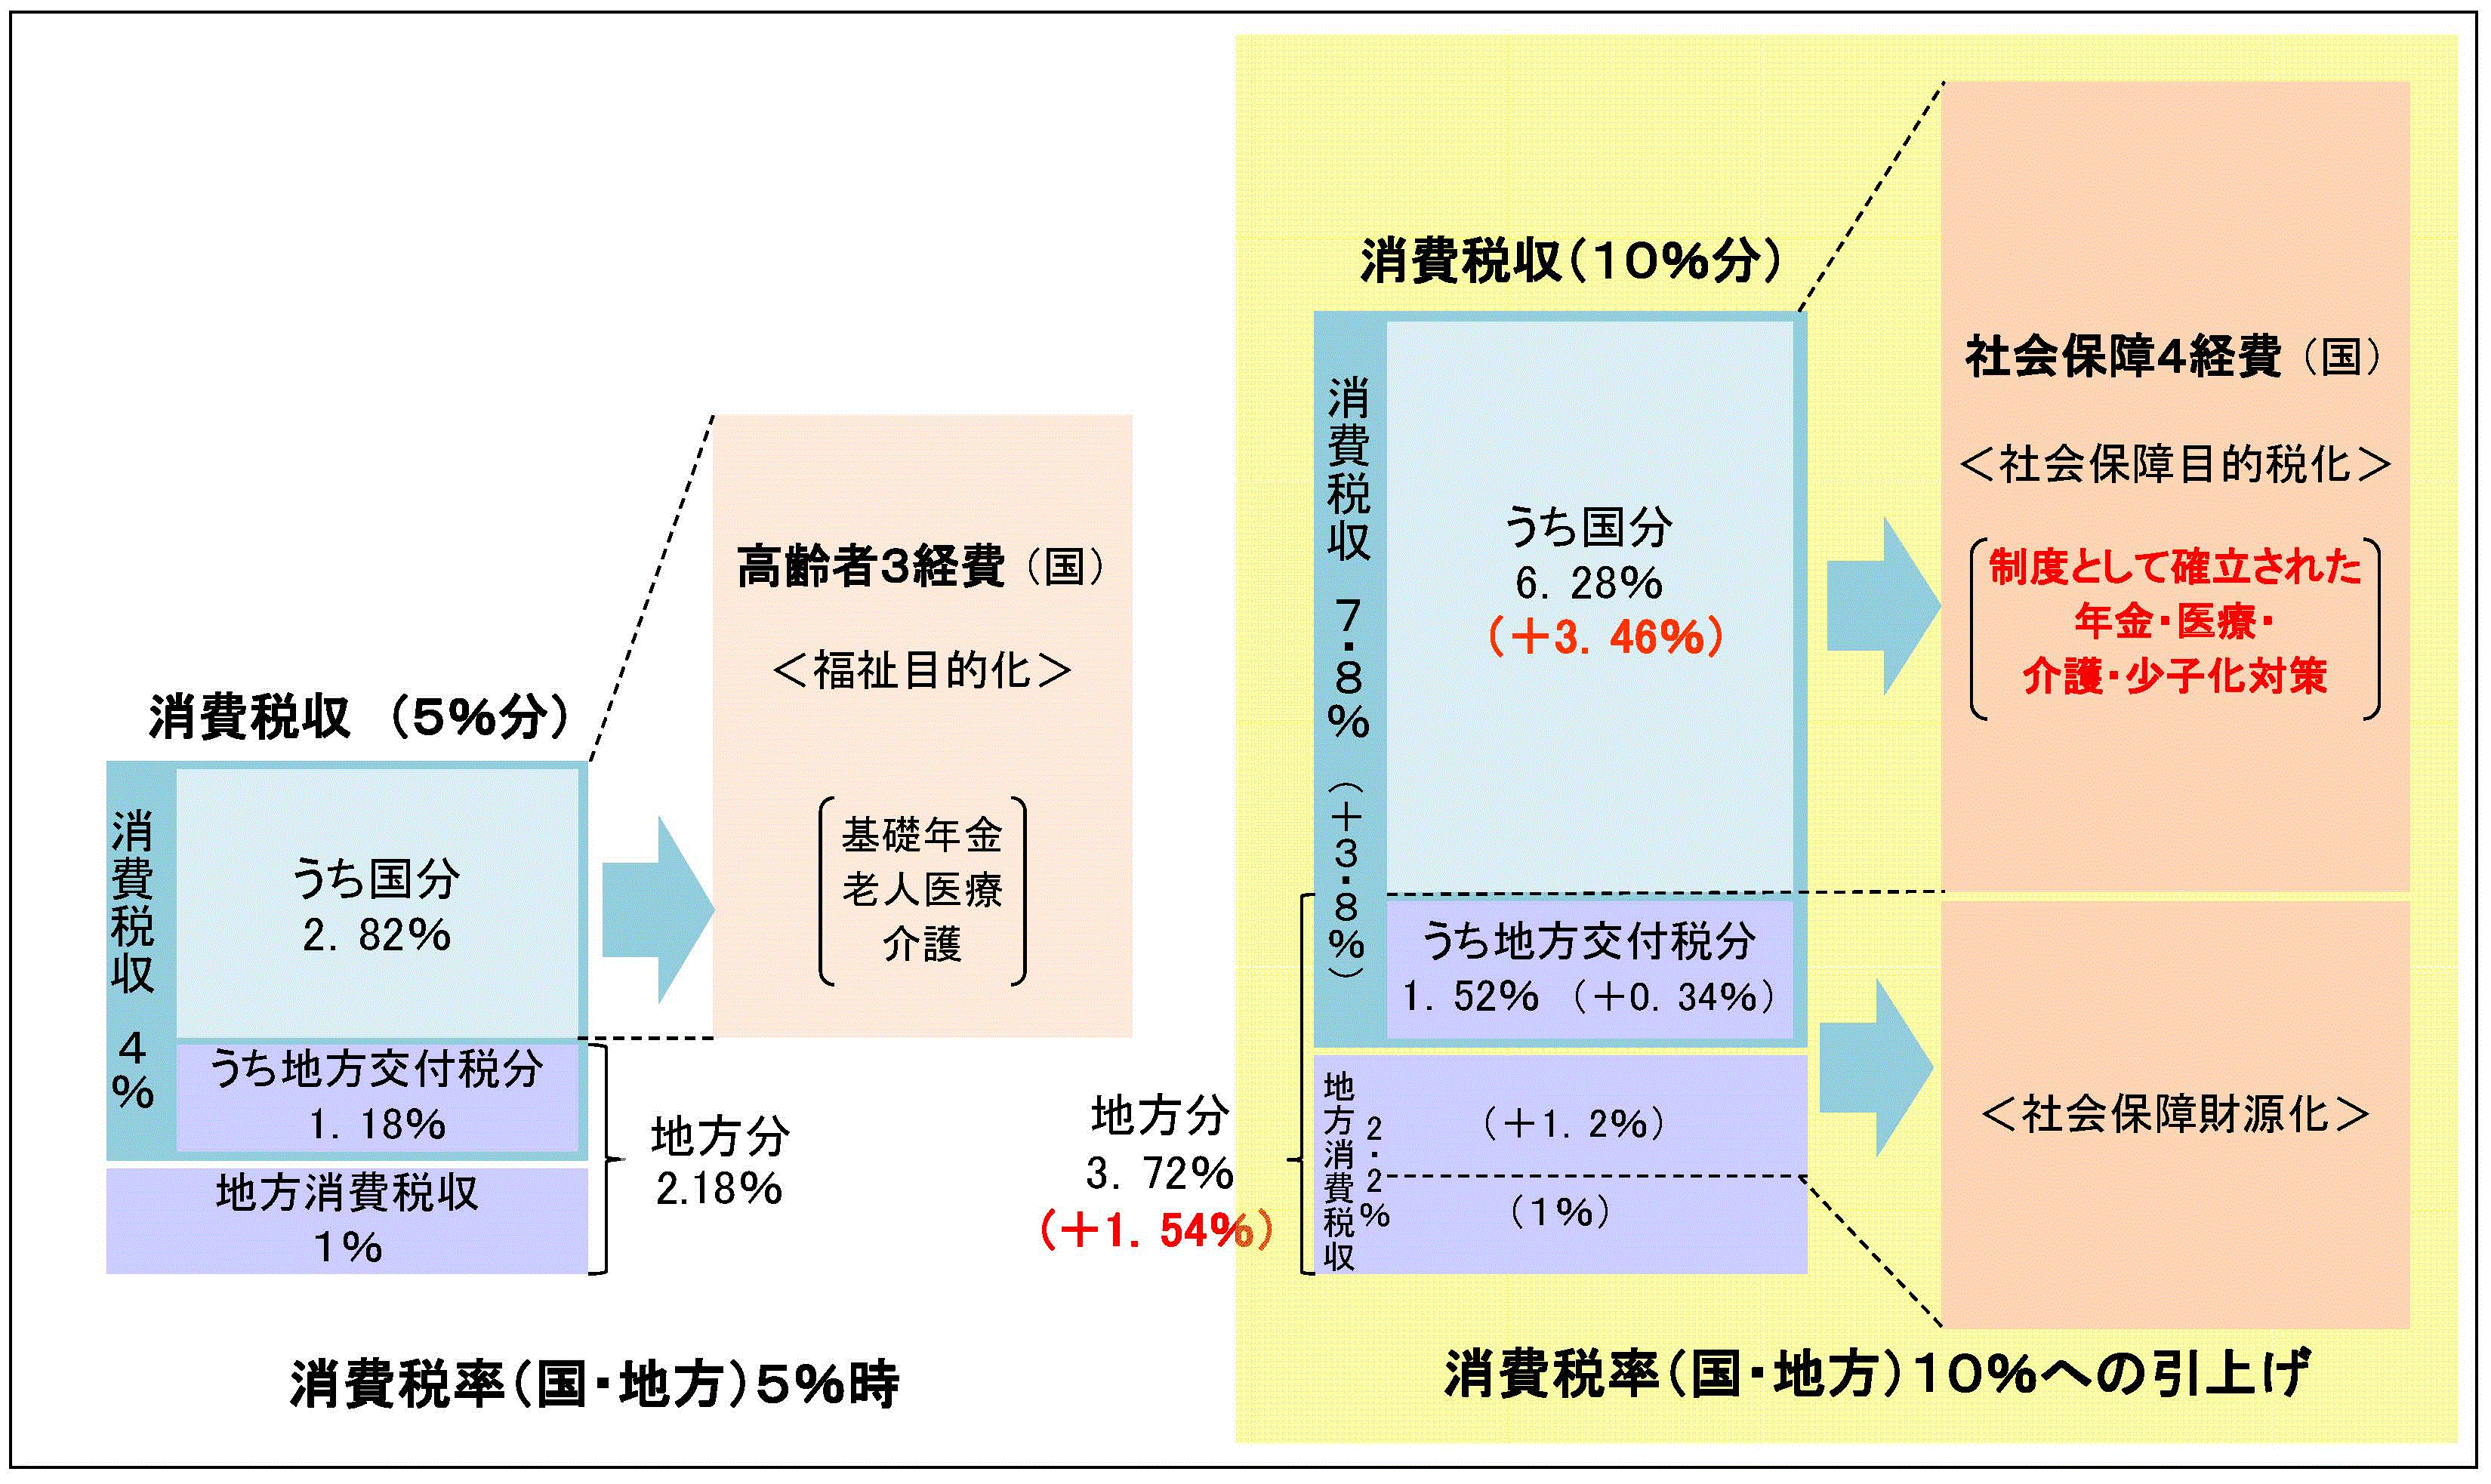
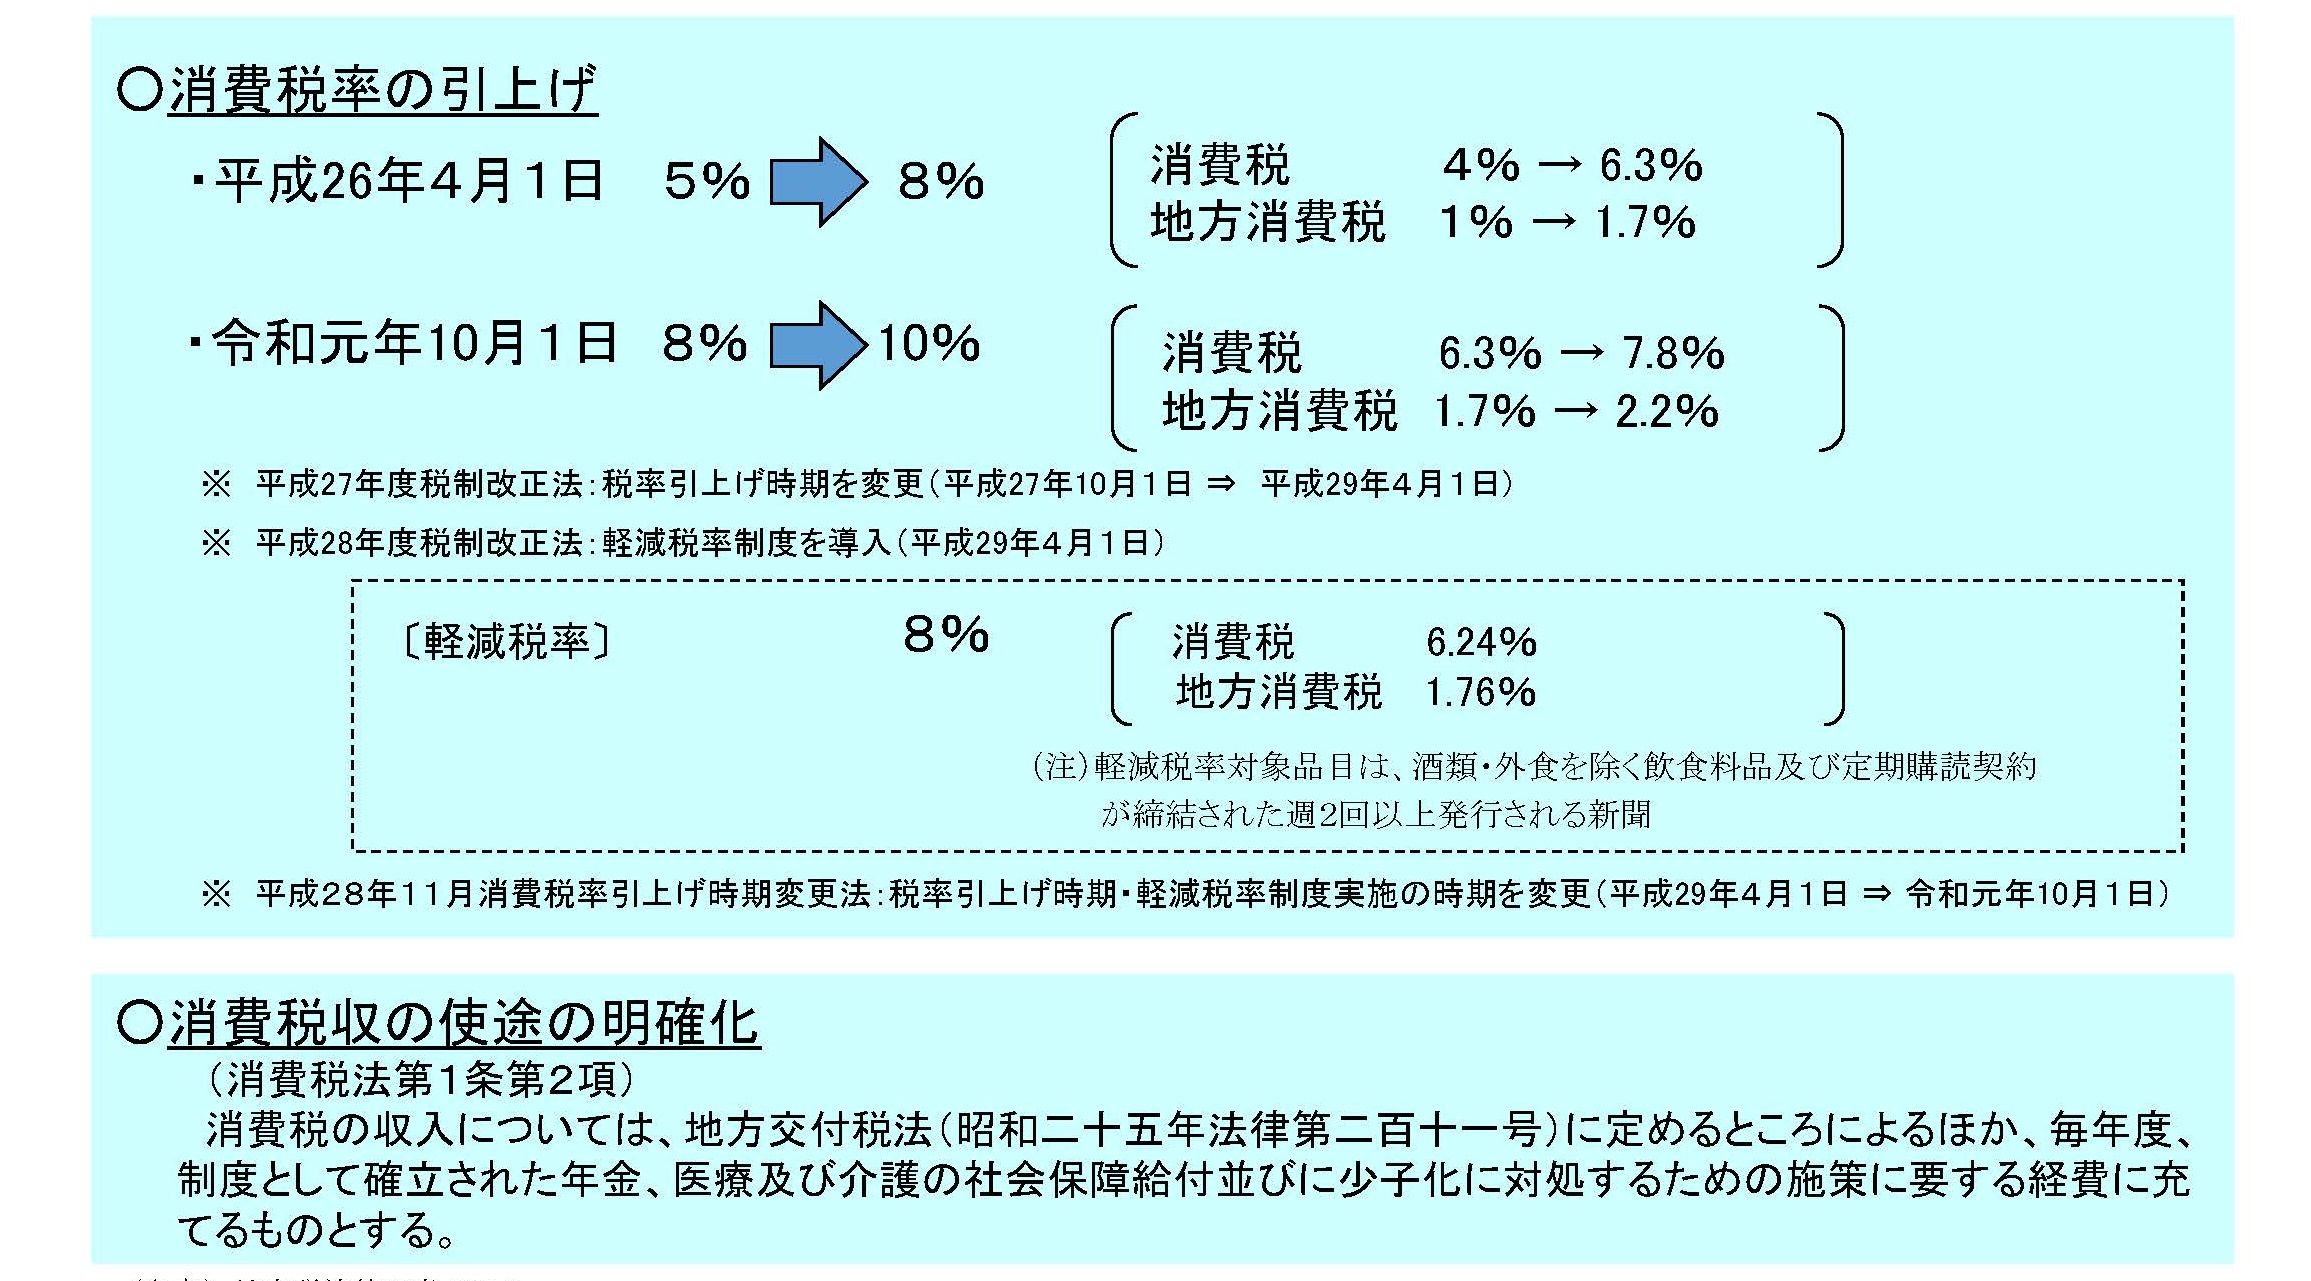
私たちが支払う消費税(標準税率10%・軽減税率8%)は、国の収入となる「国税(7.8%)」と自治体の収入となる「地方消費税(2.2%)」に分かれています。2026年度予算ベースにおいて、消費税収は国・地方合わせて約24.9兆円規模に達し、所得税や法人税を抜いて国の基幹税目の中で最大の柱となっています。
財務省の消費税使途に関する公表データによると、法律(財政法および地方税法)に基づき、国に入った消費税収の一般会計分は「社会保障4経費」と呼ばれる使途に100%充当されるルールになっています。
| 使途項目(社会保障4経費) | 具体的な支出内容・内訳 | 国の予算規模(目安) | 消費税収によるカバー率 |
|---|---|---|---|
| 年金(基礎年金国庫負担など) | 国民年金の国庫負担割合2分の1の維持、低年金者への給付金加算など | 約13兆円 | 全額充当しても不足 |
| 医療(高齢者医療費支援など) | 後期高齢者医療制度への公費投入、診療報酬の国費負担分 | 約12兆円 | 他の税収・国債で補填 |
| 介護(介護保険の公費負担) | 要介護認定者の給付費に対する国・自治体の公費支出分 | 約4兆円 | 支出増に追いつかず |
| 少子化対策(子ども・子育て支援) | 児童手当の拡充、保育所の無償化・受け入れ枠拡大、産後ケア拡充 | 約5兆円超 | 支援金制度等と併用 |
上の表が示すとおり、国の一般会計における社会保障関係費は毎年約38兆円を超えています。対して、消費税収から地方交付税繰入分などを差し引いた国分の財源は約20兆円前後にとどまります。つまり、「消費税の使い道」の現実は、社会保障の費用を賄うだけで完全に使い切られており、年間10兆円以上の不足分を他の税金や借金(新規国債発行)で埋め合わせているのが財政の真実です。
「消費税が社会保障に使われていない」噂の真相とカラクリ
では、なぜSNSや動画プラットフォーム、週刊誌などで「消費税が社会保障に使われているというのは嘘だ」「どこか別の場所に消えている」という言説が根強く支持されるのでしょうか。この疑惑が生まれる背景には、日本の国家財政における「一般会計と特別会計の違い」および「お金の色(使途の紐付け)」という会計構造の複雑さがあります。
一般会計と特別会計の複雑な資金移動
国民が直接目にする国の予算は「一般会計」ですが、年金や健康保険の保険料が集まり給付が行われる現場は「特別会計(年金特別会計など)」です。消費税収はいったん一般会計に入り、そこから特別会計へ「国庫負担金」という名目で繰り入れられます。この段階的な資金移動が外側から見えにくいため、「一般会計の中に埋もれて別の用途に消えているのではないか」という不信感を生む原因となっています。
「水槽の論理」:社会保障が増えても恩恵を実感できない心理
国家財政をひとつの大きな「水槽」に例えると分かりやすくなります。水槽の底には「社会保障費」という巨大な排出口があり、高齢化によってその穴は年々大きくなっています。そこへ消費税という水を注ぎ込んでも、既存の穴から流れ出るスピードが速すぎるため、水位(国民が実感するサービス水準)は上がりません。結果として国民目線では「税金だけ取られてサービスは改悪されている=嘘をつかれている」という心理的錯覚に陥るのです。
消費税の法人税穴埋め疑惑|過去30年の増税経緯と理由を検証
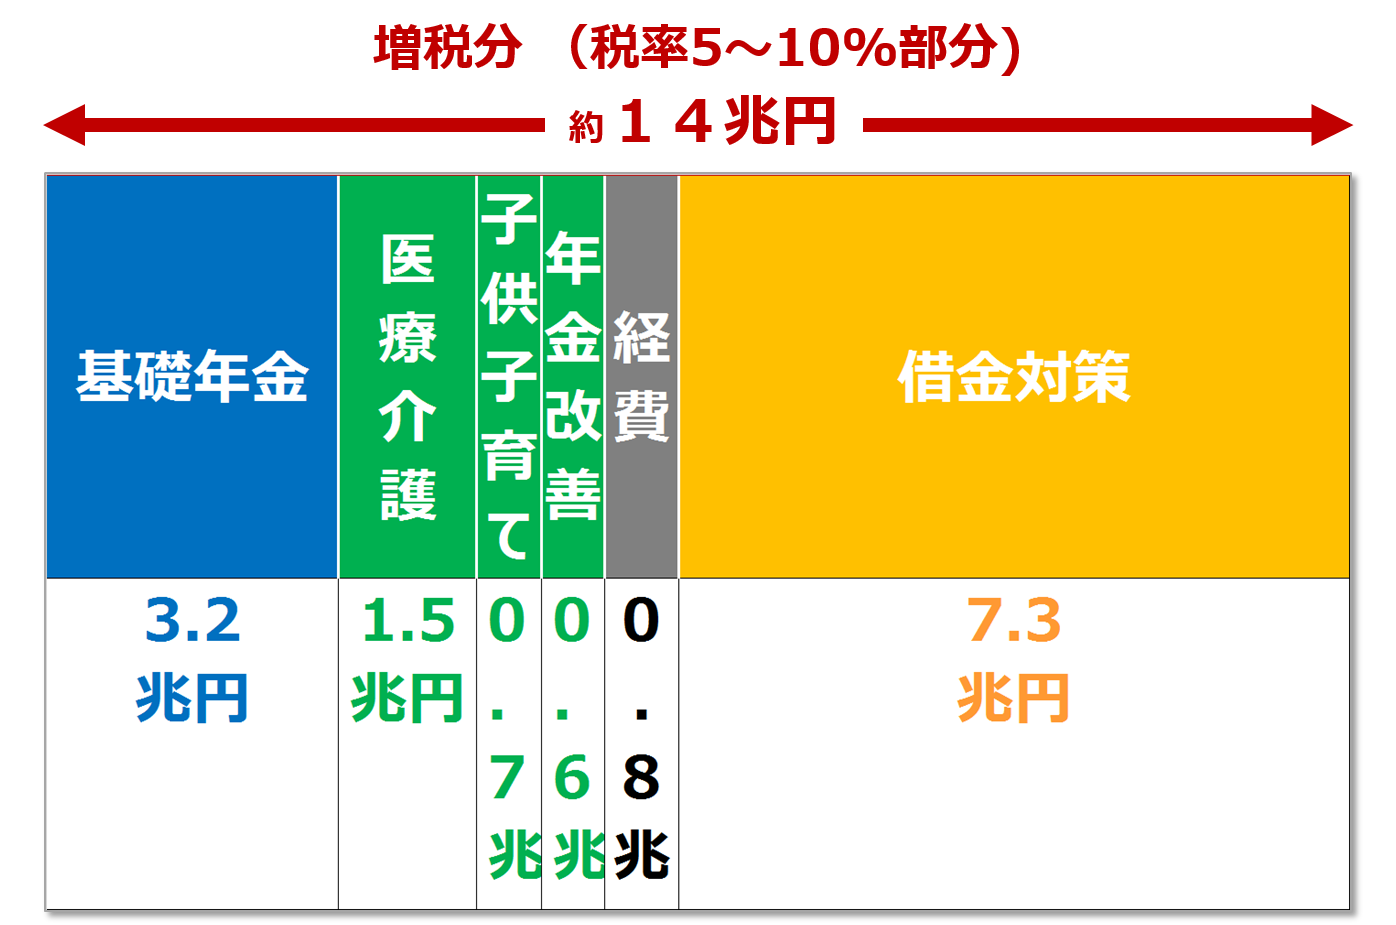
消費税を巡る最大の批判の一つが、「過去30年間の消費税増税は、大企業の法人税減税の穴埋めに使われただけではないか」という主張です。この言説の真偽を検証するためには、1989年の消費税導入(3%)から現在に至る税収構造の歴史的推移を振り返る必要があります。
日本の税収推移を長期データで確認すると、平成元年の導入以降、消費税収の累計額の増加と、法人税収・所得税収の減少累計額がほぼ重なり合うグラフが存在します。かつて税収の主役だった法人税率は、国際競争力の維持や経済活性化を名目に、ピーク時の40%超から段階的に20%台(実効税率約29.74%)まで引き下げられました。
経済学者や税制調査会の分析によると、この現象には2つの側面が存在します:
- 政策的意図(直間比率の是正):少子高齢化で現役世代の所得税負担が過大になるのを防ぐため、景気変動に左右されやすい法人税から、安定的に広く薄く集められる消費税へシフトさせる「直間比率の是正」という大義名分があった。
- 結果として生じた穴埋め効果:意図的であったかどうかにかかわらず、法人税や所得税の減税によって生じた数兆〜十数兆円規模の税収減を、消費税収の伸びが下支えして国の財政破綻を防いだことは紛れもない事実である。
財務省は「消費税収は法的に社会保障に全額充てられている」と説明しますが、歳入全体を俯瞰すれば、「消費税が増えた分、直接税の減税余地が生まれ、財政赤字の拡大を抑制した」という実質的な穴埋め構造を否定することは困難です。
一般財源化論争と少子化対策財源|2026年最新の税制改正動向
2026年現在、消費税の使途をめぐっては「社会保障4経費への限定を解除し、一般財源化すべきか」「防衛費や少子化対策へ柔軟に使うべきか」という新たな論争が巻き起こっています。
一般財源化のメリットとデメリット
消費税を「社会保障専用の目的税的扱い」から「使途を限定しない一般財源」に戻すべきだとする意見と、反対派の論理は激しく対立しています。
- 一般財源化のメリット:急速に需要が高まる防衛力の強化、激甚化する自然災害への国土強靭化インフラ投資、脱炭素社会に向けた投資など、時代の急変に応じて機動的に国家予算を配分できる。
- 一般財源化のデメリット:「社会保障のために」と国民に負担を強いてきた増税の正当性が完全に崩壊し、政治家の利権や無駄な公共事業へ予算が流用されるリスクが高まる。
少子化対策財源と消費税減税の反対理由
政府が進める「異次元の少子化対策」の財源確保策として、一時は消費税のさらなる引き上げも取り沙汰されましたが、世論の猛反発を受けて見送られ、代わりに医療保険料に上乗せして徴収する「子ども・子育て支援金制度」が導入されました。しかし、これも「実質的な子育て増税」「隠れ消費税」との批判を浴びています。
野党や一部の有識者が主張する「食料品の消費税ゼロ化」や「一律5%への消費税減税」に対して、政府・財務省が頑なに反対する理由は明確です。消費税を1%引き下げると約2.5兆〜2.8兆円の安定財源が消失し、ただでさえ不足している年金や医療給付のカット、あるいは超巨額の国債発行による金利急騰を招く危険があるためです。
【実態検証】利用者の生の声と家計現場で見えたリアル
実際の家計の現場では、消費税の使い道についてどのような声が上がっているのでしょうか。SNS(Xや知恵袋)に寄せられた国民の本音と実態調査を検証すると、制度への根深い不信感が浮かび上がります。
「物価高で毎月の食費と光熱費が跳ね上がっているのに、軽減税率8%ですら家計を圧迫する」「『社会保障のため』と言われながら、親の介護保険の自己負担割合は1割から2割、3割へと引き上げられ、自分の将来の年金受給開始年齢は70歳に引き延ばされそうだ」といった悲痛な叫びが日常的に投稿されています。
ファイナンシャルプランナーへの相談事例でも、「消費税が何に使われているのか納得できないまま、実質賃金が追いつかず手取りが減り続けている」という相談が急増しています。国民が求めているのは、お題目の「使途説明」ではなく、支払った税金に見合う「生活の安心とセーフティネットの充実」という目に見える実感です。
【プロの結論】情報リテラシーとして持つべき税と財政の判断基準
私たちは、感情的な「消費税悪玉論」や「政府の陰謀論」に安易に流されるべきではありません。同時に、政府が掲げる「すべて社会保障のために使われています」という説明を鵜呑みにするのも危険です。有権者として持つべき客観的な視点は以下の通りです:
- 多角的な検証眼を持つべき人:「法律上の使途(社会保障4経費)」と「国家財政全体の帳尻合わせ(法人税減税や国債償還の下支え)」を峻別し、政策提言や選挙公約の実現可能性を冷静に見極める力が必要です。
- 短絡的な言説に注意すべき人:「消費税を廃止すればすべて解決する」「消費税を上げれば社会保障は完璧になる」という極端な二元論を疑い、社会保障費が毎年約5,000億円ペースで自然増し続ける超高齢社会の人口動態リスクを直視する必要があります。
【消費税の使い道】に関するよくある質問(FAQ)
Q1:消費税の使い道は、レシートに書いてある税金すべてが国に行くのですか?
A1:いいえ、すべてが国に行くわけではありません。標準税率10%のうち「7.8%が国税(消費税)」、「2.2%が地方税(地方消費税)」に分割されます。地方消費税は各都道府県・市区町村の自治体へ配分され、地域の社会保障や行政サービスを支える財源として使われています。
Q2:消費税は将来的に15%や20%へ増税される可能性はありますか?
A2:現時点で政府が公式に増税を決定した事実はありません。しかし、団塊ジュニア世代が高齢者となる2040年に向けて医療・介護費用が天文学的に膨らむため、OECD(経済協力開発機構)や国際通貨基金(IMF)などは日本に対して段階的な消費税率引き上げを提言しており、中長期的な増税論議が再燃する可能性は極めて高いと考えられます。
Q3:なぜヨーロッパ諸国の消費税(付加価値税)は20%前後なのに国民の不満が少ないのですか?
A3:北欧諸国(スウェーデンやデンマークなど)は税率が25%前後と高いものの、大学までの教育費完全無償化、医療費の自己負担上限の低さ、手厚い年金など、「高福祉・高負担」の還元実感が極めて高いためです。対して日本は「中福祉・中負担」から「中福祉・重負担」へ移行しつつあり、給付と負担のバランスに対する納得感が得られにくい構造になっています。
まとめ:今後の動向と失敗しないための判断基準
消費税の使い道をめぐる議論の本質は、「誰が、どれだけの負担を背負い、どのような社会保障制度を次世代に残すのか」という国家の設計図そのものです。国が公表する「社会保障4経費への充当」という内訳データは制度的に真実ですが、財政赤字の穴埋めや他税目の減税影響を含んだ巨視的な実態もまた紛れもない事実です。
私たちが毎日支払う消費税の一円一円がどこへ向かっているのかを正しく把握し、単なる増税反対・賛成の枠を超えて、税金の使い道と政治の決定を監視し続ける姿勢が今まさに求められています。 (出典: 消費 税 の 使い道(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
