子ども子育て支援金は実質増税?年収別負担額と手取りへの影響を徹底解剖
少子化対策の抜本的な財源確保を目的に創設された「子ども・子育て支援金制度」。国会審議の段階から「実質的な増税ではないか」と激しい世論の反発を招き、家計へのダイレクトな影響を懸念する声が今なお止まりません。毎月の給与明細から引かれる公的負担が着実に増えるなか、私たちの生活防衛はどうあるべきなのでしょうか。
こども家庭庁が主導する子ども・子育て支援法等改正案の成立を経て、いよいよ制度の本格運用に向けたカウントダウンが進んでいます。本稿では、制度の正確な仕組み、医療保険を通じた徴収スケジュール、年収別の月額負担試算、そして児童手当の拡充など還元策とのバランスを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子ども子育て支援金制度は公的医療保険に上乗せして徴収され、年収に応じて毎月数百円から千円超の手取り減少が発生する。
- 要点2:政府は「社会保障改革による歳出削減で実質的な追加負担はない」と説明する一方、国民目線では可処分所得を削る「実質増税」との批判が根強い。
- 要点3:高校生までの児童手当拡充や所得制限撤廃の恩恵を受ける子育て世帯がある一方で、単身者や子育て終了世代は負担増のみを背負う構造的格差が浮き彫りになっている。
【2026年最新】子ども子育て支援金制度はいつから導入されるのか?
少子化トレンドの反転を掲げて策定された子ども子育て支援制度において、最大の焦点となってきたのが財源の拠出開始時期です。関連法案の可決により、公的医療保険料(健康保険、共済組合、国民健康保険、後期高齢者医療制度)への上乗せという形で、2026年4月から段階的な徴収がスタートする枠組みが確定しました。
制度設計では初年度から満額を徴収するのではなく、2026年度から2028年度にかけて段階的に拠出総額を引き上げる方針が採られています。初年度の総額およそ6,000億円規模からスタートし、2028年度には最大目標である1兆円規模に到達する見込みです。加入する医療保険の種類(被用者保険か国保か)によって按分比率は異なるものの、現役世代を中心に毎月の給与天引き額が段階的に膨らんでいきます。

「実質増税」と批判が殺到する決定的な理由と社会保険料のカラクリ
国会論戦や各種世論調査で「実質増税」と痛烈に批判される最大の理由は、「税金」ではなく「社会保険料」に上乗せして徴収する手法そのものにあります。税金の新設であれば国税審議や明確な法制上の増税手続きが必要となり、政治的な反発が極めて大きくなります。一方、社会保険料への上乗せは給与からの源泉徴収に紛れ込ませやすく、国民の「痛税感」を覆い隠すステルス負担増になりやすいと指摘されています。
政府側は「医療・介護分野の徹底した歳出改革を行い、国民負担率を上昇させないため実質負担はゼロ」という論理を展開してきました。しかし、これは「本来行われるべき歳出改革で下がるはずだった保険料率を据え置き、その浮いた枠で支援金を徴収する」という論理のすり替えに過ぎません。現場のビジネスパーソンや家計を預かる生活者から見れば、「手取りの実額が確実に減る」という客観的事実に変わりはなく、これがSNSや街頭インタビューで広がる不信感の根本原因です。
【試算データ公開】子ども子育て支援金の年収別負担額と手取りへの影響
こども家庭庁が公表した試算データをもとに、被用者保険(会社員・公務員など)における年収別の月額負担額を整理しました。事業主折半(会社側が半分負担)を考慮した本人の実質的な給与天引き額は以下のようになります。
| 額面年収の目安 | 2026年度(導入初期・月額) | 2028年度(本格導入時・月額) | 年間負担増と手取りへの影響 |
|---|---|---|---|
| 年収300万円 | 約250円 | 約400円 | 年額約4,800円減。食費1〜2回分の目減り |
| 年収500万円 | 約400円 | 約700円 | 年額約8,400円減。固定費の見直しが必須 |
| 年収700万円 | 約600円 | 約1,000円 | 年額約12,000円減。月1,000円超の継続負担 |
| 年収1,000万円 | 約950円 | 約1,650円 | 年額約20,000円減。高所得層ほど負担が重層化 |
※上記は被用者保険(大企業健保・協会けんぽ)の平均的な加入者をモデルにした概算試算です。加入する保険組合の財政状況やボーナス比率によって実際の天引き額は前後します。
【実態検証】給付と負担のアンバランス|誰が得をして誰が損をするのか?
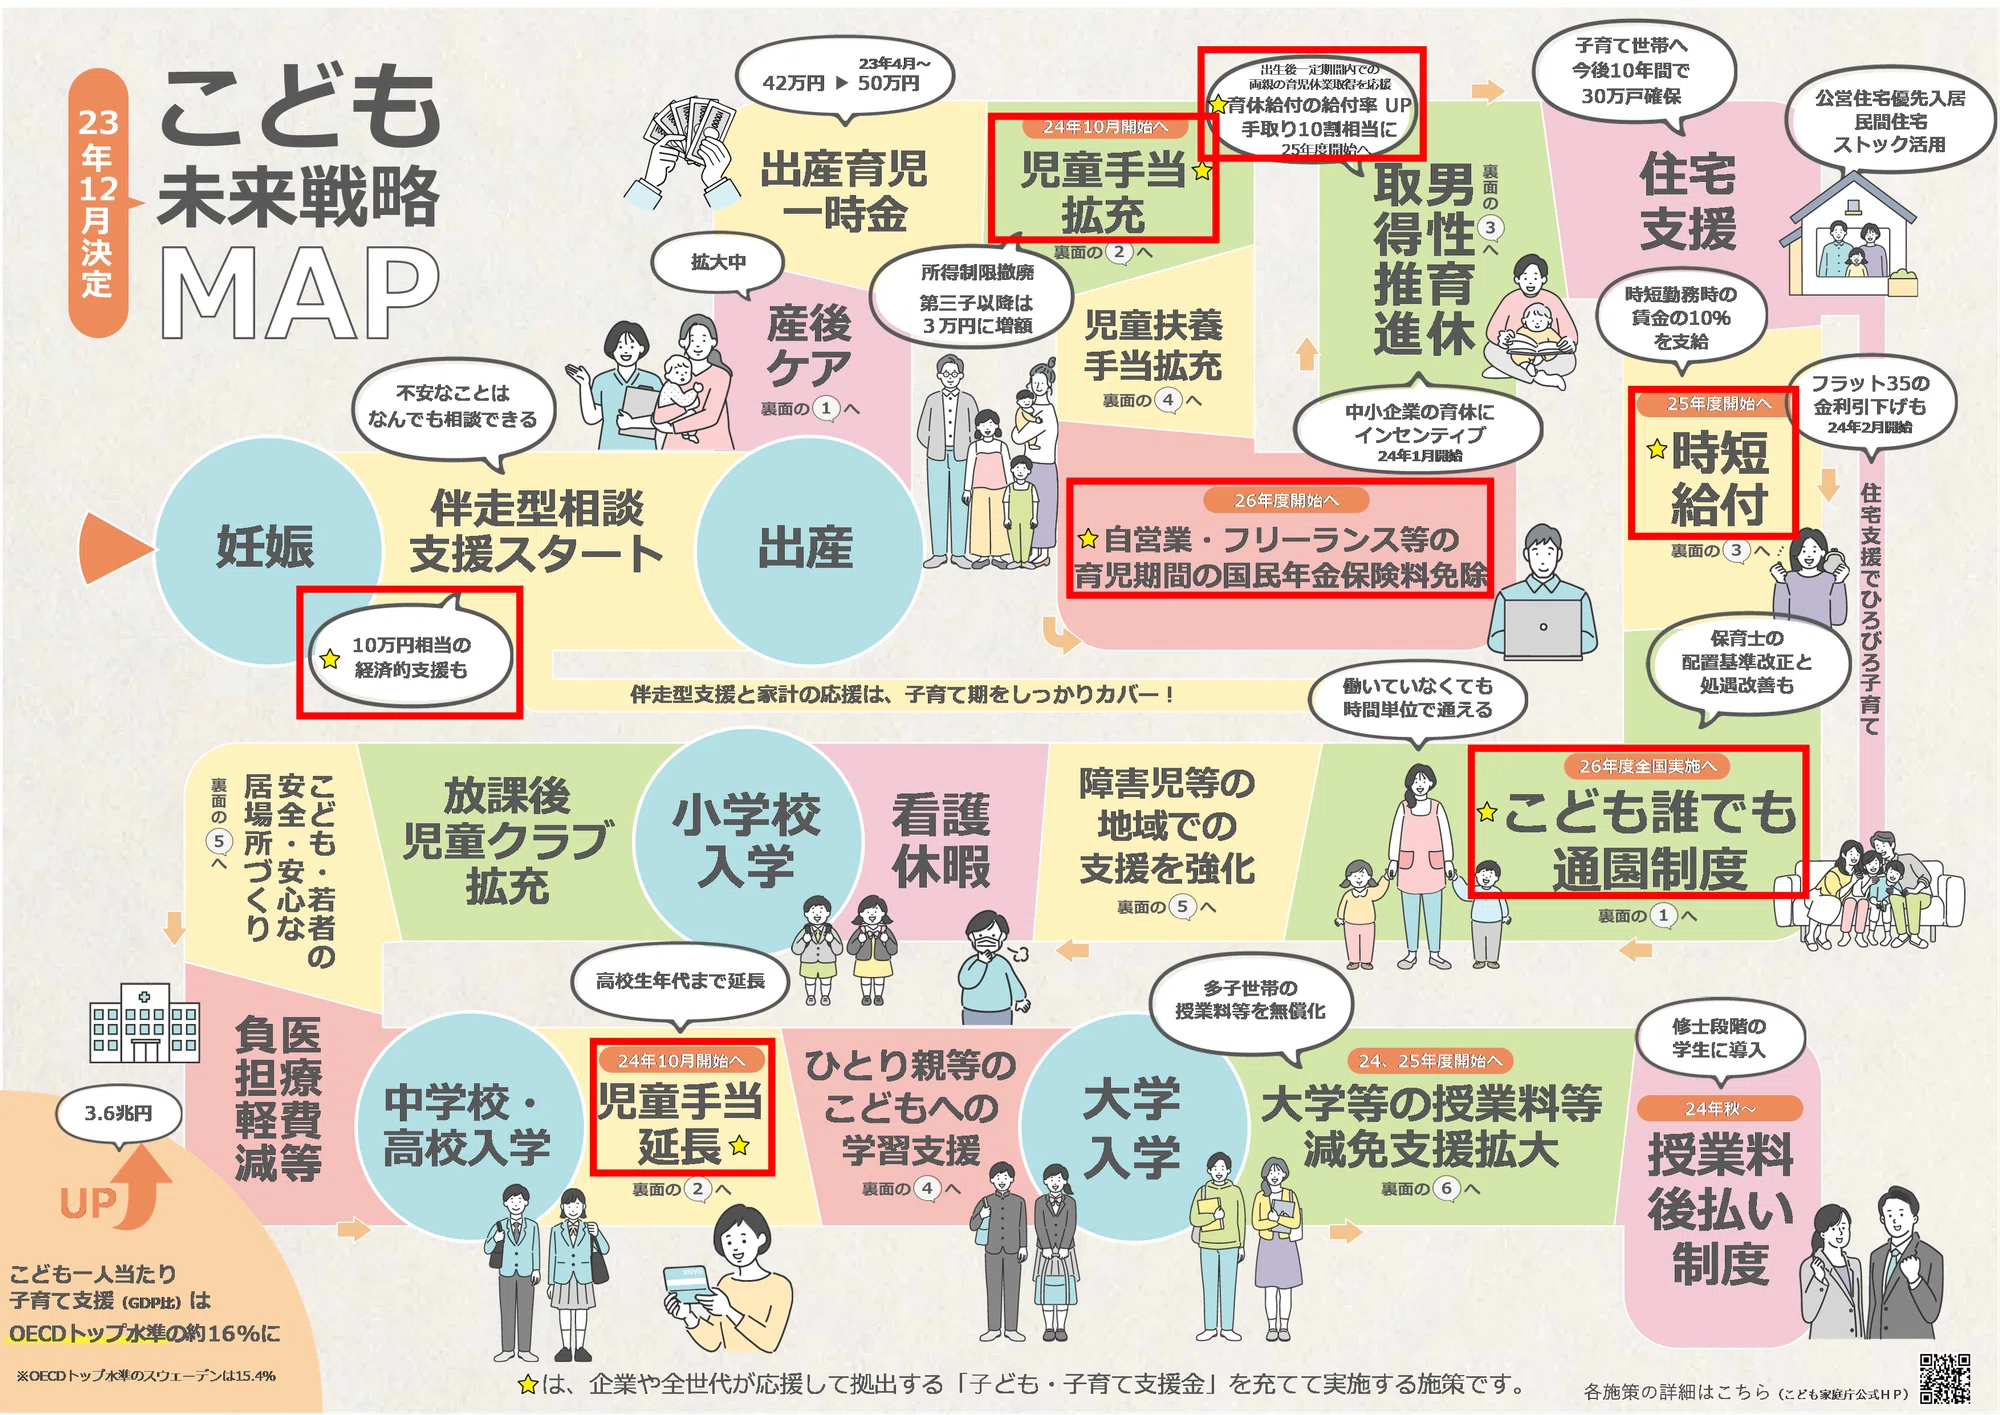
集められた財源は、主に児童手当の拡充(所得制限の完全撤廃・高校生年代までの支給期間延長・第3子以降の加算増額)や、親の就労要件を問わず保育所を利用できる「こども誰でも通園制度」の創設などに充てられます。
ここで生じるのが世帯類型による強烈な損得格差です。現役の子育て世帯、とりわけ高校生以下の子どもを複数人抱える世帯にとっては、支援金の負担(月額数百〜千円程度)を遥かに上回る児童手当(月額1万〜3万円規模)が支給されるため、家計収支は大幅にプラスとなります。
一方、独身者、子どもを持たない夫婦、すでに子どもが独立したシニア世代にとっては、還元される給付が一切ないまま、医療保険料の上乗せ負担だけを一方的に強いられる構図となります。「社会全体で次世代を支える」という大義名分があるものの、物価高に苦しむ単身現役世代からは「独身税ではないか」「手取りが減り続けて将来の結婚資金すら貯まらない」という切実な悲鳴が上がっています。
一般に知られていない盲点とネットの誤解
ネット上やSNSでは様々な憶測が飛び交っていますが、制度を正しく理解するために押さえておくべき盲点が2点存在します。
第1に、「全世代一律500円前後のワンコイン負担で済む」という初期報道の誤解です。当初メディアで報じられた「平均月額約450〜500円」という数値は、低所得者や年金受給者、子どもを含む全加入者を単純平均した極めてマイルドな数字でした。前述の試算表が示す通り、現役の共働き世帯や平均年収以上の会社員であれば、本格導入時には月額1,000円〜2,000円近くの負担が発生します。
第2に、「自営業者(国民健康保険)は関係ない」という誤認です。自営業者やフリーランスが加入する国民健康保険、ならびに75歳以上の後期高齢者医療制度からも同様に支援金が徴収されます。国保の場合は前年の所得や自治体の算定基準に応じて賦課されるため、決して免除されるわけではありません。
【プロの結論】政策の構造的リスクと家計防衛の判断基準
社会保障論の観点から見れば、社会保険は本来「病気やケガのリスクに備える相互扶助」として設計された制度です。そこに「少子化対策という純粋な国家政策の財源」を混入させる手法は、社会保険の原則を歪める構造的リスクを抱えています。
私たち国民が取るべき現実的な家計防衛の判断基準は極めて明快です。
【恩恵を最大化できる世帯】
未就学児〜高校生の子どもがいる世帯は、児童手当の拡充や保育サービスを漏れなく申請・活用し、浮いた手当を消費に回すのではなく、子どもの将来の教育資金(新NISA等を活用した長期積立)へ確実にプールすることが賢明です。
【負担増への自衛が必須となる世帯】
単身者や子育て終了世帯は、今後も続く社会保険料の漸増を見越して、民間保険の過剰な特約見直しや固定通信費の削減など、月額2,000〜3,000円単位の固定費削減を先回りして実行し、可処分所得の防衛ラインを固める姿勢が不可欠です。

【子ども 子育て 支援 金】に関するよくある質問(FAQ)
Q1:子ども子育て支援金の徴収はいつから始まり、毎月の給料からどうやって引かれますか?
A1:2026年4月から徴収が開始されます。会社員や公務員の場合、勤務先から支給される毎月の給与明細において、健康保険料の項目に合算される形で自動的に天引きされます。
Q2:年収600万円の会社員ですが、毎月いくら負担が増えますか?
A2:制度導入当初(2026年度)は月額約500円程度ですが、満額徴収となる2028年度以降は月額およそ800円〜900円前後の手取り減少が見込まれます。ボーナス時にも賞与額に応じた支援金が天引きされます。
Q3:子どもがいない独身者や高齢者も支払わなければならないのですか?
A3:はい。子ども子育て支援金は公的医療保険の加入者全員から徴収される仕組みのため、独身者、子どもがいない世帯、年金生活の後期高齢者であっても例外なく負担が求められます。
まとめ:今後の動向と失敗しないための判断基準
子ども子育て支援金制度は、少子化という国難に対処するための財源確保策としてスタートを切ります。しかし、医療保険への上乗せという徴収形態は、現役世代の手取りを確実に侵食し、実質的な国民負担増をもたらします。
給付対象となる子育て世帯は拡充された手当を賢く資産形成に結びつけ、負担増のみを受ける世帯は家計の固定費を徹底的にスリム化する――制度の施行時期と具体的な負担額を正しく把握し、受け身にならず自発的な生活防衛策を講じることが重要です。 (出典: 子ども 子育て 支援 金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
