年末調整の基礎控除申告書で大損?2026年最新の書き方と落とし穴
毎年秋から初冬にかけて、全国のオフィスや現場で配られる年末調整の書類。細かなマス目と難解な税金用語がびっしりと並ぶ用紙を前に、ため息をついた経験がある方は少なくないはずです。とりわけ「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」という長大な名称の書類は、2020年の抜本的な様式変更以降、年を追うごとに記入欄の複雑さが増しています。
「会社員だから適当に丸をつけて出せば総務がやってくれるだろう」「独身だから関係ないはず」とタカをくくっていると、翌年1月の給与明細を見て手取りの激減に青ざめることになりかねません。国税庁が公表する最新の税制指針やマネーフォワード等の給与計算データをもとに、複雑化した申告書の落とし穴と正しい所得計算の手順を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除申告書を未提出または不備のまま放置すると、基礎控除額48万円が適用されず、翌年の所得税・住民税が数万〜十数万円跳ね上がるリスクがある。
- 要点2:「収入金額」と「合計所得金額」の混同が最大の誤認ポイントであり、あなたの本年中の合計所得金額の見積額を正確に逆算して判定区分を確定させる必要がある。
- 要点3:年末調整の基礎控除申告書(2026年最新)では、税制改正に伴う控除額の特例措置や所得金額調整控除の適用判定など、見落としがちな変更点への適正な対処が必須となる。
【真相解明】年末調整の基礎控除申告書を適当に出すと大損する決定的な理由
「年末調整の書類なんて、名前と住所だけ書いて出せば自動的に計算されるのでは?」という思い込みは、現行制度において極めて危険な誤解です。国税庁の「No.1199 基礎控除」の法令基準によると、基礎控除は合計所得金額に応じて控除額が段階的に減額され、2,500万円を超えると控除額がゼロになる仕組みが定着しています。つまり、申告書は「私は基礎控除を受ける権利がある所得水準です」と自ら国と会社へ法的に宣誓する書類なのです。
もしこの申告書を提出しなかった場合、あるいは判定欄を空欄のまま放置して総務側の確認から漏れてしまった場合、勤務先は法令上、基礎控除を適用せずに税額を計算せざるを得ません。本来であれば無条件に差し引かれるはずの基礎控除額48万円(住民税は43万円)が消失するため、課税所得がそのまま48万円跳ね上がります。所得税率が10%の会社員であれば、所得税と住民税を合わせて約9万円以上もの過大課税が発生し、12月や1月の給与手取りが大幅に削られる結果を招きます。
「会社が良しなに処理してくれる」という過信は捨てなければなりません。年末調整は個人の申告義務を会社が代行しているに過ぎず、書類に記載がない控除を勤務先が勝手に推測して適用することは法的に禁じられているからです。
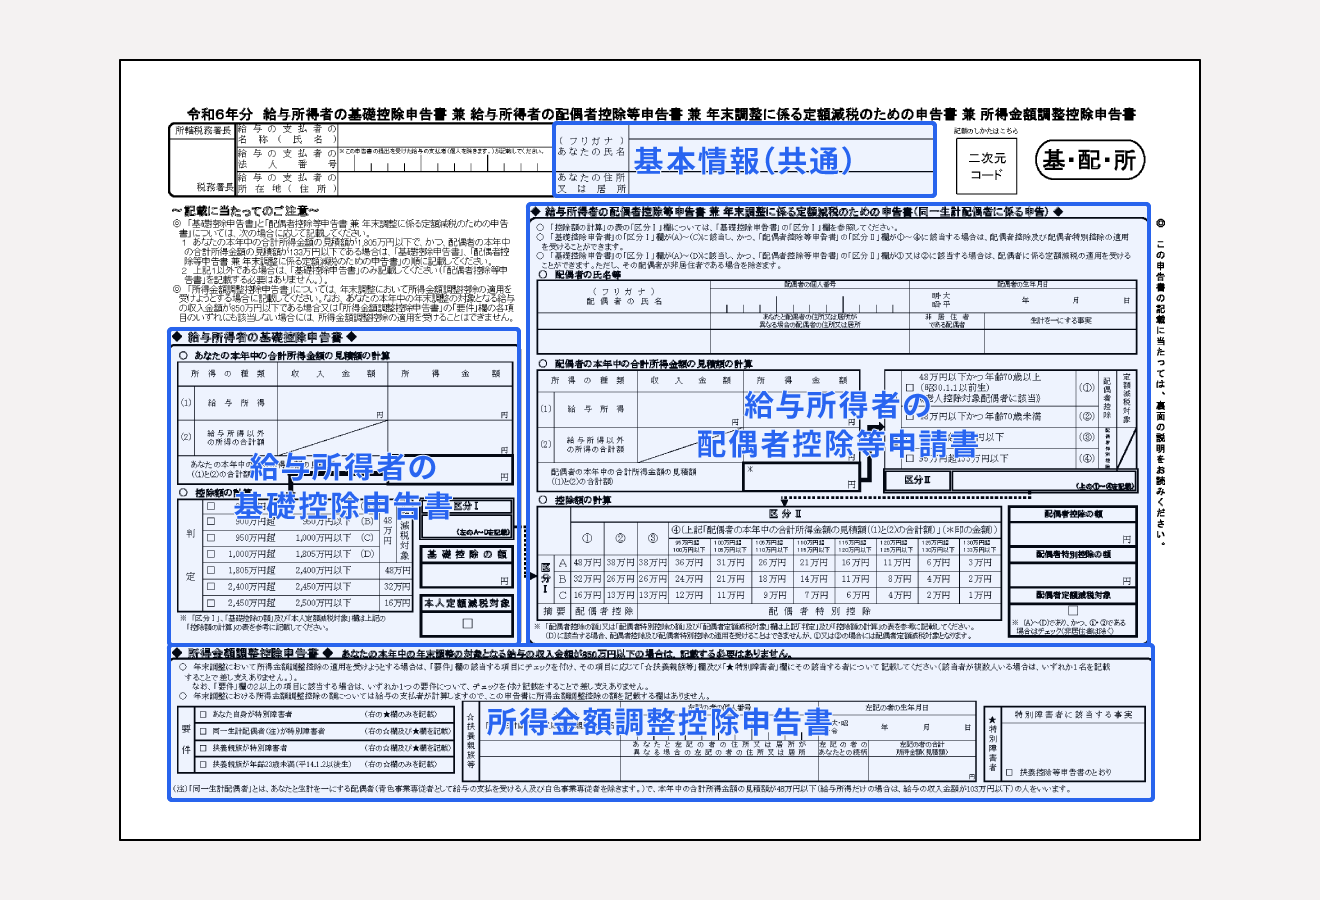
【2026年最新】基礎控除申告書の書き方と「給与所得の計算」完全ステップ
申告書の中心部に位置する「給与所得者の基礎控除申告書」エリアを攻略する鍵は、基礎控除申告書における給与所得の計算のロジックを把握することです。多くの人が「年収」と「所得」の違いを曖昧にしたまま記入し、金額の不一致で差し戻しを受けています。
書類の作成は、以下の論理的ステップに沿って進めることでミスを完全に防ぐことができます。
ステップ1:本年中の給与収入の見積額を算出する
1月から12月までに支給される「総支給額(額面年収)」を合算します。手取り額ではなく、基本給、残業代、各種手当、ボーナスを含む「税引き前の総額」です。12月の給与が未確定の場合は、直近の給与明細をもとに見込み額を推計して記入します。
ステップ2:給与所得控除を差し引いて「所得金額」を導く
用紙の裏面やガイドラインに記載された「給与所得控除の計算表」を参照し、収入金額から控除額を差し引きます。例えば、年間収入の見積額が500万円の場合、給与所得控除額は「500万円 × 20% + 44万円 = 144万円」となり、所得金額は「500万円 - 144万円 = 356万円」と算出されます。
ステップ3:「あなたの本年中の合計所得金額の見積額」を確定する
副業や不動産所得、一時所得などが一切ない会社員であれば、ステップ2で算出した金額がそのままあなたの本年中の合計所得金額の見積額となります。配当や雑所得がある場合はそれらを合算した数値を書き入れます。
ステップ4:控除額の計算判定と区分のチェック
導き出した合計所得金額をもとに判定欄(A〜Cなど)を選択します。所得金額が900万円以下(給与年収1,095万円以下)であれば、判定は最上位区分となり、満額の基礎控除額が適用されます。最後に「控除額の計算」欄の金額(48万円など該当する額)を記入して完了です。
【パターン別】年末調整の基礎控除申告書・見本記入例(独身・共働き・パートアルバイト)
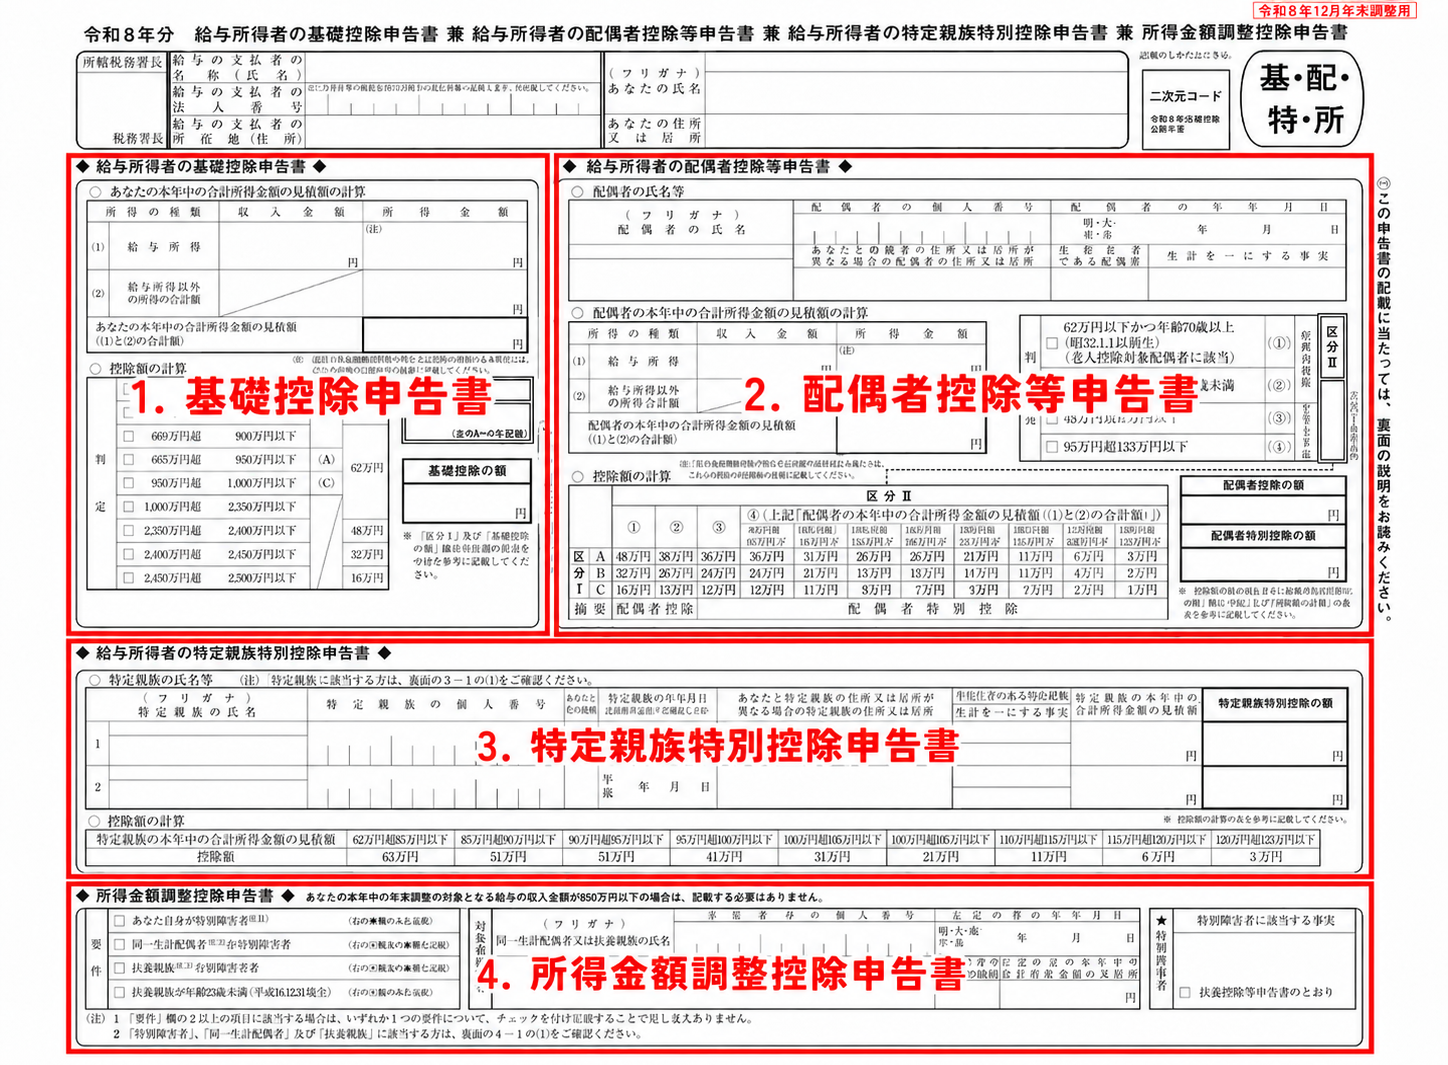
現在配布されている用紙は「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」という1枚の統合様式(兼用用紙)になっています。自身の世帯状況に応じた基礎控除申告書の書き方を整理しました。
① 独身者の場合(基礎控除申告書の独身向け記入例)
独身の方や扶養家族がいない単身者は、用紙の左半分から中央にある「給与所得者の基礎控除申告書」のブロックのみを記入します。右側の「配偶者控除等申告書」や下部の「所得金額調整控除申告書」は完全な空欄のままで構いません。自身の給与見積額を書き、所得金額を算出して「控除額:48万円」にチェックを入れれば終了です。
② 共働き夫婦の場合(配偶者控除等申告書兼用エリアの処理)
共働き世帯では、自身の所得に加えて「配偶者の本年中の合計所得金額の見積額」も把握する必要があります。配偶者の年収が給与収入のみで103万円以下であれば配偶者控除、103万円超〜201.6万円未満であれば配偶者特別控除の対象です。本人の所得判定区分と配偶者の所得判定区分が交差するマトリクス表から、該当する控除額を導き出して記入します。
③ パート・アルバイトの場合(扶養枠内外での記入例)
学生や主婦(夫)などパート・アルバイト勤務の場合でも、勤務先から書類を渡されたら提出が義務付けられます。年収が103万円以下であれば、給与所得控除(最低55万円)を引いた合計所得金額は48万円以下となり、全額控除の対象です。親や配偶者の扶養に入っている場合でも、この用紙を自身の雇用先に提出しなければ、パート先での税務処理が正しく行われません。
④ 年収850万円超で要件を満たす場合(所得金額調整控除申告書の書き方)
給与収入が850万円を超える高所得者で、「本人が特別障害者」「同一生計配偶者または扶養親族が特別障害者」「23歳未満の扶養親族がいる」のいずれかに該当する場合、最下部の所得金額調整控除申告書を必ず記入しなければなりません。最大15万円の所得控除が上乗せされるため、子育て世帯における税負担の急増を緩和する不可欠なセーフティネットとなります。
【数値データ徹底比較】年収別の控除額と税負担インパクト
所得区分による基礎控除額の変動と、未提出による損失規模を客観的データとして整理しました。給与計算ソフトウェアの標準仕様や国税庁の法定税率に基づく比較表です。
| 合計所得金額(目安年収) | 適用される基礎控除額 | 未申告時の想定損失額(年) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 2,400万円以下(給与年収〜2,595万円) | 48万円(本則満額) | 約72,000円〜約26万円 | 給与所得者の9割以上が該当。記載漏れ時の税額跳ね上がりが最も顕著な層。 |
| 2,400万円超 2,450万円以下 | 32万円 | 約16万円〜約17万円 | 高所得層の逓減ゾーン。所得見積もりのブレで控除額が16万円単位で変動。 |
| 2,450万円超 2,500万円以下 | 16万円 | 約80,000円〜約9万円 | 最終逓減枠。給与以外の副収入(株式譲渡益等)の合算漏れに厳重注意。 |
| 2,500万円超(給与年収2,695万円超) | 0円(控除適用なし) | 0円(元より控除なし) | 年末調整自体が対象外となるケースが多く、原則として確定申告で完結させる。 |
給与計算実務の専門家によると、合計所得金額が655万円以下の場合における税制特例の動向や基礎控除見直しの議論が進められており、給与所得控除と基礎控除の組み合わせによる手取りへの影響は年々シビアになっています。適当な概算で過少申告したり、逆に過大申告して後から追徴税を課されたりする事態は絶対に避けなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル|書き間違いの訂正方法
SNSやネット掲示板(5ちゃんねる、Yahoo!知恵袋等)を調査すると、年末調整シーズンには「書類が複雑怪奇すぎて泣きそう」「どこまで正確に書けばいいのか分からない」という現場の悲鳴が毎年殺到しています。
「11月の提出時点で12月の残業代や冬のボーナス額が確定していないのに、1円単位で見積もれるわけがない」という声はもっともです。しかし、国税庁の運用実務上、この金額はあくまで「現時点での合理的な見積額」で構いません。数万円程度のブレによって判定区分(900万円以下など)が変わらない限り、年末調整の最終確定計算時に会社側で正確な年収データを引き当てて自動調整されます。神経質になって提出期限を過ぎる方が遥かに実害が大きくなります。
基礎控除申告書の書き間違いと訂正方法
万が一、金額や住所、チェック欄を書き間違えてしまった場合でも焦る必要はありません。日本の税務書類では、訂正印を押印する慣行はすでに廃止されています。二重線を引き、その余白に正しい数値を記入するだけで正式な訂正として受理されます。修正テープや修正液の使用は、公的書類の改ざん防止の観点から勤務先の総務部門で受け取りを拒否されるケースが多いため避けましょう。

一般に知られていない盲点とネットの誤解
ネット上の情報には、古い税制や不正確な俗説が混ざり合っています。特に誤解が多い2大論点を検証します。
誤解①「基礎控除申告書を提出しないとどうなる?確定申告すれば会社に出さなくてもいい?」
「後から確定申告をすれば同じだから、面倒な年末調整はスルーしても平気」と主張するネット言説がありますが、これは大きな悪手です。申告書を出さないと年末調整で控除が引かれず、12月の手取りが一時的に数万〜十数万円削られます。確定申告で還付を受けられるのは翌年3月〜4月以降になるため、数ヶ月にわたって無利子の貸付金を国に預けているようなキャッシュフローの悪化を招きます。また、住民税の算定データにも影響が及び、余計な事務手続きに追われることになります。
誤解②「副業収入は基礎控除申告書に書かなくてもバレない?」
「給与所得以外の所得の合計額」欄をあえてゼロと書き、副業を会社に隠そうとする人が後を絶ちません。しかし、年間の合計所得金額が判定区分に影響を与える高所得者の場合、虚偽の記載は税務署からの是正通知につながり、結果として会社側に副業の存在が露呈する契機となります。副業の住民税を「普通徴収」にする対策と、年末調整での所得申告を混同してはなりません。
【プロの結論】行動経済学と手続きコストから見出す教訓
なぜ年末調整の書類はこれほどまでに国民の精神的負担となるのでしょうか。制度設計の背景には、高所得者への増税と中低所得者への配慮を両立させるため、控除要件を細分化した行政側の事情があります。しかし、過度な手続きの煩雑化は「デフォルト効果」の逆回転、すなわち手続きの摩擦コストによって正当な控除を受け損ねるサイレントな不利益を生み出しています。
マネーリテラシーを高める第一歩は、国が用意した複雑な減税枠を「漏れなく回収する自衛行動」にあります。用紙1枚を15分かけて丁寧に仕上げるだけで数万円から十数万円の現金を防衛できると考えれば、これほど時間対効果の高い作業は他にありません。
【基礎 控除 申告 書】に関するよくある質問(FAQ)
Q1:12月の給与やボーナスが未定ですが、見積額がズレたらペナルティを受けますか?
A1:ペナルティはありません。申告書に記載する金額はあくまで提出時点の見積もりです。最終的な所得税額は、12月の最終給与が確定した段階で会社側の給与システムが正確な年間支給額を用いて再計算します。判定区分(合計所得900万円以下など)を跨ぐような大幅な乖離がない限り、見積もりのズレが問題視されることはありません。
Q2:独身ですが「配偶者控除等申告書」の欄に何か書く必要はありますか?
A2:一切書く必要はありません。用紙が統合されているため紛らわしいですが、配偶者がいない独身者や、配偶者の年収が控除対象外(給与年収201.6万円以上など)である場合は、配偶者欄は完全に空欄のまま提出してください。
Q3:提出期限に遅れて提出できなかった場合はどうすればよいですか?
A3:会社の年末調整処理が締め切られてしまった場合、会社での控除適用は受けられません。その場合は、翌年2月16日から3月15日までの間に自身で所轄の税務署へ「確定申告」を行うことで、受け損ねた基礎控除を適用し、払いすぎた税金の還付を受けることができます。
まとめ:今後の動向と失敗しないための判断基準
「給与所得者の基礎控除申告書」は、手取りを守るための最前線となる公的申告書です。書類の記入に臨む際は、以下の判断基準を念頭に置いて進めてください。
- 必ず提出する人:会社員、公務員、パート、アルバイトなど、勤務先から給与を受け取っているすべての人(所得2,500万円以下)。
- 慎重な確認が必要な人:年収が850万円を超えている世帯、共働きで夫婦双方の年収が控除の境界線(103万・150万・201.6万円など)付近にある世帯。
- 手元に準備すべき情報:直近までの給与明細、昨年の源泉徴収票(年収の推計用)、配偶者や家族の年収見込み額。
給与計算のデジタル化が進む現在でも、本人の申告に基づく税制の基本構造は変わりません。用紙の難解さに惑わされず、正しい所得計算のステップを踏んで期限内に提出し、大切な手取りを確実に守り抜いてください。 (出典: 基礎 控除 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
