営業利益とは?本業の稼ぐ力を見抜く計算式と経常利益との違い
企業の決算発表や経済ニュースで頻繁に目にする「営業利益」。売上高がどれほど大きくても、営業利益がマイナスであれば、その企業は本業で価値を生み出せていない可能性を示唆します。2026年現在の不透明な市場環境下において、企業の真の体力を測る指標として、これまで以上に営業利益への注目度が高まっています。
損益計算書(P/L)に並ぶ複数の利益項目の中で、なぜ営業利益が「本業の稼ぐ力」の決定打とされるのか。計算の仕組みから経常利益・純利益との違い、業種別の目安、さらには赤字に転落する構造的な要因まで、財務分析の現場目線で徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:営業利益は「売上総利益(粗利)- 販売費及び一般管理費(販管費)」で算出され、本業そのものの収益力を純粋に示す。
- 要点2:経常利益(財務活動を含めた総合力)や純利益(最終手残り)と混同しやすいため、段階ごとの違いを把握することが企業実態の把握に直結する。
- 要点3:売上が伸びていても販管費の膨張や原価高騰で営業赤字に陥る企業は多く、利益率の業界平均値(全産業平均は約4〜5%)との比較が不可欠である。
【基礎知識】営業利益とは何か?「本業の稼ぐ力」を示す損益計算書の中心指標
営業利益とは、企業が主たる営業活動(本業)によって稼ぎ出した利益を指します。商品やサービスを販売して得た売上から、商品の仕入れ・製造にかかった「売上原価」を差し引き、さらに人件費や広告宣伝費、オフィスの賃料といった「販売費及び一般管理費(販管費)」を引いた後に残る金額です。
損益計算書の見方に慣れていない初心者の方でも、以下の基本計算式を押さえておけば構造は極めてシンプルです。
【営業利益の計算方法】
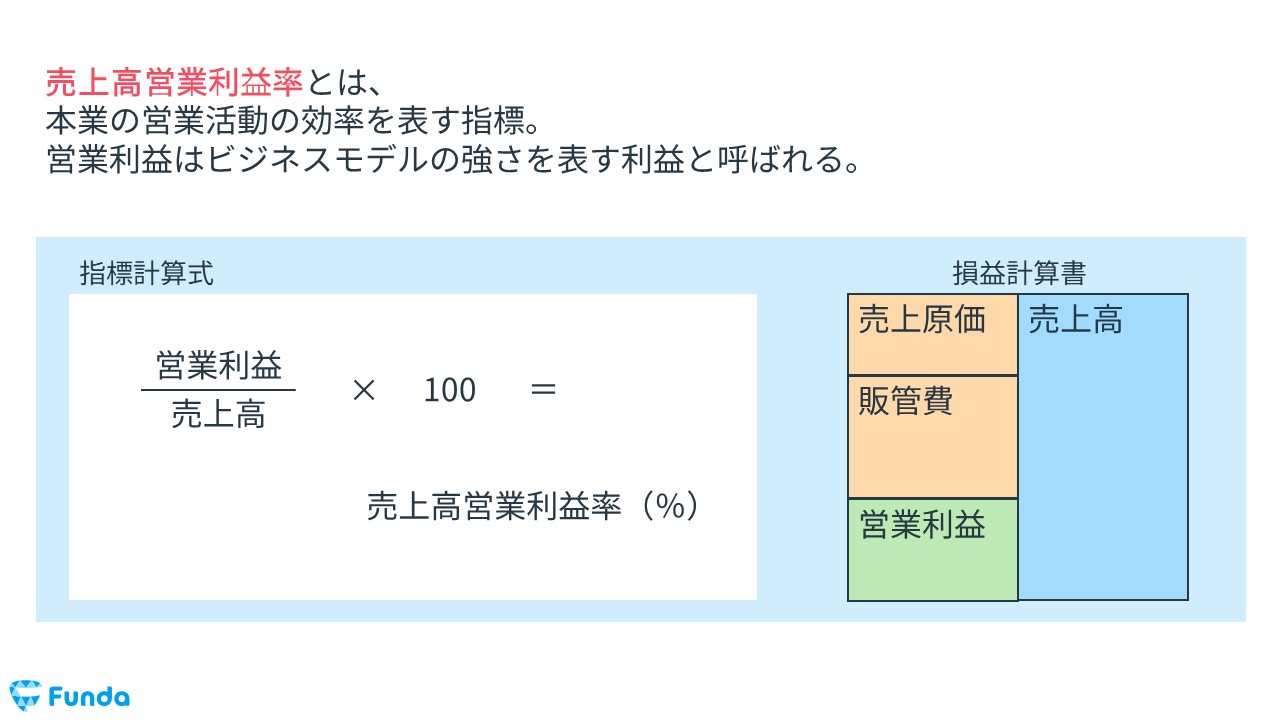
・営業利益 = 売上総利益(売上高 - 売上原価) - 販売費及び一般管理費(販管費)
銀行の融資審査や機関投資家のファンダメンタルズ分析において、営業利益は極めて厳格にチェックされます。どれほど副業の不動産投資や為替取引で利益が出ていても、本業の儲けである営業利益がマイナスであれば、事業モデルそのものに欠陥が生じていると判断されるためです。

【違いを完全整理】売上総利益・経常利益・当期純利益との決定的な差
日本の決算書(損益計算書)には主に5つの利益が登場します。それぞれの違いを曖昧にしたままでは、企業の経営状態を正確に読み解くことはできません。
実務で特に混同されやすい各利益の定義と計算関係を整理しました。
| 利益の名称 | 詳細・算出計算式 | 何を表す指標か | 編集部の見解・分析ポイント |
|---|---|---|---|
| 売上総利益(粗利) | 売上高 - 売上原価 | 商品・サービスの基本的な競争力 | 製品自体の付加価値の高さが直接反映される。 |
| 営業利益 | 売上総利益 - 販管費 | 本業のビジネスモデルの総合的な収益力 | 組織運営・マーケティング効率を含めた実力値。 |
| 経常利益 | 営業利益 + 営業外収益 - 営業外費用 | 財務活動を含む通常の経営力(総合力) | 借入金の利息負担や為替差損益を加味した実態。 |
| 税引前当期純利益 | 経常利益 + 特別利益 - 特別損失 | 当期に発生したすべての事象を含めた利益 | 固定資産売却や災害損失など一過性の要因が入る。 |
| 当期純利益 | 税引前当期純利益 - 法人税等 | 株主に帰属する最終的な純剰余金 | 配当金の原資や内部留保に回る最終着地点。 |
特に注意すべきは「営業利益と経常利益の違い」です。例えば、借入金が多く多額の利息を支払っている企業は、営業利益が黒字でも経常利益で大幅に削られます。逆に、海外売上比率の高い企業が円安の恩恵で為替差益を得た場合、本業の営業利益が振るわなくても経常利益が跳ね上がることがあります。
【目安と業種別平均】営業利益率の適正ラインと2026年最新ランキング
金額としての営業利益だけでなく、売上に対してどれだけの割合が利益として残ったかを示す「営業利益率(営業利益 ÷ 売上高 × 100)」を見ることで、企業規模が異なる競合他社同士を公平に比較できます。
経済産業省の企業活動基本調査等の公的データに基づくと、日本国内の全産業における営業利益率の平均値はおよそ4%〜5%前後で推移しています。一般的には以下のような水準感が評価の目安です。
・10%以上:極めて優秀(強固な参入障壁や高い独自性を持つ優良企業)
・5%〜9%:良好(業界内で標準以上の競争力を維持している状態)
・1%〜4%:普通〜改善余地あり(薄利多売モデル、またはコスト構造の改革が必要)
・0%未満:営業赤字(本業でキャッシュを削っており早急なテコ入れが必須)
業種別・営業利益率の平均相場
営業利益率はビジネスモデルによって構造的に大きく異なります。仕入れや原材料費の比率、設備投資規模によって適正水準が分かれます。
・IT・情報通信・SaaS: 10%〜20%以上(原価率が低く、スケールメリットが働きやすい)
・医薬品・精密機器: 8%〜15%(研究開発費は重いものの特許による高付加価値)
・製造業(自動車・機械): 4%〜7%(原材料費・設備償却費が一定割合を占める)
・飲食・宿泊サービス: 2%〜5%(人件費や食材原価、店舗家賃の固定費負担が大きい)
・小売・卸売業: 1%〜3%(仕入れ回転率重視の薄利多売構造が主流)
2026年最新の上場企業営業利益率ランキングでは、半導体製造装置関連、クラウドインフラ提供企業、独自の知財を持つIPビジネス企業が上位を席巻しており、利益率30%〜40%超を叩き出す企業も存在します。

【実態検証】なぜ黒字倒産や赤字転落が起きるのか?マイナス要因と販管費の内訳
売上高が過去最高を更新しているにもかかわらず、営業赤字に転落する企業は珍しくありません。この現象を引き起こす主原因の多くは「販管費(販売費及び一般管理費)のコントロール不全」にあります。
販管費の主要な内訳
販管費は、事業を運営し商品を売るために不可欠なコストですが、固定費化しやすい特徴を持っています。
・人件費:役員報酬、従業員給与、賞与、法定福利費
・販売促進費・広告宣伝費:Web広告費、テレビCM、展示会出展費
・拠点関連費:オフィスや店舗の賃料、水道光熱費、通信費
・減価償却費・のれん償却費:システム開発投資やM&Aに伴う無形固定資産の償却
営業利益がマイナスになる決定的な理由
現場取材や企業再生の事例から見えてくる営業利益の主なマイナス要因は以下の3点に集約されます。
1つ目は、「顧客獲得単価(CAC)の高騰による広告費の暴走」です。競合との過度なシェア争いにより、1件あたりの成約に要するマーケティング費用が売上総利益を上回ってしまうケースです。
2つ目は、「原材料・エネルギー価格の高騰を価格転嫁できない構造」です。サプライチェーンのコスト増を最終販売価格に転嫁できない場合、売上総利益が激減し、従来の販管費を賄えなくなります。
3つ目は、「過剰な人員増強や過大なオフィス投資」です。拡大フェーズを見込んで固定費を増やした直後に市場が冷え込むと、売上減少に対して販管費が削減できず、一気に営業赤字へと転落します。
一般に知られていない盲点とネットの誤解|高利益率企業の罠
インターネット上の投資コミュニティや経済情報では「営業利益率が高い企業=絶対に安全な優良企業」と短絡的に語られる場面が散見されます。しかし、ここには財務諸表の表面だけでは見抜けない落とし穴が存在します。
盲点1:研究開発費や広告費の極端な抑制による「見かけの高利益」
短期間であれば、将来への投資である研究開発費やマーケティング費用を削るだけで、意図的に営業利益を跳ね上げることができます。しかし、これは将来の成長の芽を摘んでいるに過ぎず、数年後に急激な業績悪化を招くリスクを孕んでいます。
盲点2:営業利益とキャッシュフローのズレ
営業利益は「発生主義」に基づいて計上されます。商品を納品して売掛金が発生した時点で利益として認識されますが、代金の回収が数か月後になる場合、帳簿上は営業黒字でも手元の現金がショートする「黒字倒産」の危険性があります。営業利益の数値と同時に、営業活動によるキャッシュフローがプラスになっているかを確認することが極めて重要です。
【プロの結論】決算書から本質を見抜く人と騙される人の判断基準
決算書を読み解く際、単一年度の営業利益の数字だけに一喜一憂する姿勢は避けるべきです。企業の真の収益力を判断するための基準を以下に示します。
本質を見抜く人が必ず確認する3つの視点
・売上高の成長率と営業利益の成長率の連動性:売上高の伸び以上に営業利益が伸びている(営業レバレッジが効いている)か。
・販管費率の推移(販管費 ÷ 売上高):売上拡大に伴って販管費の比率が低下し、経営効率が向上しているか。
・営業利益と営業キャッシュフローの一致度:本業で計上された利益が、適切に現金の流入として裏付けられているか。
慎重に判断すべきケース
売上高が横ばいまたは微減であるにもかかわらず、リストラや経費削減のみで営業利益を維持している企業は、事業の拡大フェーズが終了している可能性があります。投資や取引、就職・転職の判断においては、営業利益の「増減の質」を見極める視点が欠かせません。
【営業 利益 と は】に関するよくある質問(FAQ)
Q1:営業利益と粗利(売上総利益)はどちらを重視すべきですか?
A1:用途によって異なります。商品やサービスの単純な原価力や製造効率を測るなら粗利、人件費や広告費などの販売コストまで含めた「事業全体の収益力」を測るなら営業利益を重視します。最終的な事業継続性を判断する上では営業利益がより決定的な指標となります。
Q2:営業利益がマイナスでも倒産しないのはなぜですか?
A2:過去の蓄積(内部留保や現預金)が潤沢にある場合や、銀行からの追加融資、増資による資金調達ができている間は、営業赤字であっても直ちに倒産することはありません。特に成長初期のスタートアップ企業は、シェア獲得のために意図的な先行投資を行い、営業赤字を容認する戦略を取ることがあります。
Q3:営業利益を改善・黒字化するための最短ルートは何ですか?
A3:基本アプローチは「売上総利益率の改善(値上げまたは原価削減)」と「販管費の固定費削減(不採算拠点の統廃合、業務自動化による人件費抑制、ROIの低い広告の中止)」の2点です。特に効果が即座に出やすいのは、費用対効果の合っていない販管費の徹底的な見直しです。
まとめ:表面的な売上に惑わされず「稼ぐ力」の本質を掴む
営業利益は、企業が展開するビジネスモデルの純粋な強さと実力を映し出す最も信頼性の高い鏡です。派手な売上規模や一時的な為替益、資産売却による純利益の数字に惑わされることなく、営業利益の推移と構造を冷静に分析することで、企業の健全性と将来性を正確に見抜くことができます。
取引先の与信管理から株式投資、自社の事業計画の策定に至るまで、営業利益を起点とした財務視点をぜひ実践に役立ててください。 (出典: 営業 利益 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
