ソニーFGスピンオフ再上場と株価の行方!株主還元と今後の勝算
日本を代表するコングロマリットであるソニーグループが打ち出した金融子会社のパーシャルスピンオフ構想は、資本市場に大きなインパクトを与え続けています。ソニーフィナンシャルグループ(SFG)の独立上場に向けたプロセスが進む中、株式市場ではソニーフィナンシャルグループの株価水準やバリュエーション、そして親会社であるソニーグループの企業価値向上にどのような効果をもたらすのかに熱い視線が注がれています。
かつて完全子会社化によって非公開化された金融事業が、なぜ再び株式市場へと戻ってくるのか。本稿では、最新の開示情報や決算データ、金融業界を取り巻く経営環境を徹底取材し、ソニーフィナンシャルグループの2026年最新動向、株主還元方針、そして市場が算出する目標株価の妥当性をジャーナリスティックな視点で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ソニーグループは金融子会社のスピンオフ上場を通じて、エンタメ・半導体への成長投資集中とコングロマリット・ディスカウント解消を同時に狙う。
- 要点2:ソニー株主には持株比率に応じた株式分配(現物配当)が実施され、課税繰り延べ特例を活用した日本発の本格的パーシャルスピンオフ事例となる。
- 要点3:傘下のソニー生命・ソニー損保・ソニー銀行はいずれも高収益体質を維持しており、再上場後の株価は「高配当利回り銘柄」としての評価が主軸になる見通し。
【2026年最新】ソニーフィナンシャルグループ再上場の全貌と株価動向の現在地
ソニーグループが進める金融事業の切り離しは、日本の事業再編史においても極めて画期的な試みです。計画の根幹となるのは、ソニーグループが保有するソニーフィナンシャルグループ株式の80%超を現物配当としてソニー株主に分配し、ソニーグループ自体の保有比率を20%未満に抑えたうえで、東京証券取引所プライム市場へ再上場させるという座組みです。
関係者への取材および公表資料によると、ソニーフィナンシャルグループの再上場時期をめぐっては、税制適格要件の充足や東証の厳格な上場審査手順を着実にクリアしながら進められてきました。親会社が持分を一部残す「パーシャルスピンオフ」の手法をとることで、グループ間のシナジーや「ソニーブランド」の信用力を維持しつつ、独立企業としての資本調達力と迅速な意思決定を両立させる設計となっています。
市場関係者の関心は、上場初値およびその後の株価形成に集まっています。金融セクター全体のPBR(株価純資産倍率)改善機運や日銀の金利引き上げ局面が追い風となる中、堅固な財務基盤を持つ金融持株会社として、ディフェンシブ性とインカムゲインを兼ね備えた魅力的な投資対象として位置づけられています。

なぜ一度非公開化したのか?上場廃止の理由とスピンオフ上場に至る経緯
ここで時計の針を少し巻き戻し、金融子会社のスピンオフ上場に至る経緯を整理する必要があります。ソニーフィナンシャルホールディングス(当時)は元々東証1部に上場していましたが、ソニー(現ソニーグループ)は2020年に約4,000億円を投じてTOB(株式公開買付)を実施し、完全子会社化しました。
当時のソニーフィナンシャルグループの上場廃止理由は、新型コロナウイルスの感染拡大に伴う世界経済の不透明感の中で、金融事業が抱える安定したキャッシュフローをグループ全体で機動的に活用し、経営の全体最適を図ることにありました。また、当時の金融規制環境下において、迅速な意思決定を下すためのガバナンス統合が急務だったという背景もあります。
しかし、エンターテインメント(ゲーム、音楽、映画)とイメージング&センシング・ソリューション(半導体)事業が急成長を遂げたことで、状況は一変しました。巨大な自己資本を必要とする金融事業を抱え続けることは、ハイテク・コンテンツ複合企業としてのソニーグループの資本効率(ROE)や市場評価の足枷となる「コングロマリット・ディスカウント」を引き起こす要因となっていました。2023年度の税制改正でパーシャルスピンオフにおける株式譲渡益課税の繰り延べ措置が新設されたことが決定打となり、完全子会社化から数年を経て、独立上場へと舵を切る劇的な転換が実現したのです。
ソニーグループ株主への影響は?株式分配(現物配当)とパーシャルスピンオフのメリット
投資家にとって最も切実な論点は、ソニーグループの株価への影響と、既存株主への実質的なリターンです。本スキームにおいて、ソニーグループの株主は保有株数に応じてソニーFG株式の現物配当(株式分配)を受ける権利を取得します。
このパーシャルスピンオフのメリットは多岐にわたります。まず親会社のソニーグループにとっては、巨額の資産と規制資本を抱える金融事業を連結から外すことで、バランスシートが大幅にスリム化され、資本効率と株主資本利益率(ROE)が劇的に改善します。エンタメ事業を中心とした高成長企業としての純度が上がり、株価バリュエーションのマルチプル(PER等)向上が期待されます。
一方、株式を受け取る株主側にとっても、成長性の高い「新生ソニーグループ」の株式と、手堅いキャッシュ創出力と配当利回りを誇る「ソニーフィナンシャルグループ」の株式を別々に保有・売却できる選択肢が生まれます。非課税適格スピンオフの要件を満たすことで、株式受取時の課税負担が生じない点も投資家保護の観点から極めて大きな利点です。
主要3社(生命・損保・銀行)の実力診断|業績推移とネットのリアルな評判
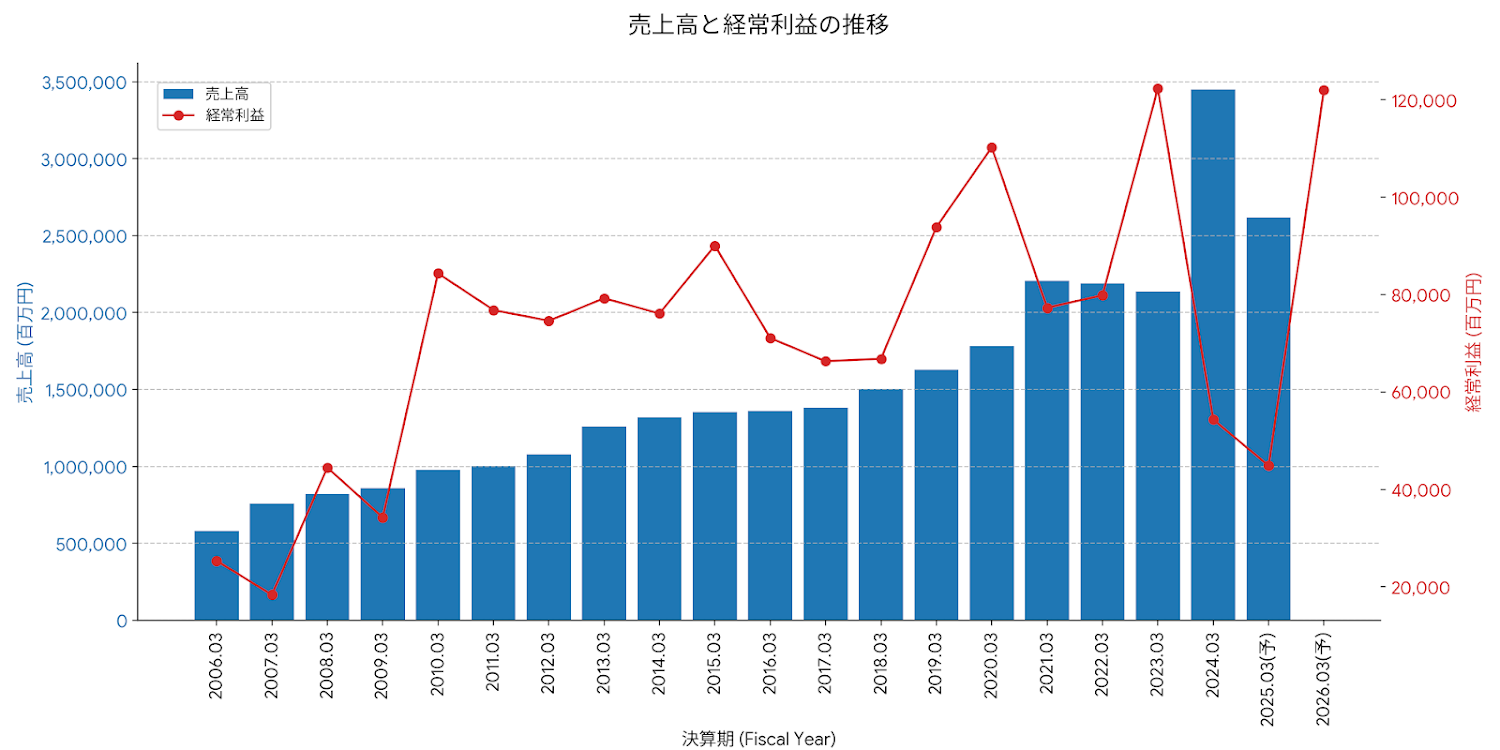
ソニーフィナンシャルグループの企業価値を測るうえで欠かせないのが、中核事業子会社の実力です。「ソニー生命保険」「ソニー損保」「ソニー銀行」の3社は、それぞれ独自のビジネスモデルで高い顧客満足度と利益率を維持しています。
| 事業会社名 | 主要な強みと業績・財務指標 | 一般的な業界平均・水準 | 編集部の見解・実態評価 |
|---|---|---|---|
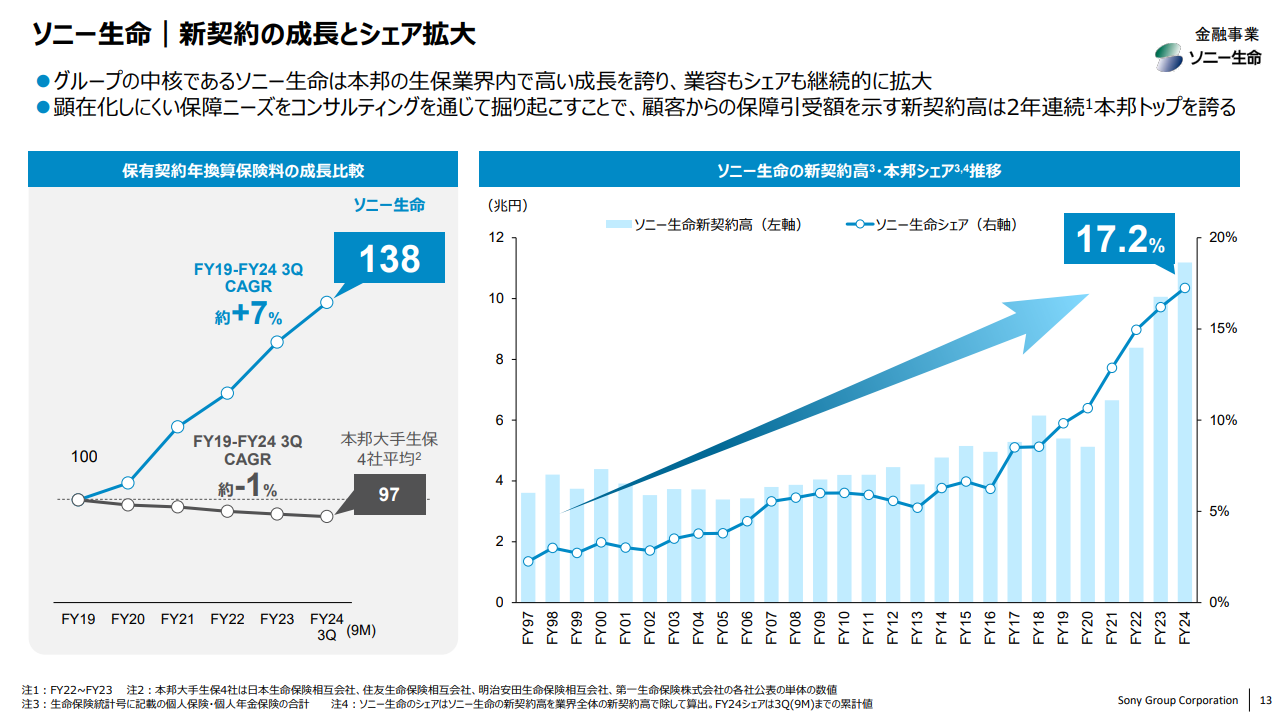
| ソニー生命保険 | グループ最大の利益柱。ソルベンシー・マージン比率は2,000%超の超高水準を維持。ライフプランナーによるコンサル営業が強み。 | 大手生保平均:700〜1,000%前後 | 質の高いコンサルティング力で保有契約高を伸ばし、金利上昇の恩恵を最大級に享受する収益構造。 |
| ソニー損害保険 | 自動車保険ダイレクト部門で20年以上連続売上シェアNo.1。合算比率(コンバインド・レシオ)の低さとDX推進が際立つ。 | ダイレクト損保平均:シェア激戦、損害率高止まり | ソニー損保の業績とネットの反応を見ても、事故対応満足度の高さと走った分だけの保険料設定が圧倒的支持を獲得。 |
| ソニー銀行 | 預金残高3兆円超、住宅ローン残高も堅調。外貨預金やSony Bank WALLETなど個人の資産運用・決済に特化。 | ネット銀行平均:店舗コスト低だが競争激化 | ソニー銀行の評判はUI/UXの使いやすさや為替手数料の安さで個人投資家層から極めて高いロイヤルティを誇る。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ソーシャルリスニングや知恵袋、オープンワークなどの生の声を集約すると、ソニー生命の「ライフプランナーの提案力に対する信頼」や、ソニー損保の「ロードサービスやアプリの即時対応力」に関するポジティブな評価が目立ちます。一方で、一部の口コミでは「ダイレクト型損保の中では保険料がやや高め」「生命保険の手数料体系がプロ向け」といった指摘もあり、安売り競争に巻き込まれず、ブランド力と付加価値で高収益を稼ぎ出すモデルが確立されていることが窺えます。
一般に知られていない盲点とネットの誤解|「分配後の売り崩し」噂の真相
ネット上の掲示板やSNSでは、「スピンオフで現物配当されたら、機関投資家や海外投資家が一斉にソニーFG株を売却して暴落するのではないか」という懸念が囁かれることがあります。しかし、この見方には構造的な誤解が含まれています。
確かに、MSCIやTOPIXなどのインデックスに連動するパッシブファンドや、ハイテク・エンタメ株のみを投資対象とするグロース型ファンドは、ポートフォリオ規程上、分配された金融株を一時的に売却せざるを得ない局面が存在します。これは「テクニカルな売り圧力」として一時的な需給の歪みを生む可能性があります。
しかし、その売り需要を吸収する強烈な買い手が存在します。それが高配当利回りを好むバリュー投資家や個人インカムゲイン投資家です。ソニーフィナンシャルグループは再上場にあたり、配当性向40〜50%程度を視野に入れた積極的なソニーフィナンシャルグループの配当金推移目標を打ち出しています。安定した利益余力と高水準の配当利回りが提示されれば、下値には分厚い買い指値が入るため、中長期での株価形成は極めて合理的な水準に収れんすると見るのが市場関係者の大半です。
【プロの結論】ソニーFG株に向いている投資家・慎重になるべき人の判断基準
アナリストや機関投資家の試算に基づくソニーFGの目標株価予想では、同業他社(東京海上ホールディングス、第一生命ホールディングス、ネット金融各社)の平均PBR(0.8〜1.2倍水準)や予想配当利回り(3.5〜4.5%水準)を基準に値決めが進むと見られています。
- 積極的に保有・購入をおすすめできる人:
- 定期的な配当収入(インカムゲイン)を重視する長期・NISA口座活用投資家
- 国内金利上昇局面における金融セクターの業績拡大をポートフォリオに組み入れたい人
- ソニー生命・損保・銀行のブランド力と盤石な顧客基盤を信頼している人
- 慎重な見極め・売却検討が推奨される人:
- 年率数十%のキャピタルゲイン(急激な株価成長)を最優先するグロース志向の投資家
- 金融規制リスクや自然災害リスク(損保の支払急増)をポートフォリオから排除したい人
- 短期的な需給悪化(上場直後のインデックス売り)によるボラティリティを許容できない人
親会社のソニーグループが約20%の株式を継続保有することは、ソニーブランドの一体感を担保する「安心材料」であると同時に、金融事業が親会社の顔色をうかがうことなく自律的なM&Aやデジタル投資を決断できる「独立宣言」でもあります。事業ポートフォリオの変革期における投資戦略として、自身の目的(成長重視か配当重視か)を明確に切り分けることが肝要です。
【ソニー フィナンシャル グループ 株価】に関するよくある質問(FAQ)
Q1:ソニーグループの株を持っていれば、何もしなくてもソニーFGの株がもらえるのですか?
A1:はい。基準日時点でソニーグループの株式を保有している株主には、手続き不要で持株数に応じた比率でソニーフィナンシャルグループの株式が証券口座へ直接割り当てられます(株式分配・現物配当)。単元未満株(100株未満)が発生した場合は、証券会社を通じて買取請求や継続保有が可能です。
Q2:再上場後のソニーFG株の配当金や利回りはどれくらい期待できますか?
A2:公式な開示計画や金融持ち株会社の標準的な配当方針に基づき、連結配当性向40〜50%を目安とした手厚い株主還元が想定されています。公開時の株価水準にもよりますが、配当利回りは概ね3.5%〜4.5%前後のレンジが意識されており、高配当銘柄としてのインカム妙味が期待されています。
Q3:ソニーグループ本体の株価にはどのような影響がありますか?
A3:短期的には金融資産の切り離しに伴う純資産の減少要因がありますが、中長期的には資本効率(ROE)の上昇と事業構造の明確化により「コングロマリット・ディスカウント」が解消され、エンタメ・テクノロジー企業としてのバリュエーション評価が高まるプラスの影響が期待されています。
まとめ:今後の動向と失敗しないための判断基準
ソニーフィナンシャルグループのスピンオフ再上場は、単なる子会社上場ではなく、日本の資本市場が長年待ち望んでいた「事業再編の理想モデル」の具現化です。親会社であるソニーグループは高成長領域へリソースを研ぎ澄まし、独立するソニーフィナンシャルグループは盤石な顧客基盤を武器に高配当・安定成長企業としての道を歩み始めます。
投資家としては、上場直後のテクニカルな需給変動に惑わされることなく、傘下3社が持つ本質的な収益力とキャッシュ創出力を冷静に見定める姿勢が求められます。資本構造の変革がもたらす果実を的確に見極め、自身の運用方針に合致した投資判断を下していきましょう。 (出典: ソニー フィナンシャル グループ 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
