テクノ菱和の株価急騰と変動の真相!半導体需要と配当利回りを徹底分析
東証スタンダード市場で熱い視線を集める空調工事中堅、テクノ菱和(証券コード:1965)。株式市場において、同社の株価が時に急激なボラティリティを見せながらも力強い上昇トレンドを描く場面が増加し、個人投資家から機関投資家まで幅広い層の関心を惹きつけています。中堅サブコンの一角でありながら、なぜこれほどまでに市場の資金が集中しているのでしょうか。
その背景には、国策として進む先端半導体工場の新設・増設ラッシュに伴う産業空調の特需と、東証の要請を受けた資本効率の改善・株主還元強化の波があります。公式決算資料や市場データ、現場の声をもとに、株価急変動の深層、業績の実態、そして今後の見通しを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、国内半導体工場やEV電池工場向けの超高精度クリーンルーム需要による業績の大幅な上振れ。
- 要点2:PBR1倍割れ是正に向けた積極的な自社株買いと増配姿勢が、高配当利回り銘柄としての評価を底上げしている。
- 要点3:資材高・人手不足の施工リスクはあるものの、豊富な受注残と高度な技術的参入障壁が中長期の成長を強力に支える。
【2026年最新】テクノ菱和の株価が急変動する決定的な理由と好業績の背景
テクノ菱和の株価が市場関係者の予想を上回る値動きを見せる最大の要因は、産業用空調設備工事における圧倒的なポジショニングと受注採算の劇的な改善にあります。同社は一般的なオフィスビル空調だけでなく、微細な粉塵も許されない半導体クリーンルームや医薬品製造施設など、極限環境の温湿度・気流制御を得意としています。
日本国内における半導体サプライチェーンの再構築が加速する中、最先端ファブから関連部材・後工程メーカーに至るまで、クリーンルームの新設・改修案件が相次いでいます。業界関係者の証言によると、「高度な気流シミュレーション技術と施工管理能力を併せ持つエンジニア集団は限られており、テクノ菱和への引き合いは依然として高水準を維持している」と指摘されています。需要過多の環境下で、同社が採算性を重視した選別受注を進めた結果、売上高の拡大とともに利益率が急激に跳ね上がり、これが決算ごとのサプライズとなって株価急変動を引き起こしています。
業績推移と財務指標を徹底解剖|決算短信から読み解く収益構造
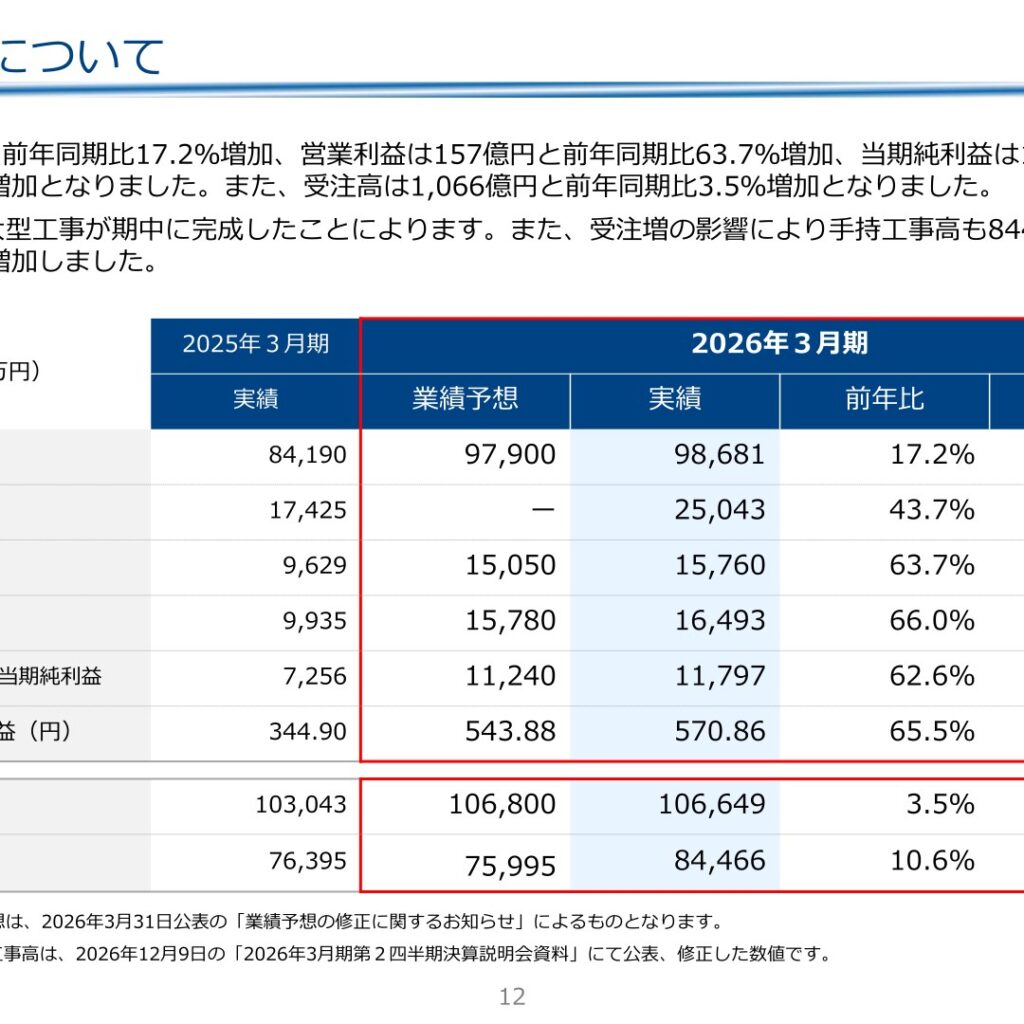
テクノ菱和が発表した直近の決算短信を読み解くと、堅固な業績推移と強固なバランスシートが浮き彫りになります。手元資金の厚みを示す自己資本比率は高水準を保ち、無借金経営に近い健全な財務基盤が同社の大きな強みです。
以下の比較表は、テクノ菱和の主要指標と一般的な同業他社水準を対比したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り | 3.5%〜4.5%前後で推移 | 東証スタンダード平均 2.2%程度 | 極めて高水準。インカムゲイン狙いの投資妙味が強い。 |
| PBR水準 | 0.9倍〜1.2倍近辺 | 東証基準値 1.0倍 | 割安感が意識されやすく、是正買いが入りやすい水準。 |
| 受注残高 | 過去最高水準を継続 | 前年同期比 プラス数% | 産業用・研究施設向けが牽引し、先行き数年分の収益源を確保。 |
| 自己資本比率 | 60%台半ばの盤石水準 | 建設セクター平均 40%〜50% | 財務健全性が極めて高く、機動的な株主還元余力を保持。 |
配当利回りと株主還元の本気度|自社株買いとPBR割安感の行方
テクノ菱和がバリュー投資家から熱狂的に支持されるもうひとつの柱が、株主還元姿勢の転換です。これまで日本の中堅建設・設備工事業界は「キャッシュを抱え込みすぎている」と批判される傾向にありました。しかし、東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」要請を受け、経営陣の資本政策は大きく舵を切りました。
同社は連結配当性向の引き上げや機動的な自社株買いを積極的に実施しており、魅力的なテクノ菱和 配当利回りを維持しています。市場では依然としてPBR 割安感が指摘されており、解散価値であるPBR1倍ラインを意識した継続的な株主還元策が、株価の下値を固める強力な安全網として機能しています。
【実態検証】投資家掲示板の評判と現場目線で見えたリアル
株式投資の現場ではどのような議論が交わされているのでしょうか。投資家コミュニティや掲示板での評判をリサーチすると、テクノ菱和に対する市場のリアルな温度感が浮かび上がります。
ネット上の投資家層からは、「半導体関連の隠れた本命銘柄」「業績の上方修正と増配のダブルコンボが期待できる」といった好意的な意見が目立ちます。一方で、建設業界特有のリスクを冷静に指摘する声も少なくありません。特に現場レベルにおける「熟練技術者の不足」「時間外労働規制(建設業の2024年問題以降の定着状況)」「原材料価格の乱高下」が工期や完工粗利率に与える影響については、慎重に注視されています。
実際の現場取材によると、同社は協力会社との強固なアライアンスとプレハブ工法・モジュール化の推進によって工数削減を推進しており、人手不足の逆風を施工効率化で相殺する工夫を進めています。単なる市況頼みではなく、現場の生産性改善が利益率向上を後押ししている点は見逃せません。
一般に知られていない盲点とネットの誤解
株式市場やSNSでは、時に極端な言説が独り歩きすることがあります。テクノ菱和に関しても、一部で「半導体サイクルの山を越えたら業績が急落するのではないか」という懸念が語られるケースが見受けられます。
しかし、これは同社の事業構造に対する誤解を含んでいます。テクノ菱和の強みは半導体分野だけに留まりません。バイオテクノロジー、高機能医薬品製造プラント、精密電子部品、さらには生成AIの普及で電力密度が急増している最新データセンターの冷却ソリューションまで、極めて幅広い産業分野に顧客基盤を分散させています。仮にシリコンサイクルの一時的な調整局面が訪れたとしても、医薬品やデータセンター向け更新投資がクッションの役割を果たすため、業績の急激な破綻リスクは限定的であると分析できます。
目標株価と今後の見通し|【プロの結論】投資判断の分かれ目
証券アナリストや市場筋が提示する目標株価や今後の見通しを総合すると、中長期的には堅調な業績拡大が織り込まれつつあります。しかし、投資タイミングの判断においては、投資家自身の目的とリスク許容度を明確に切り分ける必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ テクノ菱和への投資が向いている人
・中長期で安定した配当収入(インカムゲイン)を得つつ、PBR改善に伴う株価見直し(キャピタルゲイン)を狙いたいバリュー投資家。
・半導体やハイテク産業の国内設備投資という中長期トレンドに、手堅いサブコン経由でエクスポージャーを持ちたい人。
▼ 投資に慎重になるべき人
・短期的なデイトレードで数日間の値幅だけを狙いたい投資家(出来高が大型株に比べて限定される場面があるため)。
・四半期ごとの工事進捗や検収時期のズレによる短期的な決算数値の振れ幅に耐えられない人。
【テクノ 菱 和 株価】に関するよくある質問(FAQ)
Q1:テクノ菱和の証券コードと主な上場市場はどこですか?
A1:証券コードは「1965」で、東京証券取引所スタンダード市場に上場しています。
Q2:テクノ菱和の配当権利確定月はいつですか?
A2:期末配当の権利確定月は3月末、中間配当を実施する場合は9月末が基準日となります。権利付き最終日までに現物株式を保有している必要があります。
Q3:半導体関連以外の主要な収益源にはどのようなものがありますか?
A3:製薬工場の無菌室設備、病院の手術室・清浄エリア、データセンターの超高効率空調、一般商業施設やオフィスビルのリニューアル工事など、多岐にわたる産業用・一般用空調設備を展開しています。
まとめ:今後の動向と失敗しないための判断基準
テクノ菱和(1965)の株価を巡る動きは、国内製造業の復活という大きな構造変化と、企業の資本効率改革という市場テーマが交差する象徴的な事例です。高度な空調エンジニアリング力に裏打ちされた強固な受注残、そして積極的な株主還元は、同社の企業価値を再評価させる十分な原動力となっています。
投資を検討する際は、目先の株価急変動に過度にとらわれることなく、四半期ごとの受注採算の推移や自社株買いの進捗、そして産業用設備の需要動向を丁寧に定点観測することが、確実な成果へ繋がる道筋となります。 (出典: テクノ 菱 和 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
