年末調整の所得金額とは?収入との違いや正しい計算手順を徹底解説
年末調整の季節になると、配布された書類の「所得の見積額」という欄を前にしてペンが止まってしまう方が後を絶ちません。銀行口座に振り込まれる「手取り額」を書けばいいのか、それとも総支給額である「額面年収」を書くべきなのか、判断に迷うケースが現場で頻発しています。
国税庁の発表資料や企業の人事労務担当者への取材によると、年末調整における書類不備や差し戻し理由の筆頭に挙げられるのが、この「収入と所得の違い」の混同です。年末調整の所得金額とは、額面の「収入」から給与所得控除を差し引いた金額のことであり、手取りや年収と混同して書き間違えると、本来受けられるはずの税金控除が適用されず、追徴課税や還付金の減少といった損害を被るリスクがあります。正しい計算手順と各申告書の記入ポイントをわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「所得」は給料の総支給額(額面)から「給与所得控除」を差し引いた後の金額であり、手取り額ではない。
- 要点2:基礎控除申告書や配偶者控除申告書には「手取り」ではなく計算後の「所得の見積額」を正しく記入する必要がある。
- 要点3:万が一書き間違えても翌年1月の給与計算時期までなら社内訂正が可能であり、確定申告でのリカバリーも行える。
【結論】年末調整の「所得金額」とは?手取り・額面年収との決定的な違い
年末調整で記入を求められる「所得金額」を一言で表すと、「1年間の給与収入(額面)から、経費に相当する給与所得控除を差し引いた後の金額」です。
会社員や公務員、パート・アルバイトとして働く給与所得者にとって、手元に入ってくるお金にはいくつかの段階が存在します。ここを整理できていないことが、申告書記入時の混乱を生む最大の原因です。
- 額面金額(収入):基本給、残業代、ボーナス、各種手当(非課税通勤費を除く)などを合計した「総支給額」。
- 手取り金額:額面金額から、社会保険料(健康保険・厚生年金・雇用保険)や所得税・住民税が天引きされた後に、実際に銀行口座へ振り込まれる金額。
- 所得金額:額面金額から、法律で定められたみなし経費である「給与所得控除」を引いた税計算上の基準額。
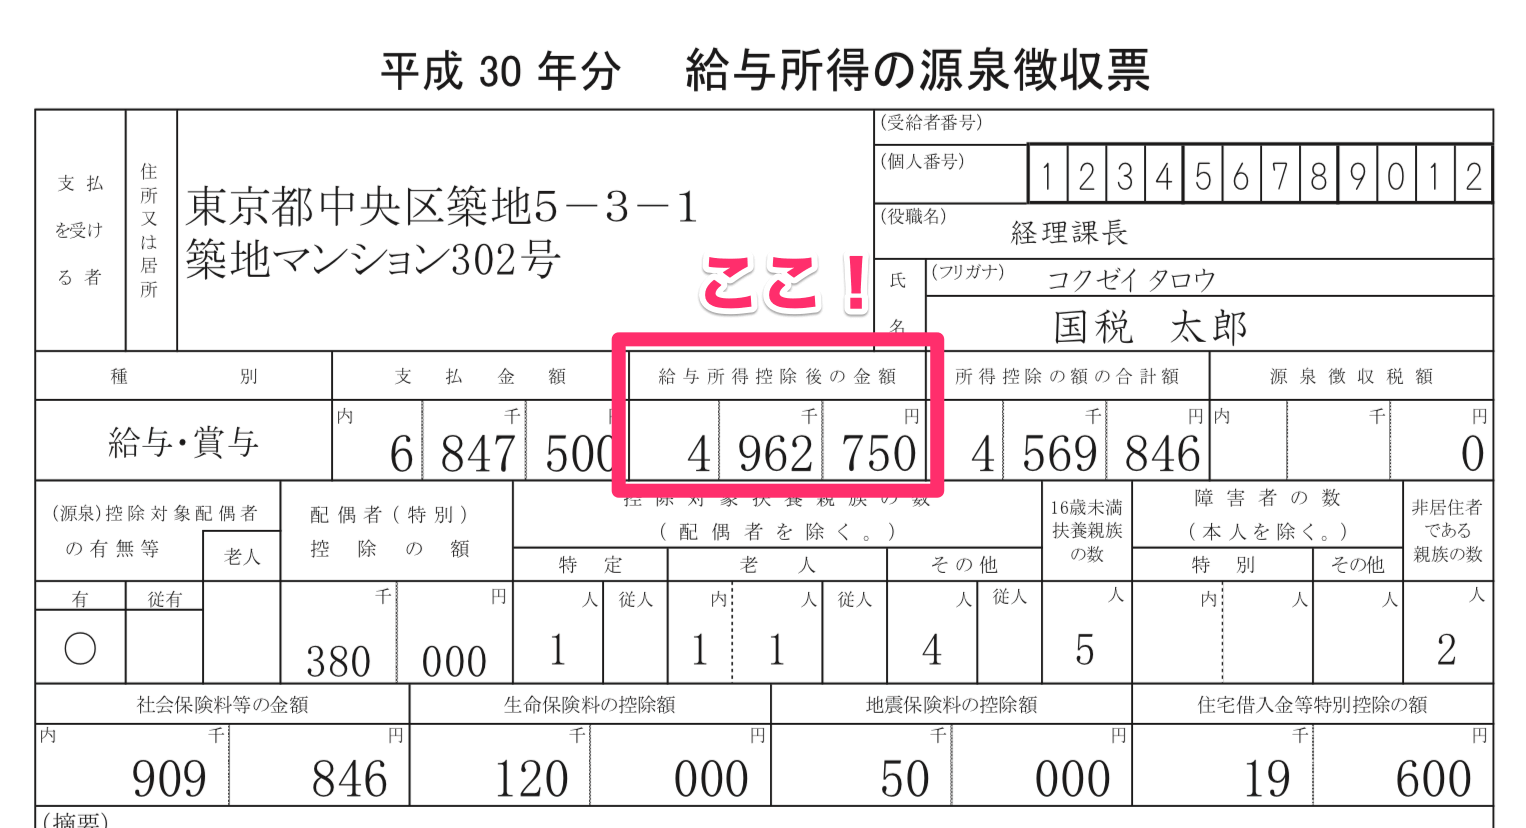
年末調整における「所得」とは、年末調整 手取りと額面のいずれとも異なる、税法上の概念です。「源泉徴収票」で確認する場合、支払金額が「収入」にあたり、「給与所得控除後の金額」と記載されている枠の数値がまさに「所得金額」に該当します。
【早見表つき】年末調整における所得金額の計算方法
自営業者の事業所得は「総売上 − 実際の経費」で計算しますが、会社員等の給与所得者の場合は、年間の収入額に応じて自動的に経費相当額(給与所得控除)が差し引かれる仕組みになっています。これが年末調整 所得金額 計算方法の基本原則です。
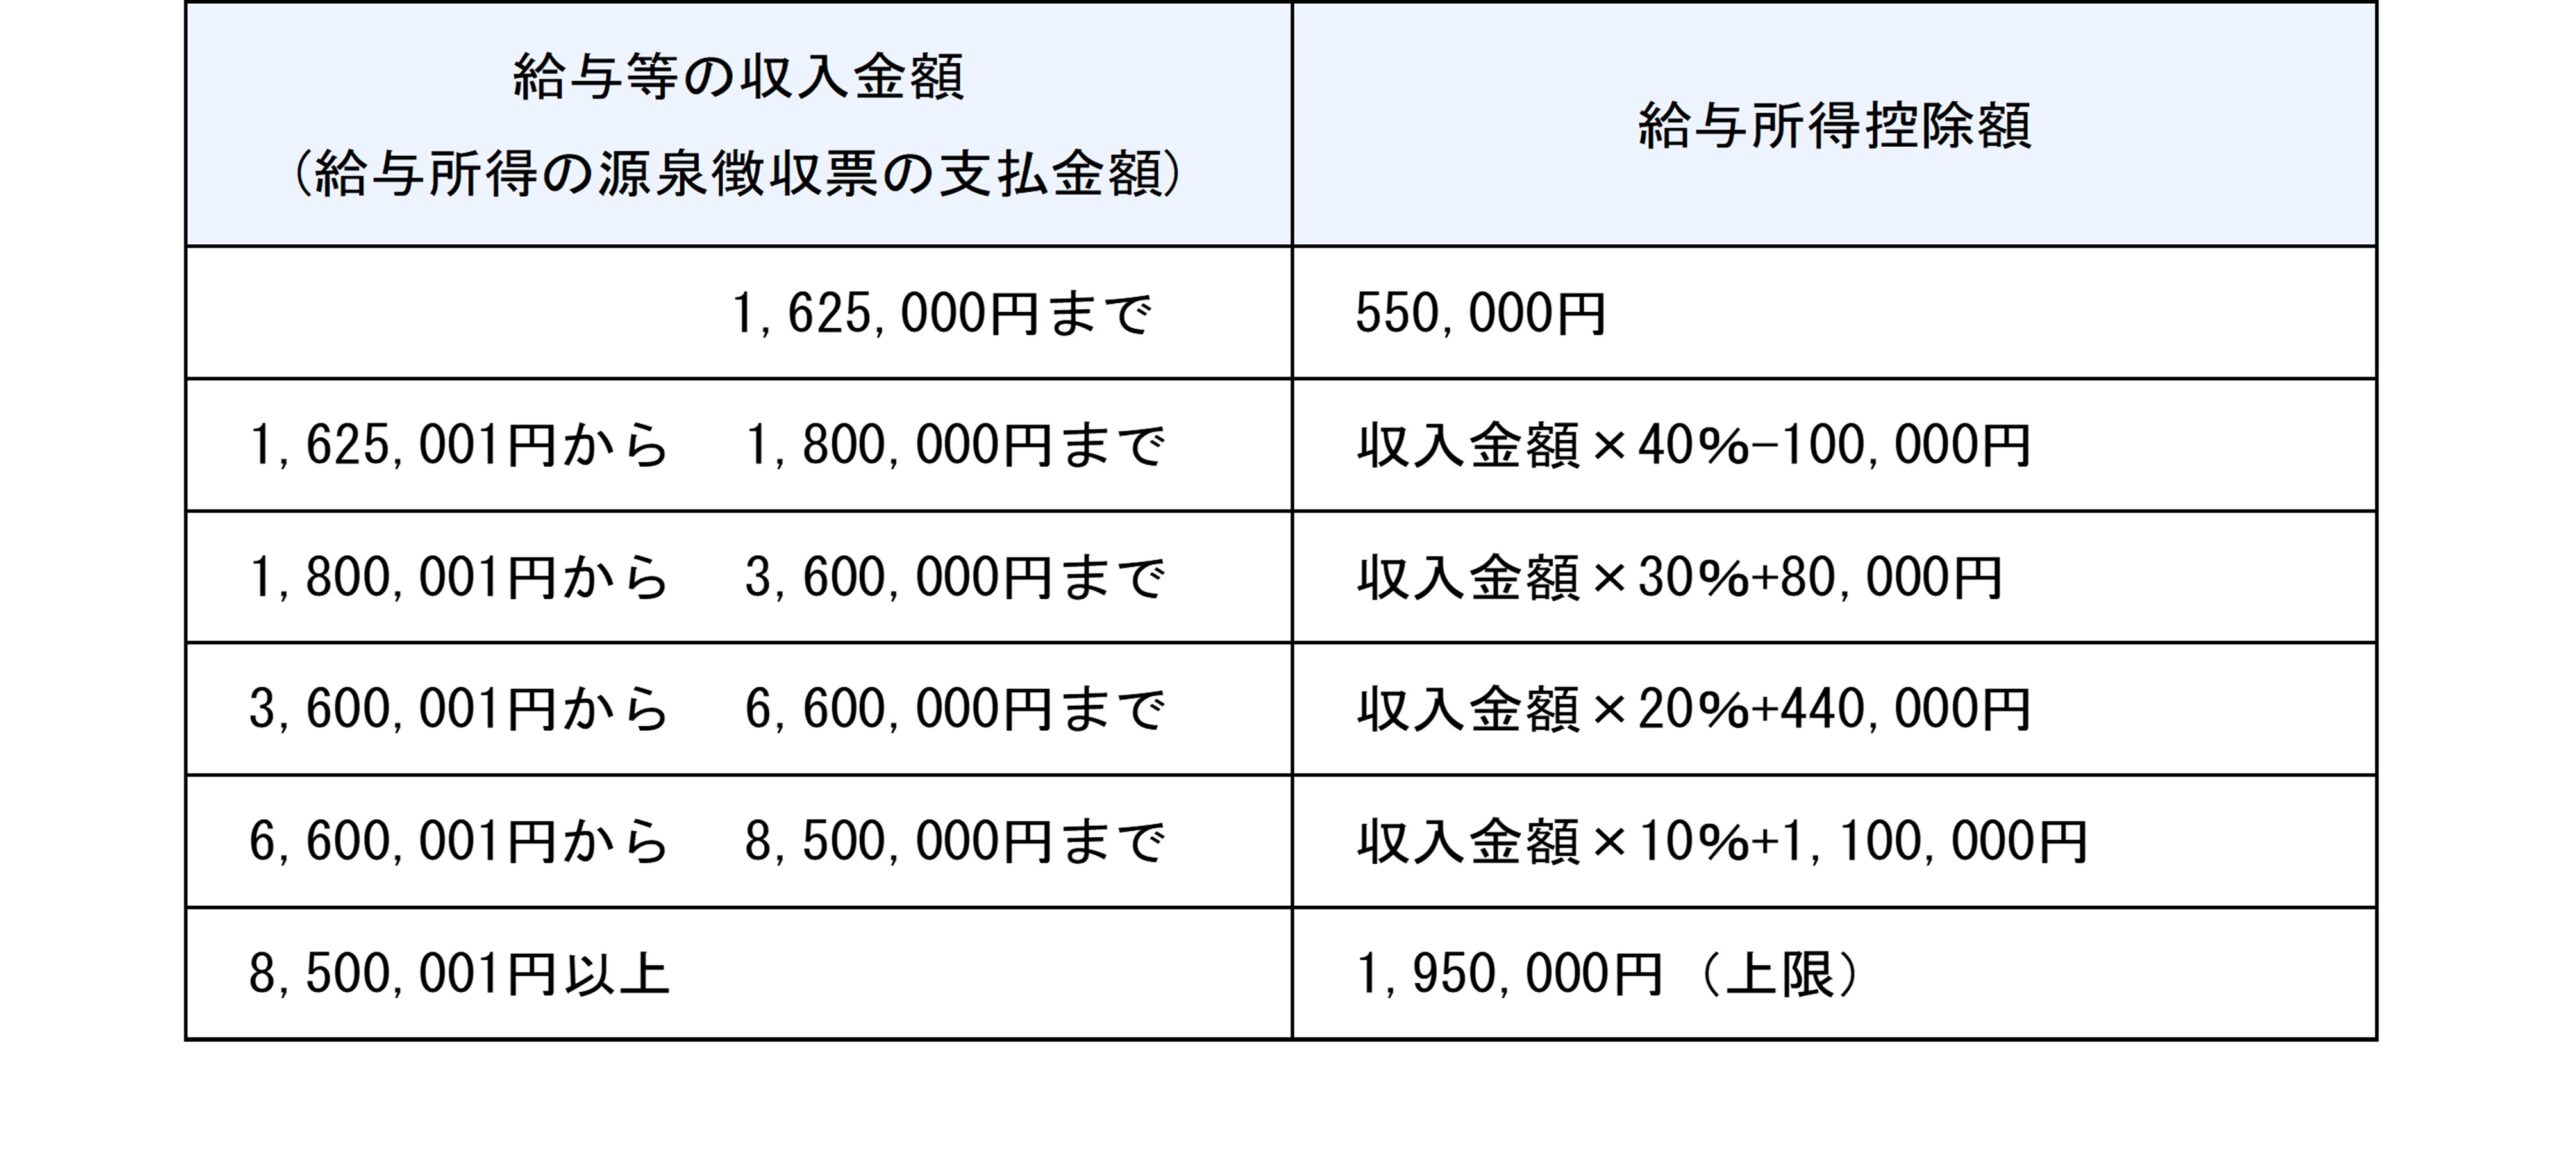
年間の給与収入(額面)から所得金額を算出するための基準は、国税庁の速算表によって明確に定められています。
| 給与等の収入金額(額面) | 給与所得控除額の計算式 | 所得金額の計算式 | 具体例(所得金額) |
|---|---|---|---|
| 〜 1,625,000円 | 一律 550,000円 | 収入金額 − 550,000円 | 年収103万円 → 所得48万円 |
| 1,625,001円 〜 1,800,000円 | 収入金額 × 40% − 100,000円 | 収入金額 − 控除額 | 年収180万円 → 所得118万円 |
| 1,800,001円 〜 3,600,000円 | 収入金額 × 30% + 80,000円 | 収入金額 − 控除額 | 年収300万円 → 所得202万円 |
| 3,600,001円 〜 6,600,000円 | 収入金額 × 20% + 440,000円 | 収入金額 − 控除額 | 年収500万円 → 所得356万円 |
| 6,600,001円 〜 8,500,000円 | 収入金額 × 10% + 1,100,000円 | 収入金額 − 控除額 | 年収700万円 → 所得520万円 |
| 8,500,001円以上 | 上限 1,950,000円 | 収入金額 − 1,950,000円 | 年収900万円 → 所得705万円 |
例えば、パート アルバイト 103万円の壁と言われる根拠は、この計算式にあります。給料収入が103万円の場合、給与所得控除55万円を引くと、所得金額は「48万円」となります。基礎控除額が48万円であるため、「48万円(所得) − 48万円(基礎控除) = 0円」となり、所得税が発生しない仕組みです。
【申告書別の書き方】基礎控除申告書・配偶者控除申告書の記入実務
年末調整で従業員が提出する主要な書類のうち、「所得金額」を直接記載する場面は主に以下の申告書です。
1. 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書
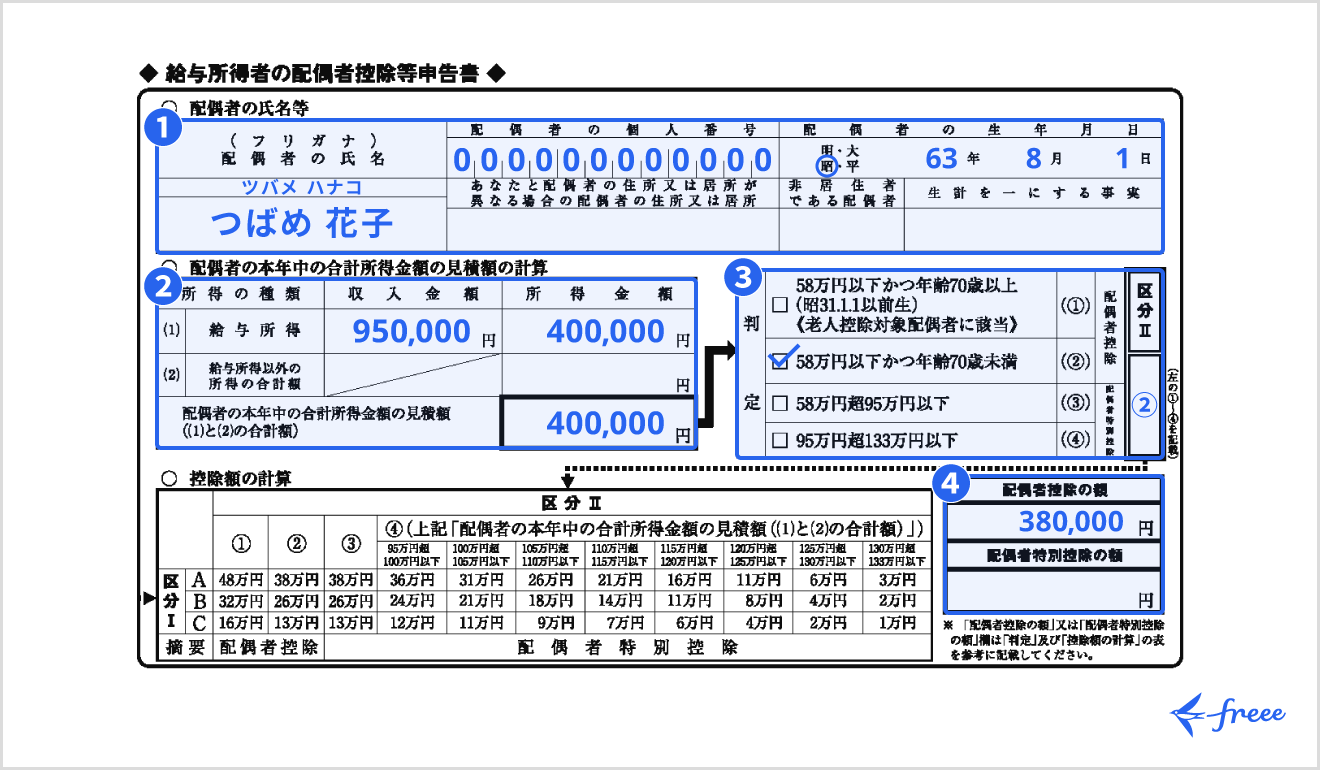
この複合申告書では、基礎控除申告書 所得の見積額の欄に、1月1日から12月31日までの1年間の「見積収入額」と「計算後の所得金額」をセットで記入します。
- 給与所得の「収入金額」欄:12月までの見込み支給総額(基本給+残業代+賞与の総支給額。非課税の交通費は含めない)を記入。
- 給与所得の「所得金額」欄:上記の速算表に従い、給与所得控除を差し引いた金額を記入。
- 給与以外の所得がある場合:副業の雑所得、不動産所得、株式譲渡益などがある場合は、「給与所得以外の所得の合計額」欄に合算します。
2. 配偶者控除申告書 書き方の要点
配偶者控除または配偶者特別控除の適用を受ける場合、配偶者の年間収入・所得の見積額も同様に算出します。配偶者の給与収入が103万円以下であれば所得金額は「48万円以下」、150万円以下であれば所得金額は「95万円以下」となり、満額の控除(最大38万円)を受けるための重要な判定基準となります。
3. 給与所得者の扶養控除等申告書との関係
給与所得者の扶養控除等申告書にも控除対象扶養親族の所得見積額を記入する欄があります。ここでも「収入103万円以下」の親族を扶養に入れる場合、記入する数値は「103万円」ではなく「48万円以下」と所得金額ベースで書く必要があります。
【実態検証】「手取り」を書いて大損?現場の生の声と誤解のリアル
大手企業や税理士法人の労務現場からは、「年末調整の時期になると、毎年同じミスが大量に発生する」という声が絶えません。SNSや相談窓口に寄せられるリアルなトラブル事例を見ていくと、典型的な勘違いのパターンが浮き彫りになります。
「手取り額を年収だと思い込み、そのまま所得欄に書いてしまった」「配偶者の年収が150万円なのに、所得欄に150万円と記入してしまい、配偶者特別控除の対象外として処理されそうになった」という告白は枚挙にいとまがありません。
もし所得金額欄に誤って「額面収入(例:500万円)」をそのまま書いてしまうと、システム上で「この人は給与収入が約690万円ある」と誤認され、基礎控除や配偶者控除の適用枠が狭まったり、除外されたりして、本来戻ってくるはずの税金が還付されないリスクに直結します。
【2026年最新 年末調整 改正点】所得金額調整控除の対象者と注意点
税制の近代化に伴い、高所得層や子育て・介護世帯に対する税負担の調整措置が定着しています。年末調整の実務において特に見落とされやすいのが所得金額調整控除 対象者の判定です。
年間の給与収入が850万円を超える世帯について、以下のいずれかの要件を満たす場合は「所得金額調整控除」が適用され、税負担が軽減されます。
- 本人が特別障害者に該当する
- 同一生計配偶者または扶養親族が特別障害者である
- 23歳未満の扶養親族を有している(子育て世帯支援)
【控除額の計算式】:(給与等の収入金額 − 850万円)× 10%(上限15万円)
この控除は、給与所得控除後の金額からさらに直接差し引かれるため、該当する場合は「所得金額調整控除申告書」の該当区分にチェックを入れ、所定の計算を行う必要があります。夫婦双方の年収が850万円を超えている場合でも、要件を満たせば夫婦双方が重複してこの控除の適用を受けることが可能です。
一般に知られていない盲点と年末調整 金額 書き間違えた場合の対処法
年末調整の書類を提出した後で、「所得金額の計算を間違えた」「12月のボーナスが想定より多く、見積額がズレてしまった」と気づいた場合でも、慌てる必要はありません。適切な手順を踏めばリカバリーは完全に可能です。
1. 勤務先の人事・労務部門へ速やかに申し出る(12月〜翌年1月中旬)
多くの企業では、12月の給与支給時または1月の給与計算時に年末調整の最終確定処理を行います。社内の処理期日前であれば、申告書の修正や再提出が認められます。見積額が実際の年収と数万円程度ズレていた場合でも、最終的な税額は会社側が年間の確定支給データを用いて自動計算するため、基礎控除や扶養控除の判定ランクが変わらない範囲であれば大きな問題にはなりません。
2. 会社の期日を過ぎた場合は「確定申告」で修正する(翌年2月16日〜3月15日)
万が一、社内での修正が間に合わず誤った内容で源泉徴収票が発行されてしまった場合は、翌年の確定申告期間中に自ら所轄税務署へ確定申告を行うことで、正当な税額の還付を受けることができます。マイナンバーカードとスマートフォンを利用した「e-Tax」を活用すれば、自宅から簡単に修正申告が完了します。
【プロの結論】税務処理で損をしないための行動基準
年末調整における所得金額の記入において、確実かつ安全に手続きを進めるための判断基準は極めてシンプルです。
- 迷ったら「給与明細の総支給額」の年間累計を基準にする:手取り(差引支給額)を見るのではなく、総支給額(額面)を把握した上で速算表に当てはめる。
- 非課税交通費は除外して計算する:定期代や通勤手当などの非課税項目を年収に含めてしまうと、余計な所得が計上されてしまうため注意する。
- 見積額の微差を恐れすぎない:11月時点での記入はあくまで「見積もり」です。控除の適用基準(48万円、95万円、133万円などの境界線)を跨がない限り、細かな端数のズレは最終計算で自動補正されます。
【年末 調整 所得 金額 と は】に関するよくある質問(FAQ)
Q1:年末調整の書類に書く「所得の見積額」は、1円単位まで正確に計算しなければいけませんか?
A1:いいえ、1円単位まで厳密に一致させる必要はありません。11月提出時点では12月の給与や賞与が確定していないため、想定される総支給額から給与所得控除を引いた概算額を記入すれば問題ありません。最終的な正確な所得税額は、会社側が12月の給与確定時に実際の確定年収を用いて自動計算します。
Q2:副業でアルバイトをしている場合、年末調整の所得金額には合算して書くべきですか?
A2:年末調整は原則として「主たる給与の支払者(本業の会社)」で1箇所のみ行います。副業の給与や事業収入がある場合は、本業の年末調整では本業分のみを記入し、翌年2月〜3月の確定申告で本業と副業の所得を合算して申告・精算するのが正式なルールです。
Q3:年収が103万円以下のパート勤務ですが、基礎控除申告書の所得金額欄には「0円」と書くのですか?
A3:いいえ、「0円」ではなく「48万円」(年収が103万円ちょうどのケース)と記入します。給料103万円から給与所得控除55万円を引いた残りの48万円が「所得金額」となります。ここから基礎控除48万円が引かれて課税対象が0円になりますが、申告書の所得欄には控除前の48万円を記入する必要があります。
まとめ:正しい「所得金額」の理解が確実な税金還付への第一歩
年末調整における「所得金額」は、手取り額でも額面年収そのものでもなく、「収入(総支給額)から給与所得控除を引いたもの」という基本構造さえ押さえておけば、決して難しいものではありません。
言葉の定義を正しく把握し、速算表に沿って算出することで、書類の差し戻しや控除漏れによる経済的損失を防ぐことができます。1年間の頑張りの総決算である年末調整をスムーズに完了させ、受けられるべき控除を確実に手に入れましょう。 (出典: 年末 調整 所得 金額 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
