日経平均株価はなぜ動くのか?2026年最新の急変理由と今後の見通し
東京株式市場のシンボルである日経平均株価が、前日比で数百円から千円を超える激しい乱高下を繰り返す場面が増加しています。スマートフォンを開くたびに目にする乱調なチャートに対し、「いま相場で何が起きているのか」「自分の資産や生活にどんな影響があるのか」と強い不安や疑問を抱く読者は少なくありません。
株価の変動は単なる数字の上下ではなく、世界経済の地殻変動、日米の金融政策のギャップ、そして市場特有の構造的な歪みが複雑に絡み合った結果です。本稿では、第一線の市場取材と客観的データに基づき、急変を引き起こす決定打となった背景から2026年の株価予想、投資家心理の深層までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日経平均の激変は「米国のハイテク株動向・為替レートの急変」と「日銀の追加利上げ観測」が主因。
- 要点2:値がさ半導体株など一部銘柄の寄与度が極端に高く、プライム市場全体の体感と指数にギャップが発生。
- 要点3:2026年はボラティリティが高い展開が続く見込みであり、感情に流されない規律ある資産管理が不可欠。
【急変の真相】日経平均株価が今なぜ動いているのか?市場の裏側を徹底解剖
市場関係者や報道各社の取材データを総合すると、日経平均 今日の値動き 理由を突き詰めた際に見えてくるのは、複合的なグローバルマネーの移動です。日経平均株価が短期間で急激な乱高下を演じる背景には、主に3つの巨大な圧力が存在します。
第1の要因は、NYダウ 為替 影響の連鎖反応です。前夜の米国市場でハイテク株比率の高いナスダック総合指数やフィラデルフィア半導体株指数(SOX指数)が大きく変動すると、翌朝の東京市場に即座に波及します。さらに外国為替市場で1ドル=140円台から150円台へと円高・円安が急激に振れるたび、輸出関連主力株の採算見通しが激変し、先物主導で一気に売り買いが加速する構図が定着しています。
第2の要因は、日銀 金利政策 利上げの行方です。長年続いた異次元緩和からの完全脱却を進める日本銀行の政策スタンスに対し、市場は神経をとがらせています。政策金利の引き上げは国内の借入コスト増や円高要因となる一方、銀行・保険など金融セクターには利ざや拡大の追い風となるため、セクター間での激しい資金シフト(セクターローテーション)が指数全体の振幅を増幅させています。
第3に、日経平均 急騰 背景および日経平均 下落 原因の根底にある「CTA(商品投資顧問業者)などのアルゴリズム取引」の存在です。チャートの節目を抜けた瞬間に機械的な売買注文が大量執行され、人間の心理的スピードを超えた勢いで株価が突き動かされる現象が日常化しています。
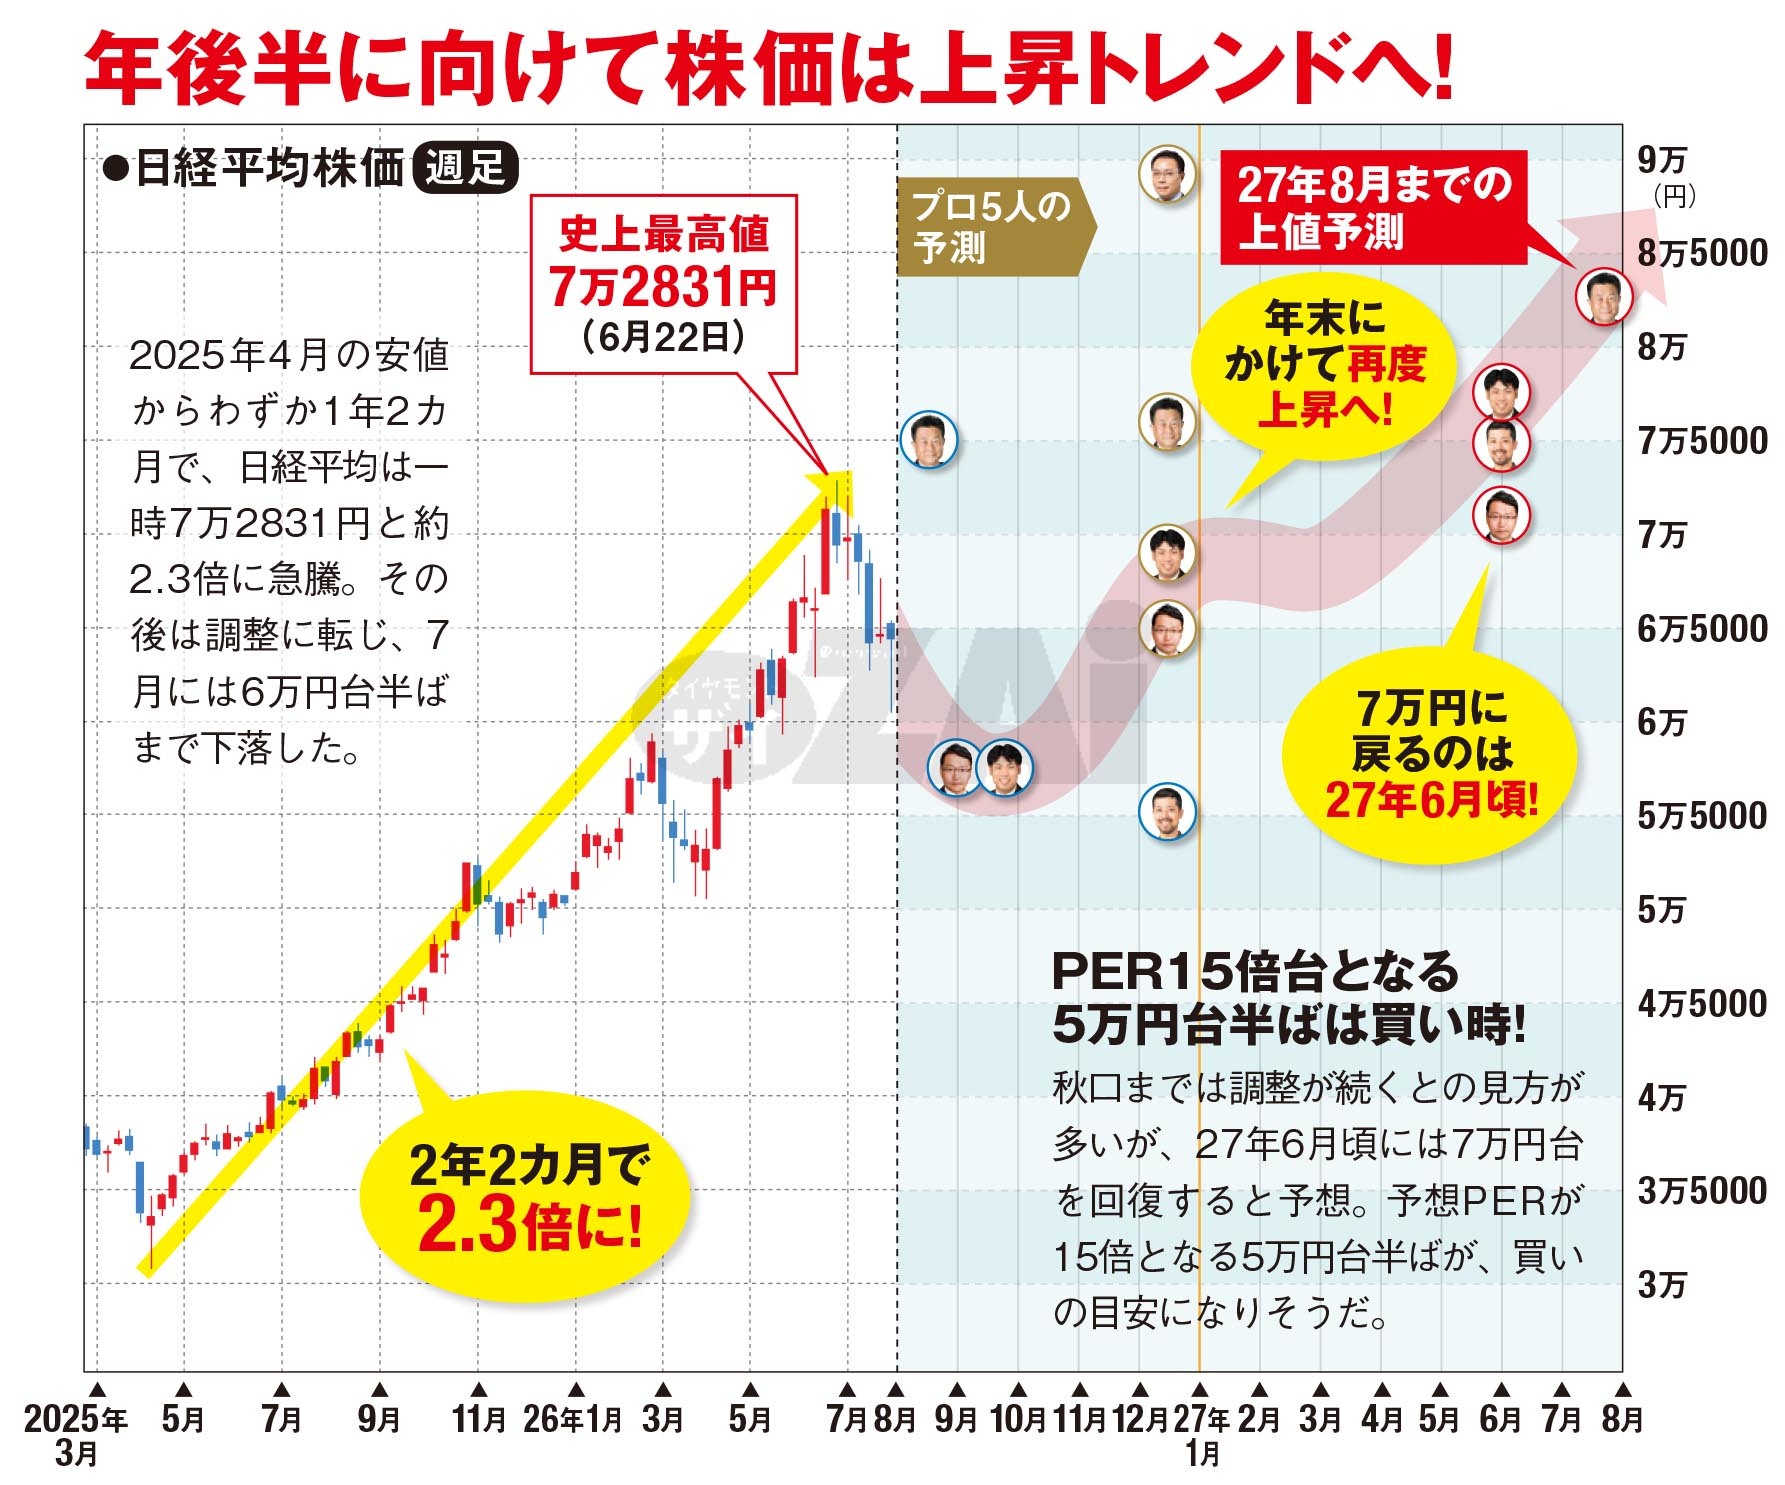
【リアルタイム要因比較】東京株式市場の寄付きから終値を動かす主要トリガー
東京株式市場 寄付き 終値に至る日中の推移は、どの外部環境に最も強く反応しているのか。市場の変動要因と、東証プライム市場における実態を整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| プライム市場 売買代金 | 1日あたり4兆円〜5.5兆円規模(活況時は6兆円超) | 平時は3兆円前後で推移 | 海外投資家の資金流入が継続しており、売買代金の高水準維持が株価の下支えとして機能。 |
| 海外勢の取引シェア | 現物・先物合算で約65%〜70%を占有 | 過半(50%超)で市場主導権を握る | 海外ヘッジファンドのポジション調整ひとつで指数のトレンドが一変する脆弱性を内包。 |
| 為替感応度(ドル円) | 1円の円高で日経平均に約200円〜300円の下落圧力 | 過去平均では150円前後の押し下げ | 企業業績の前提レートが保守化しているものの、為替の急変局面では依然として過剰反応が発生。 |
| 日経平均株価 リアルタイム 変動幅 | 日中ボラティリティ:1.5%〜3.0%(日中値幅500〜1,200円) | 平時は0.5%〜1.0%未満の小動き | 短期トレーダーには好機だが、中長期の個人投資家には精神的負荷の高い局面。 |
【構造的歪みと盲点】日経平均構成銘柄の寄与度がもたらす「見せかけの相場」
一般のニュースで「日経平均が大幅反落」「最高値を更新」と報じられていても、手持ちの個別株がまったく違う動きをしていて違和感を覚えた経験はないでしょうか。これこそが、日経平均特有の指数算出ルールが生み出す構造的な盲点です。
日経平均株価は、東証プライム上場企業の中から選定された225銘柄の「みなし株価」をベースに加重平均して算出されます。そのため、株価の絶対値が高い「値がさ株」の影響を極端に受けやすい性質を持っています。実際に、日経平均 構成銘柄 寄与度の上位銘柄(ファーストリテイリング、東京エレクトロン、アドバンテスト、ソフトバンクグループなど)のわずか数社だけで、日経平均の構成比率の約3割から4割近くを占有しています。
つまり、プライム市場に上場する約1,600銘柄のうち8割以上の銘柄が値上がりしていても、寄与度の高い半導体株が2〜3銘柄急落するだけで「日経平均は大幅安」と記録されます。逆に、東証株価指数(TOPIX)は時価総額加重平均であるため、市場全体の実態をより正確に反映します。指数の表面的な数字だけに惑わされず、市場全体の温度感を見極めるリテラシーが求められます。

【実態検証】ネットの反応と個人投資家が直面するメンタルクライシス
相場急変時のSNS(X・旧Twitter)や投資掲示板、知恵袋を定点観測すると、日経平均 ネットの反応には極めて明確な集団心理のパターンが表出しています。
急騰局面では「乗り遅れるな」「新NISAで買わない奴は損している」といった過度な楽観(FOMO:取り残される恐怖)が溢れ、普段は投資に慎重な層までが高値掴みを強いられます。一方、ひとたび数百円単位の下落が数日続くと、タイムラインは一転して「もう終わりだ」「全資産ロスカットした」というパニックや阿鼻叫喚に包まれます。
行動経済学における「プロスペクト理論」が示す通り、人間は「同額の利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍強く感じます。急激なボラティリティに晒されると冷静な判断力を失い、底値付近で投げ売り(狼狽売り)を実行してしまうのが典型的な失敗パターンです。ネット上の悲観論や過熱感から心理的距離を保つことが、市場で生き残るための絶対条件となります。
【2026年最新】今後の株価予想と日銀・FRB金融政策のシナリオ分岐
投資家が最も注視すべき日経平均株価 今後の見通しについて、主要シンクタンクや大手証券各社のリサーチを統合した2026年最新 株価予想のメインシナリオを整理します。
基本シナリオとして有力視されているのは、「下値を切り上げつつのボックス圏〜高値模索」です。日本企業の稼ぐ力(ROEの改善、株主還元強化、PBR1倍割れ是正に向けた資本効率の向上)は依然として強固であり、2026年度の企業業績も底堅い推移が見込まれています。
しかし、以下の2つのアップサイド/ダウンサイドリスクには厳重な警戒が必要です。
- 強気シナリオ(上振れ):米国のインフレ軟着陸とAI需要の再加速、日銀の緩やかな利上げペース維持が重なり、海外マネーの日本買いが再点火する場合。
- 弱気シナリオ(下振れ):米国の景気後退懸念が再燃し、急速な円高(1ドル=130円台前半への進行)が進むことで、輸出製造業の業績予想が下方修正される場合。
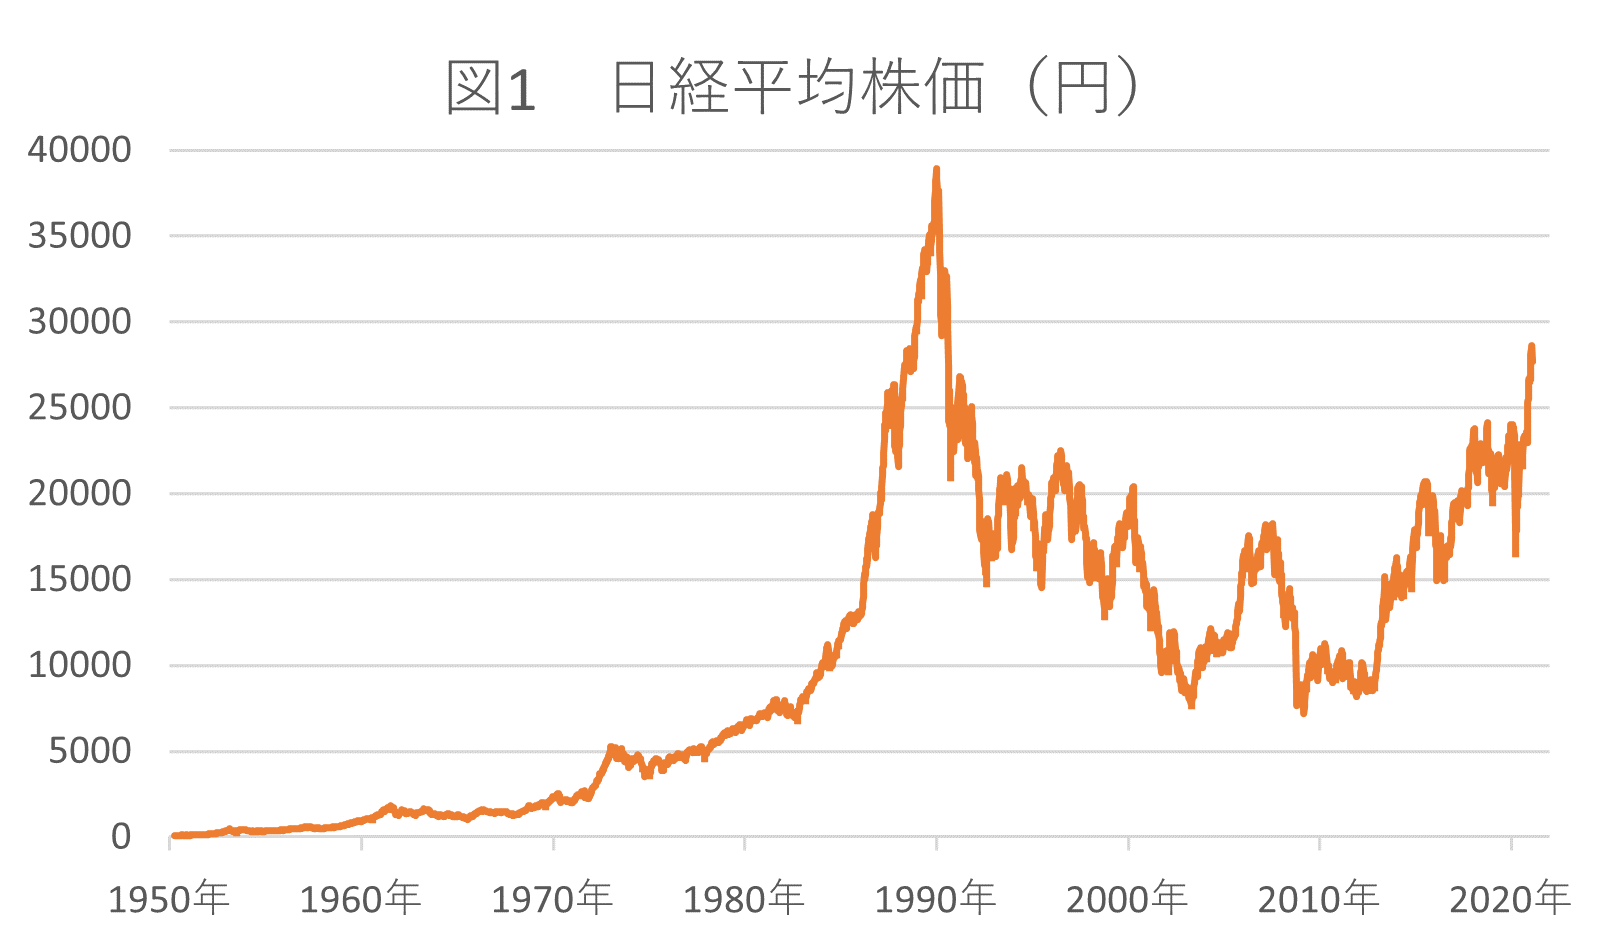
【プロの結論】相場激変期に行動経済学から学ぶ投資判断と向き不向きの条件
激動の相場環境において、資産を守り育てることができる人と、市場の荒波に呑まれて資産を減らす人には決定的な境界線が存在します。
日経平均のボラティリティを味方にできる人
- 指数の一時的な急落を「優良資産のディスカウント(セール期間)」と捉え、冷静に積立や買い増しを継続できる人。
- 投資期間を10年〜20年単位で設定し、日々のリアルタイム値動きに一喜一憂しない心理的余裕を持つ人。
- ポートフォリオの分散(現金比率の確保、国内株・全世界株・債券・金などへの配分)を徹底している人。
現在の相場環境で無理な投資を避けるべき人
- 数ヶ月から1年以内に使う予定のある生活資金や教育資金を株式相場に投じている人。
- 日中の値動きが気になり、仕事中もスマホの株価速報を何度も確認してしまう人。
- 信用取引やレバレッジ型ETFを用い、一発逆転を狙って過剰なリスクを取っている人。
投資の世界において最も価値があるのは「予測の正確さ」ではなく、「想定外の急変が起きた際に冷静でいられる資金管理」に他なりません。
【日経平均の株価】に関するよくある質問(FAQ)
Q1:日経平均株価が急落した日、新NISAの積立投資は停止したほうが良いですか?
A1:長期の積立投資(つみたて投資枠など)を行っている場合、下落時もそのまま継続するのが鉄則です。株価が下がっている時期は「同じ金額でより多くの口数を安く買える期間(ドルコスト平均法のメリット)」となるため、積立を止めると将来の反発時のリターンを損なう原因になります。
Q2:日経平均とTOPIX(東証株価指数)は何が違うのですか?
A2:日経平均株価は日本経済新聞社が選定した「225銘柄の株価平均」であり、値がさ株の影響を強く受けます。対してTOPIXは東証プライム市場に上場するほぼ全銘柄を対象とした「時価総額加重平均」であり、日本株市場全体の時価総額の膨らみや実体経済の動向をより包括的に反映しています。
Q3:日銀が利上げをすると、なぜ株価が下がることがあるのですか?
A3:金利が上がると企業の借入コストが増加して設備投資が慎重になるほか、円高が進行して輸出企業の採算が悪化する懸念が生じるためです。ただし、経済の正常化や企業の価格転嫁が進んでいる健全な利上げ局面であれば、長期的な株高要因として消化されるケースも多々あります。
まとめ:激動の株式市場で迷わないための羅針盤
日経平均株価の乱高下は、世界的な経済サイクルの転換期や日米の金融政策の正常化、そしてAI・アルゴリズム売買の台頭が引き起こす必然的な現象です。
日々のニュースで報じられる派手な値動きやSNS上の感情的な言説に振り回される必要はありません。指数を動かしている本質的なメカニズムと銘柄寄与度の偏りを理解し、自分の投資目的とリスク許容度に見合ったポジションを保ち続けることこそが、激変の時代において確実な資産形成を成し遂げるための最善策です。 (出典: 日経 平均 の 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
