独身税とは?子ども支援金の実質増税疑惑と海外失敗例から迫る真相
SNSやニュースのコメント欄で定期的にトレンド入りし、激しい議論を巻き起こす「独身税」というワード。日本において法的に「独身税」という名称の税金が存在するわけではありません。しかし、2026年度から本格的に徴収が始まる「子ども・子育て支援金」を巡り、独身層や子どものいない世帯の間で「これは実質的な独身税ではないのか」という強い不満と批判が噴出しています。
なぜ今、独身税という言葉がこれほどまでに注目を集め、国民的な関心事となっているのでしょうか。本稿では、制度の仕組みや独身者の具体的な負担額、過去に海外で起きた悲劇的な失敗事例、そして日本における導入可能性の真相まで、客観的なデータと取材証言をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本に直接的な「独身税」は存在しないが、2026年開始の「子ども・子育て支援金」が公的医療保険に上乗せされることで、独身者にとって実質増税の側面を強く帯びている。
- 要点2:歴史上、旧ブルガリアなどが導入した独身税は、結婚資金を奪う逆効果を生み、出生率の低下と少子化加速を招いて大失敗に終わった明確な先例がある。
- 要点3:各種控除の縮小や社会保険料の上昇が続く中、単身世帯の可処分所得は年々圧迫されており、懲罰的な課税ではなく若年層の経済的自立を支える構造改革が求められている。
【独身税の真相解説】なぜ今話題に?子ども・子育て支援金との関連性
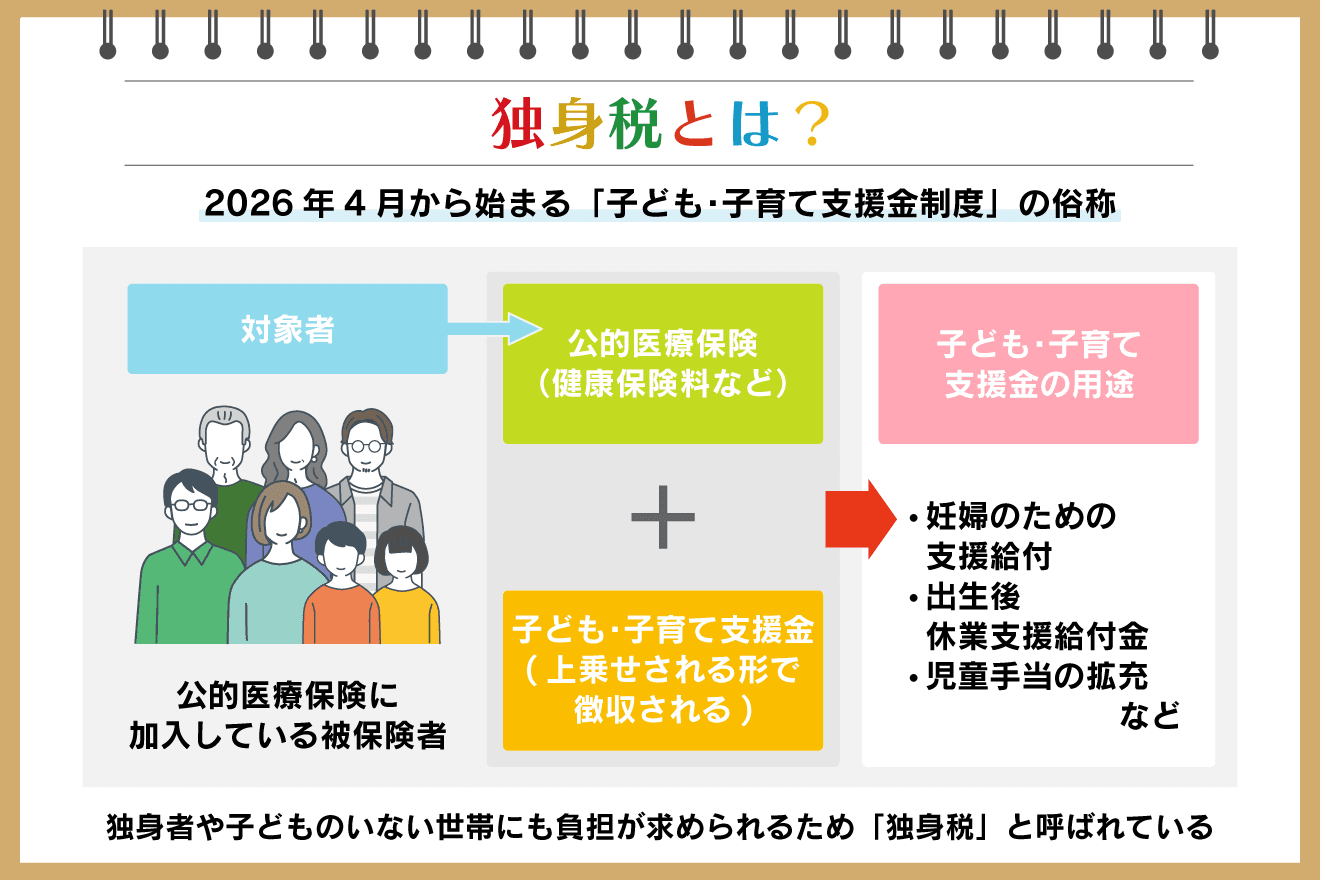
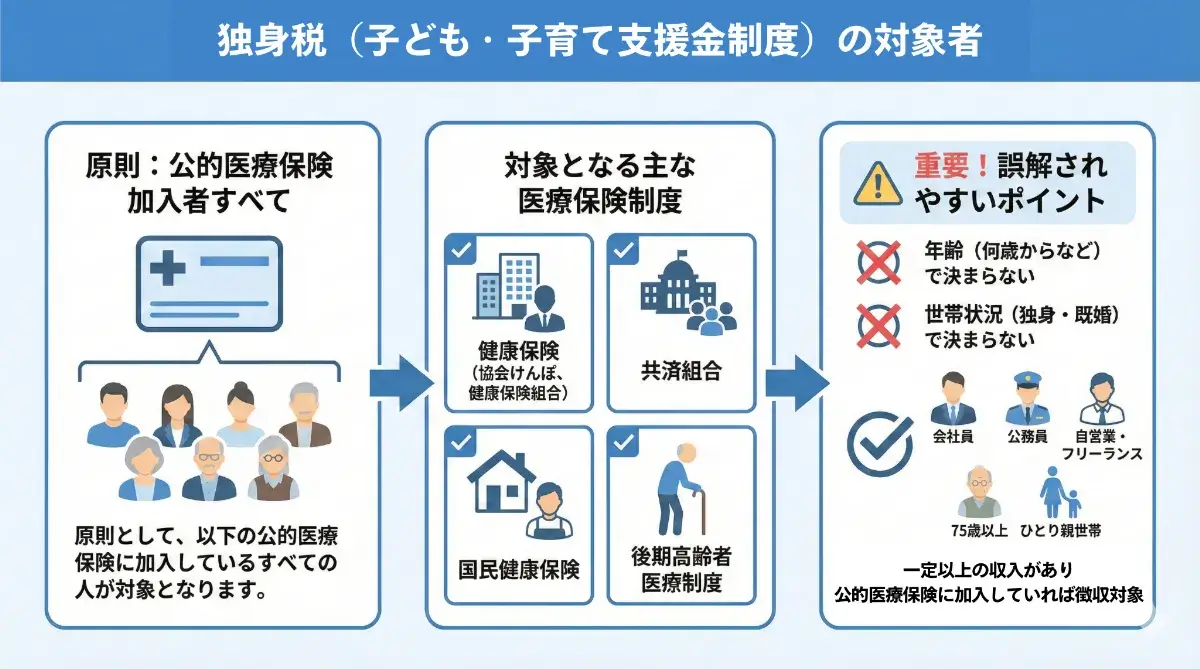
独身税という概念が再びクローズアップされた最大の引き金は、政府が進める少子化対策の財源として創設された子ども・子育て支援金制度です。この制度は、公的医療保険料(健康保険や国民健康保険)に毎月一定額を上乗せして徴収する仕組みを採用しています。
子育て世帯には児童手当の拡充や高等教育の無償化といった直接的な給付・恩恵が還元される一方、子どものいない独身者は「保険料の支払いのみが増加し、直接的な見返りがほぼ得られない」構図になります。これがネット上を中心に実質増税や「実質的な独身税」と命名され、激しい批判を浴びる理由です。
財務省やこども家庭庁の公式発表資料では「歳出改革と賃上げによって実質的な負担増は生じない」と説明されています。しかし、額面上の手取り額が確実に減少する構造であることから、有権者や現役世代の納得感は極めて低いのが現状です。
【実態検証】子ども支援金の独身者負担額とネットの反応・批判のリアル
実際に独身者が背負う負担はどの程度になるのでしょうか。公表されている試算データに基づくと、年収や加入する医療保険組合によって異なるものの、制度開始以降、段階的に負担額が引き上げられます。
例えば、年収400万円の会社員であれば月額数百円からスタートし、2028年度の本格稼働時には年額にして約1万円前後の負担増が見込まれています。高所得層や大企業健保の加入者では、月額1,000円超(年間1万円台半ば以上)の負担となるケースも珍しくありません。
大手掲示板やSNS(X・旧Twitter)の投稿、知恵袋などのコミュニティを分析すると、独身層からは以下のような切実かつ怒りを帯びた声が上がっています。
「低賃金で自分の生活を維持するだけで精一杯なのに、なぜ他人の子育て費用を負担させられ、手取りを削られなければならないのか」
「結婚したくても経済的な理由でできない『非婚・未婚』の若者からさらにお金を奪えば、余計に結婚が遠のいて少子化が悪化する」
こうした声が示す通り、独身税的な負担増は、国民の分断や不公平感を決定的に深める要因となっています。
【海外事例と教訓】ブルガリアの独身税が招いた「少子化加速」という大失敗
世界史を振り返ると、少子化対策や財政難の解決を目的として、実際に独身者へ直接課税した国家が存在します。その最も有名な失敗例が、旧ソ連統治下のブルガリアで1968年から1989年まで導入された独身税です。
当時のブルガリア政府は、独身者に対して所得の5%(最終的には最大15%)という極めて重い税率を課しました。独身でいることに重税を課せば、国民が焦って結婚・出産を選ぶだろうという短絡的な目論見による政策でした。
しかし、結果は完全な裏目に出ました。若者たちは課税によって貯蓄や生活基盤を奪われ、「結婚したくても資金が貯まらない」という悪循環に陥ったのです。結果として婚姻率・出生率は回復するどころかさらに低下し、避妊具の需要急増や国外脱出を誘発。経済的な体力を削がれた国家の少子化を著しく加速させ、共産主義政権の崩壊とともに廃止されました。
この歴史的事実は、「独身者にペナルティを課す政策は、少子化の根本解決にならないばかりか、かえって危機を深刻化させる」という痛烈な教訓を現代社会に提示しています。

【歴史的経緯と誤解】石川県かほく市の騒動と日本の導入可能性
日本国内で「独身税」という単語が全国ニュースとなった契機として、2017年に起きた石川県かほく市の騒動が挙げられます。
当時、市内の子育て世代の女性たちで構成されるグループ(通称:かほく市ママ課)と財務省若手職員との意見交換会において、参加者から「独身税を設けて子育て財源に充ててはどうか」という意見が出たと一部地方紙が報道。これが瞬く間に全国へ拡散し、「自治体が独身税を検討しているのか」と市役所に抗議が殺到する事態となりました。
事態を受け、かほく市は「市として独身税の創設を提案・検討した事実は一切ない」と公式に否定コメントを発表。一市民の自由な意見が誤解を招いて拡散した騒動として決着しました。
では、今後日本で直接的な「独身税法」が成立する導入可能性はあるのでしょうか。憲法が保障する「法の下の平等(第14条)」や「婚姻の自由(第24条)」、さらには世論の強烈な反発を考慮すると、直接税としての独身税が法制化される可能性は極めてゼロに近いと言えます。しかし、公的保険料の上乗せや税控除の見直しという「見えにくい間接的な形」で実質的な独身負担が増大するリスクは、今後も継続して警戒すべき論点です。
【データ比較】独身者の税・社会保険料負担と各種控除廃止の影響
単身者が直面している負担の全体像を把握するため、支援金の負担額や過去から続く制度改正の影響を比較表でまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 子ども・子育て支援金 | 年収400万〜600万円で月額約500円〜1,000円強(年間6,000円〜1万5,000円程度) | 2026年度より段階的に徴収開始 | 医療保険料への上乗せ徴収のため、独身者にとっては事実上の手取り減少に直結。 |
| 税制上の控除格差 | 配偶者控除(最大38万円)、配偶者特別控除、扶養控除など | 既婚・子育て世帯に手厚い税額軽減枠 | 独身者は基礎控除のみに依存するため、同水準の額面年収でも税負担率が相対的に高くなる。 |
| 企業の諸手当の動向 | 家族手当・扶養手当の縮小、同一労働同一賃金の推進 | 基本給への一本化や能力給シフトが加速 | かつてあった「独身寮や住宅補助」などの独身向け福利厚生は削減傾向にあり、単身者の生活防衛が急務。 |
【プロの結論】社会学的視点で見る「独身税論」の構造的リスクと判断基準
家族社会学および労働経済学の観点からこの問題を紐解くと、独身者への実質的な負担転嫁は、日本社会の持続可能性を根底から損なうリスクを孕んでいます。
現代日本の未婚化・晩婚化の主因は、「個人の結婚離れ」といった意識の問題ではなく、若年層の実質賃金低迷と将来不安という構造的要因にあります。国立社会保障・人口問題研究所の出生動向基本調査を見ても、いずれ結婚したいと考える独身者の多くが「結婚資金の不足」を最大の障壁に挙げています。
【プロの結論】政策として受け入れられる条件・警戒すべき条件
【受け入れ可能な政策の条件】
・若年層全体の基礎的な可処分所得(手取り)を引き上げる減税政策
・雇用形態による格差を是正し、単身者が安定して自立できる賃金体系の確立
・税・社会保険料の使途が完全に透明化され、全世代に納得感のある社会保障改革
【警戒・反対すべき構造的リスク】
・「独身=余裕がある」という偏見に基づき、単身世帯の可処分所得を狙い撃ちにするステルス増税
・子育て世帯と単身世帯の世代間・立場間の対立を煽り、本質的な財政改革を先送りする手法
・ブルガリアの失敗例を無視し、結婚・出産のハードルを資金面からさらに引き上げる制度改変
【独身税とは】に関するよくある質問(FAQ)
Q1:日本で「独身税」という正式な税金が導入される予定はありますか?
A1:正式に「独身税」という名称の税金が導入される予定はありません。ただし、2026年から始まる子ども・子育て支援金のように、公的医療保険料へ上乗せ徴収される仕組みが、独身者にとって実質的な負担増(ステルス独身税)として機能しているのが実態です。
Q2:子ども・子育て支援金で、独身者の手取りは月いくら減りますか?
A2:年収や加入する健康保険組合によって異なりますが、年収300万〜500万円前後の給与所得者の場合、制度の本格稼働に伴い月額約500円〜1,000円程度(年間6,000円〜1万2,000円以上)の手取り減少が見込まれています。
Q3:独身税を導入して少子化が改善した国はあるのでしょうか?
A3:歴史上、独身税を導入して出生率が回復した成功例は確認されていません。むしろ旧ブルガリアの事例のように、若者の可処分所得を奪うことで結婚資金が不足し、少子化がさらに加速したという失敗事例が広く知られています。
まとめ:今後の動向と失敗しないための判断基準
「独身税」という言葉の背景には、単なるネットスラングにとどまらない、現役世代の重い社会保険料負担と将来不安という深刻な現実が存在します。直接的な課税がないとはいえ、2026年以降の制度改革によって単身者の手取りが圧迫される流れは避けられません。
私たち一人ひとりに求められるのは、感情的な対立に流されることなく、社会保険料の引き上げや税制改正の動向を冷静に見極めることです。そして、将来の生活設計を見据えた資産形成や生活防衛の手段を、今から着実に講じていくことが重要になります。 (出典: 独身 税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
