個人事業主の消費税はいつから?売上1000万の壁と2026年特例の落とし穴
「売上が1000万円以下であれば消費税の納税義務はない」という定説は、インボイス制度の本格定着によって過去のものとなりました。現在では、年商数百万円規模のフリーランスや小規模事業者であっても、取引先との関係性や契約形態によって課税事業者への転換を迫られるケースが標準化しています。
しかし、制度の複雑さゆえに「自分がいつから消費税を払うべきなのか」「どの計算方式を選べば手取りを残せるのか」を正確に把握できている事業者は決して多くありません。国税庁の公式統計や税制改正の動向、そして現場で相次ぐ相談事例をもとに、2026年最新の納税判定基準から実質的な手取りを守る防衛策まで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上1000万円以下でもインボイス(適格請求書発行事業者)登録を行うと即座に課税事業者となり納税義務が発生する。
- 要点2:納税負担を売上税額の2割に抑える「2割特例」の経過措置は2026年(令和8年)分の確定申告をもって終了するため、2027年以降の激変緩和対策が急務。
- 要点3:基準期間(前々年)と特定期間(前年前半)の判定ルールを熟知し、簡易課税制度と本則課税の有利不利を正確にシミュレーションすることが資金繰りの生命線となる。
【判定基準】個人事業主の消費税はいつから発生?1000万円以下の落とし穴
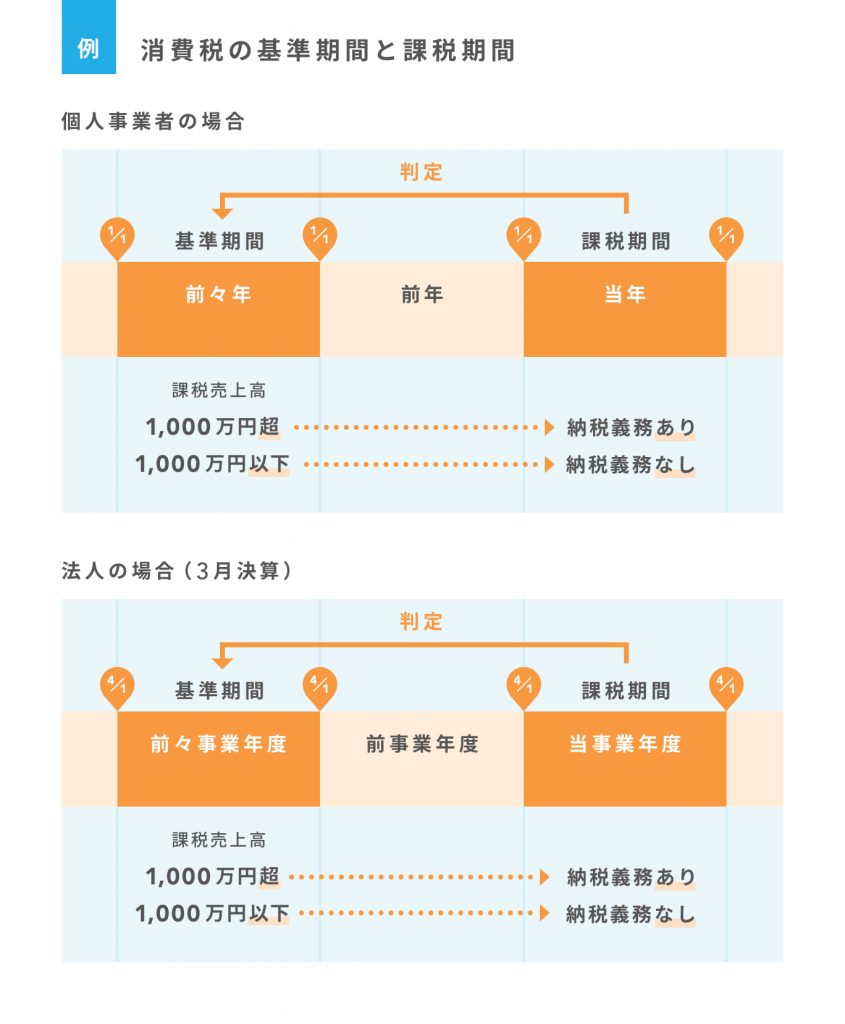
個人事業主が消費税の納税義務を負うかどうかを判断する際、基本となるのは「基準期間」と「特定期間」の課税売上高判定です。国税庁が定める基本ルールでは、原則として2年前(前々年)の課税売上高が1000万円を超えた年から課税事業者となります。
見落とされがちなのが、前年の上半期(1月1日〜6月30日)を指す「特定期間」の存在です。前々年の売上が500万円であっても、前年の上半期だけで課税売上高および給与等支払額の双方が1000万円を超えた場合は、翌年から課税事業者として扱われます。急激に事業がスケールした成長期には、この特定期間判定による想定外の納税通知に直面するリスクが潜んでいます。
さらに現場で最も大きな混乱を招いているのが、2023年10月に導入されたインボイス制度(適格請求書等保存方式)による影響です。売上が1000万円に満たない免税事業者であっても、適格請求書発行事業者の登録申請を完了した瞬間から、基準期間の売上規模にかかわらず強制的に「課税事業者」へとステータスが切り替わります。

免税事業者と課税事業者の違い|2026年最新の税制環境と損得比較
現在、事業者が選択を迫られている「免税事業者」と「課税事業者」の立ち位置の違いについて、財務・取引実務の両面から客観データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 納税義務の有無 | 売上1000万円以下かつ未登録なら原則免除 | 基準期間の課税売上1000万円が分岐点 | BtoB取引が主体の場合は登録なしでの継続が難航 |
| 取引先からの価格交渉 | 仕入税額控除の経過措置(2026年9月まで80%、以降50%) | 約5〜10%の値下げ要請または発注見直し | 制度移行の段階的縮小に伴い取引圧力は強まる傾向 |
| 2割特例の適用期限 | 納付税額を「売上税額の20%」に軽減(2026年分申告まで) | 本来の納税額から大幅圧縮可能 | 2027年以降の税負担増に向けた資金準備が必須 |
| 申告・記帳の手間 | 適格請求書の保存、区分記載帳簿の維持管理 | 月間数時間の事務工数増加 | クラウド会計ツールの導入・自動化が実質必須 |
【実態検証】利用者の生の声と現場目線で見えたリアル
国税庁や中小企業庁の調査資料、各種アンケートを分析すると、小規模事業者やフリーランスが直面している葛藤が浮き彫りになります。SNSやコミュニティ上では、「大手クライアントから登録番号の提出を求められ、実質的に免税事業者を続けられなかった」「特例があるうちは凌げたが、特例終了後の手取り減が事業継続を脅かしかねない」といった切実な声が散見されます。
経済産業省の取引適正化ガイドラインでは、一方的な値下げ強要や取引停止は下請法・独占禁止法上の問題となり得ると明記されています。しかし現実の力関係においては、「発注単価の据え置き」という名目で消費税相当額が実質的に転嫁されないケースや、新規コンペにおいて登録事業者が優先される構造が依然として存在します。
現場の取材から判明しているのは、自社の売上構造がBtoB(対企業)なのかBtoC(対個人消費者)なのかによって、受ける影響が180度異なるという冷徹な事実です。一般消費者を相手にする飲食店や美容サロン、個人向けコーチングなどは免税事業者を維持しても影響が極めて軽微である一方、受託開発エンジニアやデザイナー、下請け建設業者は納税義務の受容を余儀なくされています。
一般に知られていない盲点と計算方法|本則課税・簡易課税・2割特例の罠
課税事業者となった場合、実際にどれだけの消費税を納めるのか、個人事業主の消費税計算方法には主に3つのルートが存在します。
第1の選択肢は「本則課税(一般課税)」です。顧客から預かった消費税から、仕入れや経費で支払った消費税を差し引いて納付します。設備投資が多額で支払税額が預かり税額を上回る場合は還付を受けられるメリットがありますが、日々の領収書ごとにインボイス番号の有無を確認して仕訳する膨大な帳簿管理が求められます。
第2の選択肢は「簡易課税制度」です。前々年の課税売上高が5000万円以下の場合に適用可能で、業種ごとに定められた「みなし仕入率」(第1種卸売業90%〜第5種サービス業50%など)を用いて機械的に納税額を算出します。支払った経費のインボイスを個別照合する必要がないため、事務負担を劇的に軽減できる点が強みです。
そして第3の選択肢が、インボイスを機に免税から課税へ転換した事業者に認められている「2割特例」です。預かり消費税の20%のみを納税すればよく、事前の届出なしに確定申告書への追記だけで適用できます。ただし、この強力な負担軽減措置は2026年(令和8年)12月31日を含む課税期間(個人の場合は2026年分申告)をもって終了を迎えます。2027年以降に簡易課税を選択したい事業者は、事前に「簡易課税制度選択届出書」を提出しておかなければ本則課税が強制適用されるという重大なトラップが存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会構造および制度設計の観点から導き出される、消費税課税化への最適判断基準は以下の通りです。
適格請求書発行事業者に登録し、課税事業者となるべき人
- 主要な取引先が法人または課税事業者である人:仕入税額控除ができないことを理由とする発注先の切り替えリスクを完全に排除できます。
- 原価率が極めて低く利益率が高い業種(プログラマー・ライター・士業など):2割特例適用期間中の税負担が軽微であり、特例終了後も簡易課税(第5種・みなし50%)を活用すれば手取りの急減を防ぎやすい設計が可能です。
- 事業の大規模な拡大や法人化を直近で見据えている人:売上1000万円超のステージに早期に達する場合、最初から課税事業者として会計インフラを整えておく方が業務上の摩擦を最小化できます。
免税事業者を維持し、登録を見送るべき人
- エンドユーザー(一般個人消費者)向けのビジネスを展開している人:顧客が仕入税額控除を必要としないため、インボイスを交付できなくても売上や価格設定に一切悪影響が及びません。
- 取引先が免税事業者または簡易課税を選択している事業者である人:相手方が本則課税で申告していない限り、適格請求書の発行を求められる実利的な理由がありません。
- 年間の課税売上が200〜300万円規模で副業的に活動している人:納税による資金減少および帳簿付けの工数コストが事業継続の採算ラインを圧迫するリスクがあります。

失敗を防ぐ実務|帳簿記帳方法と確定申告期限のタイムライン
個人事業主における消費税の確定申告期限は、原則として対象年の翌年3月31日です。所得税の確定申告期限(3月15日)とは半月ほど締め切りが異なるため、スケジュール管理を別個に行う必要があります。
日々の実務において最も重要なのが帳簿の記帳方法です。会計ソフトを利用する際は、「税率8%(軽減税率)」「税率10%」「適格請求書あり」「適格請求書なし(経過措置対象)」などの税区分を正確に割り振る必要があります。簡易課税や2割特例を選択している場合でも、税務調査時に売上金額の正当性を証明するため、請求書の控えや電子取引データの保存要件を満たした適正管理が不可欠です。
申告書作成の段階で慌てないよう、売上入金時に含まれる消費税分(約1割)を別口座に自動振替しておくなど、日頃のキャッシュフロー管理を仕組み化することが黒字倒産や納税資金不足を防ぐ最も確実な防衛策となります。
【消費 税 個人 事業 主】に関するよくある質問(FAQ)
Q1:売上が1000万円以下なら、絶対に消費税を払わなくて良いのですか?
A1:いいえ。基準期間の売上が1000万円以下であっても、前年の上半期(特定期間)で売上と給与支払額が共に1000万円を超えた場合や、インボイス制度の登録申請を行い「適格請求書発行事業者」となった場合は、売上金額にかかわらず消費税の納税義務が発生します。
Q2:2割特例はいつまで使えますか?2026年以降はどうなりますか?
A2:免税事業者からインボイス発行事業者になった方向けの「2割特例」は、2026年(令和8年)分の確定申告(2027年3月末提出分)をもって終了します。2027年分以降は、本則課税か簡易課税のいずれかで計算する必要があります。簡易課税を適用したい場合は、適用を受ける前年の末日までに届出書を税務署へ提出しておく必要があります。
Q3:インボイス登録を一度行ったら、もう免税事業者には戻れませんか?
A3:いいえ、取り消しは可能です。「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から登録を取り消し、免税事業者に戻ることができます(ただし基準期間の売上が1000万円以下である必要があります)。提出期日などの細かな規定があるため、管轄の税務署や税理士へ事前に確認することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
個人事業主を取り巻く消費税のルールは、単なる税率の計算にとどまらず、事業のポジショニングや取引先とのパワーバランスを左右する経営戦略そのものへと変化しました。
特に2026年は、インボイス導入から続いた各種経過措置の転換点となる極めて重要な年度です。「1000万円以下だから関係ない」「皆が登録しているから何となく登録した」という受動的な姿勢を脱し、自社の顧客層、利益率、事務負担のバランスを定量的に見つめ直すことが求められます。正しい税務知識を身につけ、最適な計算方式を選択することこそが、激変の時代において事業基盤と手取りキャッシュを守り抜く唯一の道筋です。 (出典: 消費 税 個人 事業 主(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
