クレカのタッチ決済は本当に安全?危険性の真相と失敗しない使い方
レジの専用端末にカードやスマートフォンを「かざすだけ」で支払いが完了するクレジットカードのタッチ決済。サインや暗証番号の入力が省かれ、会計が数秒で終わる利便性から、コンビニやスーパーはもちろん、2026年現在では全国の鉄道改札やバスなどの公共交通機関でも導入が急速に拡大しています。
一方で、「暗証番号なしで勝手に決済されて不正利用されないのか」「満員電車ですれ違いざまにデータを抜き取られる危険性はないのか」といったセキュリティ面への不安や疑問の声も少なくありません。本稿では、決済セキュリティの仕組みや上限額のルール、コンビニでのスマートな伝え方から鉄道改札での活用法まで、利用者が知っておくべき真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国際基準「EMVCo」準拠の高度な暗号化技術により、従来の磁気カード決済よりもスキミングリスクは大幅に低減されている。
- 要点2:原則として1回あたり1万円〜1万5000円程度を超える高額決済には暗証番号が要求され、万一の紛失・盗難時も規約に基づく補償制度が存在する。
- 要点3:日常のコンビニ会計でのスムーズな言い回しや、全国の鉄道・バス改札でのVisa/JCB等のタッチ乗車が普及し、現金や交通系ICチャージの手間が激減している。
【危険性の真相】暗証番号不要は危ない?スキミングや不正利用リスクを徹底検証
「カードをかざすだけで決済できるなら、スキミング端末を持った人物にすれ違いざまにデータを盗まれるのではないか」という懸念は、SNSやQ&Aサイトでも頻繁に囁かれています。しかし、決済端末技術と国際セキュリティ基準の構造を紐解くと、その懸念の多くは誤解であることが分かります。
クレジットカードのタッチ決済は、国際標準規格である「EMVContactless」に基づいています。この規格では、決済ごとに一度しか使えない「ワンタイムの暗号化トークン」が生成されて取引が行われるため、仮に外部から通信を傍受されたとしても、カード番号や有効期限、セキュリティコードといった重要情報そのものが抜き取られることはありません。従来の磁気ストライプを読み取るスワイプ式決済と比較すると、情報漏洩やクローンカード作成のリスクは極めて低い構造になっています。
また、「満員電車などでカバン越しに決済端末を近づけられて勝手に引き落とされるのでは」という噂についても、物理的にほぼ成立しません。NFC(近距離無線通信)の有効通信距離は端末から約4cm以内と極めて狭く、さらに決済処理を行う加盟店端末はカード会社との厳格な審査・登録契約が必須です。身元不明の不正端末を街中で使って不当な売上を立てることはシステム上不可能です。
もちろん、カード自体の紛失や物理的な盗難による不正利用リスクはゼロではありません。しかし、各カード会社は「紛失・盗難補償規定」を設けており、警察への届出とカード会社への連絡を行えば、原則として申請から60日前後まで遡って不正利用額が補償される仕組みが整っています。暗証番号不要の手軽さは、強固な暗号化と補償制度の二重のセーフティネットによって支えられています。

【2026年最新データ】タッチ決済と従来の決済方式を徹底比較
従来の「ICチップ差し込み+暗証番号」や「QRコード決済」と比べたとき、タッチ決済にはどのような優位性と制約があるのかを客観的なデータで比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決済処理速度 | 約0.5秒〜1.0秒で完了 | 差し込み式:約5〜8秒 QRコード:約7〜10秒 | スマホの画面起動やバーコード提示の手間がなく、最速のレジ通過が可能 |
| 暗証番号不要の限度額 | 1回あたり10,000円〜15,000円 | 上限超過時は暗証番号入力またはサインが必要 | 日常の買い物には十分な枠であり、万一の紛失時の被害拡大を防ぐ絶妙な設定 |
| セキュリティ技術 | EMV規格・動的暗号化トークン | 磁気ストライプ(静的情報) | カードを手渡さず自ら端末にかざすため、店員による番号盗視リスクも防げる |
| 公共交通機関対応 | 全国100以上の鉄道・バス事業者が導入 | 交通系ICカード(Suica/PASMO等) | 事前チャージが不要になり、訪日客だけでなく国内移動の利便性も飛躍的に向上 |
【見分け方と使い方】カードのマーク確認からコンビニ・改札でのスマートな実践手順
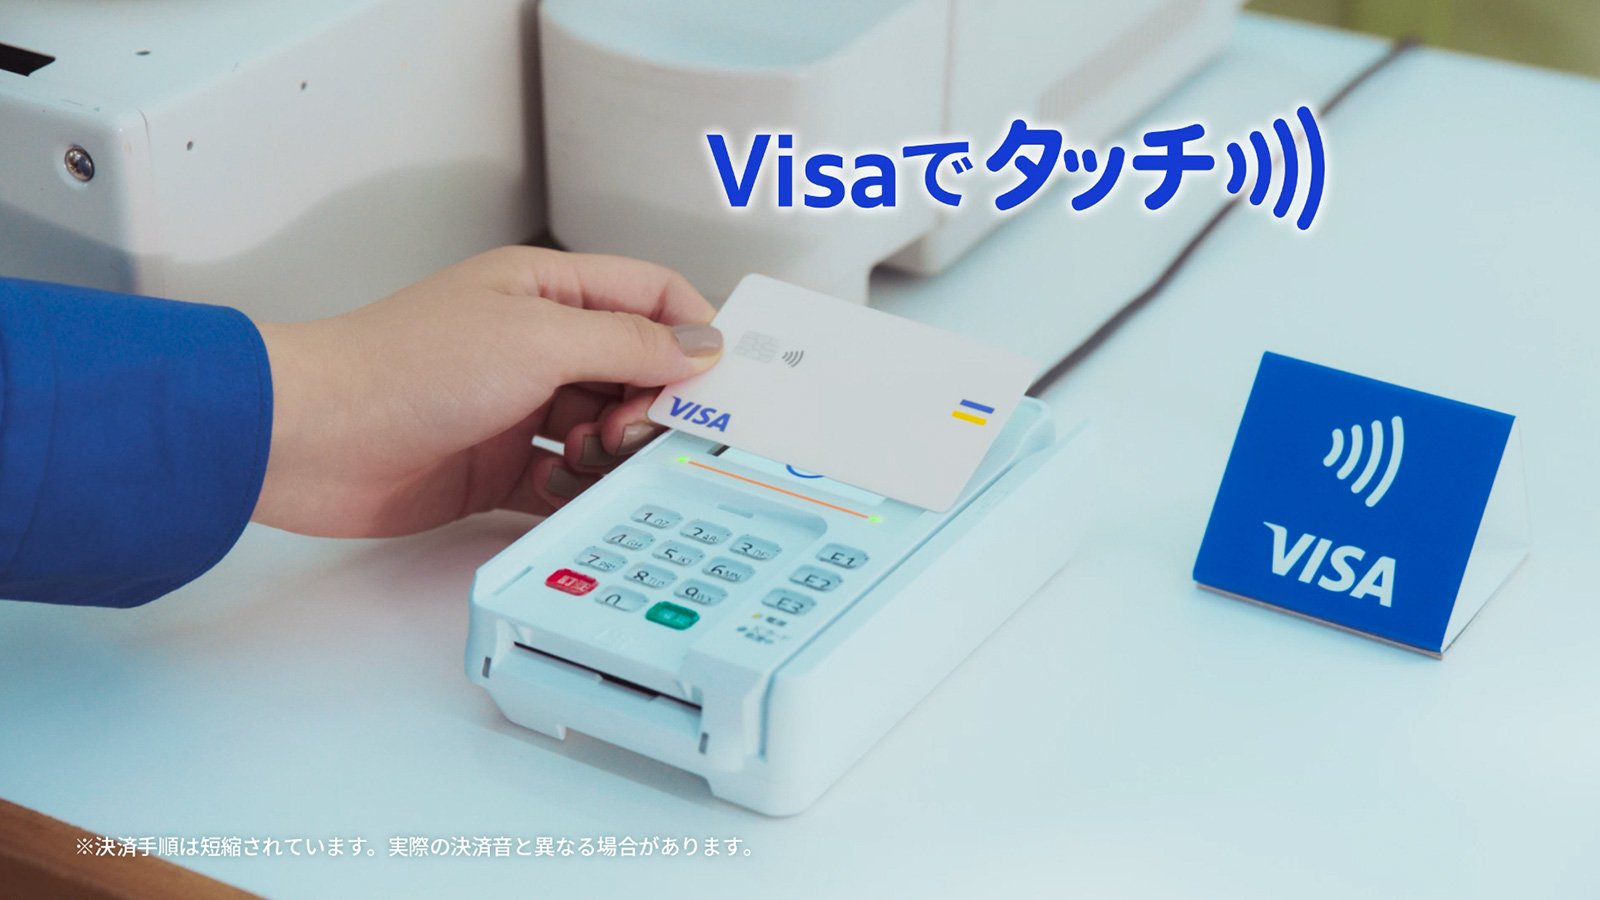
手持ちのカードがタッチ決済に対応しているかどうかは、カード券面に印刷または刻印されている「電波マーク(Wi-Fiマークを横にしたような4本線のリップルマーク)」の有無で一目で判別できます。このマークがあれば、Visa、Mastercard、JCB、American Expressなどの国際ブランドを問わず、対応端末にかざすだけで決済が可能です。
コンビニやスーパーでのスマートな伝え方
レジで支払う際、店員へ「タッチ決済で」とだけ伝えると、電子マネー(iDやQUICPay、交通系IC)と混同されて端末の操作待ちが発生することがあります。会計を最もスムーズに進めるための言い方は以下の通りです。
- 有人レジの場合:「クレジットをタッチで」「カード払いをタッチで」と伝える。
- セルフレジの場合:支払い方法の画面で「クレジットカード」を選択し、読み取り機が青く点滅したらカードをかざす。
電車・バスの改札での通過手順
首都圏をはじめ、関西、九州など全国の鉄道路線で「Visaのタッチ決済」をはじめとするオープンループ改札の導入が進んでいます。改札機に設置された専用リーダーにカード、またはApple Pay・Google ウォレットを設定したスマートフォンをしっかりかざすだけで入出場できます。事前の残高チャージやオートチャージ設定を気にすることなく、乗車料金がそのままクレジットカードの利用代金として後日請求されます。
Apple Pay・スマートフォンへの登録設定
財布から物理カードを取り出す手間をなくすには、スマートフォンへの登録が便利です。iPhoneの場合は「ウォレット」アプリを開き、カードをカメラで読み取るか手動入力して認証を完了させるだけで、Face IDやTouch IDを通じた極めて安全なタッチ決済環境が構築できます。
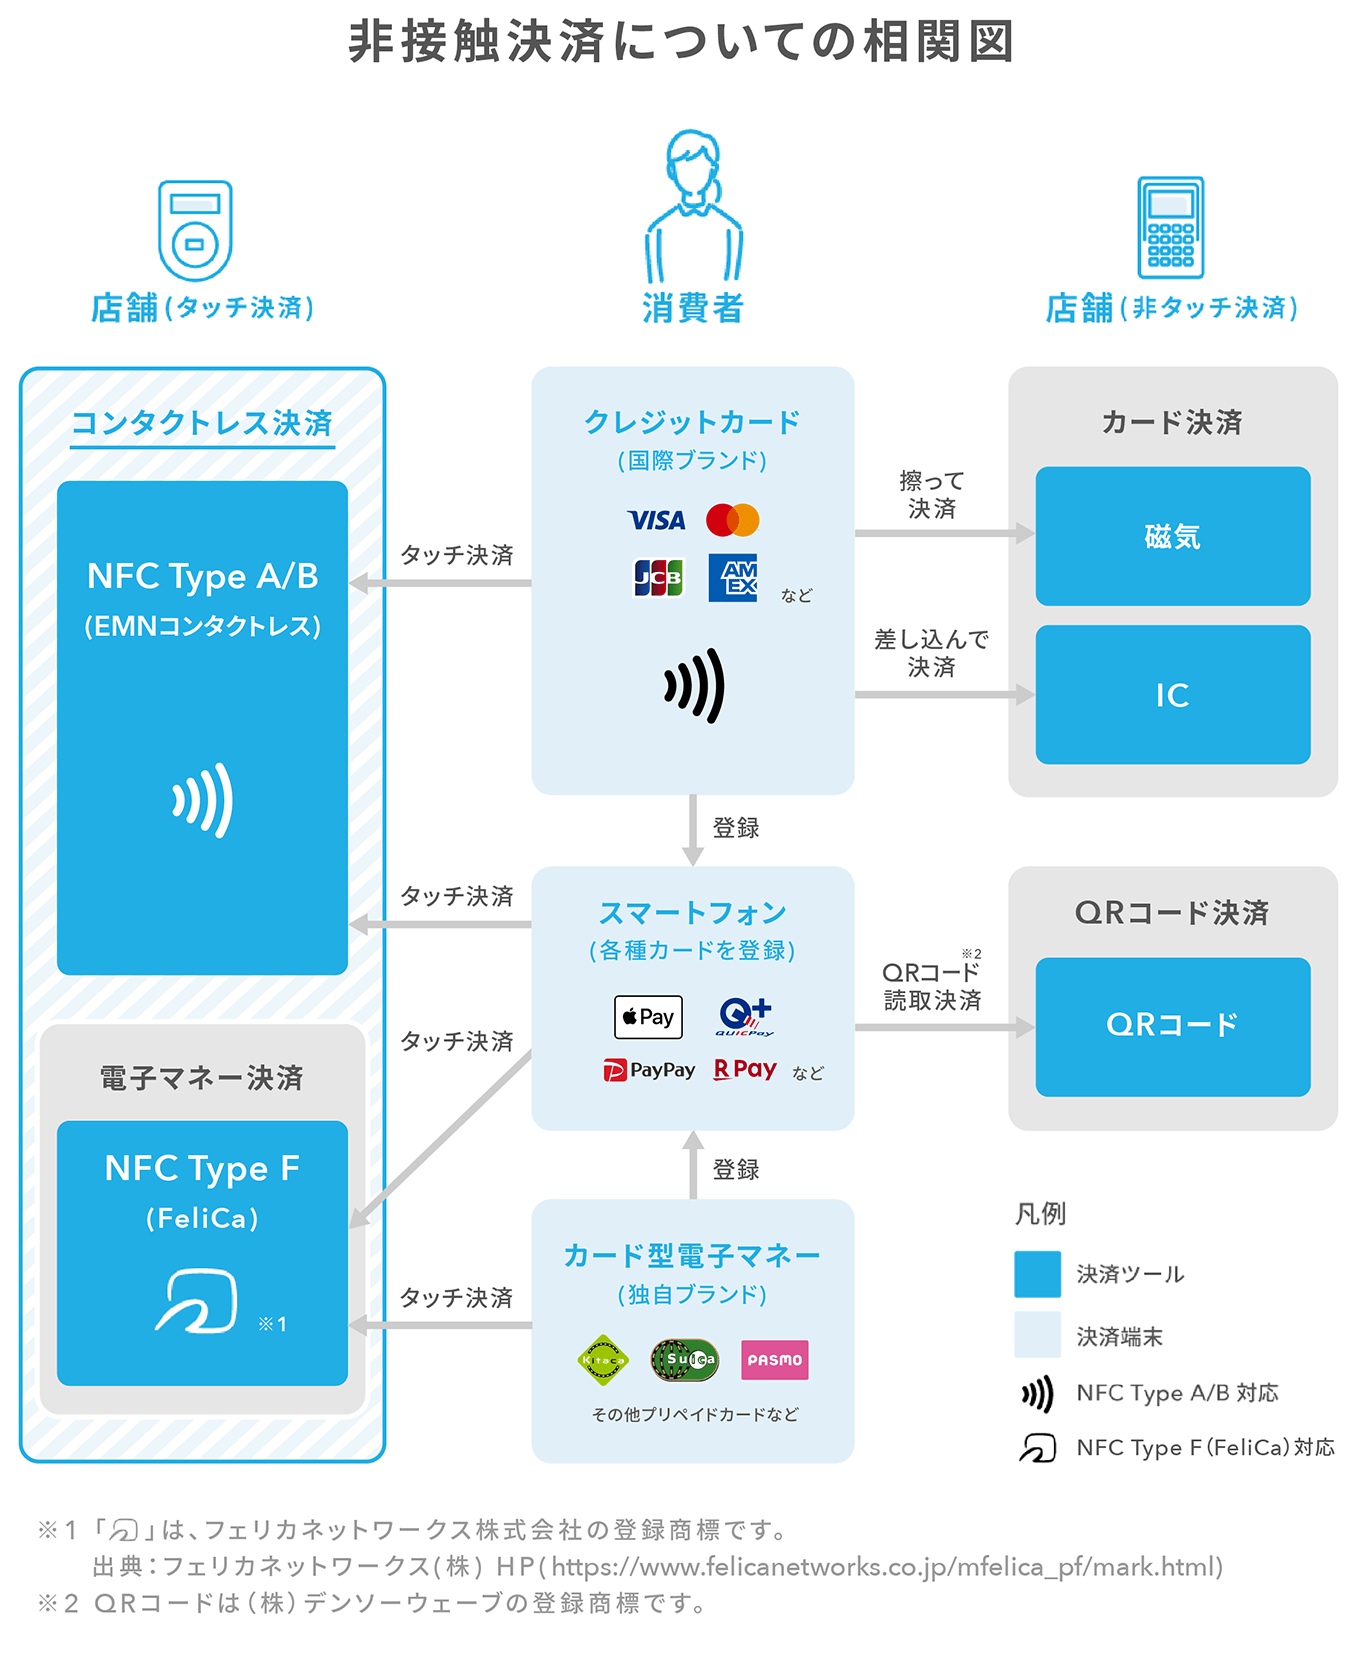
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSに寄せられるユーザーの反応を検証すると、圧倒的な利便性を評価する声がある一方で、店頭での特有のトラブルや戸惑いに関する報告も見受けられます。
肯定的な意見としては、「コンビニでカードを挿して待つ時間がなくなり、体感の会計速度が倍以上速くなった」「海外旅行先でも現地の地下鉄やカフェで日本と同じようにそのまま乗車・決済できて両替の手間が省けた」といった声が目立ちます。特に店員にカードを手渡す必要がないため、衛生面や番号盗み見の不安が解消されたという評価は共通しています。
一方で、現場で散見される失敗事例として多いのが「タッチ決済ができない・反応しない」というトラブルです。その主な要因は以下の3点に集約されます。
- かざす位置と時間の不足:端末の読み取りアンテナ部分に密着させず、一瞬だけかざして離してしまうと通信エラーが発生する。
- 上限金額オーバー:1回の会計が1万円〜1万5000円を超えている場合、自動的に暗証番号入力やICチップ挿入が求められる。
- 複数のICカード干渉:パスケースの中に交通系ICや別のタッチ決済対応カードが重なって入っていると、電波が干渉して読み取りに失敗する。
一般に知られていない盲点とネットの誤解
タッチ決済に関して、インターネット上で広く信じられているものの、実際とは異なる代表的な誤解がいくつか存在します。
第1の誤解は、「暗証番号を入力しないから、サインも暗証番号も完全に不要になった」という認識です。前述の通り、一定金額以上の高額決済や、カード会社の不正検知システムが一時的に作動した場合には、セキュリティ保護の観点から即座に端末へのICチップ挿入とPIN入力が要求されます。「完全にパスコードが不要になったわけではない」という仕様こそが、不正利用を最小限に食い止める防壁となっています。
第2の誤解は、「ポイント還元率は差し込み決済と同じ」という思い込みです。実は2026年現在のクレジットカード各社では、「タッチ決済を利用した場合のみポイント還元率を大幅に優遇する(最大7%〜10%還元など)」というキャンペーンや常設特典を展開しているカードが多数存在します。同じカードであっても、端末に差し込んで支払うと基本還元の0.5%しか付与されないのに対し、スマホのタッチ決済を使うだけで還元率が跳ね上がる仕組みが設計されているため、支払い方法の違いが家計に大きな差を生みます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
タッチ決済の導入と活用において、自身の利用スタイルに合わせた明確な判断基準を持つことが重要です。
【積極的に活用すべき人】
- コンビニ、スーパー、ドラッグストアなど、少額の日常決済を頻繁に行う人
- 交通系ICカードへの毎回のチャージ作業や残高不足による改札引っかかりをストレスに感じる人
- 対象店舗でのタッチ決済による高還元ポイントを効率的に獲得したいポイ活志向の人
【慎重な取り扱い・自己管理が求められる人】
- 決済の手軽さゆえに支出の感覚が薄れ、カードの使いすぎに陥りやすい人
- カードやスマホの紛失癖があり、日頃の利用明細の確認を数ヶ月放置してしまう人
手軽だからこそ、利用明細通知サービスをオンにして「使ったら即座にプッシュ通知が届く設定」にしておくことが、最大の安全対策と賢い家計管理の両立につながります。
【クレジット カード タッチ 決済】に関するよくある質問(FAQ)
Q1:タッチ決済と「iD」「QUICPay」は何が違うのですか?
A1:通信技術は似ていますが、システム基盤が異なります。「iD」や「QUICPay」は日本独自の電子マネー規格であるFeliCaを利用しているのに対し、クレジットカードのタッチ決済は世界基準規格(EMVCo)を採用しています。そのため、海外の店舗や海外の公共交通機関でもそのまま利用できるのがタッチ決済の大きな強みです。
Q2:もしカードを紛失して誰かにタッチ決済で使われたら、全額自己負担ですか?
A2:いいえ、原則として補償されます。紛失や盗難に気付いた時点で速やかにカード会社と警察に連絡を行えば、カード会社の規約に基づき、連絡を受けた日から遡って(一般的には60日前から)不正利用された損害額が補償されます。ただし、カード裏面への署名がない場合や本人に重大な過失がある場合は補償対象外となることがあります。
Q3:タッチ決済をしようとしたらレジでエラーになりました。なぜですか?
A3:主な原因として「決済端末にかざす時間が短すぎる」「カードの有効期限切れ」「1回の決済上限額(約1万円〜1.5万円)を超えている」「端末がタッチ決済非対応」などが挙げられます。エラーが出た場合は、無理にかざし直さず、カードのICチップを端末に差し込んで暗証番号を入力すれば問題なく決済できます。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードのタッチ決済は、単なる「支払いの時短ツール」にとどまらず、高度な動的暗号化技術に裏打ちされた安全性の高いグローバルスタンダードな決済手段です。暗証番号不要の手軽さの裏には、1回ごとの限度額設定や万一の補償制度といった緻密なリスクコントロールが組み込まれています。
コンビニでの明確な伝え方を身につけ、鉄道改札や高還元カードの恩恵を賢く享受することで、日々の買い物や移動のストレスは大幅に軽減されます。利用通知の設定など基本的な自衛策を講じた上で、安心かつ快適なキャッシュレスライフを取り入れてみてください。 (出典: クレジット カード タッチ 決済(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
