63歳から貰える年金の対象者は誰?生年月日別の条件と手続き徹底解説
年金の原則受給開始年齢は65歳と定められていますが、生年月日や性別によって「63歳から受給できる年金」が存在します。これは公的年金制度の移行期に設けられた「特別支給の老齢厚生年金」と呼ばれる仕組みで、該当する人は65歳を待たずに厚生年金の一部を前倒しで受け取ることが可能です。
2026年現在、制度の過渡期が最終局面を迎えており、自身が受給対象であるかどうかの境界線を見極めることが家計防衛において極めて重要になっています。本記事では、対象となる生年月日の条件、受給できる平均月額、働きながら受け取る際の注意点から請求手続きの落とし穴まで、現場の専門データとともに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:63歳から受給できる年金は「特別支給の老齢厚生年金(報酬比例部分)」であり、対象者は生年月日と性別で厳格に決められている。
- 要点2:現在まさに該当するのは「昭和39年4月2日〜昭和41年4月1日生まれの女性」であり、男性はすでに全世代で支給開始年齢の引き上げが完了している。
- 要点3:受給権が発生しても自動的には振り込まれず、日本年金機構への請求手続きを怠ると5年で時効消滅するリスクがある。
【2026年最新】63歳から貰える年金の対象者と生年月日の全貌
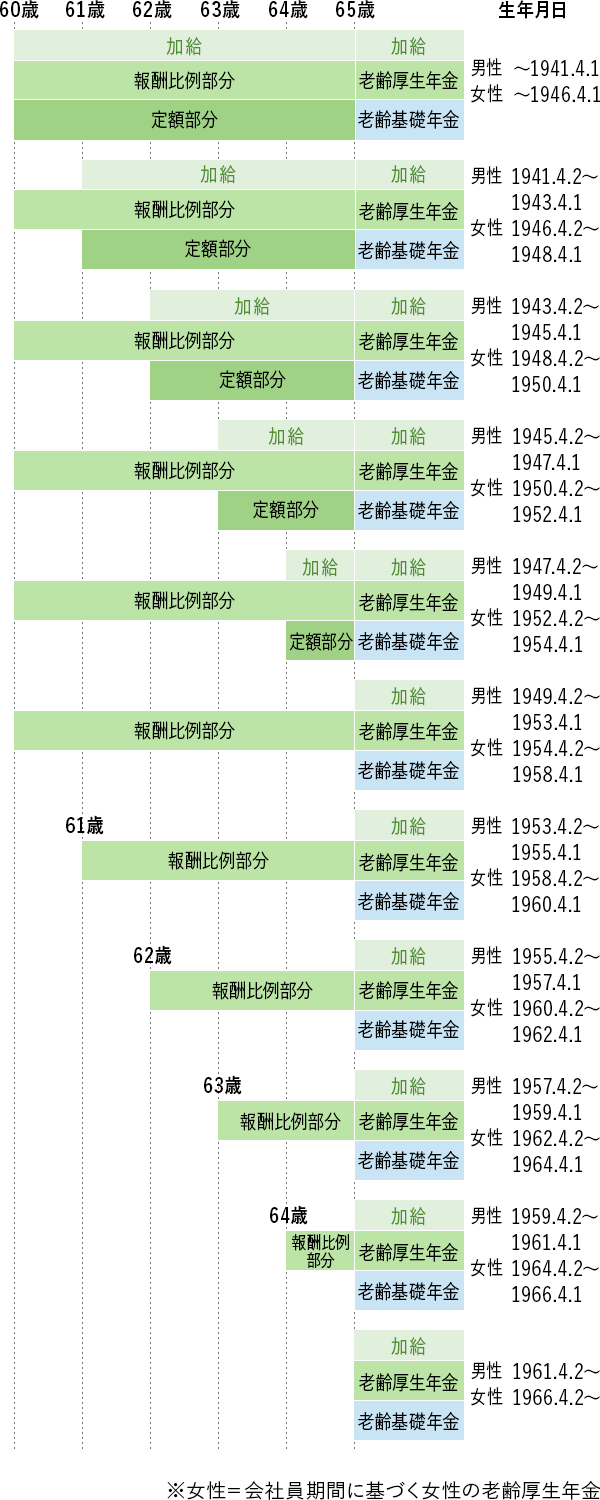
「63歳から貰える年金」の正体は、1985年の年金制度改正に伴い、厚生年金の受給開始年齢を60歳から65歳へと段階的に引き上げるために設けられた「特別支給の老齢厚生年金」です。この年金は、かつての基本支給であった「定額部分」と、現役時代の給与・加入期間に応じた「報酬比例部分」に分かれており、現在は「報酬比例部分」のみが支給される段階となっています。
生年月日と性別による支給開始年齢の区分は以下の通り厳格に定められています。
| 性別・区分 | 生年月日 | 支給開始年齢 | 2026年現在の状況 |
|---|---|---|---|
| 女性(対象者) | 昭和39年(1964年)4月2日〜 昭和41年(1966年)4月1日 | 63歳(報酬比例部分) | 2026年現在、受給年齢に到達中。請求手続きが必要。 |
| 女性(次回・最終組) | 昭和41年(1966年)4月2日〜 昭和43年(1968年)4月1日 | 64歳(報酬比例部分) | 64歳到達時に受給権が発生(昭和43年4月2日以降生まれは特老厚なし)。 |
| 男性(過去の該当世代) | 昭和32年(1957年)4月2日〜 昭和34年(1959年)4月1日 | 63歳(報酬比例部分) | すでに全員が65歳以上の本来受給に移行済み。 |
| 男性(制度終了組) | 昭和36年(1961年)4月2日以降 | 支給なし(原則65歳〜) | 特別支給の老齢厚生年金は完全に終了。原則65歳からの受給。 |
男性は女性よりも5年早く引き上げが進められたため、昭和36年(1961年)4月2日以降に生まれた男性には特別支給の老齢厚生年金自体が存在しません。したがって、2026年時点で「これから63歳を迎えて年金を受け取れる」のは、実質的に昭和41年(1966年)4月1日以前に生まれた女性に限られます。
年金受給額の平均はいくら?報酬比例部分の計算とリアル相場
厚生労働省の年金事業年報や統計データによると、特別支給の老齢厚生年金(報酬比例部分のみ)における女性の平均受給額は月額およそ5万円〜8万円(年間60万円〜96万円程度)となっています。現役時代の勤続年数が長く、高収入だった会社員経験者では月額10万円を超えるケースもあります。
受給額は「厚生年金の加入月数」と「加入期間中の平均標準報酬月額(および平均標準報酬額)」に所定の乗数を掛けて算出されます。基礎年金(国民年金部分)は含まれず、あくまで会社員や公務員として厚生年金保険料を納めていた期間の報酬に基づき算出されるため、専業主婦期間や自営業期間が長い場合は受給額が少なくなります。
なお、受給するためには以下の2つの必須要件を満たしている必要があります。
・公的年金の受給資格期間(保険料納付済期間+免除期間など)が通算10年以上あること
・厚生年金保険の被保険者期間が通算「1年以上」あること
【実態検証】利用者の生の声と現場目線で見えたリアル
年金事務所の相談窓口やSNSコミュニティでは、特別支給の老齢厚生年金に関して様々な声が寄せられています。
「60代前半は再雇用で給与が下がる時期。月6万円でも確実に振り込まれるのは心理的・経済的な安心感が桁違いだった」(63歳・元一般職女性)という肯定的な実感がある一方で、「申請書が届いたのに放置していて、受給が数ヶ月遅れた」「パート先の社会保険に加入したら、給与との合算で年金が一部減額されてショックを受けた」というトラブルの報告も少なくありません。
特に多いのが、「繰り上げ受給」と混同しているケースです。特別支給の老齢厚生年金は法律上定められた正当な権利であり、受け取ったからといって65歳以降の本来の老齢基礎年金や老齢厚生年金が減額されることは一切ありません。

一般に知られていない盲点とネットの誤解
特別支給の老齢厚生年金をめぐっては、制度の複雑さから誤った情報が流布しているケースが見受けられます。押さえておくべき代表的な盲点は以下の3点です。
① 繰り下げ受給(増額受給)はできない
65歳から受け取る本来の老齢年金は、受給開始を遅らせることで1ヶ月あたり0.7%の増額(最大84%増)が可能ですが、特別支給の老齢厚生年金には繰り下げ増額の仕組みがありません。受け取らないまま放置しても受給額は1円も増えず、5年の請求時効を迎えると過去分が消滅してしまいます。
② 在職老齢年金による支給停止の罠
会社に勤務して厚生年金に加入しながら受給する場合、「総報酬月額相当額(給与+賞与の1/12)」と「特別支給の老齢厚生年金の月額」の合計が支給停止調整額(法改正により見直しが進行中)を超えると、年金の一部または全額が支給停止となります。パートや再雇用で厚生年金に加入する際は、労働条件と支給停止ラインのシミュレーションが不可欠です。
③ 雇用保険の基本手当(失業保険)との併給調整
退職後にハローワークで雇用保険の基本手当(失業給付)の受給手続きを行うと、求職の申込みをした翌月から基本手当の受給が終了するまで、特別支給の老齢厚生年金は全額支給停止となります。どちらを優先して受給すべきか、総支給額を比較検討する必要があります。
受給要件と手続きの流れ|年金請求書の提出タイミング
特別支給の老齢厚生年金は、受給資格を満たしていても自動的には支給されません。日本年金機構に対する「年金請求書」の提出が必要です。
支給開始年齢に達する3ヶ月前に、日本年金機構から基礎年金番号や加入記録が印字された「年金請求書(緑色の封筒)」が自宅に届きます。受給権が発生する「誕生日の前日」以降に、戸籍謄本や本人名義の受取口座通帳のコピーなど必要書類を添付し、管轄の年金事務所または街角の年金相談センターへ提出します。誕生日の前日より前に提出しても受理されないため、提出タイミングには注意してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
特別支給の老齢厚生年金の受給権を持つ対象者は、原則として受給権が発生した時点で速やかに請求手続きを行うことが最適解です。増額繰り下げのメリットが存在しないため、請求を先送りにする合理的理由はありません。
ただし、「退職して失業保険を受給予定の人」や「フルタイム勤務で高額報酬を得ている人」は、失業保険との併給調整や在職老齢年金の支給停止ルールを正しく把握し、ライフプラン全体のキャッシュフローを最適化する視点が求められます。
【63 歳 から 貰える 年金】に関するよくある質問(FAQ)
Q1:63歳で特別支給の老齢厚生年金を貰うと、65歳からの年金額が減ってしまいますか?
A1:いいえ、減額されません。60代前半の特別支給の老齢厚生年金は、通常の年金繰り上げ受給とは異なり法律で定められた別個の給付です。受給しても65歳からの老齢基礎年金・老齢厚生年金の受給額に悪影響を与えることはありません。
Q2:昭和41年4月2日以降に生まれた女性は、63歳から年金を貰えないのですか?
A2:昭和41年(1966年)4月2日〜昭和43年(1968年)4月1日生まれの女性は「64歳」からの支給開始となります。昭和43年4月2日以降生まれの女性は特別支給の老齢厚生年金の対象外となり、原則65歳からの受給開始となります。
Q3:働きながらでも特別支給の老齢厚生年金は全額受け取れますか?
A3:厚生年金に加入していない働き方(フリーランス、個人事業、短時間パートなど)であれば全額受給可能です。厚生年金に加入して働く場合は、月給・賞与と年金月額の合計額によって在職老齢年金の基準に基づき一部または全額が支給停止となる場合があります。
まとめ:今後の動向と失敗しないための判断基準
63歳から受給できる年金(特別支給の老齢厚生年金)は、公的年金受給開始年齢の引き上げプロセスにおける過渡期の重要な制度です。2026年現在においてその恩恵を享受できるのは、主に昭和41年4月1日以前生まれの女性世代となっています。
本制度には繰り下げ増額がなく、請求手続きをしなければ受給できません。自身の生年月日と加入履歴を確認し、年金請求書が届いたら速やかに手続きを進めることが、受給漏れを防ぐ最も確実な防衛策です。 (出典: 63 歳 から 貰える 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
