事業主貸とは?事業主借との違いや確定申告の仕訳・記帳を徹底解説
個人事業主やフリーランスとして独立した際、多くの人が最初に戸惑うのが「事業主貸(じぎょうぬしかし)」という独特の勘定科目です。法人会計には存在しないこの科目は、事業用のお金をプライベートに使った場合などに頻繁に登場しますが、名前が似ている「事業主借(じぎょうぬしかり)」と混同されやすく、確定申告期の帳簿作成でミスが多発する典型的なポイントとなっています。
日々の生活費の引き出しや家事按分の処理、プライベートな税金の納付など、個人事業主のお金の流れを正確に整理するためには、事業主貸の正しい理解が欠かせません。本記事では、事業主貸の基本的な仕組みから事業主借との違い、実務で役立つ具体的な仕訳例、年末残高の精算ルールまで、税理士監修レベルの視点からわかりやすく整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業用の資金をプライベート(事業主個人)へ貸し出した(渡した)」状態を記録する個人事業主専用の資産科目。
- 要点2:事業主借との違いは「お金の流れる向き」であり、事業用資金からプライベートへ移すのが事業主貸、私費を事業へ補填するのが事業主借。
- 要点3:年度末の残高は翌年の期首処理において「元入金」へと振り替えられてリセットされるため、残高自体が翌年の所得税額に影響することはない。
【基本概念】事業主貸とは?事業主借との決定的な違いと仕組みを解説
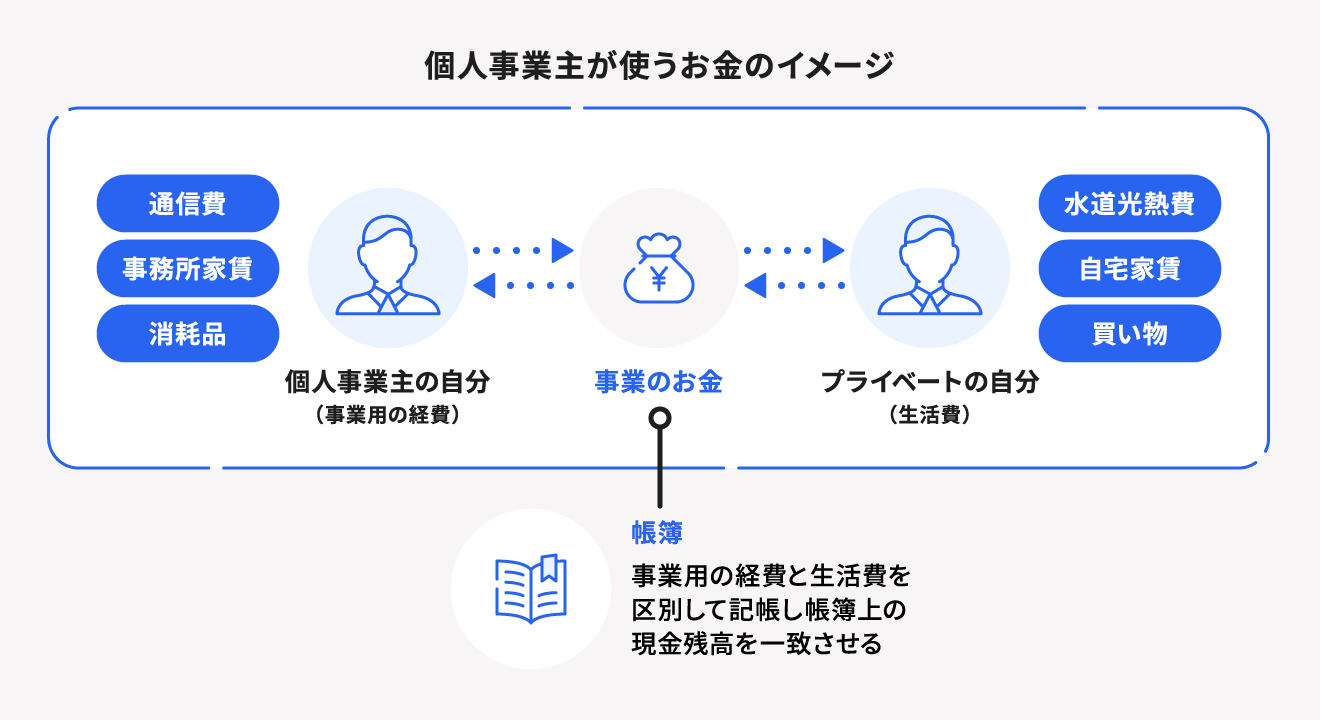
事業主貸とは、個人事業主が事業用の口座や手元資金からプライベートな生活費を引き出したり、事業に関係のない個人的な支払いを行ったりした際に使用する勘定科目です。貸借対照表(B/S)上では「資産の部」に計上されますが、これは将来回収すべき債権というよりも、「事業用資金から個人側へお金を払い出した」という取引の履歴を表す調整弁のような役割を果たします。
法人の場合、経営者と会社の人格が完全に分離しているため、会社のお金を個人的に引き出すと「役員報酬」や「役員貸付金」として厳格に扱われ、税務上の制限も多く発生します。一方で個人事業主は、事業主個人と事業会計が法律上一体であるため、事業で得た利益を自由にプライベートへ移動させることができます。その移動を帳簿上で記録するために用いられるのが事業主貸です。
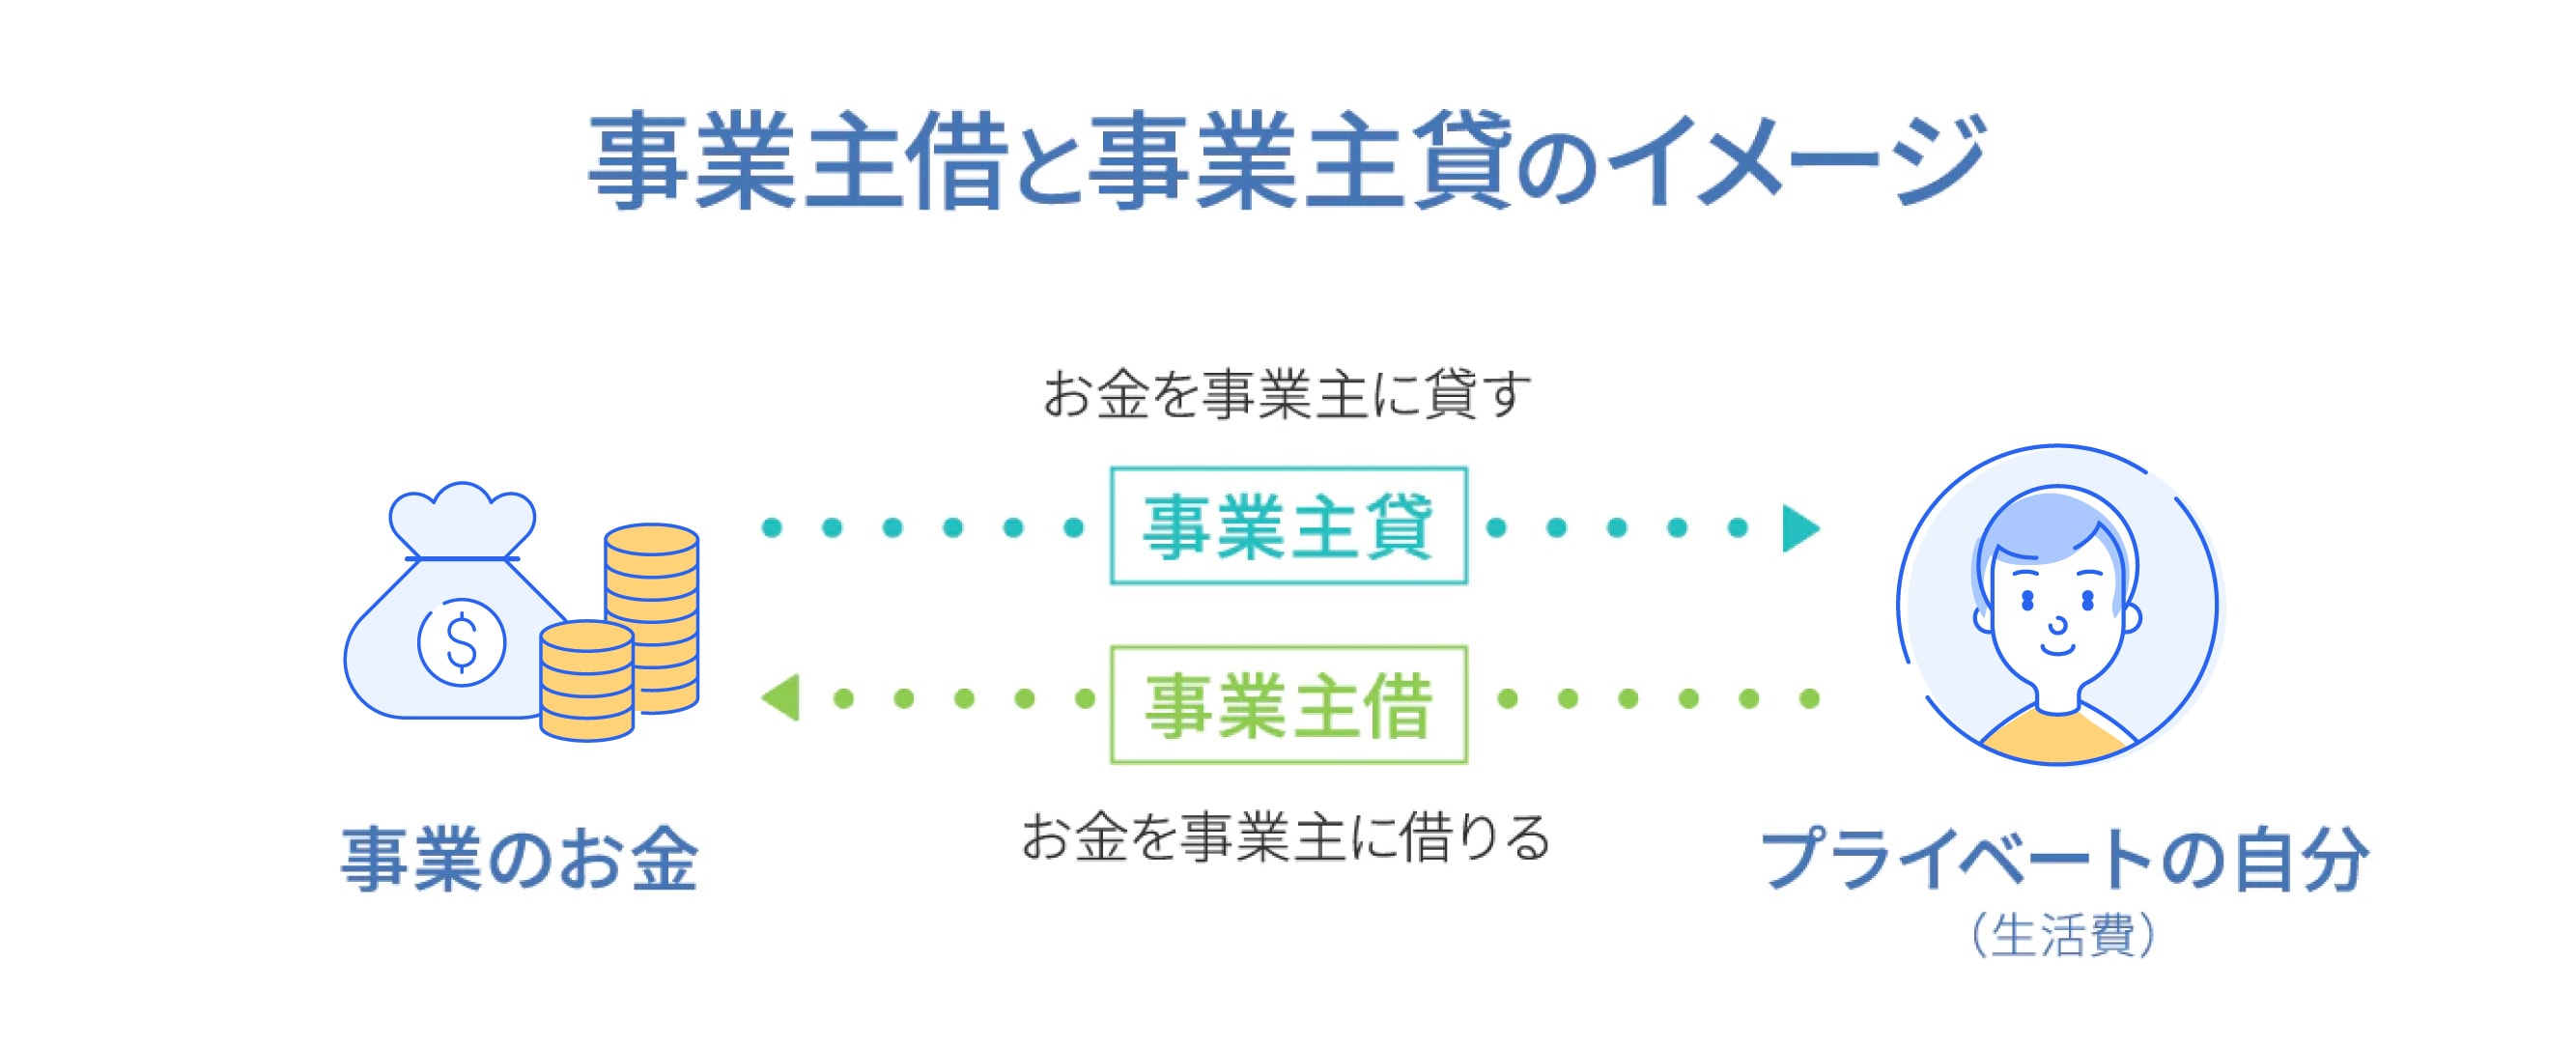
対照的な存在である「事業主借」との違いは、お金がどちらからどちらへ流れたかという点に集約されます。以下の図式で捉えると混同を防ぐことができます。
- 事業主貸(事業 → 個人):事業用口座からプライベートの生活費を出金した、私的な買い物を事業用クレカで決済した
- 事業主借(個人 → 事業):個人のポケットマネーから事業の備品を購入した、プライベート口座から事業資金を補充した
「事業の視点から見て、事業主にお金を『貸した(渡した)』のが事業主貸」「事業主からお金を『借りた(もらった)』のが事業主借」と覚えるのが実務上の定石です。
【徹底比較】「事業主貸」と「事業主借」の役割・残高処理の違い一覧
事業主貸と事業主借は、青色申告の複式簿記において最も頻繁に使われる科目同士です。それぞれの特徴や処理の差異を下表にまとめました。
| 項目 | 事業主貸(じぎょうぬしかし) | 事業主借(じぎょうぬしかり) | 実務上のチェックポイント |
|---|---|---|---|
| お金の移動方向 | 事業用資金 ➔ プライベート | プライベート ➔ 事業用資金 | 主語を常に「事業」に置いて判定する |
| 貸借対照表上の分類 | 資産の部(借方に計上) | 負債の部(貸方に計上) | 損益計算書(P/L)には一切現れない |
| 主な発生シーン | 生活費の引き出し、所得税・住民税の納付、私的飲食 | 私費での消耗品購入、事業資金の補填、利息の入金 | 経費にならない出金は事業主貸で処理 |
| 損益(所得)への影響 | 影響なし(経費にならない) | 影響なし(売上・益金にならない) | いくら増やしても所得税の増減はゼロ |
| 年度末残高の処理 | 翌期首に元入金と相殺して0円にリセット | 翌期首に元入金と相殺して0円にリセット | 会計ソフトが自動で振替計算を行う |
【実践仕訳例】個人事業主が確定申告で迷いやすい具体的ケース5選
個人事業主の確定申告現場において、事業主貸を使用する代表的な5つの仕訳パターンを紹介します。青色申告の複式簿記はもちろん、白色申告の帳簿付けでも考え方の根底は共通です。
1. 事業用口座から生活費を引き出した場合
毎月の生活費として事業用口座から現金を引き出したり、プライベート用口座へ送金したケースです。
(借方)事業主貸 200,000円 /(貸方)普通預金 200,000円
事業用のお金が20万円減少し、その理由が「事業主個人への生活費の引き出し」であることを明確にします。
2. 所得税や住民税、国民健康保険料を事業用口座から支払った場合
事業主個人に課される公租公課は、事業の必要経費(租税公課)に計上できません。そのため事業用口座から引き落とされた場合は事業主貸で処理します。
(借方)事業主貸 50,000円 /(貸方)普通預金 50,000円
なお、事業税や事業用資産の固定資産税、印紙税などは「租税公課」として経費計上できるため、税金の種類ごとに勘定科目を切り替える必要があります。
3. 自宅兼事務所の家賃や光熱費を按分(家事按分)する場合
自宅兼事務所の家賃10万円を事業用口座から全額支払い、事業利用割合が40%、プライベート利用が60%の場合の仕訳です。
(借方)地代家賃 40,000円 /(貸方)普通預金 100,000円
(借方)事業主貸 60,000円
プライベート相当分(6万円)を事業主貸として経費から除外することで、正しい必要経費(4万円)のみを損益計算書へ反映させます。
4. 事業用クレジットカードで私的な日用品を購入した場合
事業用カードでプライベートの買い物をしてしまった場合の処理です。
(借方)事業主貸 8,000円 /(貸方)未払金 8,000円
引き落とし時には、通常通り未払金を普通預金から相殺します。事業用カードでの私的決済は仕訳の手間を増やすため、極力避けるのが賢明です。
5. 売上金がプライベート口座へ直接振り込まれた場合
取引先からの報酬30万円が、手違いでプライベート口座へ入金されたケースです。
(借方)事業主貸 300,000円 /(貸方)売上 300,000円
事業の売上が立ったと同時に、その資金をそのまま事業主がプライベートで受け取った(貸し出した)状態として帳簿を成立させます。
【実態検証】確定申告の現場で多発するミスとフリーランスのリアルな声
確定申告シーズンになると、会計ソフトのコミュニティや税務相談の場において「事業主貸と事業主借の入力ミス」に関する相談が急増します。現場の税理士や記帳代行スタッフの証言によると、特にクラウド会計ソフトを導入したばかりの初年度ユーザーに以下の失敗が集中しています。
最も多いトラブルは「プライベート支出を経費科目で入力してしまう誤謬」です。生活費の引き出しやプライベートの私的な外食を、誤って「雑費」や「交際費」として記帳してしまい、税務調査で否認されるケースが後を絶ちません。逆に、経費にすべき消耗品費を事業主貸で処理してしまい、無駄に高い所得税を納めてしまっている事例も見受けられます。
SNSや相談掲示板に寄せられる実体験でも、次のようなリアルな反省の声が目立ちます。
- 「口座連携で取り込まれた生活費の引き出しをすべて経費にしてしまい、税務署からの指摘で修正申告と延滞税を支払う羽目になった」
- 「事業用と私用のクレジットカードを分けずに使っていたため、毎月数十件の事業主貸仕訳が発生し、確定申告前のデータ修正に丸3日かかった」
- 「年末に事業主貸の残高が数百万円になっていて『借金が増えたのでは』とパニックになったが、元入金にリセットされる仕組みを知って胸をなでおろした」
こうした混乱を防ぐ最大の防衛策は、独立初期の段階で「事業専用の銀行口座」と「事業専用のクレジットカード」を完全に分離することです。生活費の移動を「月1回の定額振込」だけに絞ることで、年間の事業主貸の仕訳件数を最小限に抑えることができます。
【税務の盲点】事業主貸残高が膨らむ原因と元入金振替・年末リセットの真実
複式簿記で貸借対照表を作成していると、期末(12月31日)時点で「事業主貸」の残高が数百万円単位まで膨らみ、不安を覚える事業主が少なくありません。しかし、結論から言えば事業主貸の残高がどれだけ大きくなっても税制上のペナルティや所得税額の増加はありません。
事業主貸と事業主借は、1年間の取引が終わると翌年度の期首(1月1日)において「元入金(もといれきん)」と呼ばれる純資産科目と相殺され、残高がゼロにリセットされるルールになっているためです。この処理を「元入金の自動振替」と呼びます。
翌期首における元入金の計算式は以下の通りです。
【翌期首の元入金 = 当期首の元入金 + 青色申告特別控除前の所得金額 + 事業主借残高 - 事業主貸残高】
事業で得た利益(所得)や事業主借は元入金を増加させ、生活費として引き出した事業主貸は元入金を減少させます。つまり、事業主貸残高が大きいということは「事業の稼ぎの中からそれだけ多くの生活費を取り出した」という事実を示しているに過ぎず、帳簿上も翌年に正しく元入金が圧縮されて引き継がれます。
ただし、事業主貸が利益を大幅に上回り続けると、翌期の元入金がマイナス(債務超過状態)に陥ります。元入金がマイナスであっても直ちに違法とはなりませんが、日本政策金融公庫や民間金融機関から融資を受ける際、資金管理がずさんであると見なされて審査に悪影響を及ぼす恐れがあるため注意が必要です。
【プロの結論】健全な資金管理と記帳を維持するための判断基準
事業主貸をスムーズに処理し、ストレスなく確定申告を完結させるためのプロの判断基準を整理しました。自身の事業運営スタイルに合わせて適切な運用ルールを構築してください。
事業主貸の仕訳を最小化すべき人(向いている運用法)
- 本業に集中し、経理の手間を極力ゼロにしたい事業主:事業専用口座からプライベート口座へ「役員報酬のような感覚で毎月決まった日に定額を送金する」ルールを徹底してください。事業主貸の発生が月1回のみとなり、記帳ミスが根本から消滅します。
- 将来的に法人成りや金融機関からの融資を視野に入れている事業主:事業用資金と生活資金を明確に切り離すことで、試算表の透明性が高まり、対外的な信用力を維持できます。
事業主貸が多発しても慎重な仕訳管理が求められる人(注意すべき運用法)
- 自宅兼事務所で活動し、家事按分項目が多いフリーランス:家賃、光熱費、通信費など、毎月按分が発生する支出については、会計ソフトの自動仕訳ルール(按分設定機能)を活用して正確に事業主貸を計上する仕組みを作ってください。
- どうしても1枚のクレジットカードで事業費と私費を決済している事業主:明細ごとに「経費」か「事業主貸」かを1件ずつ厳密に仕分ける作業が不可欠です。誤って経費算入すると過少申告加算税のリスクが生じます。
【事業主貸とは】に関するよくある質問(FAQ)
Q1:事業主貸の金額が多くなると、確定申告で支払う税金(所得税)は増えますか?
A1:いいえ、税金の額は一切変わりません。所得税は「売上 - 必要経費」で算出される所得に対して課税されます。事業主貸は貸借対照表(B/S)の資産科目に過ぎず、損益計算書(P/L)の売上や経費には含まれないため、いくら引き出しても所得税の計算には影響しません。
Q2:白色申告で単式簿記をつけている場合でも、事業主貸の記帳は必要ですか?
A2:白色申告や青色申告10万円控除(貸借対照表を提出しない申告方式)の場合、事業主貸という科目を使って複式簿記を組む義務はありません。日々の帳簿には事業に関係する売上と必要経費のみを記録し、生活費の引き出しなどは帳簿に記載せず除外しておくだけで問題ありません。
Q3:事業主貸の年末残高を翌年に繰り越す際、手動で仕訳を入力する必要がありますか?
A3:freeeやマネーフォワードクラウド、弥生会計などの主要なクラウド確定申告ソフトを利用している場合、手動での仕訳入力は不要です。年度締め処理を行うと、システムが自動的に「元入金」と事業主貸・事業主借を相殺し、翌期首の残高を0円にリセットしてくれます。
まとめ:事業主貸をマスターして確定申告をスマートに乗り切る指針
事業主貸は、個人事業主が事業用のお金をプライベートへ移動させた際に使う極めてシンプルかつ便利な勘定科目です。「事業から個人へお金を貸し出した」という本質を理解しておけば、日々の生活費の引き出しや家事按分の処理で迷うことはなくなります。
確定申告をスムーズに進めるための最大の秘訣は、事業用口座と個人用口座をしっかり分離し、事業主貸が発生する経路を一本化しておくことです。クラウド会計ソフトの自動連携と按分機能を上手に活用しながら、正確で無駄のない帳簿管理体制を整えましょう。 (出典: 事業 主 貸 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
