領収書の印紙代はいくらから?5万円の判定基準と電子化の節税術
日々の商取引や店舗運営、フリーランスの実務において避けて通れないのが領収書の発行業務です。なかでも現場の担当者を悩ませるのが、「この金額なら収入印紙を貼る必要があるのか」「いくらの印紙を貼ればよいのか」という領収書の印紙代に関するルールでしょう。
2026年現在のビジネスシーンではキャッシュレス決済やクラウド請求・領収書システムの普及が加速していますが、紙の領収書を交わす機会も根強く残っています。印紙税の判定ミスや貼り忘れは、税務調査において「過怠税」という手痛いペナルティを招くリスクを孕んでいます。本稿では、最新の法令基準に基づき、印紙代の金額一覧から非課税枠の賢い活用法、電子領収書による合法的なコスト削減策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:紙の領収書は記載金額が5万円未満(税抜判定可能)なら非課税となり、5万円以上から一律200円以上の収入印紙が必要。
- 要点2:PDFのメール送付やWeb発行などの電子領収書、およびクレジットカード決済(信用取引の明記必須)は金額に関わらず印紙税が完全不要。
- 要点3:貼り忘れが発覚した場合は本来の印紙代の3倍(自首でも1.1倍)の過怠税が課され、全額が損金不算入となるため厳格な管理が不可欠。
【金額一覧表】領収書の印紙代はいくらから?5万円未満の非課税ラインと税抜判定
金銭または有価証券の受取書(領収書やレシート)は、印紙税法上の「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当し、記載された受取金額に応じて所定の印紙税が課されます。
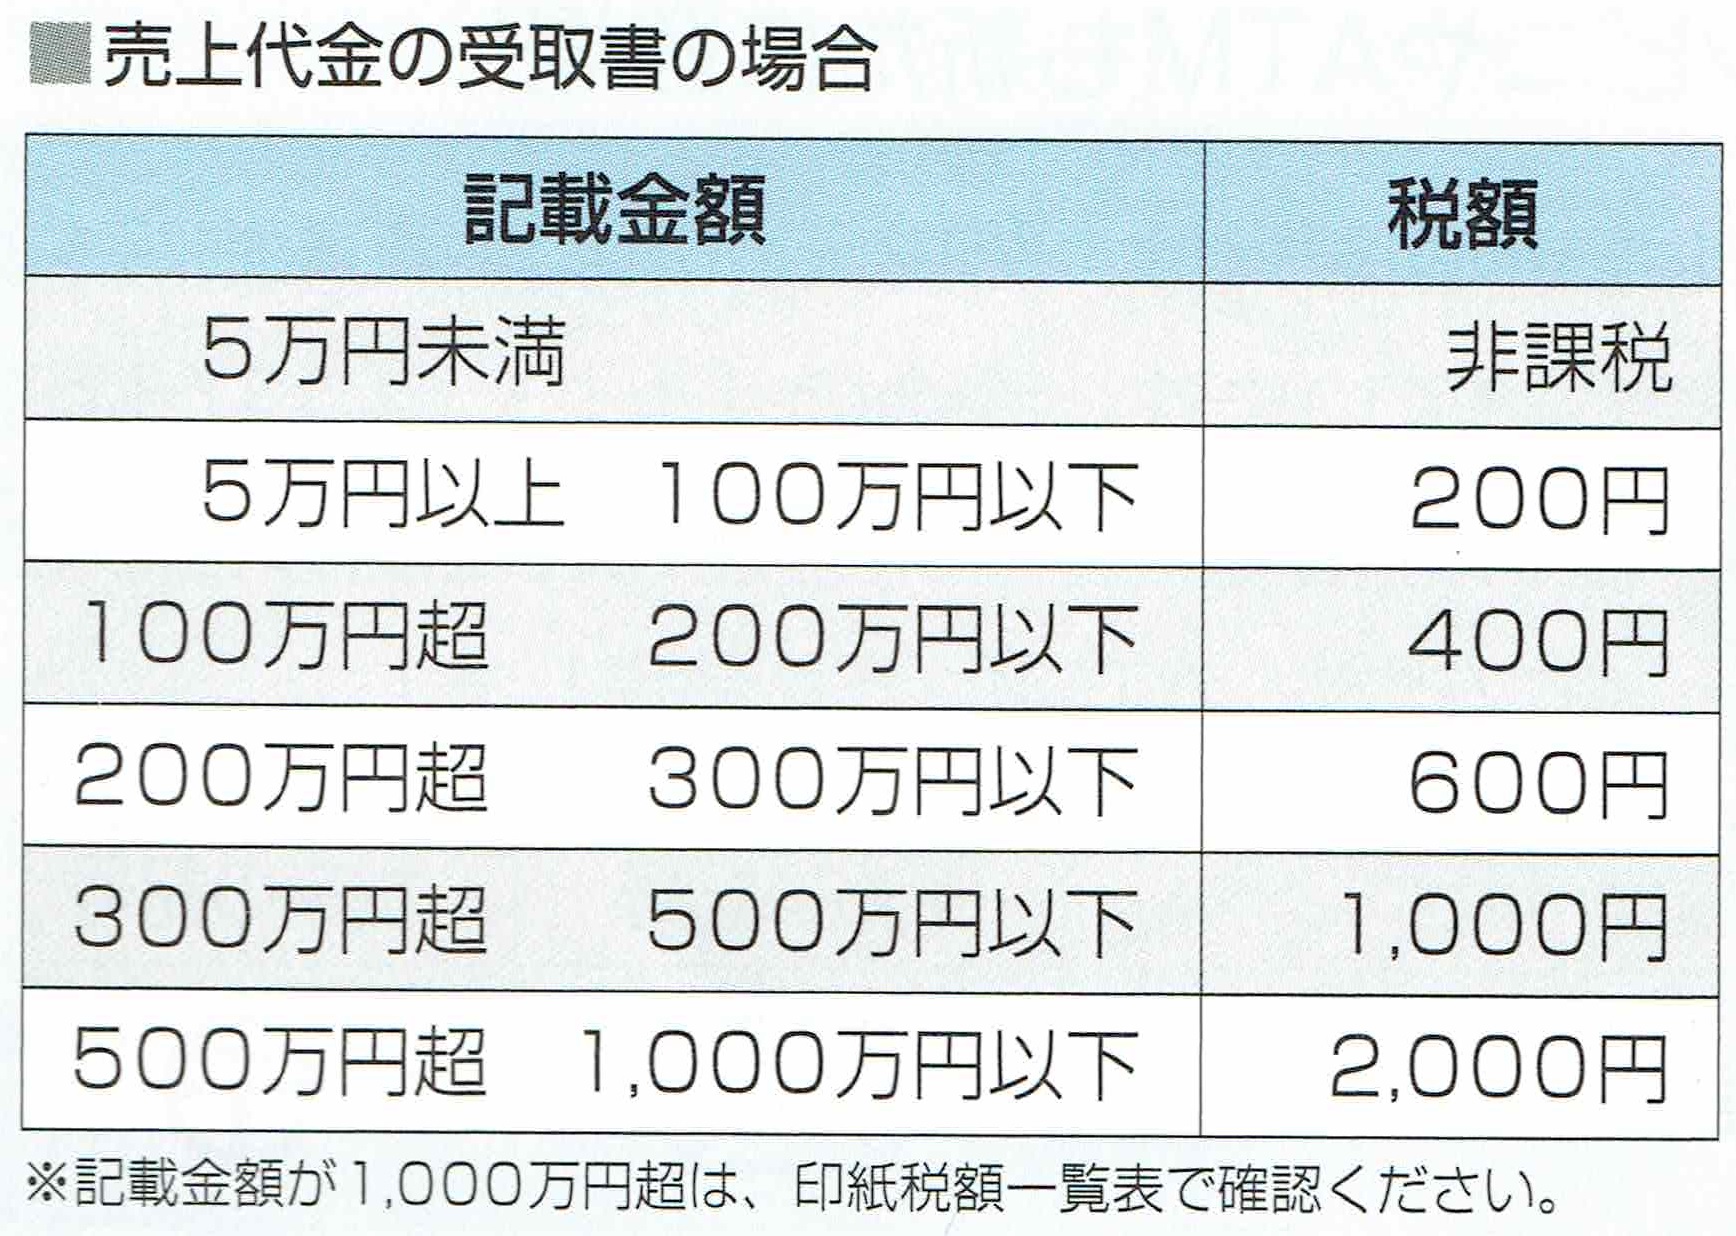
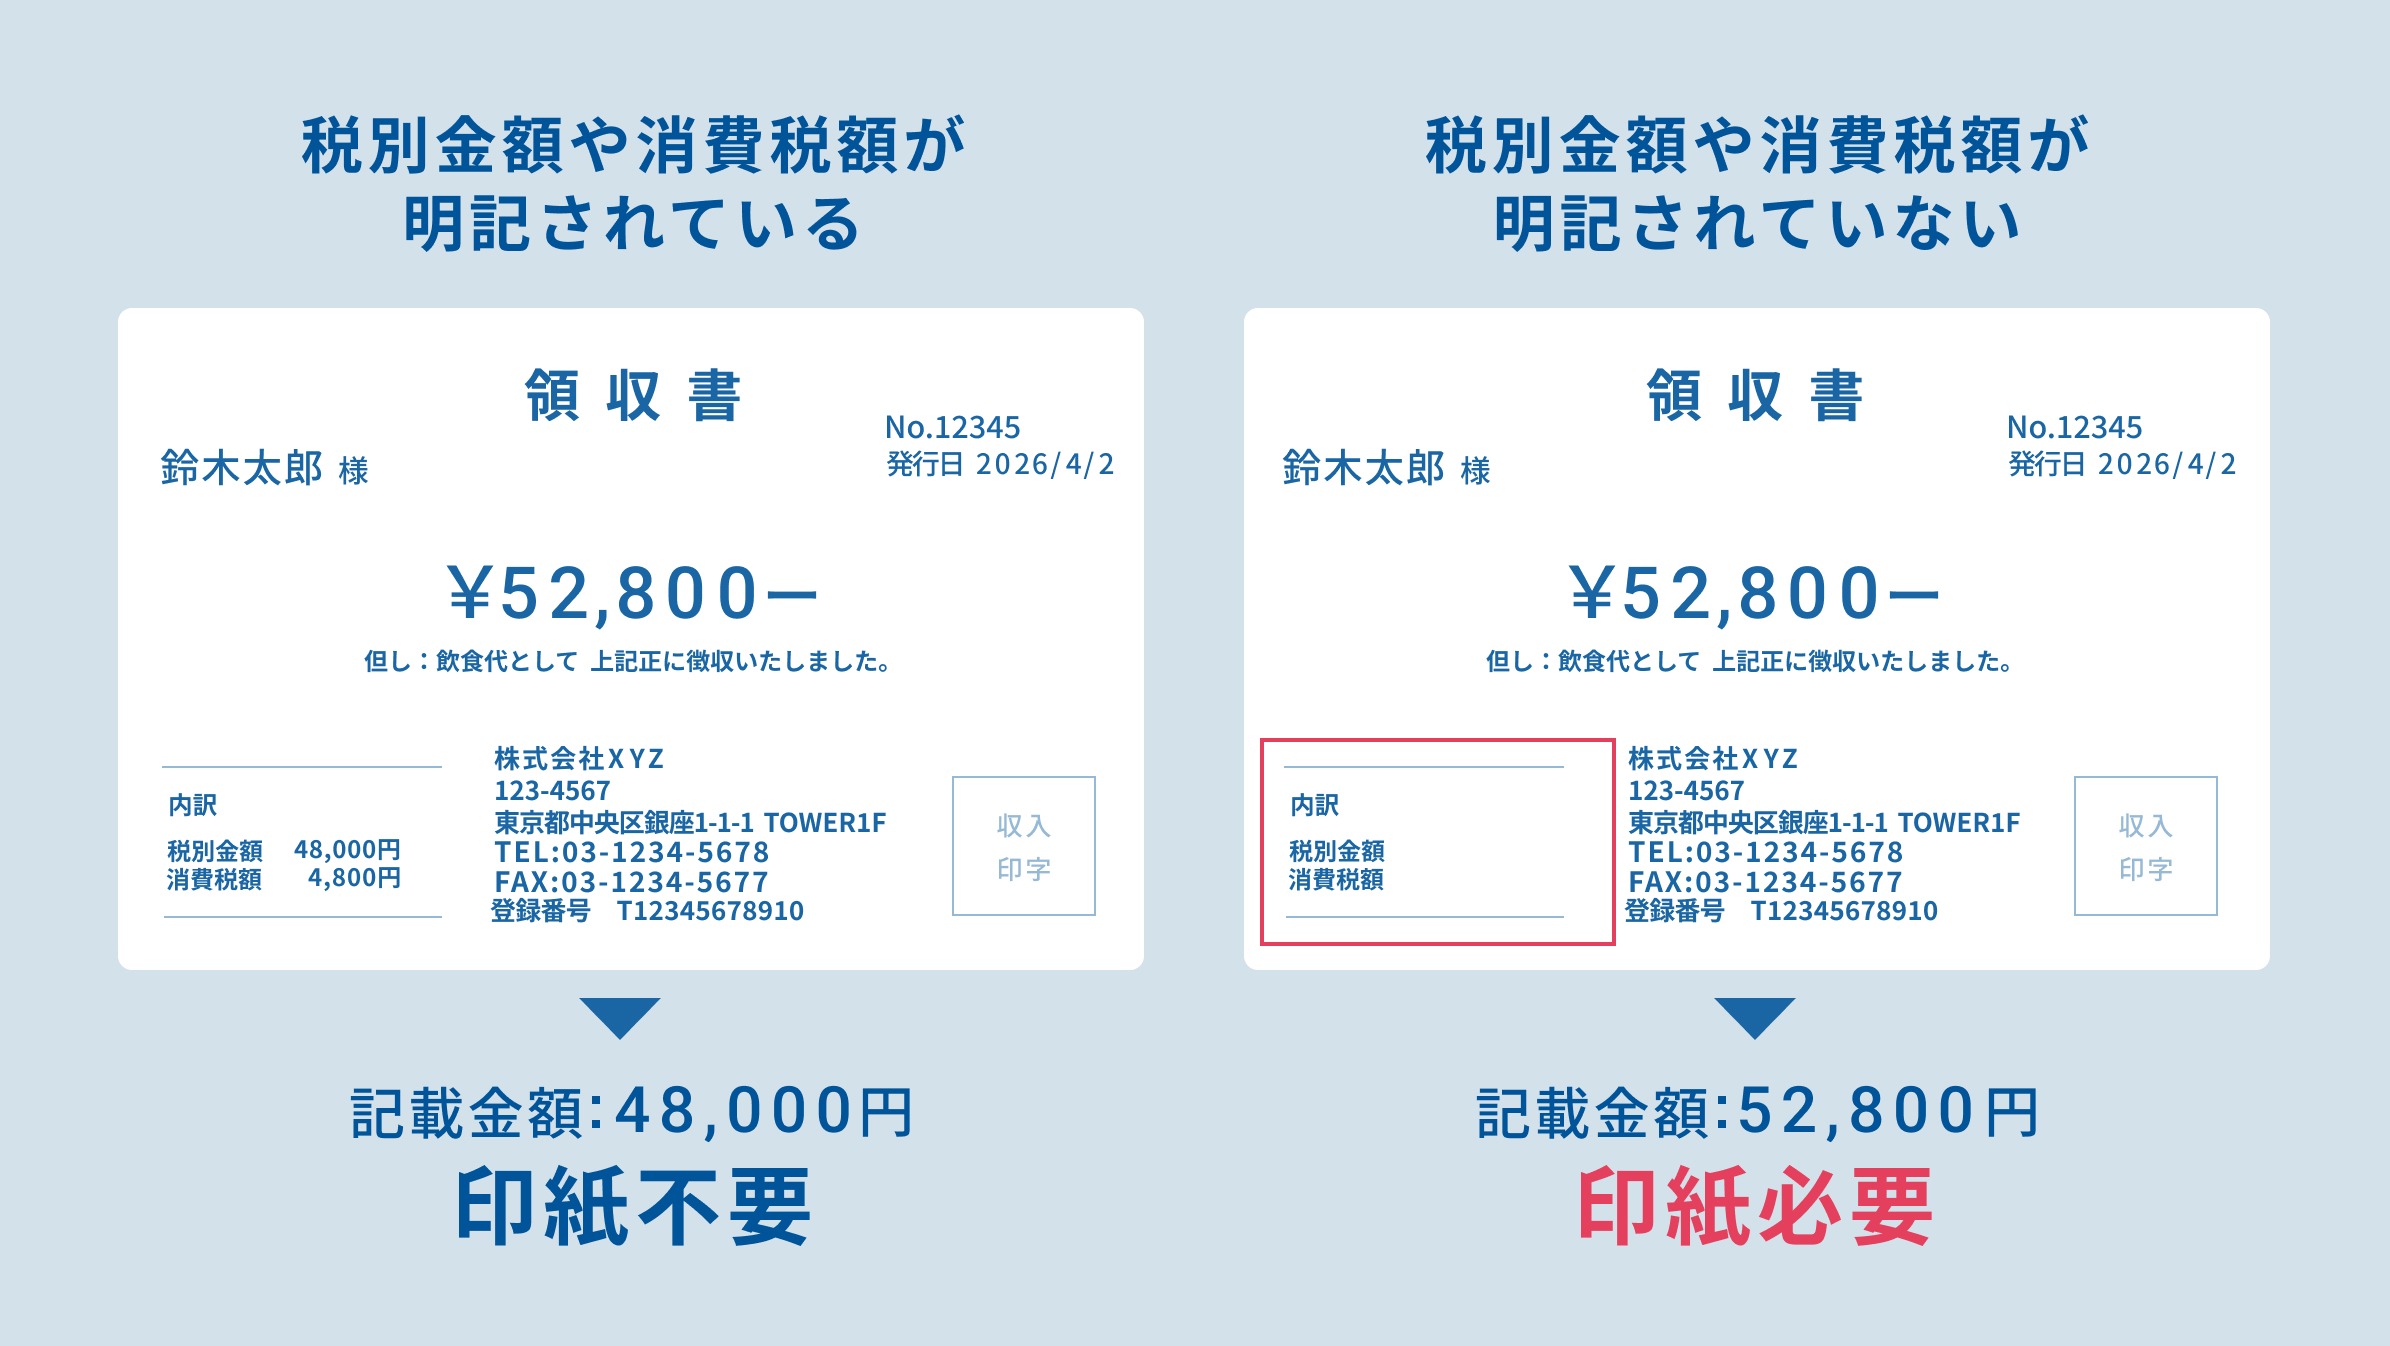
大原則として、受取金額が5万円未満であれば非課税です。5万円以上100万円以下の場合は一律200円の収入印紙を貼付します。ここで極めて重要なのが「消費税の抜粋記載による判定ルール」です。領収書内に「税抜金額」と「消費税額」が明確に区分記載されている、あるいは「税込54,000円(うち消費税等4,909円)」のように明記されている場合、印紙税の課税対象額は税抜価格(49,091円)で判定されます。つまり、総額が5万円を超えていても本体価格が5万円未満であれば印紙は不要となります。
| 記載金額(売上代金) | 収入印紙代 | 実務上の注意点・税抜判定の適用 | 編集部の見解・評価 |
|---|---|---|---|
| 5万円未満(非課税枠) | 非課税(0円) | 税込53,000円でも消費税額を明記すれば非課税 | 消費税額の内訳記載が最優先のコスト防衛策 |
| 5万円以上 〜 100万円以下 | 200円 | 日常業務で最も頻発するゾーン。消印必須 | 200円印紙の在庫管理と電子化移行の検討ライン |
| 100万円超 〜 200万円以下 | 400円 | 200円印紙2枚の貼付でも法的に問題なし | 高額取引は銀行振込への誘導が効率的 |
| 200万円超 〜 300万円以下 | 600円 | 複数枚貼付時はすべての印紙に消印を行う | 台帳照合と貼付漏れチェックの二重化が必要 |
| 300万円超 〜 500万円以下 | 1,000円 | 不動産・車両・大型設備取引などで頻出 | 紙発行を避けてPDF交付に切り替えるべき領域 |
| 500万円超 〜 1,000万円以下 | 2,000円 | 受取金額の上限区分に応じ最大20万円まで段階課税 | 貼り間違いの金額的損失が大きいため承認制推奨 |
【実態検証】経理現場のリアルな落とし穴と印紙代の負担者問題
領収書をめぐるトラブルの多くは、税法の知識不足や現場の思い込みから発生しています。実務担当者が頻繁に直面する疑問の一つが「領収書の印紙代はどちらが支払うべきか」という負担主体の問題です。
印紙税法第3条において、納税義務者は「課税文書の作成者」と定められています。すなわち、領収書を発行する側(代金を受け取る側)が印紙代を負担するのが法律上の絶対原則です。受取人(支払側)に対して「印紙代の200円を別途上乗せして支払ってください」と請求することは商習慣上も法令上も通りません。
また、店舗やBtoB取引で頻出するのが「領収書の再発行」に伴う印紙代の扱いです。紛失などの理由で顧客から再発行を求められた場合、新たに発行する紙の領収書が5万円以上であれば、法律上ふたたび印紙を貼る義務が生じます。税法には「再発行だから非課税」という例外規定は存在しません。企業防衛策としては、備考欄に「〇年〇月〇日発行分の再発行(二重計上防止)」と明記したうえで、再発行手数料として実費(印紙代相当額)を規約に基づき請求するか、後述する電子領収書(PDF)での発行に切り替えて印紙代の発生そのものを回避するのが合理的です。
一般に知られていない盲点と誤解|クレジットカード決済と消印ルール
現場で最も誤解されやすいのが「クレジットカード決済時の領収書」です。カード決済であっても顧客から求められて手書きの領収書を切るケースがありますが、この際に5万円を超えているからと慌てて印紙を貼ってしまう事例が後を絶ちません。
国税庁の基本通達により、クレジットカード決済は「信用取引」であり、現場で直接的な金銭の授受が行われていないため、第17号文書には該当しないと明確に規定されています。ただし、条件として領収書上に「クレジットカード利用」「クレジット決済」と明記されている必要があります。この記載がない場合、税務調査時に通常の現金領収書とみなされ、印紙の貼り漏れを指摘されるリスクがあるため注意してください。
さらに、収入印紙を貼る際の「割り印(消印)ルール」にも厳格な基準が存在します。印紙税法第8条第2項では、印紙の再利用を防止するために「文書と印紙の彩紋(模様部分)にまたがって鮮明に消印しなければならない」と定められています。
消印は会社の角印や担当者印(シャチハタ可)だけでなく、ボールペンによる自筆のフルネーム署名でも法的に有効です。ただし、鉛筆などの消せる筆記具や、印紙の端に引いただけの斜線(二重線やバツ印)は消印と認められない判例・通達があるため、必ず「文書と印紙の両方に重なる明確な押印または署名」を徹底してください。
【合法的な節税策】電子領収書なら印紙税が不要になる法的な理由
ペーパーレス化が進むなかで最大のコスト削減策となるのが、電子領収書(PDFやWeb発行システム)の全面導入です。金額が数百万円、数千万円におよぶ高額領収書であっても、電子交付であれば印紙税は「1円もかかりません」。
この理由は、印紙税法が「紙の課税文書を作成・交付すること」を課税のトリガーとしている点にあります。国税庁の公式見解(電子帳簿保存法関連通達および印紙税法基本通達)でも、電磁的記録(PDFファイルやメール本文、Web画面上の領収データ)を提供することは文書の「作成」に該当しないと明記されています。
たとえば、毎月5万円以上の領収書を紙で300枚発行している企業の場合、年間で72万円以上の印紙代が発生します。これをPDF領収書のメール送付やダウンロード形式に切り替えるだけで、印紙代を完全にゼロ化できるだけでなく、印紙の購入・管理・貼付・消印にかかる人件費や郵送代も一挙に削減可能です。
なお、取引先が手元のプリンターでそのPDFを紙に印刷したとしても、それは「受取側が自己の控えとしてコピーを作成した」とみなされるため、印刷した紙に改めて印紙を貼る必要はありません。発行側が紙を出力して直接手渡したり郵送したりしない限り、非課税の効力は保たれます。
貼り忘れは最大3倍?税務調査で直面する過怠税リスクと組織防衛
「たかが200円」と油断していると、税務調査において重大なペナルティを受けることになります。必要な印紙が貼られていない領収書が発覚した場合、印紙税法第20条に基づき「過怠税」が課されます。
過怠税の金額は、本来納付すべきであった印紙税額の「3倍(本来の税額+2倍の過怠税)」という非常に重い水準です。仮に税務調査の指摘前に自ら貼り忘れに気づいて所轄税務署長に申し出た(自首した)場合でも、1.1倍に軽減されるのみでペナルティ自体は免れません。また、消印を忘れただけでも「印紙の額面金額と同額」の過怠税が課されます。
さらに見逃せないリスクは、課された過怠税の全額が法人税法上の「損金不算入(経費として認められない)」になるという点です。企業の純利益から直接差し引かれる損失となるため、財務および企業ガバナンスの観点からも絶対に避けなければなりません。
【プロの結論】業務効率と税務コンプライアンスを両立させる判断基準
現代の企業や個人事業主がとるべき最善の防衛策は明確です。
【電子化を推進すべきケース】
BtoB取引が中心の事業者、月間の領収書発行件数が多い企業、高額決済(100万円以上)を頻繁に扱う事業者は、即座にクラウド領収書発行システムやPDF送付へ全面移行すべきです。印紙代と人的ミスのリスクを構造的に排除できます。
【紙の領収書を継続する場合の運用ルール】
対面販売などでどうしても手書き領収書を発行せざるを得ない場合は、①レジや会計ソフトで税抜価格と消費税額を必ず明記させる、②クレジットカード決済時は「クレジット利用」とゴム印等で目立つように記載する、③5万円以上の領収書綴りにはあらかじめ200円印紙と消印用スタンプをセットで管理する、という3重のルールを徹底してください。

【領収 書 印紙 代】に関するよくある質問(FAQ)
Q1:受取金額が「ちょうど5万円」の場合は印紙が必要ですか?
A1:はい、必要です。非課税となるのは「5万円未満(49,999円以下)」であるため、50,000円ちょうどの場合は200円の収入印紙を貼付しなければなりません。ただし、税抜価格が45,455円で消費税額が4,545円と区分記載されていれば、税抜45,455円(5万円未満)と判定されて非課税になります。
Q2:印紙を貼り忘れて相手に渡してしまった領収書は、証拠として無効になりますか?
A2:領収書としての法的効力は有効です。印紙税の未納と民法・商法上の金銭授受の効力は切り離して扱われます。ただし、税法上の違反状態であることに変わりはないため、発覚次第、過怠税のリスクが生じます。速やかに正規の手続きを行うか、電子領収書への差し替えを検討してください。
Q3:銀行振込で代金を受け取った場合でも、領収書を発行したら印紙代はかかりますか?
A3:はい、紙の領収書を発行して郵送・手渡しする場合は、決済手段が銀行振込であっても5万円以上であれば印紙が必要です。通常、銀行振込は振込明細書が支払証明になるため領収書の発行義務はありませんが、顧客から求められて紙で発行する場合は課税文書となります。この場合もPDF領収書をメール送付すれば印紙は不要です。
Q4:誤って余分に貼ってしまった収入印紙は払い戻し(還付)できますか?
A4:税務署で手続きを行えば還付を受けられます。「印紙税過誤納確認申請書」に誤って印紙を貼った領収書原本を添付し、所轄税務署に提出することで、指定口座に過誤納金として返金されます。郵便局の窓口では交換手数料を支払っての別券種への交換のみ可能で、現金の払い戻しはできないためご注意ください。
まとめ:今後の動向と失敗しないための判断基準
領収書の印紙代をめぐる実務は、「5万円未満の非課税ライン」「消費税の区分記載による税抜判定」「クレジットカード決済の明記」「電子領収書の非課税性」という4つの急所を押さえるだけで、過剰な税負担と過怠税リスクの双方を完全に防ぐことができます。
形式的な紙の慣習に縛られたまま貼り忘れのリスクを抱え続けるのではなく、法令の正しい知識を武器に、電子化をはじめとする合理的な業務フローを構築することが、これからの時代における健全な経営基盤の第一歩となります。 (出典: 領収 書 印紙 代(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
