インドインフラ株投信は今買いか?2026年最新の基準価額と評判の真実
世界最大の人口規模を誇り、高成長を続けるインド経済。その牽引役として株式市場でも常に脚光を浴びてきたのが、道路や鉄道、港湾、電力などの基盤整備を担うインフラ関連銘柄です。なかでも「インドインフラ株式オープン」を巡っては、長期的なリターンへの期待が集まる一方で、日々の値動きの激しさや手数料水準に対して投資家の間でも賛否が分かれています。
新NISA制度の普及に伴い、成長投資枠の有力な選択肢として検討する個人投資家が急増した反面、ネット上のコミュニティでは「基準価額が乱高下して売り時がわからない」「信託報酬が高すぎるのではないか」といった切実な声も飛び交っています。本稿では、2026年最新の市場データ、現地モディ政権の政策方針、主要ファンドの運用実績および掲示板のリアルな口コミを徹底取材。客観的なファクトに基づき、今買うべきかどうかの判断基準を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:モディ政権のインフラ投資加速により中長期的な成長余地は大きい一方、セクター集中リスクによる基準価額の短期的な急変動には警戒が必要。
- 要点2:イーストスプリングやHSBCなどの主要ファンドは高い信託報酬(年1.8%〜2.0%前後)を伴うため、一般的なインデックス投信とのコスト差を上回る超過リターンが出ているかの見極めが必須。
- 要点3:新NISA成長投資枠での一括投資は避け、時間分散(積立)やポートフォリオ全体の5〜10%以内に抑えるサテライト戦略が安全策となる。
【2026年最新】インドインフラ株式オープンの基準価額推移と急変動の真相
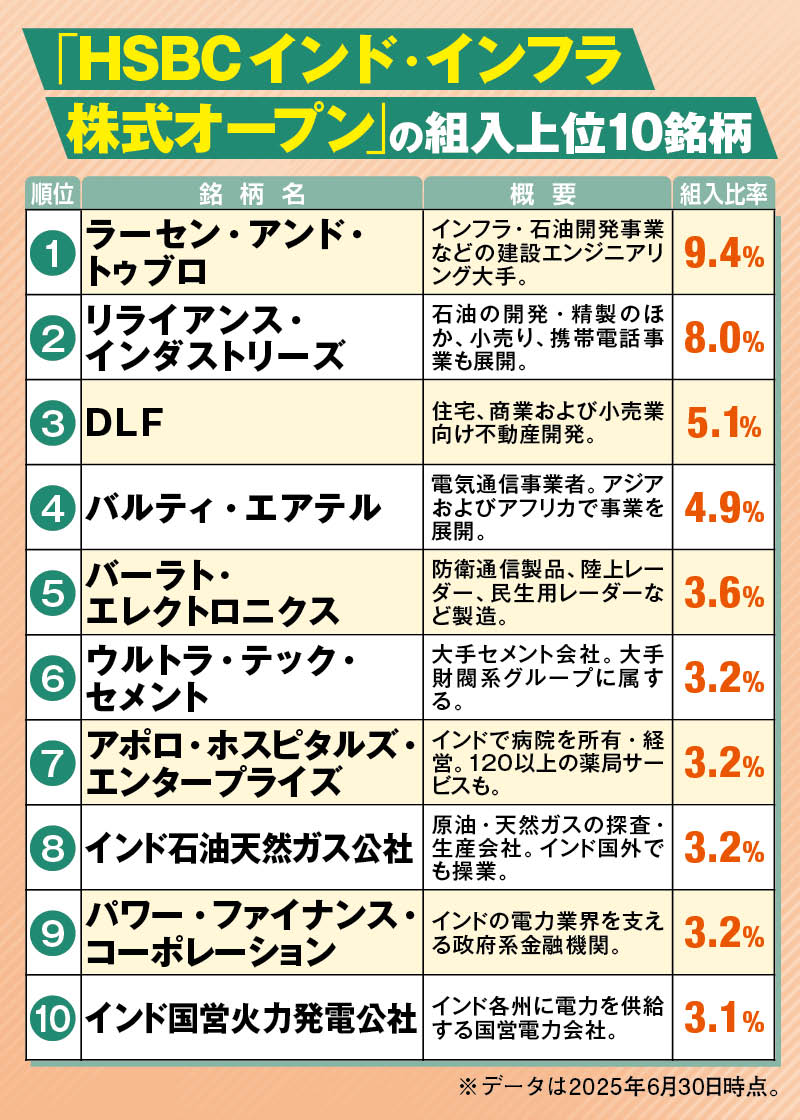
投資信託市場において、「インドインフラ株式オープン」という名称を冠する商品は複数存在しますが、代表格として知られるのがイーストスプリング・インベストメンツやHSBCアセットマネジメントが運用するアクティブファンドです。これらのファンドは、モディ政権による「ガティ・シャクティ(国家インフラ・マスタープラン)」の恩恵を直接享受する建設、電力、通信、素材、重工業などのセクターに集中投資を行ってきました。
直近の基準価額の推移を検証すると、インド全体の経済成長率が6〜7%台を維持するなか、大型公共事業の発注や民間設備投資の拡大を背景に、設定来で力強い上昇トレンドを描いてきた局面があります。しかし、同時に年率換算で20%を超える価格変動(ボラティリティ)を記録する場面も珍しくありません。この急変動の背景には、現地の総選挙をはじめとする政治イベント、インフレ抑制に伴う政策金利の引き上げ、そして原油価格高騰による貿易赤字拡大といった外部要因がダイレクトに影響した経緯があります。
また、過去の分配金の実績に目を向けると、毎月決算型や年1〜2回決算型などファンドのタイプによって方針が大きく異なります。高分配を謳うコースでは、相場下落局面において運用益ではなく元本を取り崩して支払う「元本払戻金(特別分配金)」が発生している事例も散見され、表面上の利回りだけで判断することの危険性が浮き彫りになっています。

主要ファンド徹底比較|イーストスプリング・HSBCと手数料の実態
インドインフラ関連ファンドを検討する上で避けて通れないのが、一般的なインド株インデックスファンド(Nifty50やSENSEX連動型)と比較した際の信託報酬とコスト構造です。アクティブファンドとして現地リサーチを重視している分、コスト水準は高めに設定されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(等) | 年1.80% 〜 2.05% 程度(税込) | 年0.3%〜0.8%(新興国インデックス) | 長期保有では複利効果を削ぐ重いコスト負担となるため注意が必要。 |
| 購入時手数料 | 最大3.30%(ネット証券はノーロード有) | 0%(ノーロードが主流) | 対面型金融機関窓口での購入は避け、ネット証券での買付が鉄則。 |
| 新NISA適用枠 | 成長投資枠の対象銘柄(コースによる) | つみたて投資枠 / 成長投資枠 | 非課税メリットを享受可能だが、ハイリスク資産のため投資比率は要抑制。 |
| 主要投資対象 | 資本財、公益事業、エネルギー、素材等 | 金融・IT・消費財(広範な市場) | 好況時には指数を大幅にアウトパフォームするが、景気減速時の下落も大。 |
イーストスプリング・インド・インフラ株式オープンは、徹底したボトムアップ・リサーチを通じて中小型の成長銘柄にも果敢にアプローチする特徴があります。一方のHSBC インド・インフラ株式オープンは、グローバルな運用ネットワークを強みに大型インフラ株を中心とした堅牢なポートフォリオを構築する傾向が見られます。どちらを選択するにしても、年率約2%前後の運用コストを上回るアルファ(超過収益)を生み出せているかどうかが、ファンド選定の決定打となります。
【実態検証】投資信託掲示板・SNSの生の声と利用者のリアルな評判
投資家向けネット掲示板(Yahoo!ファイナンス掲示板や5ちゃんねる等)やSNS上のコミュニティを精査すると、ホルダーたちのリアルな葛藤と熱狂が交錯しています。
肯定的な意見としては、「モディ政権のインフラ整備予算が毎年桁違いに増えており、現地企業の業績拡大が目に見える」「他の新興国投信が低迷するなか、ポートフォリオの牽引役になってくれた」といった、力強い国策の後押しを実感するコメントが目立ちます。実際に道路網の拡張や空港建設、メガソーラープロジェクトなど、現地のハード整備は目覚ましいスピードで進行しており、確かな実需が収益を支えていることは間違いありません。
一方で、警戒感を露わにする声も少なくありません。「調整局面に入ったときのドローダウンが激しく、メンタルが削られる」「毎月分配金をもらっていたが、トータルリターンを計算したら元本が減っていた」「インデックス型のインド株投信に比べて手数料が高く、長期で差をつけられている気がする」といった手痛い失敗談も投稿されています。特に相場のピーク近辺で一括購入してしまった層の間では、高値掴みによる含み損への嘆きが顕著です。

一般に知られていない盲点|インドインフラ株のリスクとデメリット
多くの販売用資料では「インドの高成長×国策インフラ」という魅力的なストーリーが語られますが、プロの投資家が常に注視している構造的なリスクとデメリットを把握しておく必要があります。
第一の盲点は、「ルピー安(為替リスク)」とインフレの構造的圧力です。インドはエネルギー資源の多くを輸入に依存しているため、原油価格の上昇は貿易赤字と通貨ルピーの下落を招きやすくなります。現地通貨ベースで株価が上昇していても、対円でルピー安が進めば、日本の投資家が受け取る円換算の基準価額は目減りします。
第二に、「セクター集中」による高いベータ値です。インフラ関連企業は設備投資のために多額の借入金を抱える資本集約型ビジネスが多く、金利上昇局面では財務コストが急増します。また、政府の政策変更や許認可の遅延、環境規制の強化といった政治的・行政的リスクの影響を真っ先に受ける業界でもあります。
第三に、バリュエーションの過熱感です。期待が先行して株価収益率(PER)が歴史的高水準に達している銘柄も多く、企業の四半期決算が市場予想をわずかでも下回った際に、激しい売り浴びせに直面するリスクが常に内在しています。
【今後の見通しとプロの結論】売り時・買い時の判断基準と適性診断
投資行動において最も避けるべきは、過度な楽観から高値で飛びつき、暴落に耐えきれず底値で手放す「狼狽売り」の心理パターンです。行動経済学における「保有効果」や「損失回避バイアス」に囚われず、冷静な投資規律を持つことが求められます。
今後の見通しと注目すべきマクロ指標
インドのインフラ需要は、製造業振興策である「メイク・イン・インディア」の進展とともに今後も継続的な拡大が見込まれます。しかし、景気循環の波は必ず存在します。今後の動向を占う上では、「インド準備銀行(中央銀行)の金融政策スタンス」「四半期GDP成長率の持続性」「連邦予算案における資本支出(Capex)の伸び率」の3点を定点観測することが不可欠です。
売り時(利益確定・損出し)の明確な判断基準
- ポートフォリオ内の比率上限到達:インド株全体の比率が保有資産の10〜15%を超えた場合、定期的なリバランスとして一部を利益確定する。
- ファンドの超過リターン消失:信託報酬を含むトータルリターンが、3年連続でNifty50連動の低コストインデックス投信を下回った場合は乗り換えを検討する。
- 政策方針の根本的転換:政権交代や財政緊縮によってインフラ予算の大幅削減が決定された局面。
【適性診断】おすすめできる人・慎重になるべき人の条件
向いている投資家:すでに全世界株式(オルカン)やS&P500などのコア資産を十分に保有しており、資産全体の5〜10%程度の余剰資金でサテライト的な高いリターンを狙いたい人。月々の積立投資で基準価額の変動を平準化できる人。
おすすめできない投資家:投資資金の大部分を一括で投入しようとしている初心者や、元本の安全性を最優先したい人。また、信託報酬などの保有コストに対してシビアなリターン検証を行えない人には推奨できません。
【インド インフラ 株式 オープン】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入することはできますか?
A1:一般的にアクティブ運用のインドインフラ関連ファンドは、要件の厳しい「つみたて投資枠」ではなく、「成長投資枠」の対象商品としてラインナップされています。金融機関によって取扱いの有無が異なるため、利用中の証券会社で事前に確認が必要です。
Q2:インド株全体のインデックス投信とインフラ特化型、どちらを選ぶべきですか?
A2:長期の資産形成における「コア(主軸)」としては、信託報酬が低くITや金融、消費財に分散された広範なインデックス投信が無難です。インフラ特化型ファンドは、高いリスクを受け入れて特定の政策テーマによる爆発的な成長益を狙う「サテライト(副軸)」として位置付けるのが定石です。
Q3:基準価額が下がっている時は売却すべきですか?
A3:一時的な市場全体の調整や為替変動であれば、積立投資を継続することで購入単価を引き下げる好機にもなり得ます。ただし、ファンドの運用パフォーマンス自体が市場平均を恒常的に下回っている場合や、投資方針がブレている場合は、損切りの検討も視野に入ります。
まとめ:高い成長力と構造リスクを見極めた資産形成を
「インドインフラ株式オープン」は、世界屈指の成長エンジンであるインドの発展にダイレクトに乗ることができる、非常に魅力的な投資テーマです。現地のインフラ整備は国家の最優先課題であり、関連企業の業績拡大というストーリーには確固たる現実味があります。
しかし、高水準の信託報酬やセクター集中による激しい価格変動、為替リスクといったコストとデメリットが存在することも否定できません。投資を検討する際は、甘い見通しや過去の高実績だけに惑わされず、資産全体における適切な配分比率を守り、時間分散を活用した慎重なアプローチを徹底することが、2026年以降の資産形成を成功させる鍵となります。 (出典: インド インフラ 株式 オープン(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
