新NISAとは?仕組みと損しない活用法を2026年最新版で徹底解説
インフレや円安の波が生活を直撃する中、将来に向けた資産形成の要として定着した「新NISA(少額投資非課税制度)」。2024年の制度抜本改編から年月が経ち、すでに多くの個人投資家が活用していますが、「今さら周囲に仕組みを聞けない」「つみたて投資枠と成長投資枠をどう使い分ければいいのか分からない」という声も少なくありません。
金融庁が推進する本制度は、投資から得られる運用益(配当金や売却益)が無期限で非課税になる画期的な税制優遇制度です。本稿では、投資未経験者に向けて新NISAの基礎構造から具体的な口座開設の手順、相場急変時に陥りやすい心理的罠まで、客観的データと現場の知見を交えて分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:新NISAは年間の非課税投資枠が最大360万円、生涯の非課税保有限度額が1,800万円へと大幅拡充され、売却すれば翌年以降に枠が復活する。
- 要点2:「つみたて投資枠」と「成長投資枠」は併用可能であり、初心者は低コストの全世界株式(オルカン)やS&P500を軸とした積立が鉄則となる。
- 要点3:途中で暴落が起きても狼狽売りせず、生活防衛資金を確保した上で長期・分散・積立を愚直に続けることが資産形成成功の分岐点になる。
【制度の基礎】今さら聞けない新NISAの仕組みと旧NISAからの劇的変化
投資で得た利益には通常、所得税・住民税および復興特別所得税を合わせて約20.315%の税金が課されます。例えば100万円の利益が出た場合、約20万円が税金として差し引かれ、手元に残るのは約80万円です。この税金がゼロになり、運用成果をそのまま受け取れる国公認の枠組みがNISAです。
旧制度と比べ、現行の新NISAは使い勝手が飛躍的に向上しました。旧つみたてNISA(年間40万円・20年間非課税)や旧一般NISA(年間120万円・5年間非課税)のような期間制限は完全撤廃され、非課税保有期間が無期限化されました。さらに制度自体の恒久化により、開始時期による損得が解消されています。
| 項目 | 新NISA(現行制度) | 旧制度(〜2023年) | 編集部の見解・評価 |
|---|---|---|---|
| 非課税保有期間 | 無期限 | 5年または20年 | ロールオーバー等の複雑な手続きが一切不要に |
| 年間投資上限額 | 最大360万円(つみたて120万+成長240万) | 40万円または120万円 | 家計の余裕資金に合わせた柔軟な拠出が可能 |
| 生涯非課税限度額 | 1,800万円(成長投資枠は最大1,200万円) | 最大800万円 | 老後資金・教育資金を十分にカバーできる規模 |
| 枠の再利用(復活) | 可能(売却分の簿価が翌年復活) | 不可(売却しても枠は消失) | 住宅購入や結婚など、ライフイベントでの換金が容易 |
| 制度の併用 | つみたて枠・成長投資枠の併用可能 | 選択制(どちらか片方のみ) | インデックス積立と高配当株投資を1つの口座で両立 |
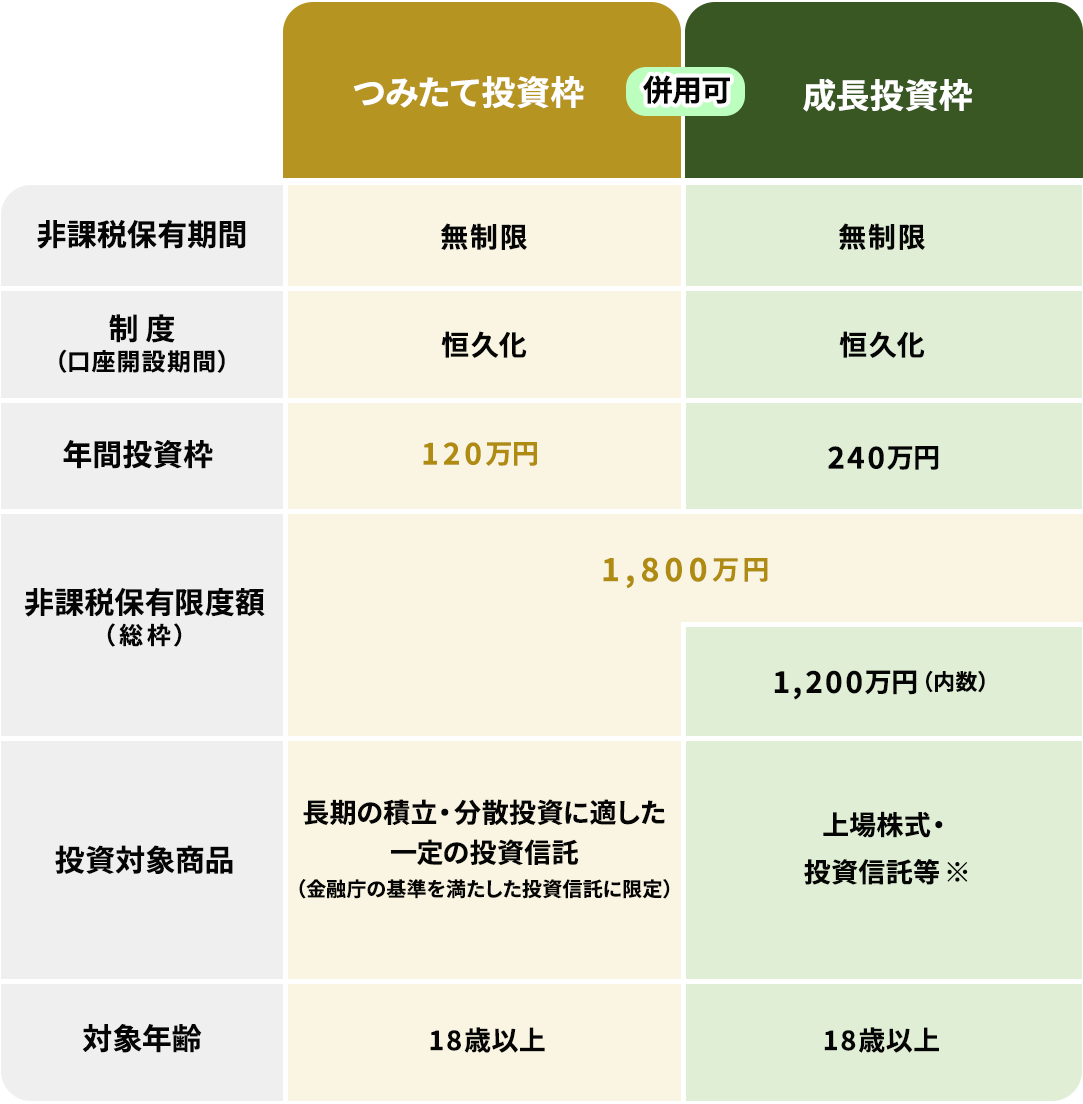
【枠の違いと使い分け】つみたて投資枠と成長投資枠はどう組み合わせるべきか
新NISA口座を開設すると、1つの口座の中に「つみたて投資枠」と「成長投資枠」という2つの受け皿が用意されます。初心者が最初につまずきやすいのが、この2つの枠の使い分けです。
つみたて投資枠(年間120万円まで)は、金融庁が定めた厳格な基準(低コスト、長期運用に適した分配頻度など)を満たす投資信託に限定されています。購入方法は毎月の定期積立が基本であり、初心者にとってリスクの高い商品が最初から排除されている点が大きな安心材料です。
一方の成長投資枠(年間240万円まで)は、投資信託に加えて日本や米国の個別株式、ETF(上場投資信託)、REIT(不動産投資信託)など幅広い商品へ投資できます。一括購入も積立購入も選択できますが、高レバレッジ型ファンドや毎月分配型投資信託など、長期資産形成に適さない一部の商品は対象外に設定されています。
資産形成の王道セオリーは、「つみたて投資枠」をベースに資産の土台を築くことです。投資に慣れていない段階では、無理に成長投資枠で個別銘柄に挑戦する必要はありません。成長投資枠でもつみたて投資枠と同じ投資信託を購入できるため、まずは無理のない金額で全世界株式や全米株式の積立設定を行うのが賢明なアプローチです。
【シミュレーション】毎月いくら積み立てる?将来資産のリアルな試算
「月々いくら投資に回せば、将来どれくらいの資産になるのか」という疑問に対し、年利回り5%(株式インデックス運用の歴史的平均値を目安)と仮定した試算を行いました。
例えば、毎月3万円を20年間積み立てた場合、元本720万円に対して運用収益は約513万円となり、最終的な資産総額は約1,233万円に達します。月5万円の積立であれば、20年後の元本1,200万円に対して資産総額は約2,055万円となり、いわゆる老後資金の不安を大きく軽減できる計算です。
複利効果の威力は運用期間が長くなるほど加速します。若年層であれば少額(月1万〜2万円)からでも早期にスタートを切ることで、元本以上の利益を生み出す運用期間の恩恵を最大限に享受できます。

【オルカンvsS&P500】初心者が選ぶべき投資先と主要ネット証券の比較
投資信託を選ぶ際、個人投資家の間で議論が二分するのが「eMAXIS Slim 全世界株式(オール・カントリー、通称オルカン)」と「eMAXIS Slim 米国株式(S&P500)」のどちらを選ぶべきかという問題です。
オルカンはこれ1本で日本を含む世界約47カ国・地域の大型〜中型株約2,800銘柄に分散投資します(実質的な米国比率は約6割)。世界経済全体の成長をそのまま享受できるため、将来どの国が台頭しても自動でリバランスされる「究極のほったらかし投資」が可能です。
一方のS&P500は、米国を代表する優良企業500社で構成されます。過去数十年のリターン実績では米国市場が世界平均をアウトパフォームしてきた歴史があり、「米国の技術革新と経済的優位性は今後も揺るがない」と考える投資家に支持されています。
結論として、将来の覇権国の行方を予測せず世界全体に分散したい人はオルカン、米国の成長力に確信を持つ人はS&P500を選ぶのが明確な判断基準です。両者に大きなリターンの乖離が生じる時期もありますが、どちらも手数料(信託報酬)が年0.1%未満と極めて低水準であり、長期資産形成のコアとして十分な適格性を備えています。
購入窓口となる証券会社選びでは、取扱銘柄数とポイント還元、アプリの操作性においてSBI証券と楽天証券が業界の2大巨頭として突出しています。楽天経済圏のヘビーユーザーなら楽天証券、三井住友カードやOliveでのポイント還元や個別株取扱数の多さを重視するならSBI証券を選ぶと、日々の還元メリットを最大化できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度スタート以降、SNSや投資コミュニティでは「手軽に資産が増えた」という歓喜の声が上がる一方、相場の急激な調整局面では不安を吐露する投稿が相次ぎました。現場のデータと個人投資家の動向を検証すると、いくつかの顕著な傾向が見えてきます。
2024年夏に発生した世界的な株価急落局面では、SNS上で「新NISA損切り」「NISAはやめるべき」といったパニック売りを示唆する投稿が急増しました。しかし、証券各社の取引データを紐解くと、冷静に積立を継続した投資家の大半がその後の市場回復によって短期間で含み益を取り戻しています。
「周りがやっているから」「絶対に儲かると聞いたから」という動機だけで始めた層ほど、一時的なマイナス評価に耐えられず下落の底値で手放してしまう傾向が見られます。投資信託の基準価額は一本調子で上がり続けるものではなく、10年〜20年のスパンで一時的に20〜30%の調整を挟みながら右肩上がりに収斂していくという値動きの本質を事前に理解しておく必要があります。

一般に知られていない盲点とネットの誤解
新NISAは非常に優れた制度ですが、万能の魔法ではありません。ネット上で見落とされがちな「3つの落とし穴」を正確に把握しておく必要があります。
第一の落とし穴は、「元本保証がない」という大前提です。預金とは異なり、世界的な景気後退局面では一時的に元本を割り込むリスクが常に存在します。手持ち資金の全額を投資に回してしまい、急な出費に対応できず下落局面で取り崩す事態は最も避けなければなりません。
第二の落とし穴は、「損益通算と繰越控除ができない」点です。通常の課税口座(特定口座)であれば、A証券で出たマイナスとB証券で出た利益を相殺(損益通算)して税金を減らすことができますが、NISA口座内で生じた損失は税務上「なかったもの」として扱われます。他口座の利益との相殺や、3年間の損失繰越は一切適用されません。
第三の誤解は、「iDeCo(個人型確定拠出年金)との優劣」に関する混乱です。新NISAは「いつでも非課税で引き出せる流動性の高さ」が強みですが、所得控除による節税効果はありません。対するiDeCoは「原則60歳まで引き出せない」という強力な資金拘束がある代わりに、掛金の全額が所得控除の対象となり毎年の税負担を直接軽減できます。住宅資金や教育資金を見据えるなら新NISA、老後資金の絶対的な確保と節税を狙うならiDeCoという具合に、目的別で併用するのが理想形です。
【プロの結論】行動経済学から学ぶ「長期投資で脱落しない」ための鉄則
行動経済学の研究において、人間は「同額の利益を得た喜び」よりも「損失を被った痛み」を約2倍から2.5倍強く感じる心理的バイアス(プロスペクト理論における損失回避性)を持つことが実証されています。この本能的な恐怖こそが、相場下落時に冷静な判断を狂わせる最大の原因です。
新NISAでの資産形成を成功させるための判断基準は明確です。
新NISAを積極的に活用すべき人:
半年から1年分程度の生活防衛資金(生活費の現金預金)をすでに確保しており、5年〜10年以上使わない余剰資金を運用に回せる人。日々の相場変動に一喜一憂せず、自動積立を設定したまま放置できる人。
慎重になるべき人・投資額を抑えるべき人:
手元の貯蓄がほぼゼロで、借入金(リボ払いやカードローン等)がある人。半年以内に使う予定のある結婚資金や住宅頭金をそのまま投資に回そうとしている人。短期間で資産を2倍、3倍に増やそうとする投機目的の人。
資産運用における最大の敵は、市場の暴落ではなく自らの感情です。生活防衛資金を銀行預金に手厚く残し、家計が破綻しない金額で淡々と自動積立を続けること。このシンプルな行動規範を守り抜くことこそが、長期的な資産形成における唯一無二の正解となります。
【新NISA(にーさ)とは】に関するよくある質問(FAQ)
Q1:新NISAは一度買ったら途中で解約・引き出しはできませんか?
A1:いつでも自由に売却して現金化(引き出し)が可能です。iDeCoのような年齢制限による資金拘束はありません。さらに売却した商品の購入額(簿価)分の非課税枠は、翌年以降に復活して再利用できます。
Q2:主婦や学生など、収入が少なくても口座開設できますか?
A2:日本国内に居住する18歳以上の方であれば、職業や収入に関係なく誰でも開設できます。主要ネット証券なら月々100円〜1,000円といった少額から積立設定が可能です。
Q3:銀行の窓口とネット証券、どちらで口座を作るのが良いですか?
A3:特別な対面サポートを必要としない限り、SBI証券や楽天証券などのネット証券を強く推奨します。窓口では購入時手数料がかかる商品や、信託報酬の高い商品を取り扱っているケースが多く、長期的な資産形成で大きなコスト差が生じるためです。
まとめ:2026年からの資産形成で失敗しない判断基準
新NISAは、個人の自助努力による資産形成を強力に後押しするために設計された、極めて合理的な非課税制度です。年1,800万円という非課税枠の大きさや無期限の運用期間は、従来の制度と比べても圧倒的な優位性を誇ります。
重要なのは、制度の複雑さに惑わされず「低コストなインデックスファンドを、余剰資金で、毎月淡々と積み立てる」という基本原則から逸脱しないことです。相場の上下動に過敏に反応せず、長期的な視点を持って自分のライフプランに合わせた健全な運用を継続していきましょう。 (出典: に い さと は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
