セゾングローバルバランスファンドの評判とオルカン比較【2026】
長期積立投資のパイオニアとして2007年の設定以来、多くの個人投資家に支持されてきた「セゾン・グローバルバランスファンド」。しかし、近年のインデックスファンドの超低コスト化や新NISAの普及に伴い、ネット上では「信託報酬が高い」「おすすめしない」といった辛口な評価や疑問の声も散見されます。
かつて「これ1本で世界中に分散投資ができる」と絶賛された名作ファンドは、2026年の投資環境においてどのような立ち位置にあるのでしょうか。創業者の退任劇からファンドの最新パフォーマンス、全世界株式(オルカン)との徹底比較まで、現場の取材データと客観的な数値からその真価を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株式50%・債券50%の堅実な資産配分により、急激な下落相場に強いディフェンシブな実績を維持。
- 要点2:オルカン等の超低コストファンド(信託報酬0.05%台)と比較して約0.56%前後のコスト負担が最大の争点。
- 要点3:最大手インデックスにリターン面で見劣りするものの、下落リスクを抑えて放置したい層には依然として根強い選択肢。
【2026年最新】セゾングローバルバランスファンドの実績と基本スペック
セゾン・グローバルバランスファンドは、世界各国の株式と債券に50対50の比率で分散投資を行うバランス型投資信託です。世界30カ国以上の株式と10カ国以上の債券を網羅し、各国の市場規模に合わせて時価総額比率でポートフォリオを毎月自動リバランスする仕組みを採用しています。
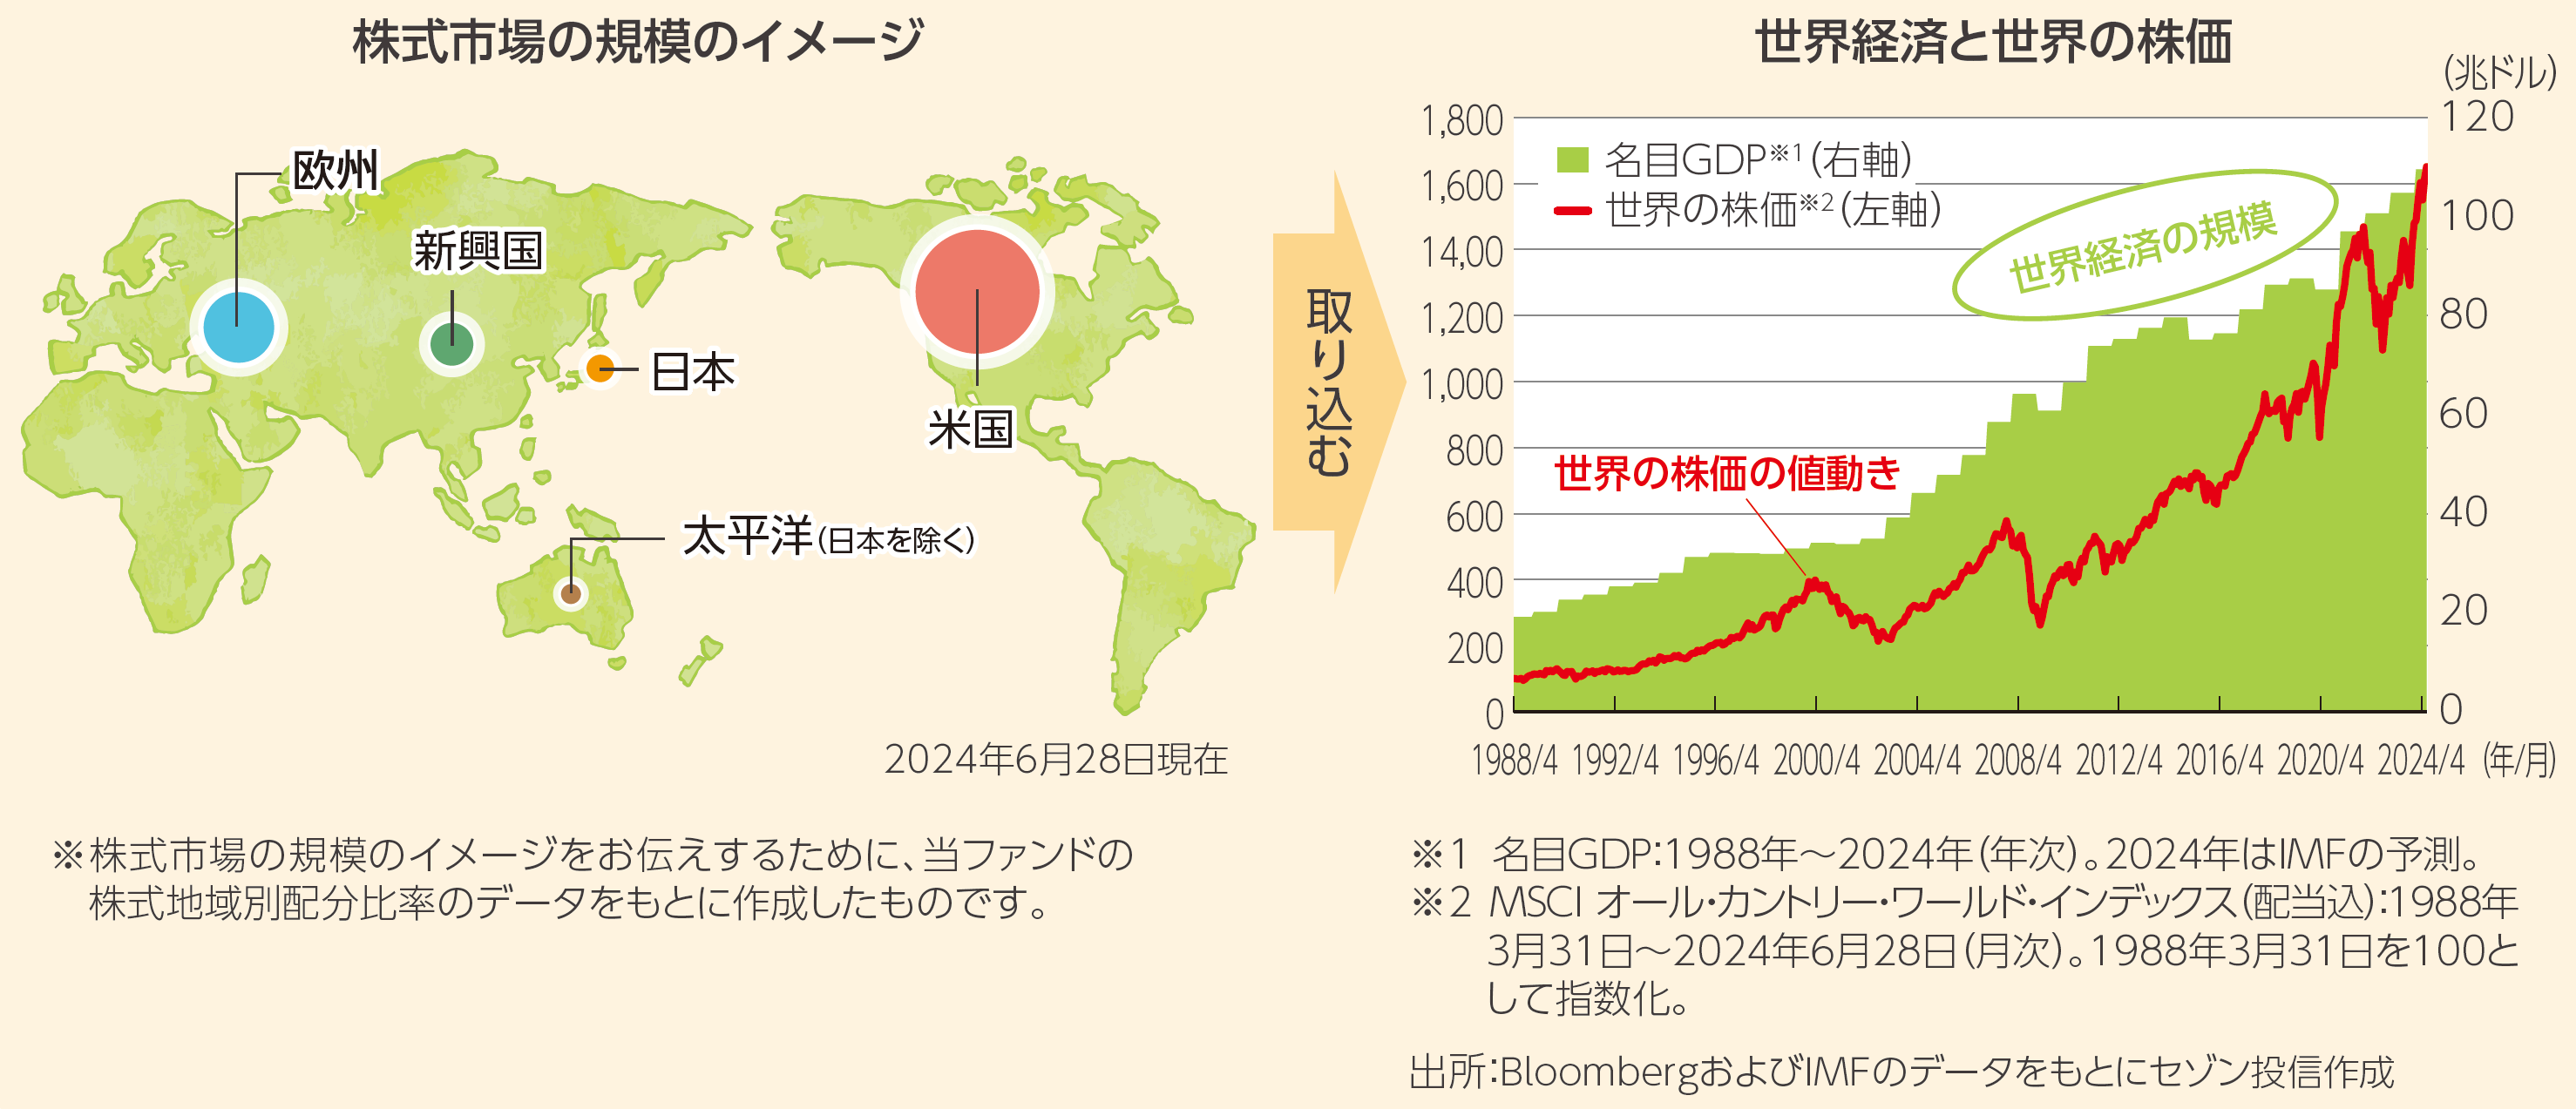
新NISA制度においても「つみたて投資枠」「成長投資枠」の双方で購入可能となっており、非課税メリットを活かした長期形成のコアとして運用を続ける投資家も少なくありません。過去の基準価額チャート推移を振り返ると、リーマンショックやコロナショック、近年の金利変動局面を乗り越え、長期右肩上がりのトレンドを維持しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(実質負担) | 年0.56%±0.02%程度(税込) | 主要オルカン:約0.05775% | インデックス投信の最安水準と比べると約10倍のコスト差が存在。 |
| 資産配分(アロケーション) | 株式 50% : 債券 50% | 株式100% または 4〜8資産均等 | 株式の上昇益を狙いつつ、債券による下落クッションが機能する設計。 |
| 純資産総額 | 約4,000億円規模 | 100億円以上で安定運用 | 繰上償還リスクは極めて低く、ファンドとしての基盤は堅固。 |
| 新NISA対応 | つみたて投資枠・成長投資枠ともに対象 | 対象外のファンドもあり | 制度上の適格要件を完全にクリアしており非課税運用が可能。 |

「おすすめしない」「やばい」の真相|批判が集まる3つの理由
検索窓に本ファンド名を入力すると、「やばい」「おすすめしない」といったネガティブな関連ワードが表示されることがあります。これらの批判の背景には、ファンド自体の致命的な欠陥というよりも、近年の投資トレンドの変化に伴う構造的な理由が存在します。
第1の理由は、「低コスト・インデックスファンドとの手数料格差」です。eMAXIS Slim 全世界株式(オール・カントリー)などに代表される主要ファンドが信託報酬0.05%台の激烈な引き下げ競争を展開する中、セゾンの約0.56%という水準は相対的に割高に映ります。30年の長期投資において、0.5%の手数料差は複利効果で最終資産額に無視できない開きをもたらすため、コスト重視の投資ブロガーらから敬遠される要因となっています。
第2の理由は、「強気相場におけるリターンの見劣り」です。歴史的な世界株高局面では、資産の半分を債券に配分している構造上、株式100%のファンドに対して利回りで大きく差をつけられます。「オルカンを積立していた友人と比較して増え方が鈍い」と感じた初心者が不満を抱きやすい傾向があります。
第3の理由は、「創業者・中野晴啓氏の退任劇による心理的不安」です。2023年6月に起きた経営路線の対立に伴う創業者兼会長の突然の退任は、ファンド創成期からの古参受益者に強い動揺を与えました。「中野氏の理念に共感して積立を続けていた」という支持層の一部が資金を引き揚げたことで、ネット上にネガティブな言説が拡散した経緯があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融コミュニティやSNS、知恵袋などに投稿された実際のホルダーたちの声を集約すると、評価は「運用歴の長さ」と「リスク許容度」によって鮮明に二分されています。
好意的な口コミでは、「リーマンショックの際も狼狽売りせずに済んだのは債券が入っていたから」「毎月の自動リバランスが秀逸で、値動きを見ずに完全放置できる安心感がある」「相場急変時に精神的ストレスが少ない」といった、ディフェンシブな設計に対する絶大な信頼が語られています。
一方で否定的な口コミでは、「中野氏の退任を機に信託報酬の安価なオルカンへ乗り換えた」「新NISAのスタートに合わせて資金の移動を決断した」という意見が目立ちます。特に若い世代の投資家ほど、手数料の絶対値と上昇相場での最大リターンを優先する傾向が如実に出ています。
オルカン(全世界株式)との直接対決|資産配分とリスク特性の差異
投資家の間で最も議論されるのが、「eMAXIS Slim 全世界株式(オルカン)とセゾン・グローバルバランスのどちらを選ぶべきか」という論点です。両者の本質的な違いは、コスト差以上に「許容できる価格変動の大きさ(ボラティリティ)」に集約されます。
オルカンは世界中の企業に100%投資するため、世界経済の成長果実を最大限に享受できます。しかし、世界的な金融危機や同時株安が発生した際には、資産価値が30%〜50%近く急落する覚悟が求められます。過去のデータを見ても、大暴落時にパニックに陥り、底値で売却してしまう個人投資家は後を絶ちません。
これに対し、セゾン・グローバルバランスファンドは半分に債券を組み入れているため、下落相場でのクッション機能が働きます。最大瞬間風速的なリターンはオルカンに及ばないものの、下落耐性に優れ、日々の基準価額のブレを小さく抑えられるのが最大の特徴です。「自分のリスク許容度を超えた投資をして途中で退場する」という最大の失敗を防ぐ設計思想が貫かれています。
中野晴啓氏退任の影響と2026年現在の運用体制
セゾン投信を牽引してきたカリスマ創業者の退任から時間が経過した2026年現在、実際の運用体制はどう変化したのでしょうか。親会社であるクレディセゾン主導の新体制のもとでも、ファンドの投資方針やアロケーション(株式50:債券50)の基本ルールに変更は生じていません。
バンガード社のインデックスファンドを組み入れる基本構造は維持されており、純資産総額も急激な流出に見舞われることなく安定推移を続けています。販売チャネルの拡大や顧客サービスのデジタル化が進んだ一方、長年培われてきた「受益者との対話重視」のカルチャーが形式化していないか、長期ホルダーによる注視が続いています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、「隣の芝生が青く見える」ことで他人のポートフォリオを盲目的に模倣し、下落局面に耐えきれず投げ売りすることです。自身の年齢、資産規模、投資性格に照らし合わせた冷静な選択が求められます。
セゾン・グローバルバランスファンドをおすすめできる人
- 値動きに一喜一憂したくない人:株価の乱高下で夜も眠れなくなるようなストレスを避け、本業や私生活に集中したい層。
- シニア層・出口戦略が近い人:50代後半〜60代以降など、運用期間の残りが短く、資産の大幅なドローダウンを避けたい世代。
- リバランスの手間を完全に丸投げしたい人:株式と債券の比率調整をプロの手で淡々と行ってもらいたい投資家。
慎重になるべき人(オルカンや他の低コスト投信が向いている人)
- コストを1銭でも削りたい人:長期の信託報酬の差をシビアに捉え、0.1%単位の手数料にこだわる投資家。
- 運用期間が20年以上ある若年層:20代〜30代前半で暴落時の下落を受け入れつつ、複利の最大リターンを追求できる層。
- 自身で資産配分を調整できる人:株式インデックス投信と個人向け国債などを自分で組み合わせ、低コストでポートフォリオを組める人。
【セゾン グローバル バランス ファンド】に関するよくある質問(FAQ)
Q1:すでに保有しているファンドは解約してオルカンに乗り換えるべきですか?
A1:現在特定口座で大きな含み益が出ている場合、解約時に約20%の譲渡所得税が発生します。新NISAの枠内であっても、現状のバランス配分で精神的安定が得られているなら、無理に全売却する必要はありません。今後の積立先だけを別のファンドに変更し、既存分は保有し続ける「併用」も現実的な選択肢です。
Q2:信託報酬の引き下げは今後期待できますか?
A2:セゾン投信は過去にも段階的な信託報酬の引き下げを実施してきた実績があります。しかし、自社直販モデルやセミナー運営などの人的コストを内包しているビジネスモデル上、ネット証券専売の超低コストインデックスと同水準(0.05%台)まで下がる可能性は極めて低いと考えられます。
Q3:株式と債券の比率を自由に変更することはできますか?
A3:本ファンド単体での比率変更はできません。基本配分比率は「株式50%:債券50%」で固定されています。もし株式比率を高めたい場合は、同社の「セゾン資産形成の達人ファンド」や他社の株式投信を別途買い足して自身のアセットアロケーションを調整する必要があります。
まとめ:今後の動向と失敗しないための判断基準
セゾン・グローバルバランスファンドは、信託報酬の安さだけを競う現代のインデックス投資市場において、一見すると割高な商品に見えるかもしれません。しかし、相場が平穏な時には見えにくい「債券50%の守備力」と「自動リバランス機能」は、暴落相場を経験した投資家にとって大きな精神的支柱となってきました。
2026年以降の投資戦略において重要なのは、ネット上の評判や単なるリターンの数字に惑わされることなく、「自分自身のメンタルが耐えうるリスク水準」に合った商品を選ぶことです。最高のリターンよりも途中で脱落しない安定感を最優先したい投資家にとって、本ファンドは今なお堅実な選択肢の一つであり続けています。 (出典: セゾン グローバル バランス ファンド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
