ワンストップ特例申請の落とし穴と最新ルール徹底解説【2026年版】
ふるさと納税における税額控除の手間を劇的に減らす仕組みとして定着した「ふるさと納税ワンストップ特例制度」。確定申告を行わずに住民税の控除が受けられる手軽さから多くの寄附者に利用されていますが、制度の構造的な落とし穴や手続きの不備によって「控除が一切適用されていなかった」という失敗事例が後を絶ちません。
デジタル庁の主導によるマイナンバーカード普及と自治体システムのDX進展により、2026年現在の実務は郵送からオンライン完結型へと急速にシフトしています。本記事では、最新の申請ルール、必要書類の正しい揃え方、期限を過ぎた場合のリカバリー策まで、税務現場のファクトと利用者のリアルな実態をもとに詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ワンストップ特例申請期限は寄附翌年の1月10日必着。オンライン申請対応自治体であればスマホとマイナンバーカードで即日処理が可能。
- 要点2:寄附自治体数が年内5自治体を超える場合や、医療費控除等で確定申告を別途提出した場合はワンストップ申請が無効化される。
- 要点3:期限超過や手続き漏れが発生した際は、確定申告切り替え手続きを行うことで全額控除を救済できる。
【2026年最新】ふるさと納税ワンストップ特例制度の全体像と必須要件
ふるさと納税ワンストップ特例制度は、給与所得者などの確定申告を行う義務がない給与生活者が、ふるさと納税を行った際に確定申告なしで寄附金控除を受けられる特例措置です。総務省の自治税務統計によると、ふるさと納税利用者のうち約7割が本制度を活用して税額控除を完結させています。
ただし、本特例の適用を受けるためには、厳密に定められた以下の基本要件をすべてクリアしなければなりません。
- もともと確定申告をする必要がない給与所得者等であること(年収2,000万円超の給与所得者や個人事業主、副業所得が20万円を超える給与所得者は対象外)
- 年間の寄附先自治体数が「5自治体以内」であること(同一自治体へ複数回寄附した場合は1自治体としてカウント)
- 寄附ごとに期限内に特例申請を完了させること
最大の注意点は、医療費控除や住宅ローン控除(1年目)の適用を受けるために確定申告を行った場合、それ以前に提出したワンストップ特例の申請データは法的にすべて無効化されるという点です。この仕組みを理解していないことによる控除漏れが、毎年の税務相談で頻発しています。

申請書類の正しい書き方とマイナンバーカード添付書類の実務チェック
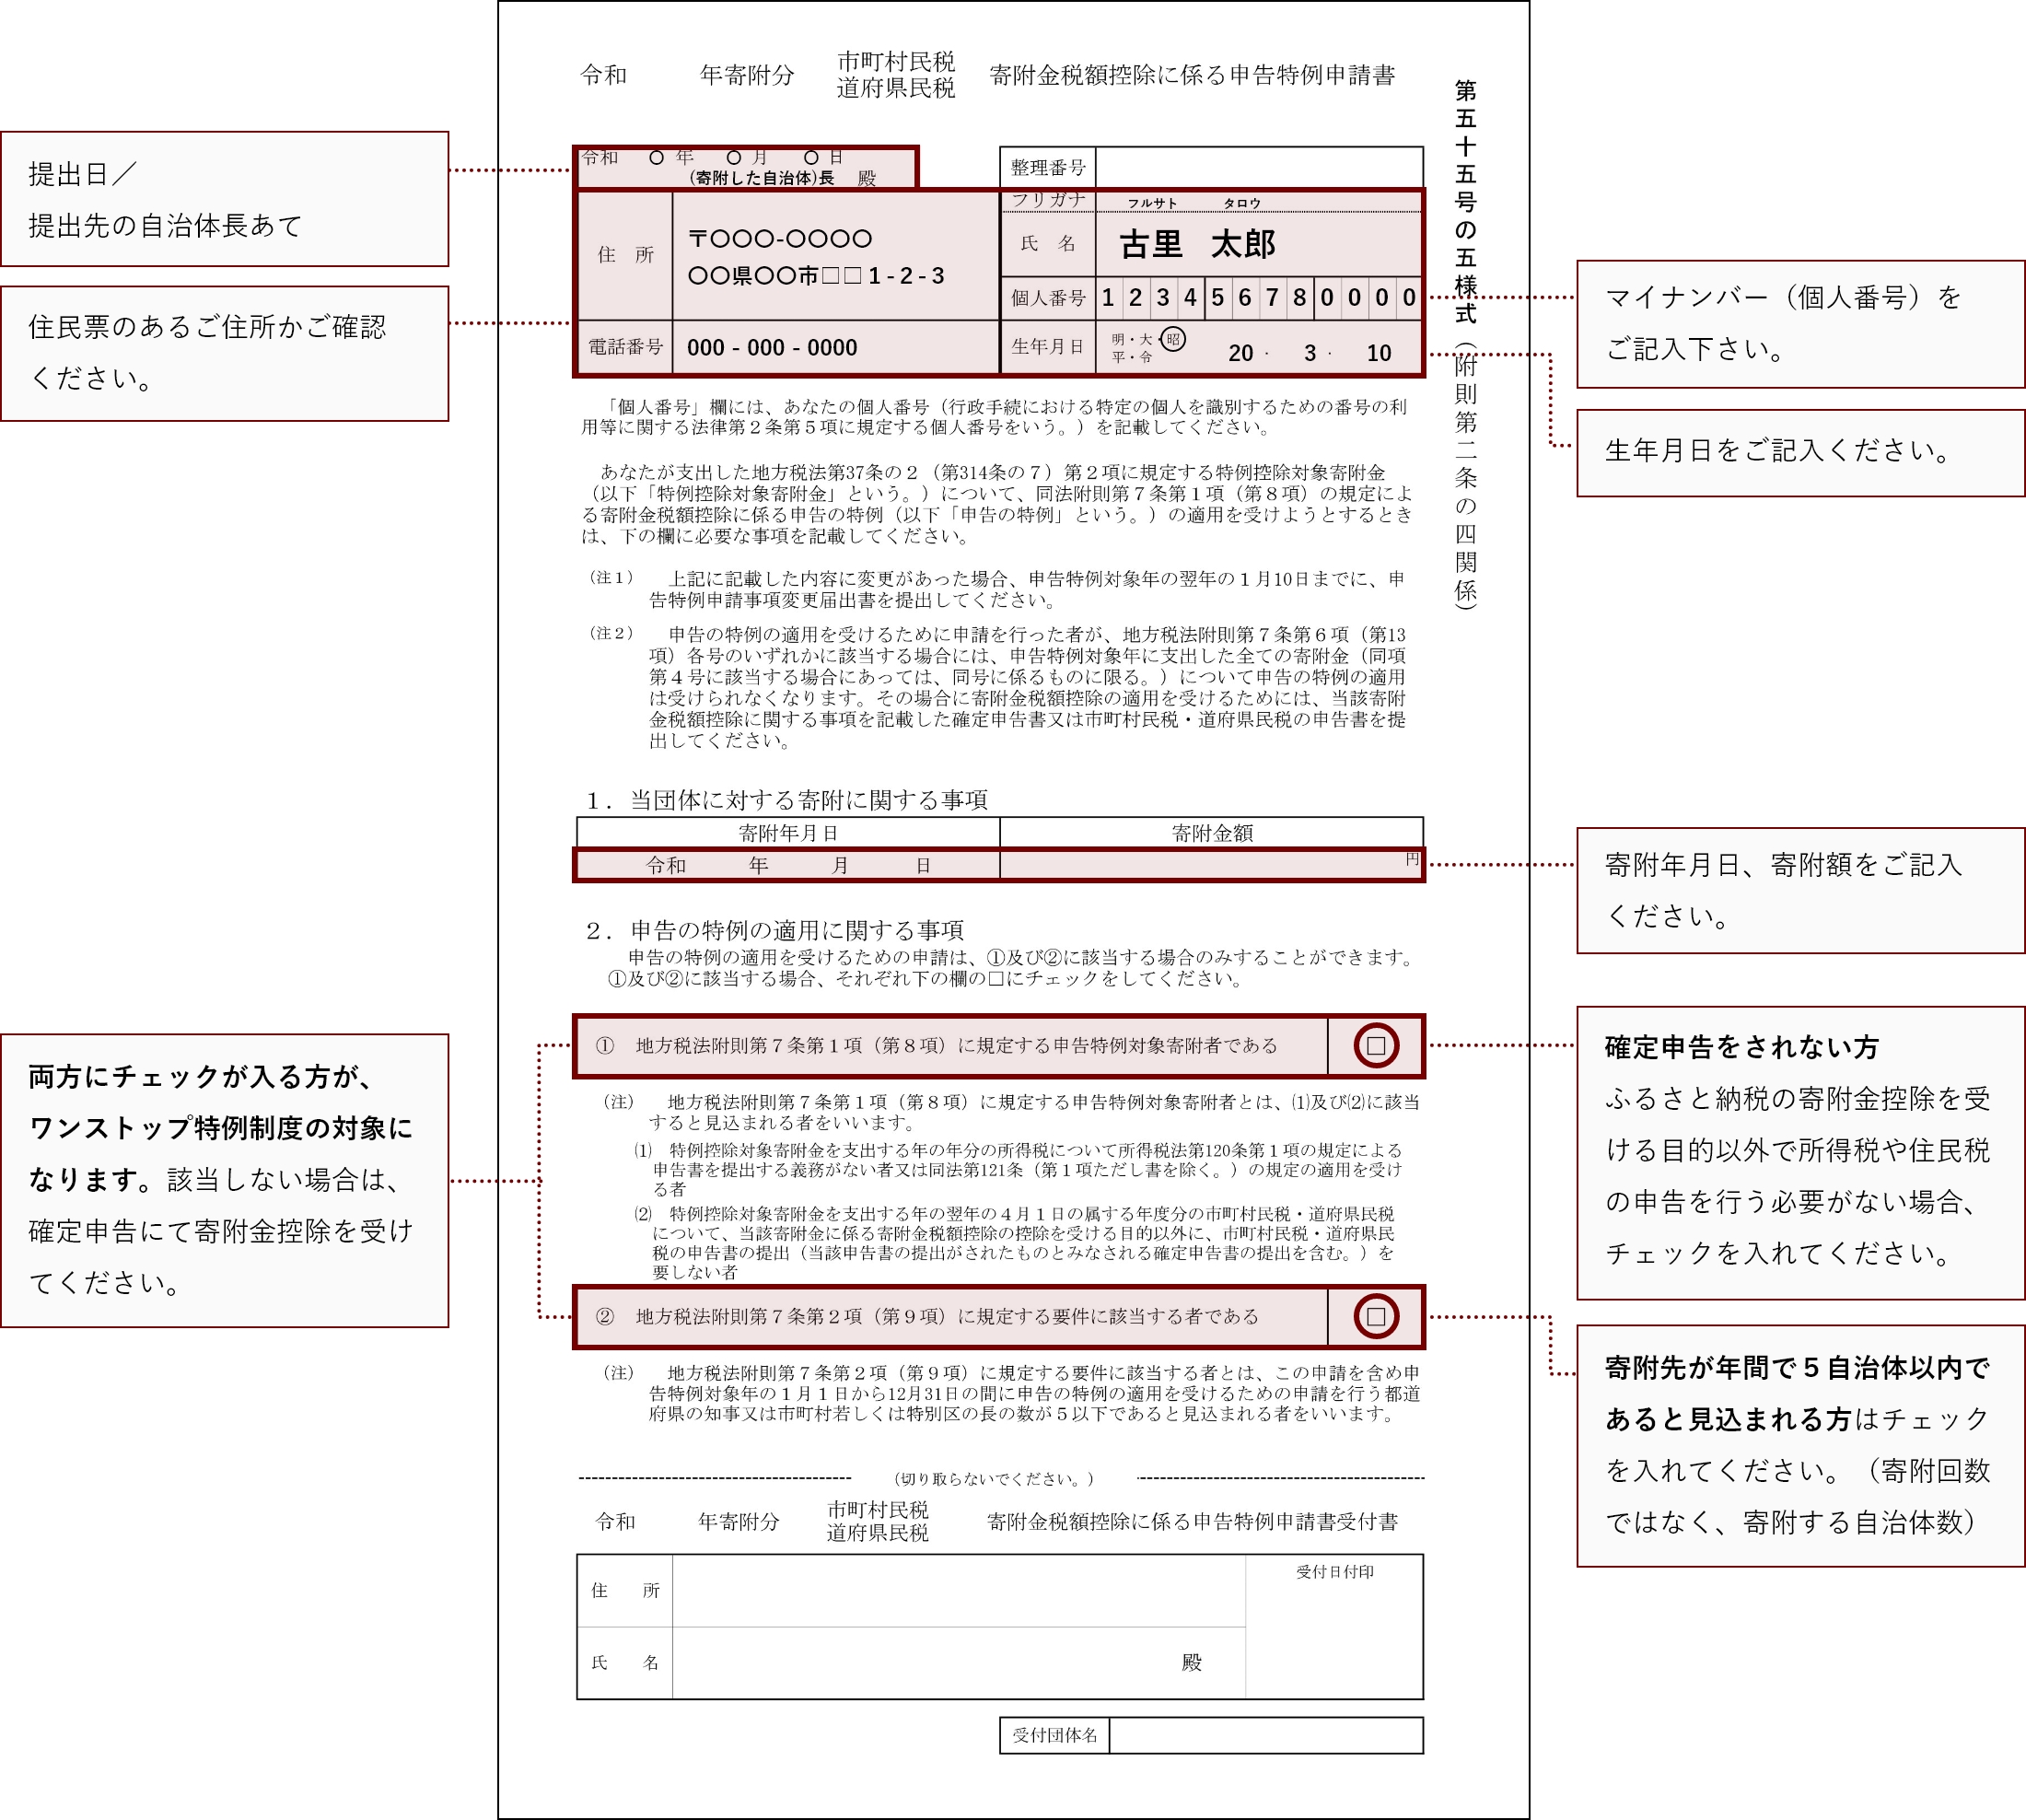
書面(郵送)で申請する場合、正式名称「寄附金税額控除に係る申告特例申請書」を作成して各自治体へ送付します。ワンストップ特例申請書書き方における最大の関門は、個人番号の記載と本人確認書類の添付パターンの照合です。
国税庁および総務省のガイドラインに基づき、申請書に添付すべき書類は所持している身元確認媒体によって以下の3パターンに厳格に分類されます。
- パターンA(マイナンバーカード所持):マイナンバーカードの「表面」および「裏面」両方のコピーを添付。
- パターンB(通知カード所持):「マイナンバー通知カード」のコピー+「運転免許証」や「パスポート」など顔写真付き身分証のコピー。
- パターンC(マイナンバー記載の住民票所持):「個人番号記載の住民票の写し」+「公的身分証明書2点(健康保険証、年金手帳など)」のコピー。
申請書下部にある2箇所のチェック項目(「地方税法附則第7条第1項(第8項)に規定する申告特例対象寄附者である」「地方税法附則第7条第2項(第9項)に規定する要件に該当する見込である」)へのチェック漏れは、書類不備として返戻される代表的な原因となっています。
【徹底比較】オンライン申請と郵送申請の工数・リスク分析
現在、多くの自治体が「自治体マイページ」や「IAM(アイアム)」などの共通プラットフォームを導入し、オンラインワンストップ申請に対応しています。郵送申請とオンライン申請の特性とリスクを比較整理しました。
| 項目 | オンライン申請(スマホ完結) | 書面郵送申請 | 編集部の見解・評価 |
|---|---|---|---|
| 所要時間 | 1自治体あたり約3〜5分 | 印刷・コピー・封入で約15〜30分 | オンラインの圧倒的時短効果が明確 |
| 必要コスト | 0円(通信費のみ) | 切手代(自治体負担でない場合)+コピー代 | 郵送料金値上げに伴い実質コスト差が拡大 |
| 受付ステータス確認 | マイページ上で即時ステータス反映 | 受付済書の郵送到着まで数週間(未着リスクあり) | オンラインは受付完了確認の確実性が高い |
| 利用条件・制限 | マイナンバーカード+読み取り対応端末 | 特になし(通知カード・住民票でも可) | カード未所持者は書面郵送の一択 |

一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、ワンストップ特例に関する誤認が散見されます。実務上特にトラブルになりやすい代表的な3つの誤解を是正します。
誤解1:「自治体マイページの登録上限数」と「寄附上限自治体数」の混同
オンライン申請ハブである「自治体マイページ」では複数の自治体寄附を一元管理できますが、システム上で何自治体登録できようとも、ふるさと納税ワンストップ特例制度の法定上限は年間5自治体までです。プラットフォームの管理上限と法的な適用上限を混同し、6自治体以上に寄附してワンストップが無効になるケースが目立ちます。
誤解2:年末年始の引越しに伴う変更手続きの放置
寄附を行った年の翌年1月1日までに住所や氏名が変わった場合、単に申請書を送るだけでは控除が適用されません。寄附先の自治体へ「寄附金税額控除に係る申告特例申請事項変更届出書(引っ越し住所変更届出書)」をワンストップ特例申請期限(1月10日)までに提出する必要があります。新住所地の自治体に課税データが連携されない限り、控除は執行されません。
誤解3:受付完了メールが届かない不安と処理タイムラグ
郵送申請の場合、12月の駆け込み寄附分は自治体側の処理が集中するため、ワンストップ特例受付完了確認の通知が1月下旬から2月上旬までズレ込むことが通例です。不備の連絡がない限り過度に焦る必要はありませんが、オンライン申請対応自治体であれば管理画面上でリアルタイムに処理状況を把握できます。
申請期限に間に合わない場合の対処法と住民税控除確認方法
ワンストップ特例の申請期日は「寄附をした翌年の1月10日(必着)」です。万が一この期限に間に合わなかった場合、あるいは申請書に重大な不備があった場合の対処法は極めてシンプルです。
申請期限に間に合わない場合の対処法は、3月15日までの「確定申告」を行うことです。確定申告書を作成する際、すべての自治体から発行された「寄附金受領証明書」またはポータルサイトが発行する「年間寄附額証明書(XMLデータ等)」を添付して申告を行えば、所得税の還付および住民税の控除として全額が正常に反映されます。
また、控除が正しく行われたかを確認する住民税控除確認方法は、寄附翌年の5月〜6月頃に勤務先から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」の確認です。「税額控除額」または摘要欄の「寄附金税額控除額」を確認し、以下の計算式を満たしていれば全額控除が成立しています。
控除額 = ふるさと納税の寄附合計額 - 2,000円(自己負担金)
【プロの結論】利用すべき人と確定申告を選ぶべき人の明確な判断基準
事務手続きの合理性と税務上の安全性を最大化するために、どちらの手続きを選択すべきか明確な基準を提示します。
ワンストップ特例申請を利用すべき人
- 年間の寄附先が5自治体以下に収まっている給与所得者
- 医療費控除、住宅ローン控除初年度、株式の損益通算などの予定がない人
- マイナンバーカードを保有しており、オンライン申請で即座に完結させたい人
最初から確定申告を選択すべき人
- 年間の寄附先が6自治体以上に分散している人
- 個人事業主、フリーランス、または副業収入が年20万円を超える人
- 医療費が年間10万円を超えたため医療費控除を併用する人
- 年末年始にかけて引っ越しを行い、自治体ごとの変更届提出が煩雑な人
【ワンストップ 特例 申請】に関するよくある質問(FAQ)
Q1:同じ自治体に3回寄附した場合、ワンストップ特例の申請書は1枚で良いですか?
A1:寄附1回ごとに1枚の申請書(または1回のオンライン申請)が必要です。ただし自治体数のカウントとしては「1自治体」として扱われるため、5自治体の枠を圧迫することはありません。
Q2:1月10日の期限を1日過ぎて書類が届いてしまった場合はどうなりますか?
A2:いかなる理由であっても受理されず、自治体から書類が返戻されるか無効処理となります。その場合は速やかに確定申告(還付申告)を行い、寄附金控除の手続きを完了させてください。
Q3:ワンストップ申請を済ませた後に、急遽確定申告をすることになりました。事前のワンストップ申請を取り消す手続きは必要ですか?
A3:自治体への個別取り消し連絡は不要です。確定申告書を税務署へ提出した時点で、過去のワンストップ特例申請は自動的にすべて失効します。ただし、確定申告書内にふるさと納税の全寄附分を記載し忘れると控除が消失するため、必ず全寄附データを申告書に記載してください。
まとめ:確実な税額控除のために今すぐ確認すべき実務ステップ
ふるさと納税ワンストップ特例制度は、正しく活用すれば確定申告の手間を大幅に省ける優れた仕組みです。しかし、「5自治体以内」「1月10日必着」「確定申告との併用不可」という基本原則を破ると、受けられるはずの税額控除を失うリスクを孕んでいます。
特にオンライン申請の普及により、手続きの利便性は飛躍的に向上しました。自身のマイナンバーカードの有無や寄附先自治体数、他に申告すべき控除の有無を整理した上で、最適な申請ルートを選択してください。万が一期限を過ぎた場合でも、確定申告によるリカバリー手段が確保されているため、焦らず正確に対応を進めることが大切です。 (出典: ワンス トップ 特例 申請(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
