相続税の配偶者控除は1.6億非課税!二次相続の罠と計算法
残された配偶者の生活保障や財産形成への貢献を考慮し、極めて手厚い減税効果を持つ「配偶者の税額軽減(通称:相続税の配偶者控除)」。遺産総額のうち1億6000万円または法定相続分まで相続税が実質ゼロになるため、相続発生時に真っ先に検討される制度です。しかし、目先の納税額をゼロにできた安心感から安易に財産を配偶者へ集中させると、次の「二次相続」で子どもたちに数千万円規模の重い税負担がのしかかるという痛烈な落とし穴が存在します。
さらに「税金が0円になるなら税務署への申告も不要では?」というネット上の誤解を鵜呑みにし、無申告加算税を課されるトラブルも後を絶ちません。今回は2026年最新の税制動向を踏まえ、制度の基本要件からシミュレーション、二次相続のデメリット回避策、小規模宅地等の特例との併用テクニックまでを現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者は「1億6000万円」または「法定相続分」のいずれか多い金額まで相続税が非課税になる。
- 要点2:納税額が0円でも「期限内の相続税申告」が必須であり、申告不要になるのは基礎控除以下のケースのみ。
- 要点3:配偶者に遺産を集めすぎると二次相続で基礎控除減&税率アップによりトータルの納税額が跳ね上がる。
【基本解説】相続税の配偶者控除(税額軽減)とは?1億6000万円非課税の仕組み
相続税における配偶者の税額軽減は、被相続人(亡くなった方)の配偶者が取得した遺産額に対して適用される強力な税額控除制度です。長年連れ添った配偶者の老後資金を守り、夫婦で築き上げた共有財産の清算という意味合いから、国税庁により以下のいずれか大きい金額まで相続税が課されない仕組みになっています。
- 1億6000万円
- 配偶者の法定相続分相当額(遺産総額が1億6000万円を超えても法定相続分までなら全額非課税)
例えば、遺産総額が3億円あり、配偶者と子ども2人が相続人の場合、配偶者の法定相続分は2分の1(1億5000万円)です。この場合、1億6000万円の枠が適用されるため、配偶者が1億6000万円を取得しても配偶者分の相続税は一切かかりません。もし配偶者が法定相続分全額の1億5000万円を取得した場合も同様に税額は0円となります。
| 適用区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 非課税上限枠 | 1億6,000万円 または 法定相続分相当額 | 遺産規模に応じてどちらか有利な方を適用 | 大半の一般家庭では1次相続の税額をゼロに抑えられる絶大な威力を持つ |
| 申告の要否 | 納税額0円でも期限内申告が必須 | 死亡を知った翌日から10ヶ月以内 | 「申告不要」と誤認して無申告加算税を課されるケースが多いため厳重注意 |
| 対象となる配偶者 | 戸籍上の正式な婚姻関係にある配偶者 | 婚姻期間の長短は問わない(1日でも可) | 内縁関係や事実婚のパートナーには一切適用されない点に注意 |
| 二次相続への影響 | 配偶者死亡時の子供の納税負担が増加 | 総納税額が数百万円〜数千万円跳ね上がる恐れ | 1次と2次のトータル税額シミュレーションが不可欠 |
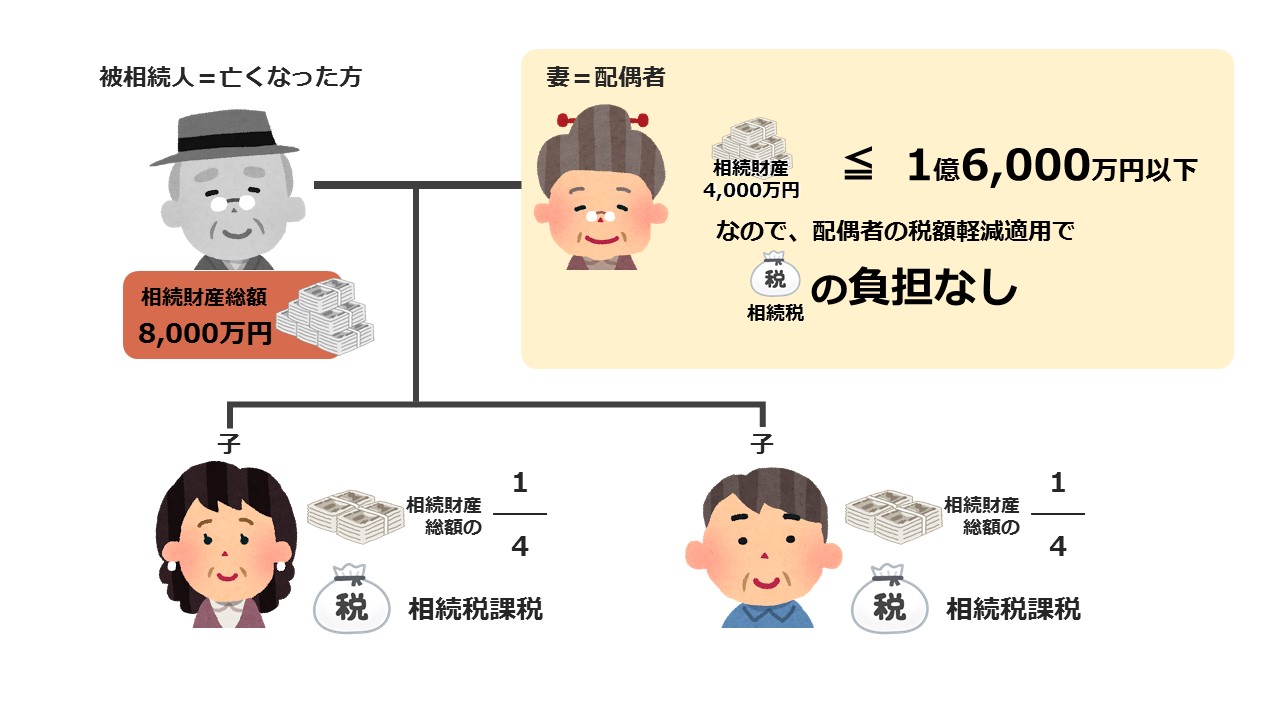
【徹底検証】「税額0円でも申告不要」は大嘘!見落とし厳禁の3大適用要件
SNSや知恵袋などのコミュニティでは「配偶者控除を使えば非課税だから申告しなくていい」という致命的な誤情報が散見されます。しかし、税法上、基礎控除(3000万円+600万円×法定相続人の数)を超える遺産がある場合、控除を使って納税額が0円になる場合であっても税務署への申告書の提出が絶対条件です。
配偶者の税額軽減を確実に適用するためには、次の3つの厳格な要件をクリアしなければなりません。
1. 法律上の正式な配偶者であること
婚姻届を提出している法律上の配偶者に限られます。長年同居して家計を共にしていても、事実婚や内縁関係、愛人関係にあるパートナーには適用されません。一方で、婚姻期間に関する縛りはないため、婚姻届提出からわずか数ヶ月で相続が発生した場合でも要件を満たします。
2. 相続税の申告期限(10ヶ月)までに遺産分割が確定していること
被相続人が死亡したことを知った日の翌日から10ヶ月以内に、遺産分割協議が整い、遺産分割協議書が作成されている必要があります。遺産争い等で未分割のまま申告期限を迎過した場合、原則として配偶者控除は使えません。ただし、申告期限内に「申告期限後3年以内の分割見込書」を添付して提出しておけば、後日分割が確定した時点で更正の請求を行い、控除の適用を受けることが可能です。
3. 税務署へ相続税申告書および必要書類を提出すること
期限内に所轄税務署長へ申告書を提出して初めて税額が軽減されます。提出を怠って税務調査などで無申告を指摘されると、配偶者控除の適用が認められず、多額の本税に加えて無申告加算税や延滞税が課される危険性があります。
【シミュレーション】一次相続だけで決めるな!二次相続で大損するメカニズム
配偶者の税額軽減を利用する際に最大の罠となるのが「二次相続」の存在です。一次相続(父親の死亡)で母親が1億6000万円の枠を使い切って遺産を多く引き継ぐと、次の二次相続(母親の死亡)で子どもたちに想像を絶する税金が発生します。
なぜ二次相続の税負担が急増するのか、その構造的理由は以下の3点に集約されます。
- 配偶者控除が使えない:二次相続では配偶者が存在しないため、1億6000万円の強力な非課税枠が消滅する。
- 基礎控除額が減る:法定相続人の数が1人(母親)減るため、基礎控除枠(3000万円+600万円×人数)が600万円縮小する。
- 財産が合算され高い税率が適用される:父親から引き継いだ財産に母親自身の固有財産が上乗せされ、累進課税によって税率区分が跳ね上がる。
実際に【遺産総額2億円・子ども2人】のモデルケースでシミュレーションしてみましょう。
【パターンA:1次相続で配偶者が1億6000万円、子ども各2000万円を相続】
・一次相続税額:配偶者0円、子ども2人分で計約670万円
・二次相続税額(配偶者の財産1.6億円を子ども2人が相続):計約2140万円
👉 1次・2次トータル納税額:約2810万円
【パターンB:1次相続で配偶者が法定相続分(1億円)、子ども各5000万円を相続】
・一次相続税額:配偶者0円、子ども2人分で計約1350万円
・二次相続税額(配偶者の財産1.0億円を子ども2人が相続):計約770万円
👉 1次・2次トータル納税額:約2120万円
このように、一次相続で目先の税金を減らそうと配偶者に財産を寄せすぎた結果、トータルで約690万円もの大損につながることが分かります。一次相続の段階で、二次相続時の配偶者の手元資産や余命、介護費用などを総合的に勘案したバランスの良い遺産分割が不可欠です。
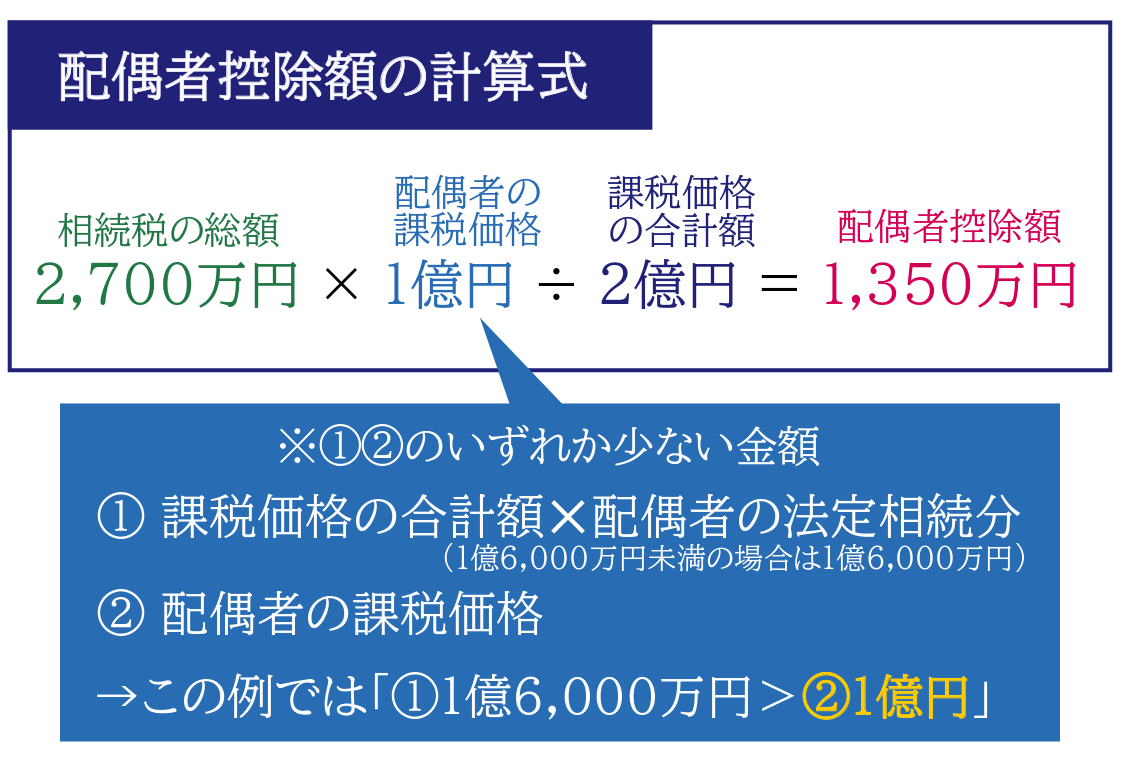
【手続きガイド】配偶者控除の申請に必要な書類と申告書の書き方
配偶者の税額軽減を適用するためには、相続税申告書第5表「配偶者の税額軽減額の計算書」を作成し、以下の証明書類一式を揃えて税務署へ提出します。
- 被相続人の全ての戸籍謄本・除籍謄本:出生から死亡までの連続したもの(法定相続人を確定するため)
- 相続人全員の戸籍謄本および印鑑証明書:遺産分割協議書に押印した実印の証明
- 遺言書または遺産分割協議書の写し:配偶者が実際にどの財産を取得したかを証明する書類
- 申告期限後3年以内の分割見込書:(期限内に遺産分割協議が整わなかった場合のみ)
- マイナンバー確認書類および本人確認書類
なお、不動産をお持ちの場合は「小規模宅地等の特例」との併用が極めて重要です。小規模宅地等の特例(居住用宅地が最大80%減額)を自宅土地に適用し、評価額を大幅に圧縮した上で、残りの現預金や有価証券に配偶者控除を割り振ることで、家族全体の節税効果を最大化できます。
【プロの結論】配偶者控除を使うべき人・慎重になるべき人の判断基準
家族の資産状況や人間関係の力学によって、配偶者控除をフル活用すべきか、あえて控除を抑えて子どもに財産を多めに配分すべきかの最適解は大きく分かれます。
【配偶者控除をフル活用すべきケース】
- 遺産総額が基礎控除+α程度(数千万円規模)で二次相続でも基礎控除内に収まる家庭:二次相続での税負担が発生しないため、配偶者の生活防衛を最優先にすべきです。
- 配偶者が若く、今後の生活費や医療・介護資金に不安がある場合:手元流動性を確保し、老後破綻を防ぐ必要があります。
- 二次相続までに配偶者が生前贈与や消費で資産を計画的に減らせる見込みがある場合。
【配偶者控除の適用割合を慎重に抑えるべきケース】
- 遺産総額が1億5000万円以上あり、配偶者自身も多額の固有資産を保有している家庭:二次相続の税率跳ね上がりリスクが極めて高くなります。
- 配偶者が高齢で、一次相続から二次相続までの期間が短いと想定される場合:生前対策の時間が取れず、子どもたちに一気に重税が課されます。
- 実子と後妻など、相続人間の感情的対立があり二次相続時の協議難航が予見される場合。
家族社会学の観点からも、相続は単なる金銭の分配ではなく「世代間の心理的バウンダリー(境界線)」を再構築する重大な契機です。配偶者への過度な依存や遠慮から一次相続の協議をなあなあで済ませてしまうと、二次相続時に兄弟姉妹間での激しい争族(争い)に発展するケースが後を絶ちません。税務面の損得だけでなく、家族全員の円満な関係性を維持できる配分設計が求められます。複雑な試算が必要な場合は、相続税専門の税理士へ相談し、2世代を見据えた遺産分割シミュレーションを依頼するのが賢明です。

【配偶 者 控除 相続 税】に関するよくある質問(FAQ)
Q1:夫が亡くなり、遺産総額が8000万円でした。配偶者である私が全額相続すれば申告しなくても大丈夫ですか?
A1:いいえ、必ず税務署への申告が必要です。遺産総額が基礎控除額(法定相続人の数に応じた控除額)を超えている場合、配偶者控除によって納税額が0円になるとしても、期限内に申告書を提出しなければ控除の適用は認められません。
Q2:申告期限の10ヶ月を過ぎてしまった場合、配偶者控除はもう使えませんか?
A2:原則として期限後申告でも配偶者控除の適用自体は可能ですが、当初から申告を怠っていた場合は無申告加算税や延滞税がペナルティとして課される恐れがあります。また、遺産分割がまとまっていなかった場合は「申告期限後3年以内の分割見込書」を期限内に出していないと適用が難しくなるため、速やかに税理士に相談してください。
Q3:2026年の最新税制で配偶者控除に関する改正や変更点はありますか?
A3:配偶者の税額軽減枠(1億6000万円または法定相続分)そのものの金額基準に変更はありません。ただし、生前贈与加算期間の段階的延長(3年から7年へ拡大)など相続税・贈与税の一体化改革が進んでおり、一次相続・二次相続を含めた生前の資産移転戦略がこれまで以上に重要視されています。
まとめ:今後の動向と失敗しないための判断基準
相続税の配偶者控除は、残された配偶者の生活を強固に守る極めて強力なセーフティネットです。しかし、その強力さゆえに「とりあえず配偶者に全財産を渡して目先の税金をゼロにする」という安易な選択が、二次相続での予期せぬ大増税を引き起こす原因となります。
相続対策において最も重要なのは、一次相続と二次相続を一つの連続したプロセスとして捉え、トータルの納税額と家族全員の生活設計のバランスを見極めることです。遺産総額や不動産の有無、配偶者の固有財産状況を冷静に棚卸しし、必要に応じて専門知識を持つ税理士のアドバイスを受けながら、最適な遺産分割を実現させてください。 (出典: 配偶 者 控除 相続 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
