年末調整の保険料控除で損しない!書き方や新旧上限・紛失時の対処法
毎年秋から冬にかけて給与担当者から配付される書類のなかでも、多くの会社員が頭を悩ませるのが「給与所得者の保険料控除申告書」です。ポストに届いたハガキの山を前に「どの欄に何を書けばいいのか」「そもそも自分はいくら税金が戻ってくるのか」と戸惑う声は後を絶ちません。制度が複雑化しているうえに、手作業での転記ミスや添付漏れによる差し戻しは企業の労務現場でも毎年の恒例トラブルとなっています。
2026年現在、行政手続きのデジタルシフトが進み、マイナポータルを通じた電子データの自動連携を選ぶ企業や従業員が着実に増えてきました。しかし、依然として紙の控除証明書を照合しながら申告書を作成している現場は数多く存在します。払った保険料に対して本来受けられるはずの税制優遇を取りこぼさないために、知っておくべき必須知識と具体的なリカバリー策を徹底整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は新旧制度の組み合わせで最大12万円、地震保険料控除は最大5万円の所得控除が適用可能。
- 要点2:証明書を紛失した場合も各社マイページからの即時再発行や電子データ取得、仮申告後の後日追完で十分リカバリーできる。
- 要点3:還付額は「支払った保険料」ではなく「控除額×税率」で決まるため、過度な保険加入による節税偏重は本末転倒になる。
【2026年最新】年末調整の保険料控除とは?新旧区分の違いと上限額の全貌
年末調整における保険料控除は、1年間(1月1日〜12月31日)に支払った保険料の一定額を課税対象となる所得から差し引くことで、所得税および翌年の住民税の負担を軽減する制度です。控除の対象となる保険は大きく分けて「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4種類がありますが、計算が最も煩雑になりやすいのが生命保険料控除です。
生命保険料控除を正確に把握する鍵は、2012年(平成24年)1月1日を境に導入された「新旧区分」にあります。契約日が2011年12月31日以前のものは「旧契約」、2012年1月1日以降のものは「新契約」として扱われ、それぞれ枠組みと控除限度額が異なります。
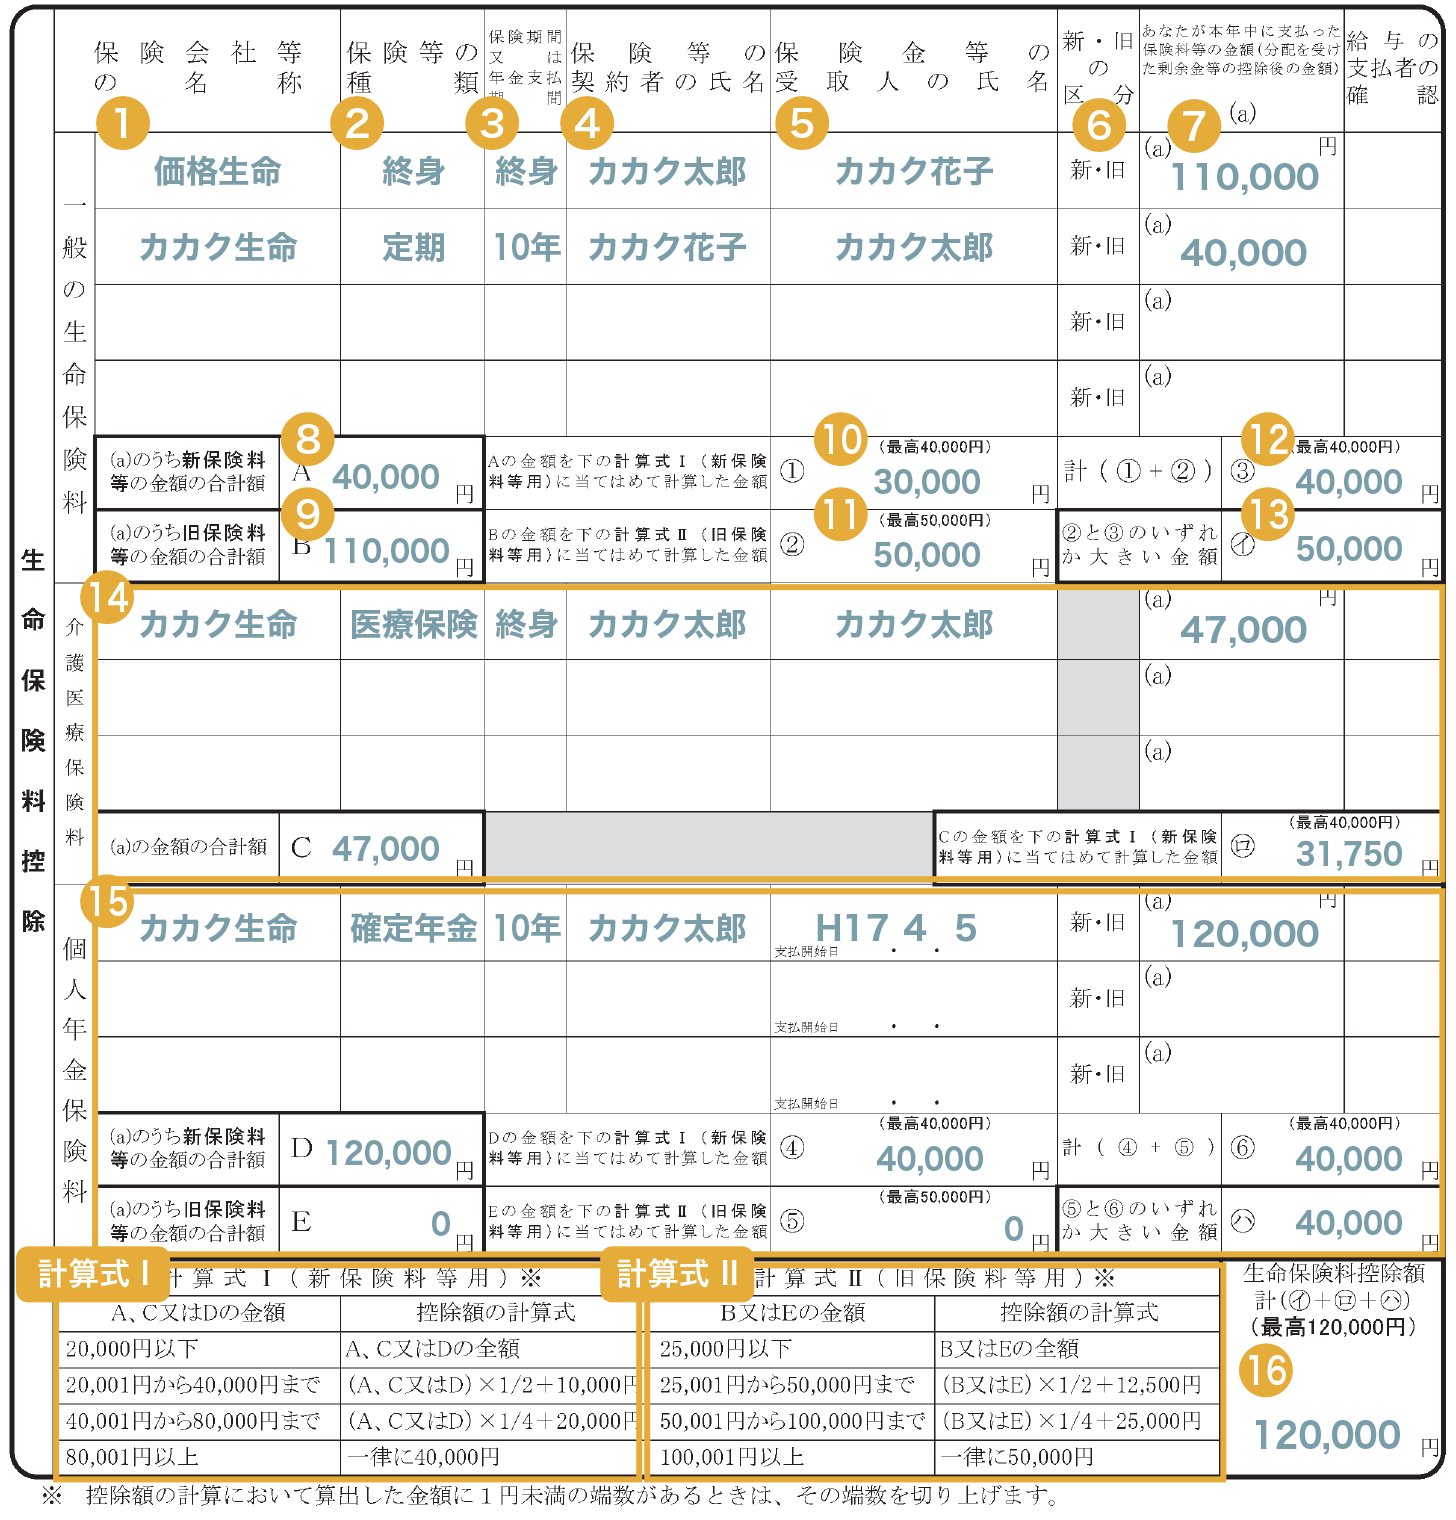
旧契約では「一般生命保険料」と「個人年金保険料」の2区分で、それぞれの控除上限は所得税計算上で最高5万円(合計最高10万円)でした。一方、新契約では医療技術の進歩や少子高齢化を背景に「介護医療保険料」が新設され、計3区分に再編されました。新契約の所得税控除枠は各区分最高4万円、3つを合計した年末調整保険料控除の上限額は最高12万円(住民税は合計最高7万円)と定められています。
新旧両方の契約を保有している場合は、各区分ごとに新旧それぞれで計算したうえで合算できますが、各区分の適用上限は旧制度をベースに最大4万〜5万円、全体での上限は12万円を超えることはできません。この複雑な一般生命保険料控除と新旧区分の計算こそが、多くの申告者が書類作成でつまずく最初のハードルとなっています。
【徹底試算】年末調整の保険料控除でいくら戻るか?還付金シミュレーション
「年間10万円の保険料を払ったから、10万円そのまま税金が戻ってくる」と勘違いしているケースは少なくありません。年末調整で戻ってくる還付金は、支払った金額そのものではなく、「所得から控除された金額に、本人の適用所得税率を掛けた額」です。実際に年末調整の保険料控除でいくら戻るかを把握するために、年収別の手取り還付額をシミュレーションしてみます。
| 年収モデル(額面) | 適用所得税率(目安) | 所得税の還付目安額(上限適用時) | 翌年住民税の軽減目安額 |
|---|---|---|---|
| 年収400万円(課税所得 約160万円) | 5%(復興特別税別) | 約6,000円 | 約7,000円(一律10%) |
| 年収600万円(課税所得 約300万円) | 10%(復興特別税別) | 約12,000円 | 約7,000円(一律10%) |
| 年収800万円(課税所得 約450万円) | 20%(復興特別税別) | 約24,000円 | 約7,000円(一律10%) |
| 年収1,000万円(課税所得 約650万円) | 20%〜23% | 約24,000円〜27,600円 | 約7,000円(一律10%) |
この保険料控除の還付金シミュレーションが示す通り、新契約枠を満額(所得税控除額12万円)まで使い切った場合でも、12月の給与明細に直接反映される所得税の還付額は年収400万〜600万円世帯で約6,000円〜1万2,000円前後にとどまります。別途、翌年6月以降の住民税が約7,000円減額されますが、年間に数十万円もの保険料を支払っている割には「思っていたより還付が少ない」と感じる人が多いのが現実です。
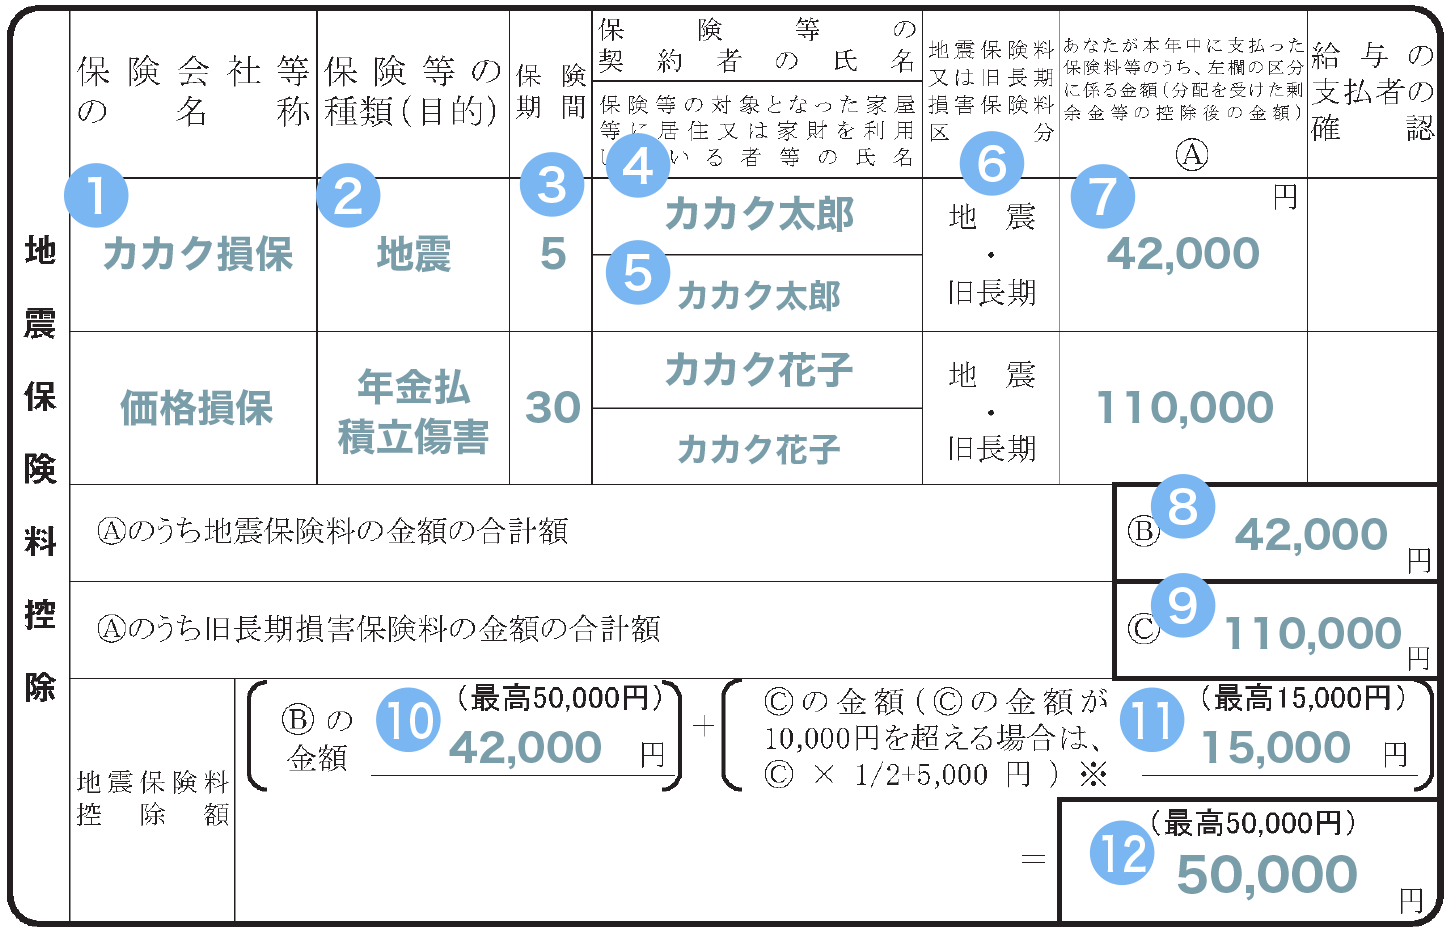
さらに見落とせないのが地震保険料控除の年末調整申告です。居住用家屋や生活用家財を対象とする地震保険料は、支払った全額(最高5万円)が所得税から直接控除されます。生命保険料控除よりも控除枠の消化効率が高いため、契約している場合は漏れなく申告書へ反映させる必要があります。
「控除証明書がない!」提出期限に間に合わない時の再発行手順と緊急処置
毎年11月上旬、職場で最も多く聞かれる悲鳴が「控除証明書のハガキが見当たらない」「誤って破棄してしまった」というトラブルです。10月頃に各保険会社から順次圧着ハガキ等で送付されますが、ダイレクトメールと勘違いして処分してしまう事例が後を絶ちません。
万が一紛失に気づいた場合でも、パニックになる必要はありません。主要保険各社はウェブサービスを強化しており、生命保険料控除証明書の再発行手順は数年前に比べて格段にスピードアップしています。
再発行の基本ルートは以下の3通りです:
- 保険会社の契約者専用マイページ(最速):オンライン上で再発行を申請すると、PDF形式の電子証明書が即時発行・ダウンロードできます。会社が電子申告に対応していればそのまま添付可能です。
- コールセンターへの電話依頼:オペレーターまたは自動音声ガイダンスで手配します。自宅への郵送となるため、手元に届くまで通常3営業日〜1週間程度を要します。
- 担当営業員(ライフプランナー)への直電:急ぎの場合、手渡しや支社窓口での即日受け渡しに対応してくれるケースがあります。
問題は、年末調整提出期限に証明書が間に合わない場合です。会社の締め切り当日になって手元に書類がない場合、決して「申告を諦めて白紙で出す」という判断をしてはいけません。社内の人事労務担当者に「再発行手続き中であり、〇日までに追完できる」旨を伝え、証明書以外の申告書を期日通りに提出するのが鉄則です。多くの企業では12月の最終給与計算直前まで原本の差し替えや追完を受け付けています。
それでも勤務先の最終締め切りに間に合わなかった場合は、年明け2月16日から始まる確定申告で直接税務署へ申告すれば、払い過ぎた税金は全額還付されます。年末調整はあくまで社内での一括代行手続きに過ぎず、確定申告という法的な救済ルートが用意されていることを覚えておいてください。
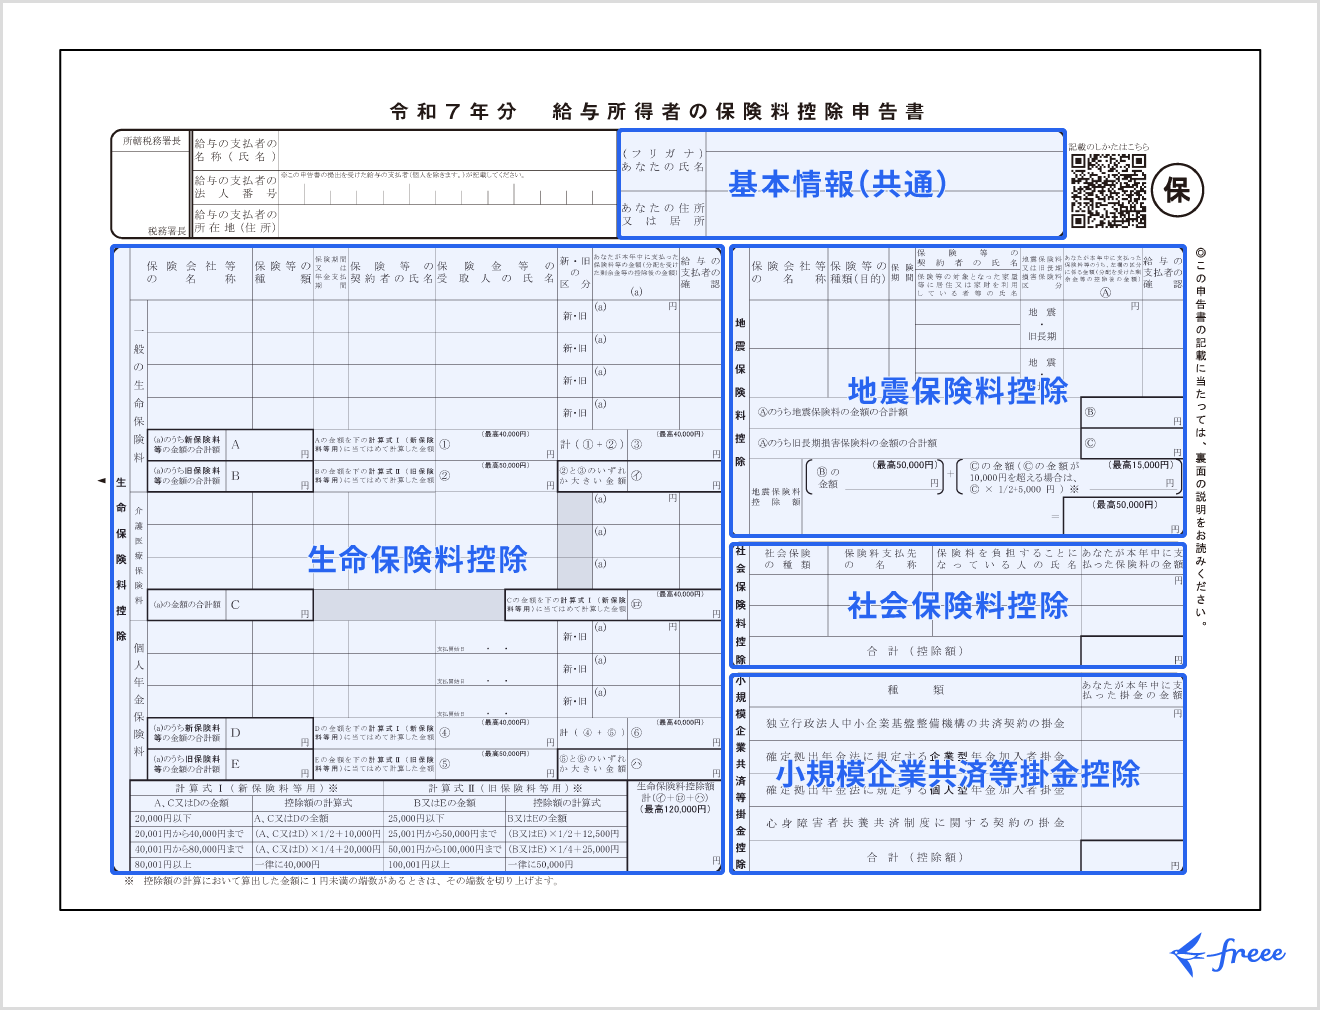
【実態検証】国税庁の保険料控除申告書様式の書き方と現場で頻発する記入ミス
給与計算の現場において、労務担当者が頭を抱える差し戻し理由のトップは「申告書の転記ミス」です。国税庁の保険料控除申告書様式は枠線や計算式が細かく配置されており、初見では直感的に記入しづらい構造になっています。
手書きや社内ワークフローで年末調整保険料控除申告書の書き方を進める際は、手元に届いた控除証明書のどの数値を拾うべきかを厳密に識別しなければなりません。
特に混乱を招きやすいのが「申告額」と「証明額」の取り違えです。ハガキには通常、「発行時点(9月〜10月)までに払い込まれた金額=証明額」と、「12月まで契約が継続した場合の見込み総額=申告額」が並記されています。年末調整で記入すべきなのは、1年間の支払見込み額である「申告額」の方です。証明額を誤記してしまうと、10月〜12月分の支払実績が反映されず、控除枠を使い切れない不利益を被ることになります。
また、介護医療保険料控除の計算方法もミスが多発するポイントです。計算式は支払額に応じて4つのステップに分かれており、支払額が2万円以下の場合は全額控除、2万円超〜4万円以下の場合は「支払保険料等の金額×1/2+10,000円」、4万円超〜8万円以下の場合は「支払保険料等の金額×1/4+20,000円」、8万円を超える場合は一律4万円となります。控除額の計算枠に保険料そのものを記入してしまうミスは、毎年のように現場で散見されます。
こうしたヒューマンエラーを一掃する切り札として定着しつつあるのが、マイナポータル連携と年末調整電子化です。政府のマイナポータルと各保険会社のシステムを接続することで、XML形式の控除証明データが一括取得され、会社の年末調整システムへ数値が自動入力されます。計算ミスや転記漏れ、原本ハガキの糊付け保管といったアナログ作業から解放されるため、対応企業に勤めている場合は積極的な活用を強く推奨します。
一般に知られていない盲点とネットの誤解|妻名義の保険や「節税の罠」
インターネットのQ&AサイトやSNS上で頻繁に見られる誤認のひとつに、「契約者が妻の名義になっている保険は、夫の年末調整では控除できない」という思い込みがあります。
結論から言えば、妻名義の生命保険料控除の適用可否について、国税庁の基本通達では「保険料を実際に負担している者」が控除を受けられると定めています。たとえ契約名義が専業主婦やパート勤務の妻であっても、その保険料が夫の給与口座から引き落とされている、あるいは夫の生活費の中から支払われている事実があれば、夫側の申告書に記載して控除を適用することが法的に認められています。
ただし、そこには厳格な注意点が存在します。保険金の受取人が「本人または配偶者、その他の親族」でなければ控除の対象にならない点、そして満期保険金や死亡保険金を受け取る際に「保険料負担者」と「受取人」の名義関係によって所得税、贈与税、相続税の課税区分が変動するリスクです。目先の数千円の所得控除を狙った結果、将来的に重い贈与税が課される事態になっては元も子もありません。
もうひとつの深刻な盲点は、「節税になるから」という理由だけで不要な保険を契約し続ける「保険料控除の心理的トラップ」です。前述のシミュレーションの通り、新契約で年間8万円の保険料を払い込んでも、所得税・住民税を合わせた実質的な税金軽減効果はせいぜい1万数千円程度に過ぎません。手元からは差し引き6万円以上の現金が確実に流出しています。「控除枠が余っているから何か入らなければ損」と考えるのは、税制上の本末転倒と言わざるを得ません。
【プロの結論】保険料控除を使い倒す人・見直しを優先すべき人の判断基準
長年にわたり家計取材と給与実務を取材してきた専門家の見地から、保険料控除に対する付き合い方の境界線を提示します。
【申告を徹底し、控除枠を使い倒すべき人】
- すでに自分や家族のライフステージに合致した掛け捨て保険(定期保険・就業不能保険など)を過不足なく維持している人
- 共済や団信を含め、必要最小限の保障コストを支払っており、その結果として控除枠が埋まっている人
- 持ち家があり、生活防衛策として地震保険へ適正に加入している世帯
【年末調整を機に保険の見直しを最優先すべき人】
- 「年末調整で控除枠を埋めるため」という名目で、保障内容をよく理解しないまま積立保険や個人年金に加入している人
- 独身であるにもかかわらず、親の勧めで加入した高額な死亡保障付きパッケージ保険を惰性で払い続けている人
- 還付金目当てで保険料を払い続け、日々の貯蓄やNISA等による資産形成枠を圧迫している世帯
保険料控除は「すでに必要なリスクヘッジを行っている人に対する副次的な優遇措置」に過ぎません。控除額の大小に一喜一憂する前に、払っている保険料そのものが現在の生活設計に対して妥当であるかを検証する視点こそが不可欠です。
【年末調整の保険料控除】に関するよくある質問(FAQ)
Q1:パートで働く妻名義の医療保険を、夫の年末調整で申請しても会社にバレませんか?
A1:不正行為ではないため、そもそも「バレる」という性質のものではありません。保険料を実際に夫の収入から支出している実態があれば、妻名義の保険であっても夫の申告書に記入して正当に控除を受けられます。証明書に妻の名前が記載されていても、受取人が配偶者等であれば税法上全く問題ありません。
Q2:10月に生命保険を解約しました。今年支払った分の保険料は控除の対象になりますか?
A2:控除の対象になります。年の途中で解約した場合であっても、1月1日から解約日までに実際に払い込んだ保険料については申告が可能です。解約時に保険会社から送付される控除証明書、またはウェブ上で再発行した証明書類を添付して申告してください。
Q3:会社の提出期限を過ぎてしまいました。もう還付金は受け取れませんか?
A3:諦める必要はありません。年明け2月16日から3月15日に行われる「確定申告(還付申告)」を行えば、会社を通さずに税務署から直接還付金が口座へ振り込まれます。還付申告だけであれば、その年の翌年1月1日から5年間いつでも手続きが可能です。
Q4:地震保険と火災保険の両方に加入していますが、どちらも控除の対象になりますか?
A4:火災保険の保険料は全額控除対象外です。かつて存在した「旧長期損害保険料控除」の経過措置に該当するごく一部の契約を除き、現在控除の対象となるのは「地震保険料」として支払った部分のみとなります。手元の証明書の「地震保険料」の枠に記載された金額を申告してください。
まとめ:正しい申告と電子化活用で1円も無駄にしない年末調整を
年末調整の保険料控除は、制度の仕組みを正しく把握し、期日管理と適切な書類対応を行えば決して難しい手続きではありません。新旧契約の判定ルールや控除上限額(最大12万円)、還付額の計算構造を正しく理解しておくことで、ネット上の誤情報や無用な節税トラップに惑わされるリスクを回避できます。
万が一の証明書紛失や期限超過に対しても、保険会社ウェブ窓口での電子発行や確定申告による追完といった明確な解決策が用意されています。2026年以降の主流となるマイナポータル連携等の電子申告ツールも賢く活用しながら、本来還付されるべき手取りを確実に手元へ残しましょう。 (出典: 年末 調整 保険 料 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
