ステーブルコインとは?仕組みと大暴落リスクの真相【2026最新】
激しい価格変動に揺れる暗号資産市場において、米ドルや日本円といった法定通貨と価値を連動させ、決済や資産保全の新たなインフラとして普及が進む「ステーブルコイン」。日常の送金コスト削減や国境を越えた商取引を激変させる基盤として期待を集める一方、過去には数十兆円規模の資金が一瞬で消え去る取り付け騒ぎも発生しており、単なる「安全資産」と過信するのは早計です。
日本国内では改正資金決済法による法規制枠組みが本格稼働し、信託銀行やメガバンク連合を巻き込んだ日本円ステーブルコインの発行実証・商用化が急速に進展しました。本稿では、その根本的なメカニズムから主要銘柄の優劣、ディペッグ(価格乖離)の真相、知られざる税務上の盲点まで、金融取材の現場で得られた事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ステーブルコインは法定通貨等と価値を連動(ペッグ)させる暗号資産であり、従来の仮想通貨が抱える極端なボラティリティを克服する目的で設計された。
- 要点2:裏付け資産の有無や担保モデルによって4つの種類に分類され、USDTやUSDCなどの法定通貨担保型が主流だが、無担保のアルゴリズム型には過去に致命的崩壊(ディペッグ)の歴史がある。
- 要点3:日本の法改正により電子決済手段としての法的位置づけが明確化されたが、取引や利回りで得た利益は原則として雑所得(総合課税)の対象となるため確定申告時の計算管理が不可欠。
【仕組みと本質】なぜ価格が固定されるのか?従来の仮想通貨との決定的な違い
ステーブルコインの最大の特徴は、ビットコイン(BTC)やイーサリアム(ETH)のように需給のみで価格が乱高下する一般的な暗号資産と異なり、「1コイン=1米ドル」や「1コイン=1日本円」といった特定の法定通貨と価値が常に1対1で連動(ペッグ)するように設計されている点にあります。
暗号資産が決済手段として定着しにくかった最大の要因は、ボラティリティ(価格変動幅)の大きさにありました。朝受け取った1万円相当のコインが、夕方には8,000円に下落していては商取引が成り立ちません。ステーブルコインはこの根本課題を解決するため、ブロックチェーンの高速送金性と法定通貨の価格安定性を融合させたデジタルマネーとして考案されました。
価値を一定に保つステーブルコインの仕組みは、主に発行体が発行済みのコインと同額以上の裏付け資産(現金預金や短期国債)を金庫や信託口座に保全し、利用者の要求に応じていつでも等価で法定通貨へ償還(払い戻し)できる体制を敷くことで担保されます。市場価格が1ドルを下回ればアービトラージャー(裁定取引者)が市場で安く買い集めて発行体に1ドルで償還を求め、逆に1ドルを上回れば新規発行を受けて市場で売却するため、市場メカニズムを通じても価格が1ドル近傍へ強力に収束します。

【種類一覧と特徴】法定通貨担保型から無担保型まで4大分類を徹底比較
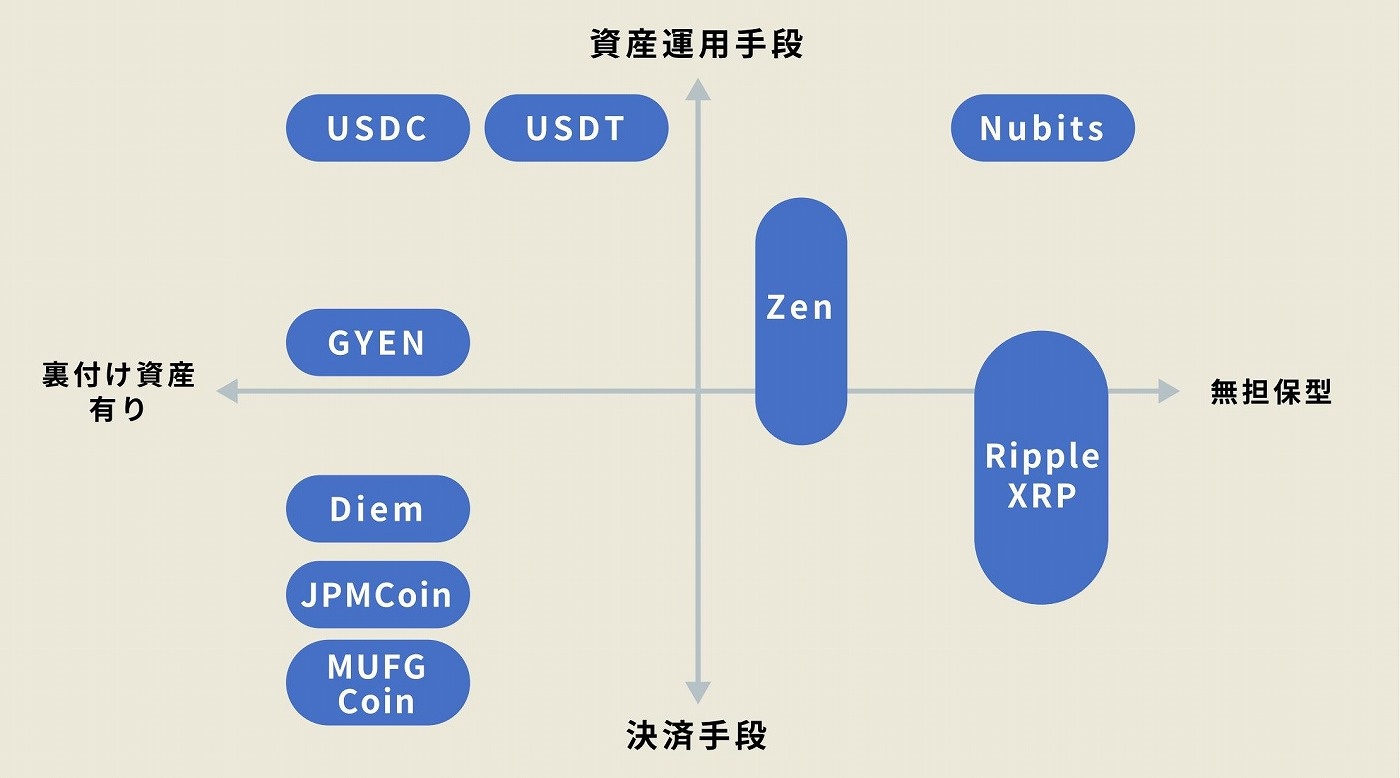
一口にステーブルコインと言っても、価値を裏付ける担保の種類や価格維持のアルゴリズムによって複数の構造が存在します。市場に流通するステーブルコインの種類一覧を整理すると、大きく以下の4形態に分類されます。
| 種類・分類 | 代表的な銘柄 | 価格維持の仕組みと担保 | 編集部の見解・安全性評価 |
|---|---|---|---|
| 法定通貨担保型 | USDT, USDC, EURC, JPYC | 発行額と同等以上の法定通貨や米国短期国債を準備金として保有 | 流通シェア約9割を占める。定期的な監査報告と信託保全の透明性が生命線。 |
| 暗号資産担保型 | DAI (USDS) | ETH等の暗号資産をスマートコントラクト上に150%以上「過剰担保」として預入 | 分散型金融(DeFi)の主軸。担保急落時の自動清算リスクを常に監視する必要あり。 |
| 商品(コモディティ)担保型 | PAXG, XAUT | 現物の金(ゴールド)を金庫に保管し、1トークン=純金1オンス等に固定 | インフレヘッジや有事の資産逃避先として堅調。現物保管コストが手数料に反映。 |
| アルゴリズム型(無担保型) | 旧UST(崩壊済み), USDe(合成ドル) | 裏付け現物を持たず、トークンの自動供給量調整やデリバティブ裁定で維持 | 極めてハイリスク。一度信認が崩れると「死のスパイラル」による全損を招く。 |
【徹底比較】市場を二分する「USDT」と「USDC」の決定的な違い
世界市場の出来高を牽引する2大巨頭が、テザー社が発行する「USDT(Tether)」とサークル社が発行する「USDC(USD Coin)」です。投資家の間では混同されがちですが、その運用思想と透明性には明確な差異が存在します。
USDT USDC 違いの核心は、「圧倒的な流動性」を取るか「金融機関レベルのコンプライアンス」を取るかという選択にあります。USDTは2014年ローンチの先駆者であり、あらゆる海外取引所やブロックチェーンでの基軸通貨として圧倒的なシェアを誇ります。しかし過去には裏付け資産の内訳について開示の不透明さが指摘された経緯があり、現在もコマーシャルペーパーを圧縮し米国債比率を高める改善を重ねている段階です。
対するUSDCは、米国金融規制への完全準拠を掲げて誕生しました。準備金の大部分を大手資産運用会社ブラックロックの管理下にある短期米国債ファンドおよび認可金融機関の現金預金で厳密に分別管理しており、独立した大手監査法人による毎月の証明レポートを完全公開しています。規制厳格化が進む国際情勢において、機関投資家や上場企業が採用を優先するのはUSDCの傾向が顕著です。
【危険性とデメリット】暴落しないは幻想?ディペッグの真相と裏付け資産の盲点
「価格が変わらないコイン」という看板の裏には、従来の金融システムとは異なる特有のリスクが潜んでいます。投資家が最も警戒すべきは、1ドルの価値が保てなくなる「ディペッグ(Peg脱落)」の発生です。
その最たる悲劇が、2022年5月に起きたテラ(Terra)ネットワークのアルゴリズム型ステーブルコイン ディペッグ事件です。1UST=1ドルをアルゴリズムと姉妹トークン(LUNA)の自動バーン&ミント(焼却と発行)のみで保つ設計だったUSTは、大口の資金引き出しをきっかけに市場の疑心暗鬼を招きました。価格を支えるはずのLUNAが暴落してアルゴリズムが破綻、わずか数日のうちに1ドルから0.01ドル未満へと紙屑化し、暗号資産市場全体で約400億ドル(約5兆円以上)の価値が吹き飛びました。物理的な裏付け資産を持たないステーブルコインの脆弱性を市場に焼き付けた歴史的教訓です。
さらに、法定通貨担保型であってもステーブルコイン 危険性 デメリットはゼロではありません。2023年3月の米シリコンバレーバンク(SVB)破綻時、サークル社が同銀行に準備金約33億ドルを預けていた事実が公表された際、USDCの価格は一時0.87ドル台まで急落しました。最終的に米当局の預金全額保護措置によって1ドルへと復帰したものの、「裏付け資産を預託している銀行そのものの信用リスク(カウンターパーティリスク)」を完全に排除できない実態が浮き彫りとなりました。

【実態検証】利用者の生の声と現場目線で見えたメリット・送金手数料のリアル
金融の現場やブロックチェーンユーザーの実務において、ステーブルコインはどのような変革をもたらしているのでしょうか。実際に越境ECやフリーランスの国際報酬受取、暗号資産トレードで日常的に利用している人々の声を検証すると、従来の銀行インフラに対する圧倒的なアドバンテージが浮かび上がります。
「海外の提携クライアントへ数千ドルを送金する際、従来の銀行国際送金(SWIFT)では手数料が4,000円〜7,000円ほど差し引かれ、着金まで3営業日以上待たされるのが当たり前でした。しかしソラナ(Solana)やポリゴン(Polygon)基盤のUSDCを使えば、送金手数料はわずか数円〜数十円、着金は1分以内に完了します。一度このスピードとコスト感を体感すると、レガシーな銀行送金には戻れません」(都内・Web3系受託開発ディレクターの手記より)
一方で、SNSやコミュニティの現場観察からは、ユーザーの不注意に起因するトラブルも頻発しています。
- 「利用するブロックチェーン(ネットワーク)を誤って送金し、資産を永久に喪失(GOX)してしまった」
- 「海外取引所へ送金する際、送金元アドレスのホワイトリスト登録やトラベルルール対応に引っかかり、着金が保留された」
ステーブルコイン メリット 送金手数料の極小化は魅力的ですが、中央集権的なカスタマーサポートが存在しないパブリックブロックチェーンの世界では、「完全な自己責任原則」という重いハードルが伴います。
【法規制の最前線】改正資金決済法が拓いた日本円ステーブルコインとCBDCとの違い
日本はステーブルコインの法的位置づけを世界に先駆けて明確化した先進国の一つです。2023年6月に施行されたステーブルコイン 法規制 改正資金決済法により、ステーブルコインは「暗号資産」とは区分された「電子決済手段」として法的に定義されました。
この枠組みでは、日本国内でステーブルコインを発行できる主体が「銀行」「信託会社」「資金移動業者」の3者に限定され、利用者の資産は100%全額保全(信託保全)されることが義務付けられました。これにより、万が一発行主体が経営破綻した場合でも、預託された裏付け資産は別枠で保全され、保有者へ全額返還される極めて安全性の高い制度設計が確立されています。
この強固な規制環境を背景に、メガバンク連合による決済プラットフォーム「Progmat(プログマ)」を活用した日本円ステーブルコインの商用発行や、資金移動業ライセンスを取得した事業者による日常決済向けコインの導入が2024年から2026年にかけて一気に本格化しました。企業間の大口売掛決済や、24時間365日止まらない貿易決済の自動化ツールとして実稼働を始めています。
混同しやすい「中央銀行デジタル通貨(CBDC)」との決定的な相違点
ここで多くの人が疑問を抱くのが、デジタル通貨 CBDC 違いです。どちらもデジタル上で流通する1円・1ドル単位の通貨ですが、発行主体と信用構造が根本的に異なります。
- CBDC(Central Bank Digital Currency):日本銀行や米FRBなどの「中央銀行」が直接発行する法定通貨そのもの。国家の直接債務であり、信用リスクはゼロ(国家破綻を除く)。
- ステーブルコイン:民間企業、銀行、信託会社、あるいは分散型プロトコルが発行する「民間マネー」。裏付け資産の信頼性や発行体のガバナンスに依存する。
CBDCが国民全体の公的な基本インフラを目指すのに対し、ステーブルコインは民間企業がスマートコントラクトを組み込んだ柔軟な決済プログラミングやDeFiとの連携を主目的として展開されています。
【税金と確定申告】「1ドル=1ドルのまま利食い」でも課税?見落としがちな計算ルール
ステーブルコインの利用者が最も陥りやすい落とし穴が税務上の取り扱いです。「価格が常に1ドルで変わらないのだから、税金は発生しない」という認識は完全な誤りです。
国税庁の指針に基づくと、ステーブルコインを用いた取引であっても、税制上の原則は暗号資産取引と同様のルールが適用されます。ステーブルコイン 税金 確定申告において利益が確定し課税対象となる主なケースは以下の通りです。
- 暗号資産からステーブルコインへ利確(交換)した瞬間:含み益が出ているビットコインをUSDTやUSDCに交換した時点で、ビットコインを売却して法定通貨を得たとみなされ、その利益分に所得税が課されます。
- 為替差益による利益確定:1ドル=140円の時に購入したUSDCを、円安が進んで1ドル=155円になったタイミングで日本円に出金、または他のトークン購入に使用した場合、1ドルあたり15円の為替差益に対して課税されます。
- レンディングやステーキングによる利回り:DeFiプロトコルや暗号資産レンディングサービスに預け入れて年利数%の報酬(利息)を受け取った場合、受け取った時点の時価で課税所得となります。
これらの所得は、給与所得など他の所得と合算して計算される「雑所得(総合課税)」に分類され、最大税率は住民税と合わせて約55%に達します。ステーブルコイン間を頻繁に移動させているだけでも、都度の為替レートと取得単価を追跡記録しておかなければ、確定申告期に莫大な計算コストと申告漏れリスクを背負うことになります。
【プロの結論】ステーブルコインをおすすめできる人・慎重になるべき人の判断基準
客観的な金融リスクと利便性を精査した上で導き出される、利用適性の判断基準は極めて明確です。
- おすすめできる人:
- 暗号資産トレードのポジション調整時に、日本円出金の手数料や銀行反映待ちを回避して機動的に資金を待機させたい人。
- 越境取引や海外フリーランスへの外貨送金において、銀行の高額な手数料とタイムラグを削減したい事業者。
- ブロックチェーンのトランザクション履歴や自己管理ウォレット(メタマスク等)のシードフレーズ管理を自己責任で徹底できる人。
- 慎重になるべき人・推奨できない人:
- 「ステーブル=元本保証の定期預金」と誤認し、裏付け資産の監査状況を確認せずに年利20%超を謳う無名DeFiに預託しようとする人。
- 取引所やチェーン間の送金手順に不安があり、アドレス誤送信による全損リスクを受け入れられない初心者。
- 年間の取引履歴をスプレッドシートや専用ツールで記録・集計する確定申告の管理が苦手な人。
【2026年最新動向】国内取引所での買い方と進化する次世代決済ネットワーク
かつてUSDTやUSDCといった主要ステーブルコインを入手するには、国内取引所でビットコインなどを購入した後、海外の取引所や分散型取引所(DEX)へ送金してスワップするという複雑な手順を踏む必要がありました。しかし法整備が進んだステーブルコイン 2026年最新動向では、ユーザー利便性が劇的に向上しています。
金融庁に登録された複数の暗号資産交換業者が電子決済手段等取引業の認可を取得したことで、ステーブルコイン 買い方 国内取引所の導線は一本化されつつあります。読者が国内の適法な環境で入手・活用する標準的なステップは以下の3ステップです。
- 認可済み国内暗号資産取引所の口座開設:本人確認(eKYC)を完了させ、日本円を入金します。
- 取り扱いステーブルコインの板取引:取引所内の現物取引画面にて、日本円から直接対象のステーブルコイン(USDC等)を成行または指値で購入します。
- 自己管理ウォレットへの出金または決済利用:購入したコインは取引所にそのまま保管するか、自身のWeb3ウォレットへ出金して国際送金や各種dAppsで活用します。
さらに現在では、デジタル給与支払いの解禁やサプライチェーンファイナンスのスマートコントラクト化と連動し、ステーブルコインを意識することなく裏側でシームレスに決済が走る「インビジブル・ステーブルコイン(不可視の決済インフラ)」への移行が加速しています。
【ステーブルコインとは】に関するよくある質問(FAQ)
Q1:ステーブルコインを保有していれば、利息や配当金は自動的にもらえますか?
A1:ただウォレットや一般的な取引所口座に保有しているだけでは、原則として利息は発生しません。金利を得るためには、DeFiプロトコル(Aaveなど)へ流動性を提供してレンディング利回りを得るか、取引所が提供するレンディング(貸暗号資産)サービスに申し込む必要があります。ただし、預託先プラットフォームの破綻やハッキングのリスクを伴います。
Q2:1米ドル=1ドルのステーブルコインを日本人が持つメリットは何ですか?
A2:主なメリットは2点あります。1点目は、24時間365日いつでも数秒で格安の送金が行えるデジタル米ドルとして機能すること。2点目は、円安局面において実質的なドル建て資産の保有(為替ヘッジ)として機能する点です。国内銀行の外貨預金口座に比べ、為替手数料が格安で海外送金の手間がかからない点も大きな魅力です。
Q3:万が一、ステーブルコインの発行会社が倒産した場合はどうなりますか?
A3:コインの種類や法規制によって命運が分かれます。日本の改正資金決済法に準拠した信託保全型のコインであれば、発行会社が倒産しても信託銀行に保全された準備金から保有者へ返還されます。一方で、海外の規制外業者や裏付けのないアルゴリズム型の場合、残余財産の分配を受けられず投資額の全額を失う危険性があります。
まとめ:デジタル金融の新標準を見極める知性を
ステーブルコインは、暗号資産の投機的な熱狂を脱し、実社会の経済インフラへと進化を遂げるための決定的なミッシングリンク(失われていた輪)でした。その利便性は圧倒的であり、国際送金の高額な中抜き手数料を消滅させ、24時間止まらないデジタル決済経済圏を世界中に構築しつつあります。
しかし、その安定性は「誰が、どのような資産で、どれほど厳格に裏付けているのか」というガバナンスの構造の上に辛うじて成立しているに過ぎません。「ステーブル(安定)」という名称の耳ざわりの良さに油断することなく、裏付け資産の透明性、発行国の法制枠組み、そして自己責任原則に伴うセキュリティ意識を常にアップデートし続けることが、次世代のデジタル金融を賢用するための絶対条件です。 (出典: ス テーブル コイン と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
