金利が上がるとどうなる?住宅ローンや円高・株価への影響と対策
日本銀行による金融政策の転換が進み、長らく続いた「超低金利時代」からの脱却が本格化しています。日銀の利上げ発表を耳にする機会が増える中、「実際に金利が上がると自分の生活はどう変わるのか」「住宅ローンの返済はいくら増えるのか」と不安を抱く方は少なくありません。
金利の変動は、個人の住宅ローンや預金にとどまらず、為替レート、株価、物価に至るまで経済全体に連鎖的な影響を及ぼします。家計を守り、資産を適切に防衛・運用するために把握しておくべき仕組みと、今すぐ実践できる具体的な対処法を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金利上昇により住宅ローンの変動金利は返済額増のリスクがある一方、銀行の預金金利引き上げという直接的な恩恵も生まれる。
- 要点2:日銀の利上げ理由は物価と賃金の好循環定着であり、為替は円高傾向、株式市場は短期的調整を経て企業体質による選別が進む。
- 要点3:家計防衛には「返済シミュレーションの実施」「繰り上げ返済用資金の確保」「インフレに負けない分散投資」が不可欠となる。
【2026年最新】日銀利上げの背景と金利上昇のメカニズム
日本経済は大きな転換点を迎えています。日本銀行の植田和男総裁が主導したマイナス金利解除の経緯以降、段階的な利上げが実施され、政策金利(2026年最新水準)はかつてのゼロ金利領域から明確に引き上げられました。日銀が利上げに踏み切った最大の理由は、2%の物価安定目標の持続的・安定的な達成と、賃金と物価がともに上昇する好循環が確認された点にあります。
中央銀行が政策金利を引き上げると、民間銀行同士が短期資金を貸し借りする際の金利が上昇します。その結果、銀行が企業や個人に貸し出す際の基準金利(短期プライムレートなど)や、預金者に対して支払う預金金利にも波及していきます。これが世の中で言われる「金利が上がる」という現象の基本的な構造です。
住宅ローンへの影響|変動金利と固定金利の返済額シミュレーション
個人の家計において最も影響が大きいのが、住宅ローンの返済負担です。特に国内の住宅ローン利用者の約7〜8割が選択している変動金利への影響は無視できません。変動金利型は短期プライムレートに連動して見直されるため、基準金利が引き上げられれば適用金利も上がります。
借入額ごとの具体的な返済負担増を把握するために、以下の住宅ローン返済額シミュレーション(元利均等返済・借入期間35年)を比較検証します。
| 借入金額 | 金利0.5%時の毎月返済額 | 金利1.0%上昇時の毎月返済額 | 総返済額の差額(概算) |
|---|---|---|---|
| 3,500万円 | 約90,800円 | 約107,100円(+約16,300円) | 約685万円増加 |
| 5,000万円 | 約129,800円 | 約153,000円(+約23,200円) | 約975万円増加 |
| 7,000万円 | 約181,700円 | 約214,200円(+約32,500円) | 約1,365万円増加 |
変動金利には一般的に「5年ルール(金利が変わっても5年間は返済額を据え置く)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」が存在します。しかし、返済額が変わらない期間中も返済額の内訳(元金と利息の比率)が利息偏重に変化し、元金が減りにくくなる点には注意が必要です。
為替と株価への波及|円高ドル安の進行と市場変動の理由
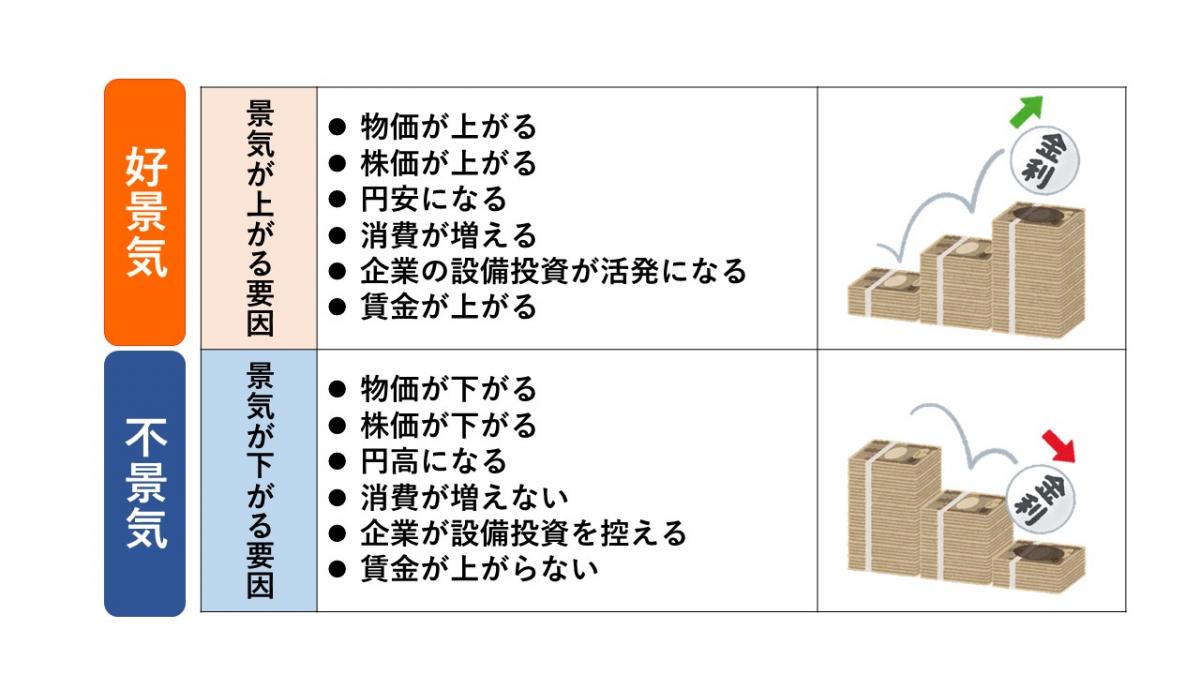
金利の変動は、金融市場や国際為替にもダイレクトに波及します。投資家は常に「より利回りの高い通貨」を求めるため、日米をはじめとする各国の金利差が縮小すると、為替市場では円高・ドル安への圧力が強まります。
株式市場における株価変動の理由は、業種によって明暗が分かれます。利上げ局面における市場の主な反応パターンは次の通りです。
・銀行・保険などの金融セクター:貸出利ざやの改善や運用利回りの向上により、業績にプラスの影響が生じやすい。
・輸出関連企業(自動車・精密機器など):為替が円高へ振れることで、海外での利益を円換算した際の目減りや価格競争力の低下が懸念される。
・高PERグロース株・借入依存度の高い企業:資金調達コストの上昇や将来利益に対する割引率の引き上げが重荷となり、一時的な調整を受けやすい。

【実態検証】利用者の生の声と現場目線で見えたリアル
金融引き締め局面を迎え、SNSや家計相談の現場では生活者の率直な声が交錯しています。大手質問投稿サイトや家計診断の窓口では、「毎月の家計管理で住宅ローンの増額にどう備えるべきか」という切実な相談が急増しています。
「ペアローンで限度額上限まで借りていたため、0.5%の利上げでも毎月2万円以上の手取り減少に直結する」「ボーナス頼みの返済計画を見直さざるを得ない」といった悲鳴に近い声が上がる一方で、「定期預金金利が0.5%〜1.0%台まで上がったことで、ノーリスク資産の置き場として預金の魅力が戻ってきた」と前向きに捉える声もあります。
日銀の記者会見における総裁の発言ニュアンスや市場の動向を見る限り、「急激な連続利上げは避けるものの、状況に応じて正常化を粘り強く進める」姿勢が窺えます。生活者側も「金利は上がらない」という従来の前提を捨て、変動リスクを織り込んだ家計設計へとシフトしています。
一般に知られていない盲点とネットの誤解
ネット上では「金利が上がったら変動金利から今すぐ固定金利へ借り換えるべき」「金利上昇=日本経済の崩壊」といった極端な言説が散見されますが、これらには重大な誤解が含まれています。
まず、固定金利は市場の長期金利(10年国債利回りなど)を反映して先行して上昇するため、政策金利が引き上げられた段階ではすでに固定金利が高止まりしているケースが大半です。利上げが表面化してから固定金利へ乗り換えると、高い金利水準で固定してしまうリスクがあります。
また、「金利上昇は家計にとってデメリットしかない」というのも一面的な見方に過ぎません。預金利息の増加に加え、過度な円安が是正されることで輸入原材料やエネルギー価格の上昇圧力が和らぎ、長期的な物価上昇(インフレ)の沈静化につながるという大きなメリットも併せ持っています。
【プロの結論】変動金利か固定金利か|選択の判断基準
家計の健全性と心理的安定を維持するために、住宅ローンの金利タイプや資産防衛の方向性をどう判断すべきか、客観的な基準を整理しました。
▼ 変動金利の継続・選択が向いている人
・借入残高が少額、または残りの返済期間が10〜15年未満と短い人
・手元資金に十分な余裕があり、金利が上がった際に一部繰り上げ返済が可能な人
・毎月の返済額が手取り月収の20%以下に収まっており、多少の上昇を家計で吸収できる人
▼ 固定金利(全期間固定など)が向いている人・慎重になるべき人
・借入額が年収に対して高く(年収倍率6〜7倍以上)、返済額の増加が即座に生活を圧迫する人
・毎日の金利ニュースや相場変動に対して強い不安を感じやすい人
・教育費のピークなど、今後10年間に大きな支出が集中しており毎月の支出を固定化したい人
金利上昇に対する最大の処方箋は、感情的な焦りで金融商品を切り替えることではなく、「生活防衛資金を半年〜1年分確保する」「NISA等を活用してインフレに負けない運用資産を育てる」「家計の余剰資金で繰り上げ返済の準備をしておく」という3層構造の備えを淡々と構築することです。
【金利 が 上がる と どうなる】に関するよくある質問(FAQ)
Q1:金利が上がると預金金利はどのくらい増えますか?
A1:普通預金や定期預金の金利が引き上げられます。例えば金利が0.001%から0.5%に上がると、1,000万円を1年間預けた場合の税引前利息は100円から50,000円へと大幅に増加し、安全資産としての保管効率が向上します。
Q2:すでに変動金利で借りている場合、すぐに毎月の引き落とし額が増えますか?
A2:多くの民間銀行が採用している「5年ルール」が適用されている契約であれば、金利が上昇しても5年間は毎月の返済額自体は変わりません。ただし、返済額の内訳で利息の割合が増加し、元金の減り方が遅くなるため、返済計画の定期的な確認が推奨されます。
Q3:インフレ対策として個人ができる最も効果的な行動は何ですか?
A3:現金・預金だけに資産を集中させず、株式や投資信託などの成長性資産への分散投資を行うことです。金利上昇とインフレが同時進行する局面では、物価上昇率を上回るリターンを目指す資産形成が実質的な購買力を守る鍵となります。
まとめ:今後の動向と失敗しないための判断基準
「金利のある世界」への回帰は、日本経済がデフレから脱却し正常化へ進むプロセスそのものです。住宅ローンを抱える世帯にとっては返済負担増への警戒が必要ですが、過度な悲観に陥る必要はありません。
大切なのは、自身のローン契約内容や金利感応度を正確に把握し、無理のない返済シミュレーションと手元資金のバランスを整えることです。経済の大きな潮目を冷静に見極め、着実な家計防衛と資産管理を進めていきましょう。 (出典: 金利 が 上がる と どうなる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
