源泉徴収簿の書き方徹底解説!記入例と2026年最新の年末調整計算ルール
給与計算や年末調整の実務において、各従業員の税額管理に欠かせない帳票が「給与所得・退職所得に対する源泉徴収簿(通称:源泉徴収簿)」です。毎月の源泉徴収税額の集計から年末調整の税額確定までを一元管理できる重要なツールですが、記入欄の多さや複雑な税額計算に戸惑う担当者も少なくありません。
国税庁の指針や近年の税制改正を反映し、企業にはより正確で迅速な税務処理が求められています。本記事では、月々の給与・賞与の記載手順から扶養控除・基礎控除の反映、さらには税務調査で指摘されやすい保存ルールの盲点まで、実務現場の視点で網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収簿は毎月の給与・賞与の税額計算と年末調整の結果を記録する中核帳票であり、国税庁様式ダウンロードを活用した正確な転記が基本。
- 要点2:扶養控除等申告書や基礎控除申告書の内容を正確に反映し、甲欄・乙欄の区分や給与所得控除額の改定に沿った計算が必須。
- 要点3:原則として税務署への提出義務の有無は「提出不要」だが、法令により保存期間7年が義務付けられており適切な保管管理が不可欠。
【2026年最新】源泉徴収簿とは?作成が必要な理由と国税庁様式の基本
源泉徴収簿は、事業主(源泉徴収義務者)が従業員一人ひとりに支払った給与・賞与の額面、社会保険料、および源泉徴収した所得税額を月別・年単位で記録・集計するための法定帳簿です。法律上の様式自体は任意とされていますが、実務上は国税庁が毎年公開している標準様式を使用するのが一般的です。
最新の様式は国税庁の公式ウェブサイトからPDF形式などで無償提供されており、国税庁様式ダウンロードのページから最新版を入手して活用します。給与計算ソフトを導入している企業であれば電子データとして自動生成されますが、手書きやExcel等で管理する中小規模事業者や個人事業主にとっても、その構造と計算ロジックを把握しておくことは極めて重要です。
月々の給料日に天引きした所得税は、翌月10日(納期の特例を受けている場合は年2回)までに源泉所得税納付書(所得税徴収高計算書)を用いて税務署へ納付します。この納付金額の根拠となるのが源泉徴収簿であり、記載内容に誤りがあると税額の過不足や延滞税・過少申告加算税のリスクに直結します。
源泉徴収簿の書き方と記入例|月々の給与・賞与から年末調整までの全手順
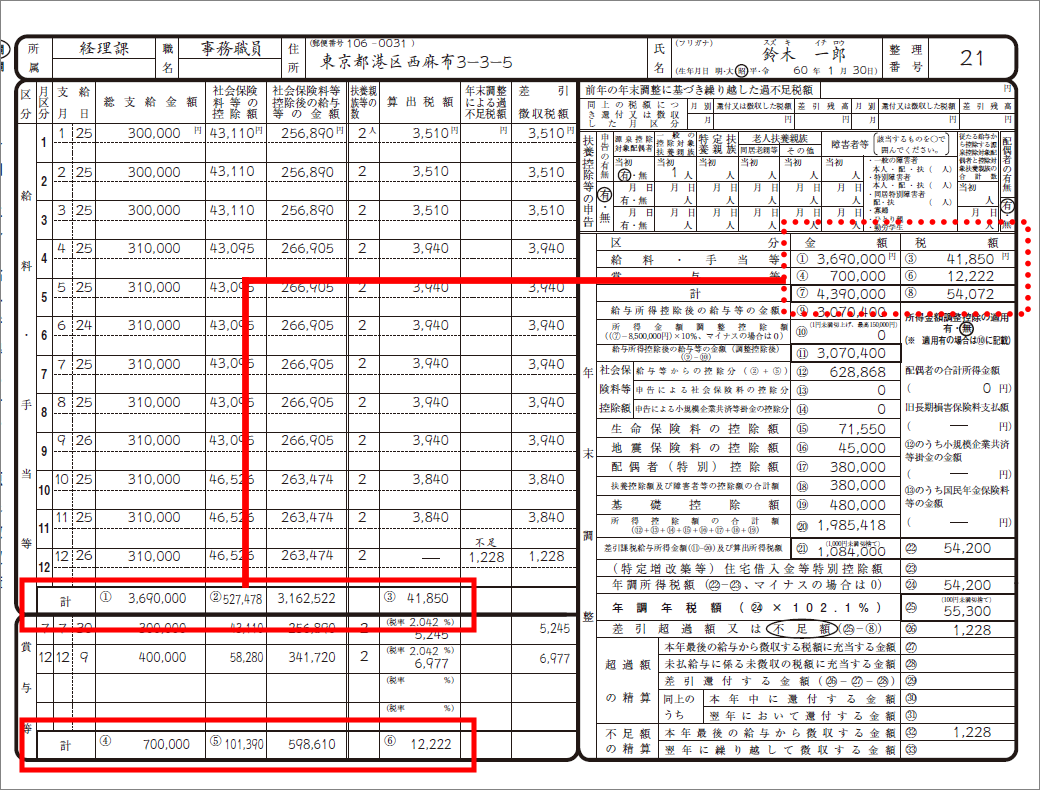
「源泉徴収簿の書き方で迷っていませんか?年末調整に必要な各欄の記入例や税額計算のポイント、知っておくべき提出義務や保存期間の落とし穴まで分かりやすく解説します。2026年最新の作成手順と注意点を今すぐチェック!」という現場の疑問に応えるべく、実務に直結する具体的な手順を整理しました。源泉徴収簿は大きく「給与・賞与の支払明細欄」「扶養親族等の状況欄」「年末調整の計算欄」の3セクションで構成されています。
ステップ1:従業員情報と扶養状況の記載
まず上部に従業員の氏名、住所、整理番号、役職等を記入します。続いて従業員から回収した扶養控除等申告書をもとに、配偶者控除の対象有無、扶養親族の人数、障害者・寡婦・ひとり親・勤労学生の該当区分を記録します。これにより、月々の「月額表」で適用する扶養親族等の数が決定します。
ステップ2:毎月の給与支払額と源泉徴収税額の記録
毎月の支給日ごとに以下の項目を順番に転記します。
- 総支給金額:基本給、各種手当の合計(非課税通勤手当を除く課税対象額)。
- 社会保険料等控除後の給与等の金額:総支給金額から健康保険料、厚生年金保険料、雇用保険料を差し引いた額。
- 算出税額:「給与所得の源泉徴収税額表(月額表)」の甲欄または乙欄を適用して求めた税額。
ステップ3:賞与の支払記録と計算方法
賞与(ボーナス)を支給した際は、給与欄の下部または賞与専用欄に記載します。賞与にかかる賞与計算方法は月給と異なり、「前月の給与(社会保険料控除後)」の金額と扶養親族等の数を「賞与に対する源泉徴収税額の算出率の表」に当てはめて税率(%)を算出し、今回の賞与(社会保険料控除後)に乗じて計算します。
ステップ4:年末調整計算の実行と最終税額の確定
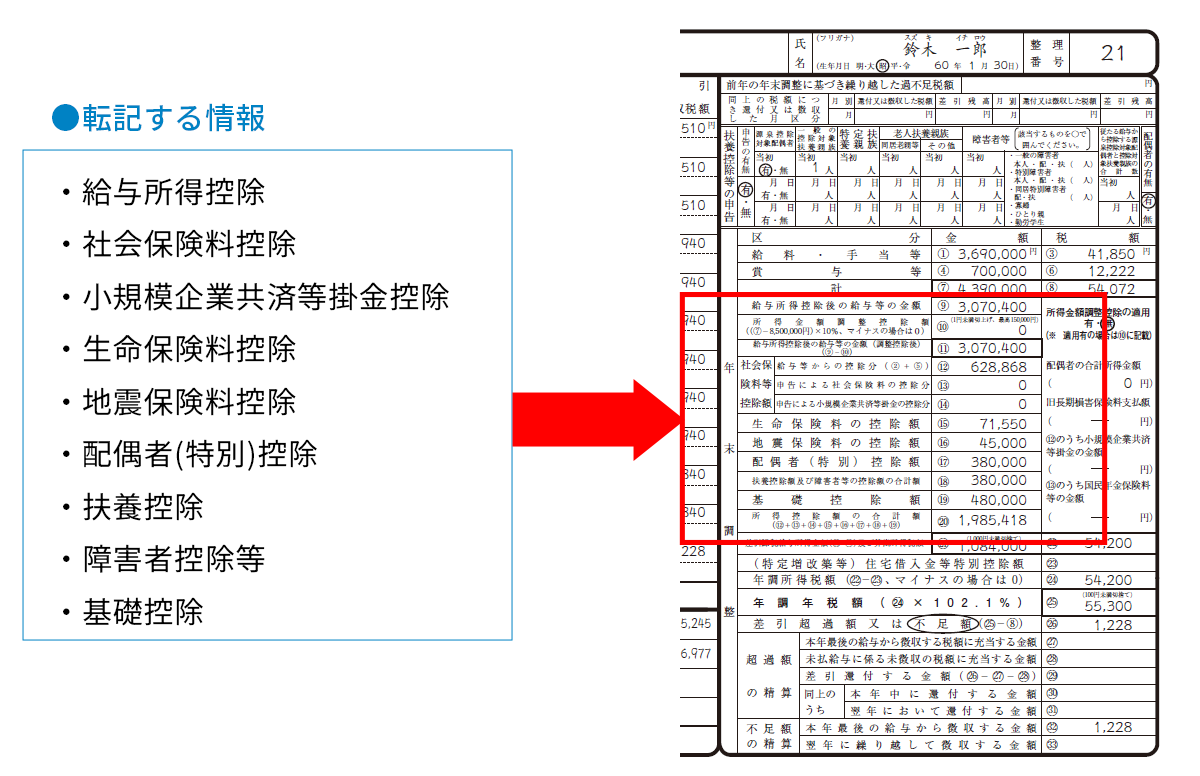
1年間の最終給与(通常は12月給与)の支払時に年末調整計算方法に従って年税額を算出します。1年間の総支給額から最新の基準に基づく給与所得控除額を控除し、従業員が提出した基礎控除申告書書き方に沿った基礎控除額、配偶者控除、保険料控除、住宅ローン控除等を順次差し引きます。算出された年調年税額(復興特別所得税を含む)と、1年間で天引き済みの源泉徴収税額合計を比較し、過納額の還付または不足額の徴収を行います。
【比較検証】正社員とパート・アルバイトにおける源泉徴収簿の記入差異
雇用形態や勤務形態によって、源泉徴収簿の取り扱いや税額計算ルールには明確な違いが存在します。特に副業を持つ従業員や主婦・学生パートを雇用する際は、税区分の選択ミスが起こりやすいため注意が必要です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税額表の適用区分 | 甲欄(主たる給与)/乙欄(従たる給与) | 自社が主たる勤務先なら甲欄 | 扶養控除等申告書の未提出者は自動的に乙欄となり高い税率が適用される |
| 年末調整の対象可否 | 甲欄適用者:対象 乙欄適用者:対象外 | 年間給与2,000万円以下の甲欄対象者 | パートアルバイト源泉徴収簿でも甲欄であれば年末調整が必須となる |
| 税額発生の基準値 | 社保控除後 月額88,000円未満(甲欄・扶養0人)は税額0円 | 年収103万円・130万円等の各税制・社保基準 | 税額が0円の場合でも毎月の支払実績は源泉徴収簿へ漏れなく記帳が必要 |
| 書類の保存期間 | 法定期間:7年間 | 国税通則法・所得税法施行規則に基づく | 退職者の帳票も含め翌年1月10日の翌日から起算して厳重に保管する |

【実態検証】経理現場の生の声とミスが頻発するポイントのリアル
全国の中小企業や個人事業主の経理実務担当者を対象とした各種ヒアリングやコミュニティの事例調査では、源泉徴収簿の運用において特有のつまずきポイントが浮き彫りになっています。
現場から最も多く寄せられるのは、「2か所以上から給与を受け取っている副業ワーカーの管理」に関する混乱です。国税庁の規定上、扶養控除等申告書を提出できるのは1か所のみと定められており、他社で提出している従業員に対しては乙欄記入の注意点を守り、源泉徴収簿の税額欄も「乙欄」を適用しなければなりません。しかし、現場では従業員への確認不足から誤って甲欄で処理し、年末調整まで進めてしまうトラブルが散見されます。
また、パート・アルバイトスタッフについて「月収が88,000円未満で所得税が発生しないから源泉徴収簿を作成していなかった」という声も聞かれます。税額が0円であっても、給与の支払い実績と非課税判定の経緯を税務署へ証明するためには源泉徴収簿への記録が欠かせません。
一般に知られていない盲点|提出義務の有無と保存期間7年の落とし穴
実務担当者の間で誤解されがちなのが、源泉徴収簿の税務署への提出に関するルールです。法定調書合計表や給与支払報告書とは異なり、源泉徴収簿には原則として提出義務の有無に関して「公的機関への定期提出義務はない」という特徴があります。
ただし、「提出不要=作成しなくてもよい」という解釈は完全な誤りです。所得税法施行規則により、事業主には源泉徴収簿を保存期間7年にわたり保管する義務が課されています。税務調査(源泉所得税の実地調査)が入った際、調査官が最初に提示を求めるのがこの源泉徴収簿です。記載漏れや計算の不備、書類の紛失が発覚した場合、過去数年分に遡って追徴課税や不納付加算税が課されるリスクがあります。
さらに、2026年最新税制改正に伴う控除見直しや電子帳簿保存法への対応など、法令に準拠した形式で7年間の検索性・可読性を維持した保管体制を整えることが強く求められます。
【プロの結論】業務効率化と税務リスクを回避する管理の判断基準
源泉徴収簿の作成・運用体制を構築するにあたり、自社の規模や人員リソースに応じて最適な手段を選択することが重要です。無理な手作業の継続は人的ミスと労務コストを増大させる要因になります。
手書き・Excel管理が適しているケース
- 役員および従業員の合計人数が数名程度で、人員の出入りが極めて少ない小規模事業者。
- 給与体系がシンプルであり、歩合給や頻繁な残業代計算、社会保険の等級変動が発生しない組織。
- 税理士が毎月の給与計算から年末調整までを直接代行・チェックしている環境。
給与計算クラウド・専用ソフトの導入を推奨するケース
- パートやアルバイト、副業ワーカーなど多様な雇用形態を複数名抱えている企業。
- 毎月の入退社や扶養親族の異動、給与変動が頻繁に発生する組織。
- 年末調整の申告書回収から法定調書の電子申告(e-Tax・PCdesk)までを一元化し、税務リスクと保管コストを最小化したい事業者。
【源泉 徴収 簿 書き方】に関するよくある質問(FAQ)
Q1:源泉徴収簿と源泉徴収票の違いは何ですか?
A1:源泉徴収簿は事業主が社内で税額計算と集計を行うための「内部管理用帳簿」です。一方、源泉徴収票は年末調整後または退職時に従業員本人へ交付し、税務署や市区町村へ提出する「対外的な証明書類」という違いがあります。
Q2:途中で扶養家族の人数が変わった場合、源泉徴収簿はどう書き直せばいいですか?
A2:従業員から「異動申告書」が提出された時点で、源泉徴収簿上部の扶養控除等記載欄を修正(異動後の人数を記載)します。異動日以降の給与計算から新しい扶養親族数に応じた税額を適用し、それ以前の月の記載を過去に遡って書き直す必要はありません。
Q3:年の途中で退職した従業員の源泉徴収簿はどう処理すればよいですか?
A3:退職月までの支給額と源泉徴収税額を記帳し、合計欄を締めます。退職者には年末調整を行わず(一定の例外を除く)、確定した金額をもとに「退職用源泉徴収票」を発行して交付します。作成した源泉徴収簿は他の従業員と同様に7年間保管します。
まとめ:2026年の税制に即した正確な源泉徴収簿作成に向けて
源泉徴収簿は、日々の給与支払いの記録から年末調整の税額確定に至るまで、企業の適正な源泉徴収義務を支える屋台骨です。国税庁の標準様式や記入例に沿って正しく記帳することは、従業員との税務トラブルを防ぐだけでなく、将来の税務調査に対する最大の自衛策となります。
最新の税制基準や各種控除の改定動向を常にキャッチアップし、適切な税額表の適用と7年間の確実な保管管理を徹底してください。 (出典: 源泉 徴収 簿 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
