還元率の高いクレジットカード決定版!2026年最強の組み合わせ
物価高が家計を直撃するなか、日々の固定費や生活費の決済でどれだけ効率的に資産を防衛できるかが問われています。キャッシュレス決済比率が急伸した現在、カード会社各社によるポイント施策の再編やルール改定が相次ぎ、「かつて最強と呼ばれたカードをそのまま使い続けて損をしている」利用者が急増しています。
還元率の高さだけに目を奪われてカードを選ぶと、複雑な付与条件や有効期限の罠に陥りかねません。2026年の決済インフラの最新動向と各社公式開示データを踏まえ、損をせず最大限のリターンを得るための現実的な選択肢を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本還元率1.0%以上の確保が鉄則であり、日常使い(特定店舗7〜10%超)とのメリハリ活用が2026年の勝ち筋。
- 要点2:相次ぐポイント改悪の波を乗り越える鍵は、単体利用への執着を捨てた「メイン+サブカード」の2枚持ち戦略にある。
- 要点3:行動経済学的な「ポイント消費の罠」を回避し、年会費無料かつ実質無期限で使える出口戦略の確立が不可欠。
【2026年最新】ポイント還元率比較と主要カードの実態スペック
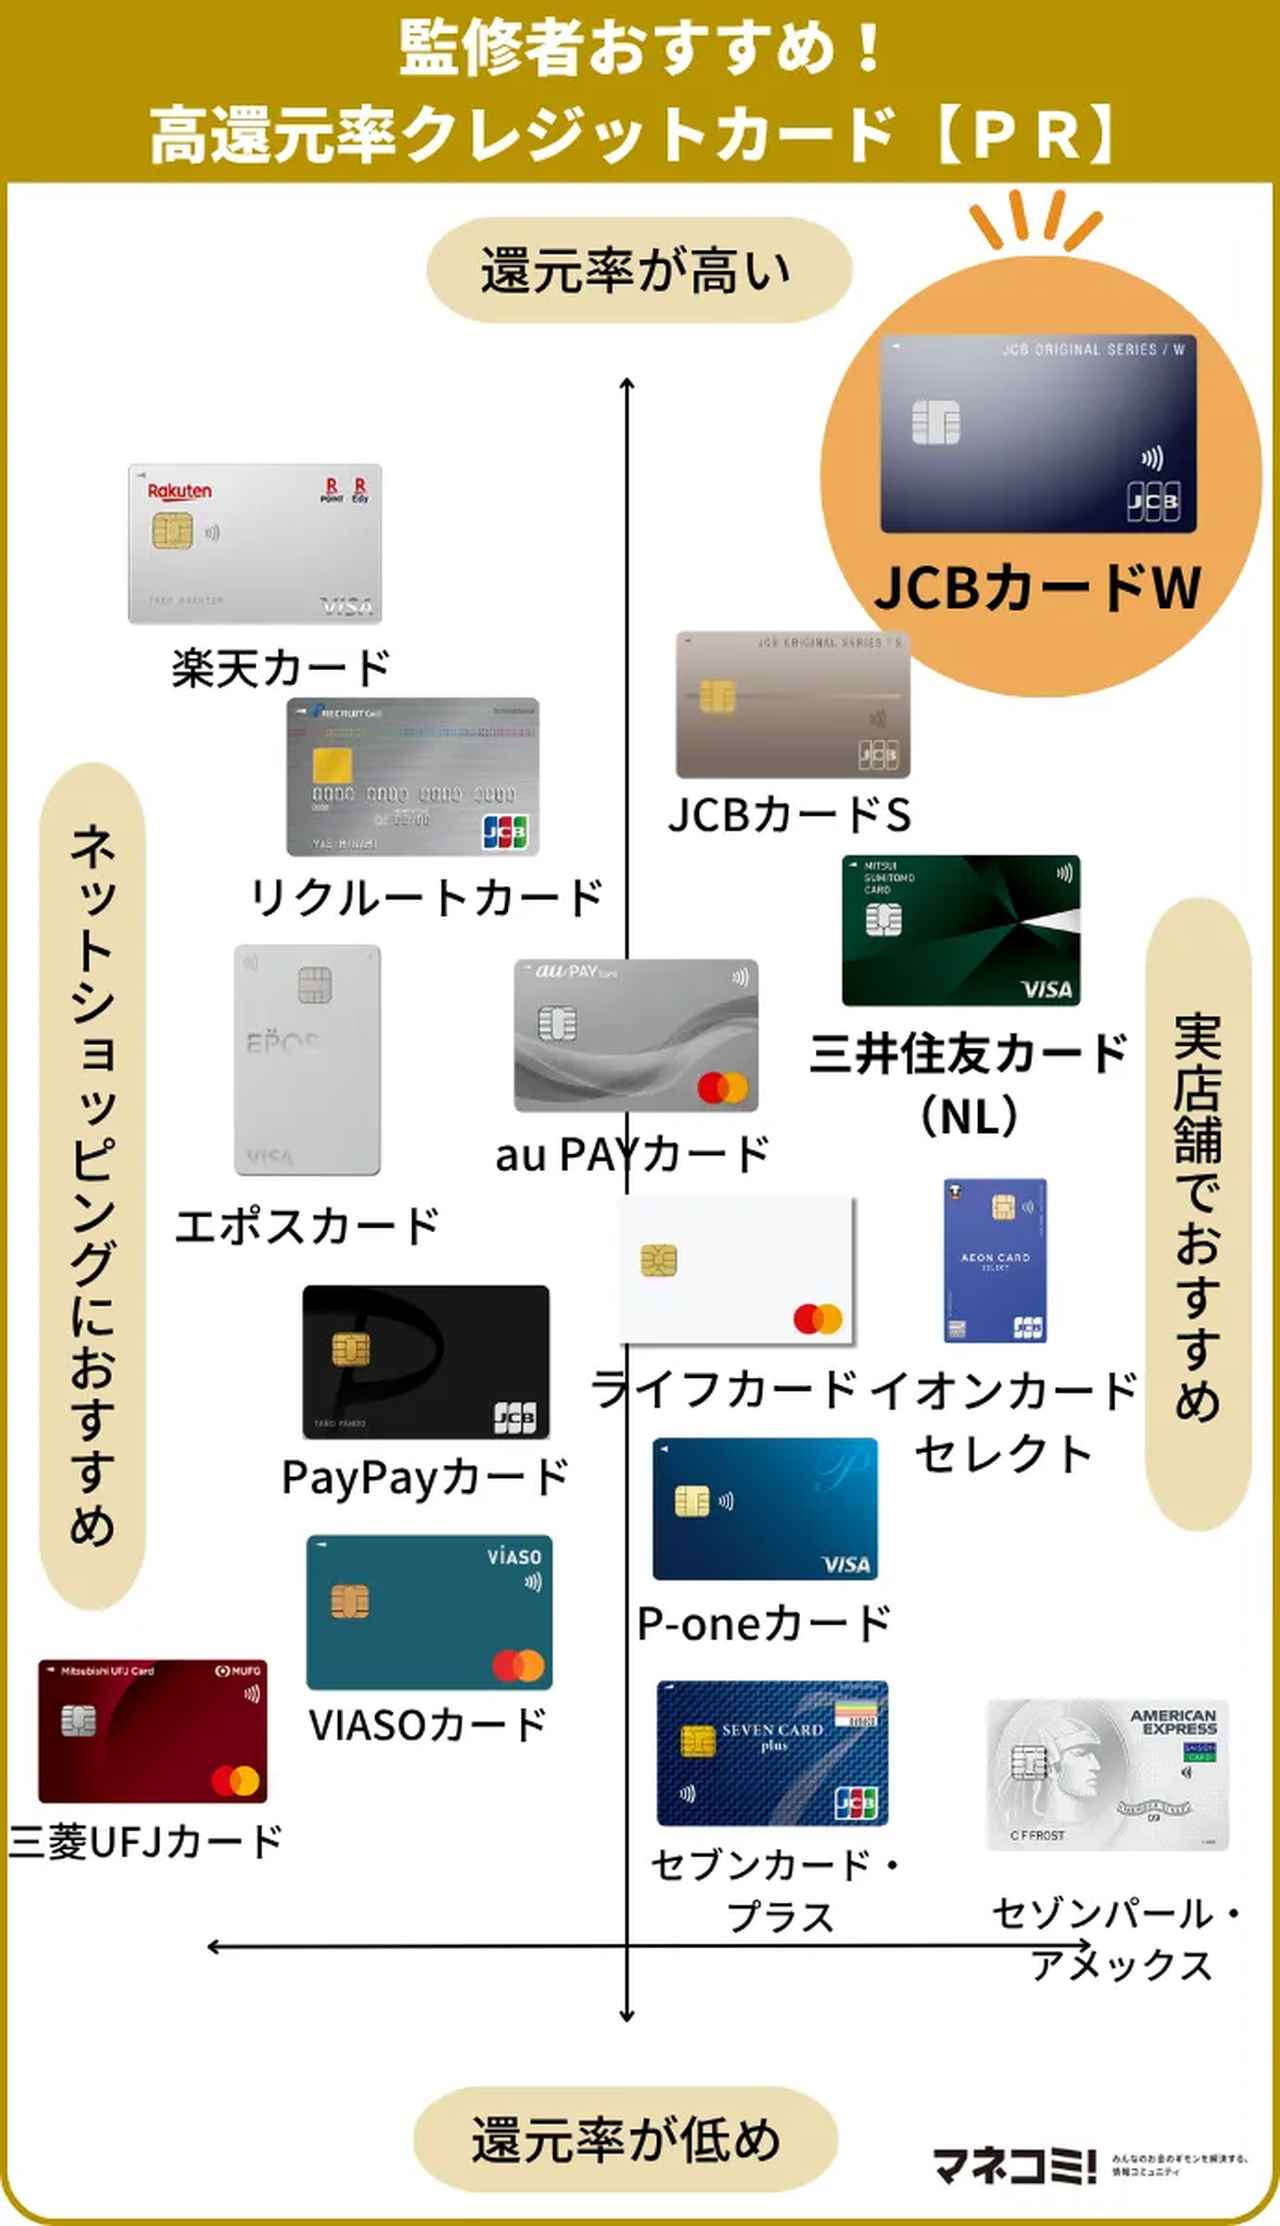
クレジットカード業界における一般的な基本還元率は0.5%が標準的な水準です。しかし、家計の防衛策として選ぶべき年会費無料高還元カードの基準ラインは、どこで決済しても常時1.0%以上を担保できるかどうかにあります。各社の公式開示データをもとに、現在主流となっている主要銘柄の基本性能と優遇条件を整理しました。
| カード名称 | 基本還元率/最大還元率 | 年会費・条件 | 編集部の見解・評価 |
|---|---|---|---|
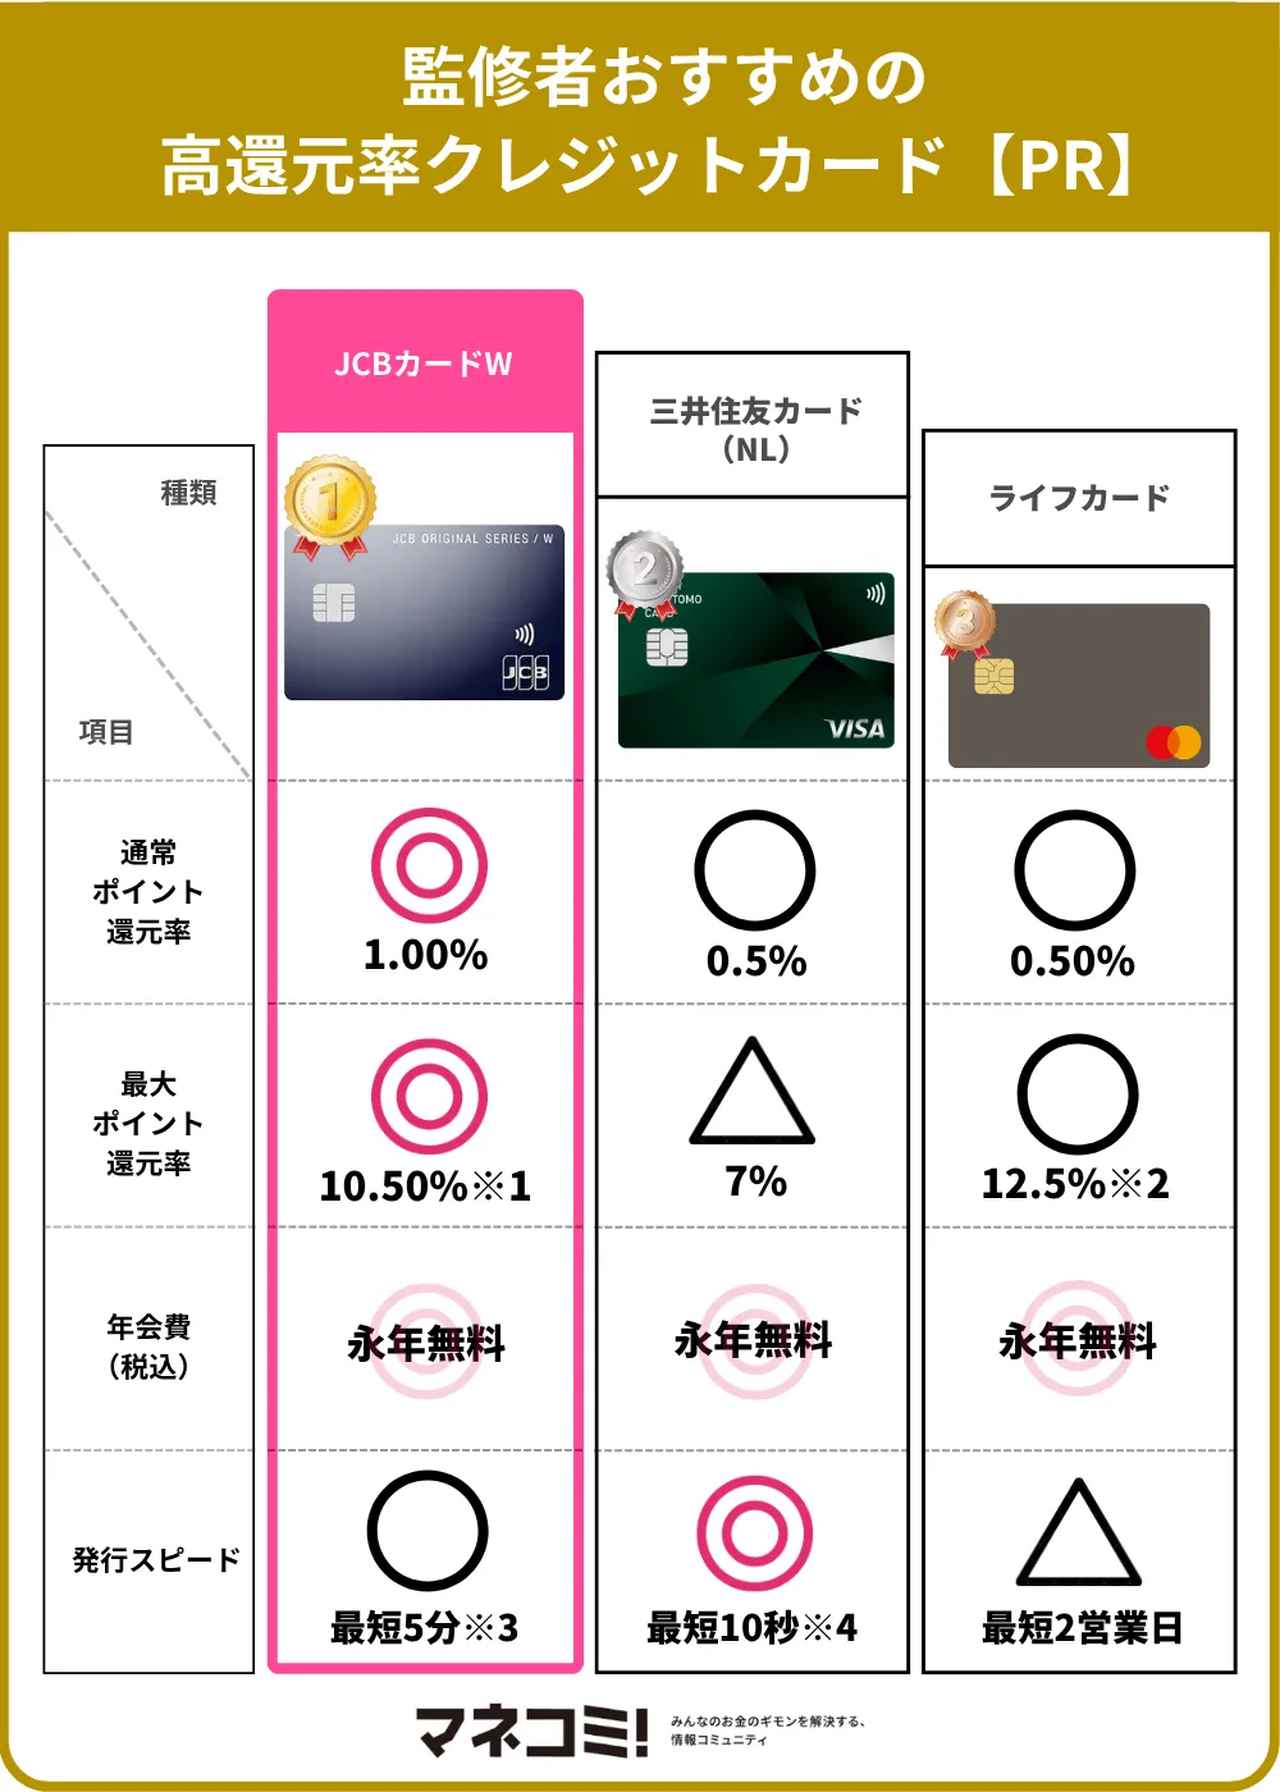
| 三井住友カード(NL) | 0.5%(対象店舗スマホ決済で最大7.0%〜20.0%) | 永年無料 | コンビニ・飲食店特化のサブカードとして群を抜く破壊力。 |
| JCB CARD W | 1.0%(Amazon・スタバ等で最大5.5%〜10.5%) | 永年無料(39歳以下申込限定) | 常時1.0%の安心感と特定パートナー店のバランスが極めて優秀。 |
| 楽天カード | 1.0%(楽天市場利用で3.0%〜) | 永年無料 | 経済圏改定が続くものの、依然として楽天市場利用者には必須。 |
| PayPayカード | 1.0%(PayPayステップ達成で最大1.5%〜) | 永年無料 | ソフトバンク・ワイモバイル利用者およびPayPay決済基盤で真価発揮。 |
| マリオットボンヴォイ・アメックス・プレミアム | 3.0%(マイル換算実質1.0〜1.25%) | 49,500円(税込) | マイル還元率高いカードの筆頭。年間決済額400万円以上の富裕層向け。 |
単純な数字の比較だけでは見えてこないのが、各経済圏のポイント付与計算単位や月間合算ルールの違いです。1会計ごとに端数が切り捨てられる仕様なのか、月間累計利用額に対して付与されるのかによって、年間で数千ポイント単位の乖離が発生します。
【実態検証】楽天カードポイント改悪の真相とPayPayカードの攻防
キャッシュレス界隈のコミュニティやSNS上で定期的に巻き起こる「楽天カードポイント改悪」の議論。実際、過去数年でSPU(スーパーポイントアッププログラム)の達成上限引き下げや、公共料金・税金決済時のポイント還元率0.2%への圧縮など、ヘビーユーザーほど影響を実感する規約改定が相次ぎました。
楽天グループの財務状況やモバイル事業への投資フェーズを背景とした還元絞り込みは、消費者心理に「楽天離れ」の不安を植え付けました。しかし、冷徹にデータを分析すると、一般街頭決済における基本還元率1.0%(100円につき1ポイント)の屋台骨は死守されており、楽天市場での定例セール(お買い物マラソン等)を併用する限り、依然として実用性の高い選択肢です。
対抗馬として勢力を伸ばすPayPayカード還元率真相はどうでしょうか。通常還元率は1.0%ですが、上限0.5%の上乗せを獲得するための「PayPayステップ(月10万円以上利用かつ30回以上決済)」のハードルは極めて高く設計されています。条件を無理に追いかけると無駄遣いを誘発するため、基本は「純粋な1.0%還元カード」として割り切った付き合い方が合理的です。
【特定店舗の破壊力】三井住友カードNL還元率とJCBカードWの評判
現在のカード勢力図において、日常使いの還元効率を劇的に押し上げた立役者が三井住友カード(NL)です。通常決済時の還元率は0.5%と控えめながら、セブン-イレブン、ローソン、マクドナルド、ドトールコーヒーショップなどの対象店舗でVisaのタッチ決済・Mastercardタッチ決済(スマホ経由)を利用した場合、三井住友カードNL還元率は7.0%以上に跳ね上がります。
一方、若年層から絶大な支持を集めるJCBカードW還元率評判の強みは、その隙のない安定感です。39歳までに申し込めば40歳以降も年会費無料で保有し続けられ、常時還元率は1.0%。さらにAmazonで2.0%、スターバックスカードへのオンライン入金で実質5.5%相当のポイントが付与されます。WEB明細専用で発行コストを抑え、高還元を実現した設計思想が高く評価されています。
一枚持ちは損?還元率最強を狙うメインとサブカードおすすめ組み合わせ
「財布にはカードを1枚しか入れたくない」という考え方は、現代のポイント還元構造においては大きな機会損失につながります。店舗ごとに付与率の傾斜が極端化している今、クレジットカード還元率最強を実現する方程式は、明確な役割分担を持たせた「2枚持ち体制」です。
【黄金ペア】JCB CARD W(メイン) × 三井住友カードNL(サブ)
公共料金や日々の固定費、ネット通販は常時1.0%のJCB CARD Wで決済し、コンビニやカフェでの日常決済はスマホをかざして三井住友カード(NL)で7.0%を回収する王道の布陣です。年会費は2枚とも完全無料であり、維持コストを1円もかけずに生活費全体の還元率を2.5〜3.0%水準まで底上げできます。
【キャッシュレス統合】楽天カード(メイン) × 楽天ペイ・特定バーコード(二重取り)
見落とされがちなのがポイント二重取り方法の活用です。楽天カードから楽天キャッシュへチャージ(0.5%)し、楽天ペイ決済(1.0%)を行うことで常時1.5%還元を確立。さらに提携店舗で楽天ポイントカードを提示すれば合計2.0%還元に達します。単にプラスチックカードを決済端末に差し込むだけの習慣を見直すだけで、獲得リターンは倍増します。
一般に知られていない盲点とポイント有効期限注意点
どれほど表面上の還元率が高くても、ポイントを失効させてしまっては本末転倒です。消費者庁や国民生活センターにも、有効期限切れに関する相談が毎月寄せられています。カード会社ごとに異なるポイント有効期限注意点を把握しておく必要があります。
楽天ポイントやVポイント、PayPayポイントは「ポイントの増減(獲得または利用)があるたびに期限が自動延長」される実質無期限の仕組みを採用しています。一方で、JCBのOki Dokiポイントは獲得月から2年間(一般カード)、MUFGのグローバルポイントも2〜3年で厳格に失効します。「気づいたときには数万ポイントが消滅していた」という事態を防ぐため、ポイントの自動キャッシュバック機能や自動充当設定が備わっているかどうかも重要な選定基準です。

【プロの結論】行動経済学から紐解くポイ活の罠と失敗しない判断基準
行動経済学における「メンタル・アカウンティング(心の会計)」の研究が示す通り、人間は「ポイント還元」というインセンティブを提示されると、本来不要な支出を正当化してしまう心理的バイアスを抱えています。「あと3,000円使えばポイント付与率が上がる」「ポイントが5倍だから今買っておこう」という意思決定は、結果的に還元額以上の無駄金を支払う典型的な罠です。
健全な家計管理と資産形成を両立させるための、客観的なカード選びの判断基準は以下の通りです。
▼選ぶべき人の条件:
- 自身の月間固定費(光熱費・通信費・サブスク)と変動費(食費・日用品)の支出割合を把握している人
- スマホ決済(Apple Pay / Google Pay)のタッチ決済操作に抵抗がない人
- 生活圏(楽天、PayPay、Vポイント・三井住友)を2つ以内に絞り込めている人
▼慎重になるべき・見直すべき人の条件:
- ポイント倍率アップのために不要な買い回りを頻繁にしてしまう人
- カードごとのポイント残高や有効期限の管理を数ヶ月放置しがちな人
- 年会費有料のゴールド・プラチナカードを持ちながら、特典の元を取れる決済額(年間100万〜200万円以上)に達していない人
【還元率の高いクレジットカード】に関するよくある質問(FAQ)
Q1:結局のところ、2026年時点で1枚だけ持つならどのカードが一番得ですか?
A1:39歳以下であれば常時1.0%還元で利用先を選ばない「JCB CARD W」、40歳以上で特定店舗(コンビニ・飲食店)の利用頻度が高い方なら「三井住友カード(NL)」、ネット通販中心なら「楽天カード」が確実です。ただし最大効率を目指すなら年会費無料カードの2枚持ちを推奨します。
Q2:リボ払いやキャッシング枠を設定すると還元率が上がるキャンペーンは利用すべきですか?
A2:原則として手を出してはいけません。リボ払いの実質年率(年15.0%〜18.0%前後)による金利手数料負担は、ポイント還元で得られる1〜2%のリターンを一瞬で吹き飛ばします。還元率を追求する大前提は「1回払いでの完全管理」です。
Q3:マイル還元率が高いカードと一般ポイント高還元カードはどちらがお得ですか?
A3:年間のカード利用額が300万〜400万円以上あり、特典航空券(ビジネスクラスや国際線)に交換できる計画がある場合はマイル系カードが1ポイント=2円〜5円相当以上の価値を生み出し圧勝します。日常の家計節約が主目的であれば、年会費無料の一般ポイント高還元カードが安全です。
まとめ:今後の動向と失敗しないための判断基準
各社による決済データ獲得競争は激化の一途をたどっており、ポイント還元キャンペーンの対象店舗や付与条件は今後も目まぐるしく変化していくことが確実視されています。固定観念にとらわれず、自身のライフスタイルや支出構造にフィットしたカードを冷静に見極める姿勢が欠かせません。
「年会費無料」「基本還元率1.0%以上」「よく使う店舗での突出した還元」という3要素を基準に財布の中身を再構築し、無駄のないスマートなキャッシュレス生活を確立してください。 (出典: 還元 率 の 高い クレジット カード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
