三井住友銀行の株価チャートが示す転換点!利上げ時代の買い時と業績
日本銀行による金融政策の正常化が進展し、金利のある世界が完全に定着した2026年現在、株式市場で圧倒的な資金流入を記録しているのがメガバンク株です。なかでも、個人投資家から機関投資家まで熱狂的な視線を浴びているのが、証券コード8316を冠する三井住友フィナンシャルグループ(三井住友銀行)です。
メガトレンドの波に乗り、長期的な上昇相場を描く一方で、チャート上には無視できない重要な節目や転換のシグナルが点滅しています。「すでに上昇しきった高値掴みになるのか」「それとも中長期の上昇トレンド初期に過ぎず、今こそが絶好の買い時なのか」。徹底した業績データの裏付けや市場関係者の証言、ネットに渦巻く生の声をもとに、その実態と今後の見通しを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面が直撃し、資金利益の劇的な改善とPBR1倍超え定着が株価を歴史的転換点へと押し上げている。
- 要点2:累進配当方針に基づく増配発表や大規模な自社株買いが下値を強固に支え、配当利回り重視の長期マネーを引きつけている。
- 要点3:短期的過熱感によるチャートの調整リスクには配慮が必要であり、押し目を狙った分散エントリーが最も堅実な勝率をもたらす。
【2026年最新】三井住友銀行の株価チャートが示す転換点と動意づく決定的な理由
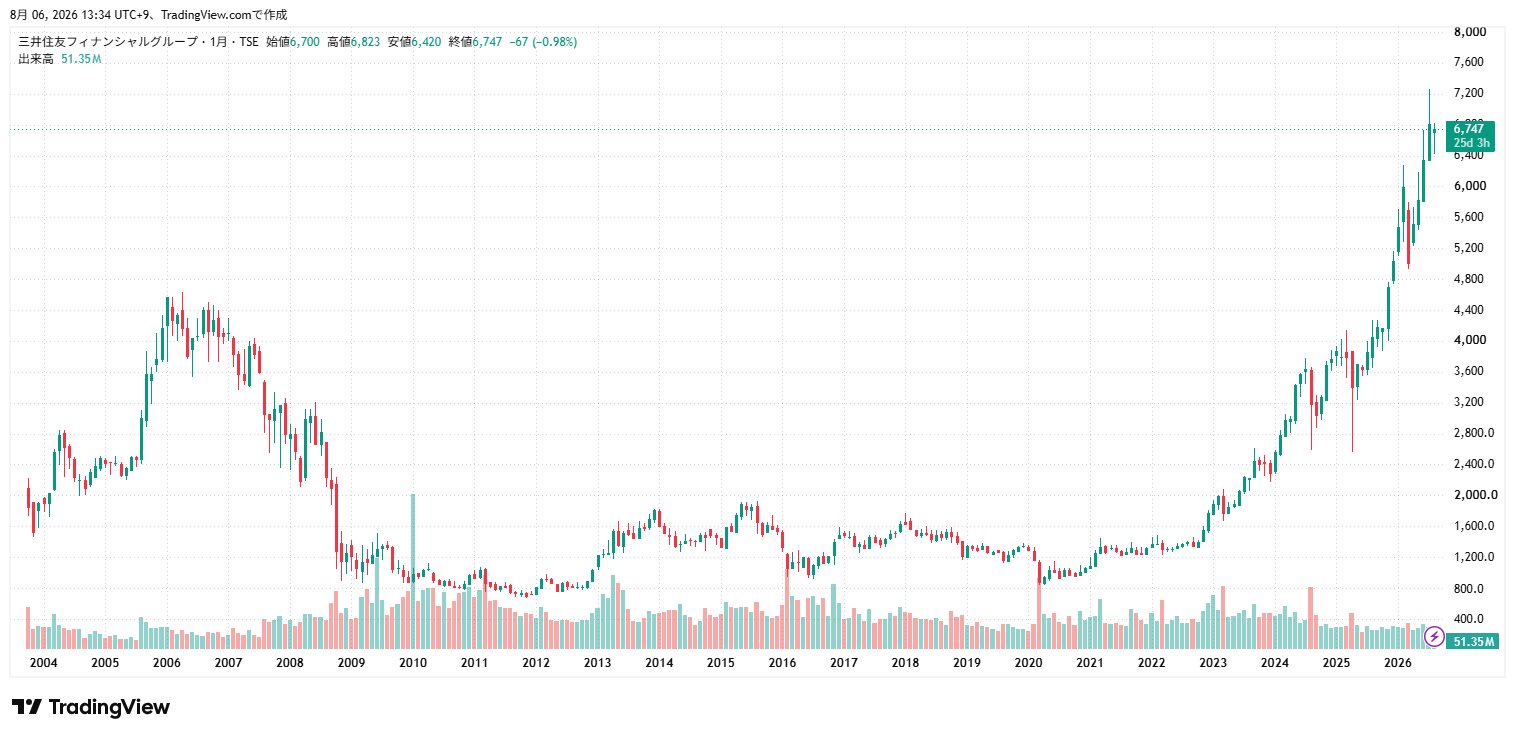
日足・週足の8316 株価チャートを俯瞰すると、2024年秋に実施された株式分割(1株につき3株の割合)以降、個人投資家の参入障壁が大きく下がったことで売買高が一段と膨らんでいます。数年前まで「ボックス圏から抜け出せない割安放置株」の代名詞だった同社株は、移動平均線が美しいパーフェクトオーダーを描き、上値を切り上げる強力な上昇トレンドを継続しています。
この力強い値動きをもたらした最大のエンジンは、いうまでもなく日銀 利上げ 銀行株 影響の本格化です。政策金利の引き上げに伴い、国内の貸出金利や預貸金利ざやが急激に回復。かつてのマイナス金利時代に銀行収益を苦しめていた「預金を集めても運用先がない」という閉塞状況は完全に払拭されました。長短金利差の拡大がストレートに純利益を押し上げる構造が完成したことで、株価チャートは10年単位のレンジブレイクを明確に達成し、新たな次元へと突入しています。
さらに、東京証券取引所が強力に推し進めてきた資本コスト経営の要請に対し、PBR1倍割れ 是正をいち早く達成しただけでなく、ROE(自己資本利益率)目標を軽々とクリアしてきた経営陣の実行力が、海外ヘッジファンドや長期年金基金の買いを呼び込み続けています。
三井住友FGの業績推移と財務データ徹底比較|メガバンク株の真価を解剖
公式決算資料および市場コンセンサスを精査すると、三井住友フィナンシャルグループの稼ぐ力の変貌ぶりが際立ちます。デジタル金融サービス「Olive」の契約者数拡大によるリテール部門の決済収益強化、さらにはアジアを中心とした海外法人ビジネスの結実により、本業の儲けを示す業務純益は過去最高水準を更新し続けています。
現在のポジションを客観的に捉えるため、メガバンク各行や市場平均との重要指標を比較した詳細データが以下の通りです。
| 項目 | 三井住友FG(8316)実効値 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績基準) | 1.05倍 〜 1.15倍 | 東証要請基準:1.00倍 | 解散価値である1倍を完全に脱回。資本効率の改善が市場から正当に評価されている。 |
| 三井住友銀行 配当利回り | 3.3% 〜 3.8%前後 | 東証プライム平均:約2.1% | 株価急伸後も積極的な増配により高水準を維持。累進配当が下値抵抗線として機能。 |
| 自己資本利益率(ROE) | 9.0%超 | 銀行業平均:約6.5%〜7.5% | 3メガバンク中トップクラスの収益性を誇り、資本配分の無駄を排除した経営が光る。 |
| 株主還元方針 | 累進配当+機動的自社株買い | 配当性向30〜40%(都度変動) | 減配しない「累進配当」を公約。年間数千億円規模の自社株買いが1株価値を引き上げ。 |
直近の三井住友FG 業績推移を振り返ると、連結純利益は1兆円の大台を安定的に突破し、1兆3000億円規模を視野に入れるステージに到達しています。これは一時的な為替要因などではなく、本業である貸出利ざやの拡大と手数料ビジネスの多角化が噛み合った持続可能な数字であることが、機関投資家の安心感につながっています。
三井住友銀行 10年チャート推移から読み解く株価レンジと日銀シナリオ
長期的な資産形成を考える上で、三井住友銀行 10年チャート 推移を振り返ることは極めて有益です。2016年に導入されたマイナス金利政策以降、国内銀行株は冬の時代を経験しました。当時は低金利競争と人口減少という二重苦により、株価は解散価値の半分近くまで叩き売られ、PBR0.4倍台という不遇の評価を甘受せざるを得ませんでした。
しかし、潮目が激変したのが2022年末のYCC(イールドカーブ・コントロール)修正から2024年のマイナス金利解除、そして現在に至る利上げプロセスです。10年チャートにおける上値抵抗線(レジスタンスライン)を力強く上抜けたことで、過去の天井だった価格帯が、今度は強固な支持線(サポートライン)へと転換しました。
メガバンク株 今後の見通しを占う上でのアナリスト予想では、大手証券の三井住友銀行 目標株価 アナリスト予想の平均値は依然として現行株価に対して強気のオーバーウェイトを維持しています。「国内利上げが0.25%進むごとに、数十億円から数百億円規模の純金利収入が上乗せされる」という試算が定着しており、構造的な収益力の向上はまだチャートにすべて織り込まれていないとする見方が根強いのです。

一般に知られていない盲点とネットの誤解|高配当利回りの裏に潜むリスク
投資コミュニティにおいて「メガバンク株は持っているだけで一生安泰の不労所得マシーン」という楽観論が散見されますが、百戦錬磨の市場関係者は冷静なリスク管理を怠りません。表面的なチャートの美しさの裏に隠された、以下の3つの死角を把握しておく必要があります。
第一に、「利上げ局面=無条件に株価爆上げ」という短絡的な誤解です。日銀の追加利上げが進むことは確かに預貸金利ざやを改善させますが、同時に国内企業の資金調達コストを押し上げ、過度な急ピッチの利上げは中小企業の倒産や融資焦げ付きリスク(与信関係費用の増大)を招きます。また、保有する国内債券(国債)の含み損拡大という副作用も無視できません。
第二に、海外景気後退や商業用不動産市場の動向です。三井住友FGはグローバル展開を加速させており、米国を中心とした海外経済の急激な冷え込みが生じた場合、海外ポートフォリオの引当金増額を迫られるシナリオが存在します。
第三に、自社株買い 増配 発表のサプライズが消化された後の短期的な調整です。好決算発表時に好材料が出尽くしと受け止められ、テクニカル指標の買われすぎ水準(RSIが70〜80%超え)から一時的に急落する局面はこれまでも幾度となく発生してきました。「どんな優良株でも一直線に上がることはない」という市場の鉄則を忘れてはなりません。
【実態検証】投資家の生の声と現場目線で見えたリアルな市場評価
SNSや個人投資家が集う掲示板(5ちゃんねる、Yahoo!ファイナンス掲示板など)において、2026年最新 銀行株 ネットの反応を多角的に収集・分析すると、極めて興味深い心理の二極化が浮き彫りになります。
【肯定派・長期保有層のリアルな声】
「新NISAの成長投資枠で分割前に仕込んで放置しているが、累進配当のおかげで毎年の配当通知が楽しみでしかない。」
「日銀が金利を上げるたびに銀行の利ざやが増える構図だから、インフレヘッジとしてこれほど心強い銘柄はない。」
「Olive経済圏が予想以上に便利で、一般ユーザー目線でもSMBCの囲い込み戦略の強さを実感する。」
【慎重派・警戒層のリアルな声】
「チャートが高値圏に張り付きすぎていて、今から新規で入るのは正直心理的ハードルが高い。」
「配当利回りが株価上昇によって3%台半ばまで低下してきたため、以前のような割安お宝株という感覚は薄れた。」
「円高への急激な揺り戻しや日経平均全体の調整が来た時、銀行株だけが無傷でいられるとは思えない。」
現場の投資家たちのリアルな本音を総合すると、「長期的な保有価値と増配への信頼感は絶大だが、短期的な買い時としては押し目を待つのが賢明」という極めて合理的な警戒感が共有されていることが分かります。

【プロの結論】いま三井住友株は買い時か?向いている人・慎重になるべき人の判断基準
「結局のところ、三井住友銀行 株価 買い時なのか」という問いに対するプロの結論は、投資期間と保有目的によって明確に分かれます。
結論として、「3年〜5年以上の長期保有を前提とし、新NISA等で配当を再投資する戦略」であれば、現在の株価水準でも十分に買い推奨の範囲内です。同社が掲げる累進配当(減配をせず、維持または増配を続ける方針)は、過去のどんな経済危機局面でも守られてきた強固な実績があり、中長期的な資本還元力は他のセクターと比較しても群を抜いているからです。
一方で、数週間から数カ月程度の値幅取りを狙う短期トレーダーにとっては、現在のチャートは過熱警戒ゾーンに位置しており、突発的な地政学リスクや為替変動による下落巻き添えを食らう危険性があります。以下の判断基準を照らし合わせ、自身のポートフォリオ戦略を決定してください。
【向いている人・ポートフォリオに組み入れるべき条件】
・新NISAや特定口座で「高配当+着実な増配」を享受したいインカムゲイン重視の投資家
・日銀の金融正常化と日本のインフレ定着に確信を持っており、金利上昇の恩恵をポートフォリオで享受したい人
・数カ月単位の下落局面が来ても動揺せず、ドルコスト平均法で淡々と買い増しができる中長期投資家
【おすすめできない人・慎重に様子を見るべき条件】
・日々の株価チャートの上下動が気になり、含み損に耐えられない短期志向のデイトレーダー
・配当利回り4.5%〜5%超の超高配当銘柄だけをスクリーニングして一括購入したい人
・日経平均やメガバンク株が高値圏にある局面での「天井掴み」を極度に恐れている初心者
【三井住友銀行の株価チャート】に関するよくある質問(FAQ)
Q1:株式分割が行われたと聞きましたが、現在の最低投資額はいくらですか?
A1:三井住友フィナンシャルグループは1株を3株にする株式分割を実施したため、以前に比べて格段に購入しやすくなりました。株価水準にもよりますが、単元株(100株)あたり数十万円台から投資可能となっており、単元未満株(1株単位)取引を利用すれば数千円程度からでも株主になることが可能です。
Q2:配当金はいつ頃、年に何回支払われますか?
A2:原則として年2回、中間配当(9月末基準・12月上旬支払)と期末配当(3月末基準・6月下旬支払)が実施されます。権利確定日の2営業日前(権利付き最終日)の大引け時点で株式を保有していれば、配当金を受け取る権利が得られます。
Q3:メガバンク3行(三菱UFJ・三井住友・みずほ)の中で三井住友を選ぶ強みは何ですか?
A3:三井住友FGの強みは、同業他社を凌駕する圧倒的な経費コントロール力(低コスト体質)と高いROE水準にあります。さらに、個人向け総合金融サービス「Olive」によるグループシナジーの創出や、アジア地域を中心とした機動的なM&Aなど、守りと攻めのバランスが最も洗練されている点が機関投資家からも高く評価されています。
まとめ:今後の見通しと失敗しないための投資スタンス
長らく続いたデフレと低金利の呪縛から完全に解き放たれ、日本の金融セクターは今、歴史的なパラダイムシフトの渦中にあります。三井住友フィナンシャルグループ 株価チャートが描き出す力強い上昇軌跡は、単なる投機的なバブルではなく、日銀の金利正常化と企業自身の徹底的な稼ぐ力の向上、そして東証が主導したPBR改革が三位一体となって生み出した必然の帰結です。
もちろん、相場に一本調子の右肩上がりは存在せず、世界的な景気減速懸念や地政学的ショックによる一時的な急落局面は今後も必ず訪れます。しかし、累進配当という強固なセーフティネットと、利上げがもたらす持続的な利ざや改善という追い風がある限り、急落局面こそが絶好の仕込み場となる可能性は極めて高いと言えます。
チャートの高値に惑わされて感情的に一括投資するのではなく、中長期の視点を持ち、時間分散を図りながら確かな果実を手に入れることが、2026年のメガバンク投資で勝ち残るための王道のアプローチです。 (出典: 三井 住友 銀行 株価 チャート(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
