利確とは?後悔しない利益確定の目安とタイミングを徹底解説
投資を始めたばかりの人が必ず直面するのが、「含み益は出ているけれど、一体いつ売却すればいいのか」という出口戦略の壁です。画面上の数字が増えていくのを見て喜びを感じる反面、「もっと上がるかもしれない」「売った直後にさらに急騰したら嫌だ」と迷っているうちに相場が急落し、せっかくのプラスが幻と消えてしまう経験は珍しくありません。
保有資産の価格変動を利益として手元に確定させる「利確(りかく)」は、資産運用の成否を分ける極めて重要なステップです。新NISAの普及によって市場参加者が急増した2026年現在、多くの個人投資家が直面する「利確タイミングの迷い」や「利確が早すぎて後悔する心理的罠」の正体を解き明かし、プロも実践する明確な基準と実践ルールを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:利確(利益確定)とは含み益を確定させる売却行為であり、損失を限定する「損切り」と対をなす最重要リスク管理である。
- 要点2:「利確が早すぎて後悔する」根本原因は行動経済学のプロスペクト理論にあり、客観的な比率(リスクリワード比)と目安パーセントの事前設定が不可欠。
- 要点3:株式・FX・仮想通貨(暗号資産)で利確の判断基準や税金(確定申告)の扱いが大きく異なるため、資産ごとの税制を踏まえた出口設計が勝率を左右する。
利確とは何か?損切りとの決定的な違いと基本概念
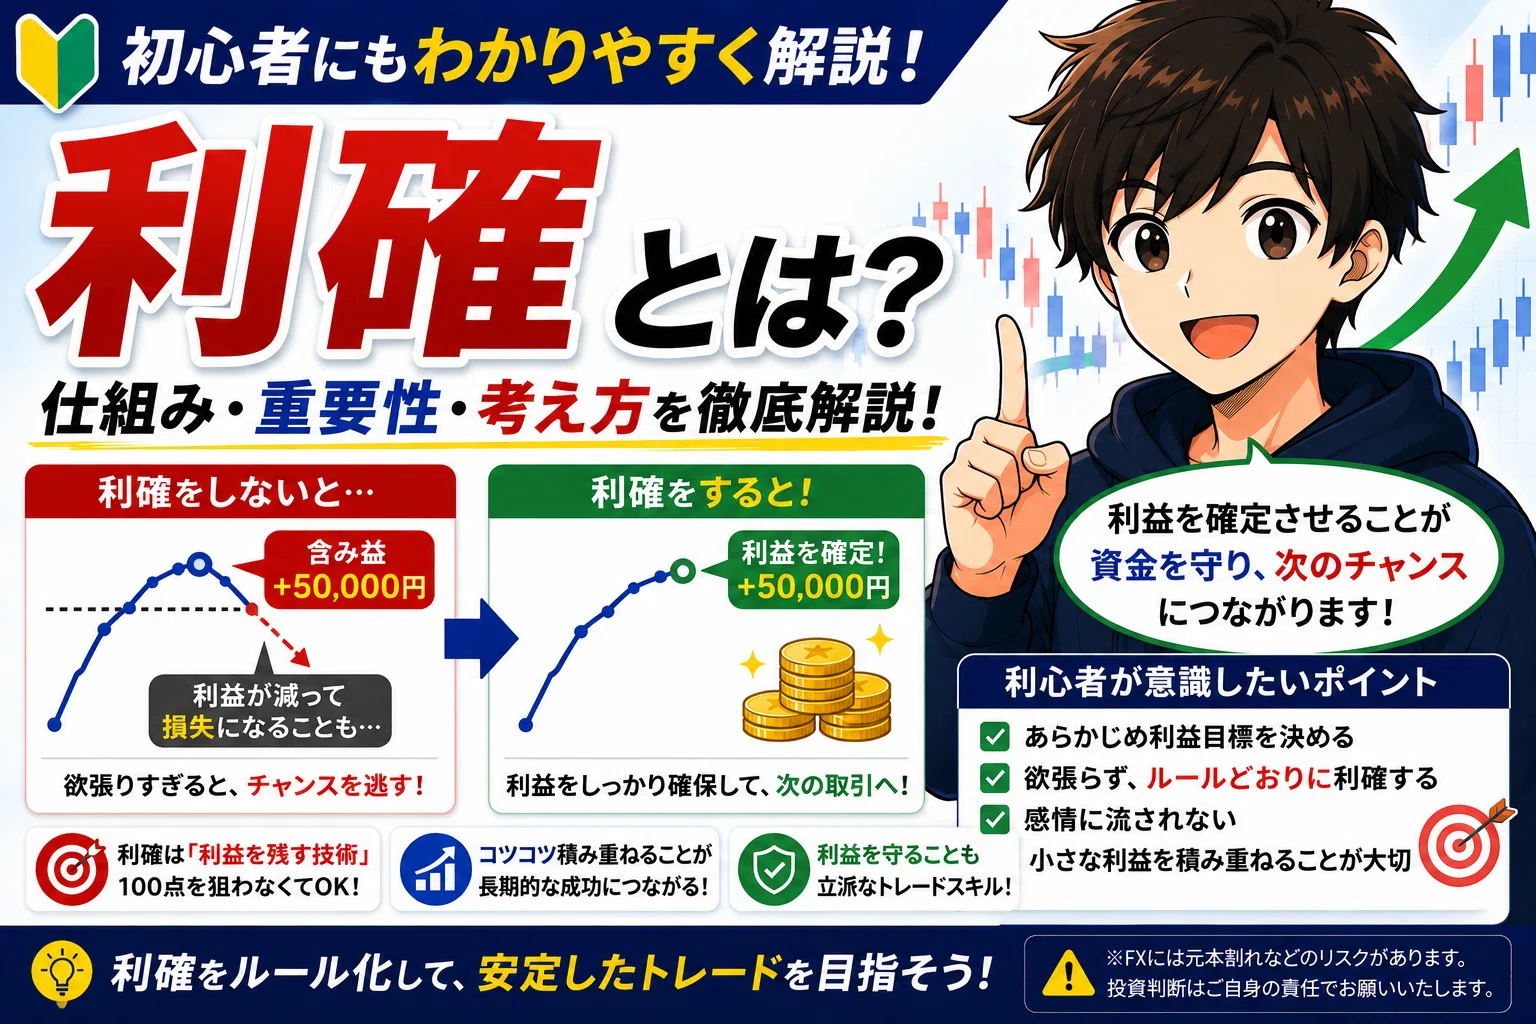
利確とは「利益確定(りえきかくてい)」の略称で、保有している株式、FXの通貨ペア、暗号資産(仮想通貨)などを売却・決済し、帳簿上の未実現利益(含み益)を現金などの確定した利益に変える行為を指します。金融市場では、どれほど価格が上昇して画面上の評価益が膨らんでいたとしても、実際に決済を完了しない限り、その資産価値は相場の波によって一瞬で消失するリスクを孕んでいます。
初心者が混同しやすい概念に「損切り(ロスカット)」があります。両者の本質的な違いは、資金を守りながらトータルリターンを最大化するための役割分担にあります。
損切りは「想定と逆方向に相場が動いた際、損失をあらかじめ許容できる範囲で食い止める防御策」です。一方の利確は「自分の投資シナリオ通りに上昇した際、欲に流されず果実を確実に収穫する攻撃と回収の作業」に位置づけられます。相場の世界では「損小利大(損失を小さく抑え、利益を大きく伸ばす)」が鉄則とされますが、利確と損切りのルールがセットで機能して初めて、長期的な資産形成が可能になります。

【資産別】利確タイミングの目安と勝率を高める比率設計
利確の目安は、取引する金融商品の特性やボラティリティ(価格変動幅)によって設計を変えるのが基本です。投資対象ごとの標準的な目安パーセントと、利益確定の判断軸を整理しました。
| 投資対象 | 利確の目安パーセント・値幅 | 損切りとの理想比率(リスクリワード) | 編集部の見解・注意点 |
|---|---|---|---|
| 個別株投資(中長期) | +15% 〜 +30% | リスク 1 : リワード 2以上 (例:損切り-8% / 利確+16%) | 四半期決算や業績修正発表のタイミングを跨ぐ前に一部利確を検討するのが堅実。 |
| FX(デイトレード〜スイング) | +20pips 〜 +80pips (直近の高値・安値ライン) | リスク 1 : リワード 1.5 〜 2 | 経済指標発表(雇用統計や中央銀行の政策金利発表)直前の強制決済ルール化が有効。 |
| 暗号資産(ビットコイン等) | +50% 〜 +100% (または半減期サイクル基準) | リスク 1 : リワード 3以上 | ボラティリティが極めて高いため、元本回収を優先した「分割利確」が精神安定に寄与。 |
| インデックス投資(つみたてNISA等) | 原則として長期保有 (取り崩し期に年3〜4%ずつ) | 損切り設定は不要 (バイ・アンド・ホールド) | 途中で売却すると複利効果が損なわれるため、現金需要が発生するまで利確しないのが鉄則。 |
株式投資初心者が特に意識すべきなのは、「利確と損切りの比率(リスクリワード比率)」です。例えば、損切りラインを「買値から-5%」に設定した場合、利確目標を「+10%(比率1:2)」以上に置くことで、勝率が50%であっても資産は右肩上がりに増えていきます。相場に入る前の段階でこの比率をあらかじめ固定しておくことが、トレードの再現性を生む土台になります。
【実態検証】「利確が早すぎて後悔した」SNSや投資家コミュニティの生の声
SNSや大手投資掲示板、Q&Aサイトを検証すると、多くの個人投資家が「利確」に関して共通の痛みを抱えていることが浮き彫りになります。
「わずか5%の利益で売って喜んでいたら、その後ストップ高を連発して株価が3倍になった」「自分の売った場所がちょうど底値からの初動だった」といった悲痛な書き込みは後を絶ちません。利益が出ているにもかかわらず、その後に生じた機会損失(もっと儲かったはずという幻想)に苦しめられ、悔しさから高値圏で飛びつき買いをして大損するパターンが後を絶たないのが現場のリアルです。
日本の相場格言には古くから「利確千両(りかくせんりょう)」という言葉が存在します。「利益を確定して手にした現金は千両もの価値がある。頭と尻尾はくれてやれ」という意味であり、最高値で売り抜けることなどプロの機関投資家でも不可能であることを説いた教訓です。完璧な天井(最高値)で売ろうとする欲求を手放し、「計画通りの利益を残せた時点で100点満点」と捉えるマインドセットが不可欠です。

行動経済学から紐解く「利確の失敗」とプロスペクト理論の罠
なぜ人間はこれほどまでに利確の判断を誤ってしまうのでしょうか。その心理的メカニズムは、ノーベル経済学賞を受賞したダニエル・カーネマンらが提唱した「プロスペクト理論」によって論理的に説明できます。
人間には「利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍強く感じる認知バイアス(損失回避性)が備わっています。この心理が投資行動に及ぼす影響は極めて深刻です。
含み益が出ている状況では、「この利益が消えてしまうかもしれない恐怖」に耐えきれず、わずかなプラスですぐに売却してしまいます(早すぎる利確・チキン利確)。一方で含み損を抱えた状況では、「損失を確定させたくない」という思いから損切りを先延ばしにし、相場が戻ることを祈り続けて致命的な塩漬け株を作ってしまいます。
つまり、人間の自然な感情や直感に従って取引をしている限り、構造的に「利小損大」に陥るようにできています。この心理的バイアスを克服するには、感情を排して機械的に実行できる明確な利確ルールの事前設計が唯一の防壁となります。
失敗を防ぐ利確ルールの作り方|3つの実践的テクニック
相場の変動に心を揺さぶられず、再現性の高い利益を残すための代表的な3つの手法を紹介します。
1. 分割決済(パーシャル・プロフィット・テイキング)
保有株数が複数単元ある場合や、ロット数を細かく調整できるFX・暗号資産で最も有効なのが「分割利確」です。例えば目標株価(+15%)に到達した段階で保有株の半分を売却し、残りの半分はさらなる上昇トレンドに追従させます。この手法を取れば、すでに一部の利益が確定しているため、仮にそこから急落してもトータルでマイナスになりにくく、精神的な余裕を保ちながら相場の大きな波に乗ることができます。
2. トレーリングストップ(逆指値の引き上げ)
株価の上昇に合わせて、損切り・利確を行う逆指値注文の価格を段階的に引き上げていく手法です。例えば、買値1,000円の銘柄が1,300円まで上昇した場合、逆指値を1,200円に設定します。さらに1,500円まで上がれば逆指値を1,400円に切り上げます。これにより、上昇トレンドが続く限り利益を極限まで伸ばしつつ、反落した瞬間に自動で利確が執行され、手元の利益を確実に守ることができます。
3. テクニカル指標(移動平均線・RSI)による客観的シグナル
感情を排除するため、テクニカル分析の明確なシグナルをトリガーにする方法です。「25日移動平均線を終値で下回ったら売却」「買われすぎを示すオシレーター指標『RSI』が80を超えた後のデッドクロスで決済」といったルールをあらかじめ決めておくことで、迷いなく執行ボタンを押すことが可能になります。
見落とし厳禁!利確に伴う税金と確定申告の盲点
利益を確定させた瞬間に発生するのが「税金」の問題です。金融商品の枠組みによって税率や課税区分が根底から異なるため、手元に残る純利益を正しく把握しておく必要があります。
国内の株式投資や投資信託(特定口座・源泉徴収あり)の場合、利益に対して一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収されるため、原則として確定申告の手間は発生しません。新NISA口座での取引であれば、売却益は期間無制限で非課税となります。
一方、注意が必要なのが暗号資産(仮想通貨)の利確です。仮想通貨の売却益や他のコインへの交換によって生じた利益は「雑所得」に分類され、総合課税の対象となります。給与所得など他の所得と合算して累進課税が適用されるため、住民税と合わせて最大約55%の税率が課されます。日本国内で年間20万円以上の雑所得が生じた給与所得者は、確定申告が義務付けられています。「利益が出たから全額使ってしまった」後に多額の納税通知が届き、資金ショートに陥るトラブルが多発しているため、利確と同時に納税資金を別口座へ隔離する管理が必須です。
【プロの結論】利確に向き合う投資家の適性と判断基準
資産運用において、利確に対するスタンスは投資スタイルや個人の生活設計によって明確に分かれます。
【短期〜中期の利確ルールを徹底すべき人】
- 個別株のスイングトレード、FX、暗号資産などをアクティブに取引している人
- 相場の急変動によって精神的なストレスを感じやすく、睡眠の質が落ちてしまう人
- 「数年以内にマイホーム購入や教育資金として現金が必要」という明確な使途がある人
【頻繁な利確を避け、保有を継続すべき人】
- 新NISA口座などを活用し、インデックスファンドを毎月積み立てている長期投資家
- 保有銘柄のファンダメンタルズ(業績成長やビジネスモデルの優位性)が一切崩れていない場合
- 売買手数料や利確ごとの課税による「複利成長の阻害」を最小限に抑えたい人
プロの投資家とアマチュアを分ける境界線は、「売った後の値動きに執着するか否か」にあります。相場は自分の都合では動きません。自分が事前に定めたルール通りに利確できたのであれば、その後の急騰に惑わされることなく、冷静に次のトレードチャンスを待つ姿勢こそが、市場で長く生き残り続ける唯一の道です。
【利確とは】に関するよくある質問(FAQ)
Q1:株が買った直後に上がったのですが、数パーセントの利益ですぐ売るのは間違いですか?
A1:間違いではありません。利益が出ている状態で手仕舞うことは立派な成功です。ただし、毎回数パーセントの薄利で逃げている一方で、損失が出たときに10%以上のマイナスを抱え込んでいるとトータル収支がマイナスになります。「損切り幅よりも利確幅の方が大きい状態」をルールとして維持できているかを確認してください。
Q2:新NISA口座で保有している銘柄は、どのタイミングで利確すべきですか?
A2:新NISAの成長投資枠・つみたて投資枠ともに非課税保有期間が無期限化されたため、基本的には10年〜20年以上の長期保有を前提とし、頻繁に利確しないのが最適解です。利確すべきタイミングは「老後資金や住宅購入など、実際に現金を使う時期が訪れたとき」または「投資信託や個別企業の成長シナリオが根本から崩れたとき」に限定するのが賢明です。
Q3:売った後に株価がさらに上がってしまい、悔しくてたまりません。どう心を落ち着かせればいいですか?
A3:相場の世界で「最安値で買い、最高値で売る」ことは不可能です。画面上の最大瞬間風速の数字ではなく、「自分が当初計画していた利益を確実に現金化できた事実」にフォーカスしてください。一度利確した銘柄の監視を数日間止め、保有銘柄のポートフォリオ管理や別の割安銘柄のリサーチに意識を切り替えることをおすすめします。
まとめ:出口戦略を制する者が資産形成を制する
利確は単なる資産の現金化ではなく、投資家の規律とメンタルコントロールを映し出す鏡です。相場の世界において、エントリー(買い場)の技術以上に重要視されるのがエグジット(売り場)の設計です。
「早すぎて後悔した」「欲張って暴落に巻き込まれた」という経験は、市場参加者全員が通る通過儀礼に過ぎません。大切なのは、直感や感情に頼るトレードを今すぐやめ、リスクリワード比率に基づいた「分割利確」や「逆指値の活用」といった客観的なルールをあらかじめ仕組み化しておくことです。確固たる出口ルールを携え、相場の荒波に惑わされない堅実な資産形成を実践していきましょう。 (出典: 利 確 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
