資産運用とは?2026年最新の始め方と預金だけでは危険な理由
日本国内で物価上昇(インフレ)が定着し、メガバンクが預金金利を引き上げたものの、物価の上昇ペースに追いつかない状況が続いています。かつてのように「銀行にお金を預けておけば安心」という常識は完全に崩れ去り、何もしないまま現金を放置することが実質的な資産の目減りを招く時代に入りました。
将来の生活防衛や教育資金、老後資金の確保に向けて、自分のお金を守りながら増やす「資産運用」の重要性が叫ばれています。税制優遇制度の定着や少額投資サービスの普及により、個人の資産形成は新たなフェーズを迎えています。初心者が知っておくべき運用の基本原則と、2026年の経済環境に適した具体的な実践法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフレ下で預金のみを保有することは「現金の購買力が低下する」という見えない損失リスクを背負うことになる。
- 要点2:新NISAやiDeCoなど非課税制度を活用し、低コストの投資信託で「長期・積立・分散」を実践するのが王道の防衛策である。
- 要点3:生活防衛資金を確保した上で、月1,000円程度の少額からスタートし、相場の急変動に惑わされない仕組み化が成功の鍵を握る。
【2026年最新】資産運用とは何か?「貯金だけでは目減りする」時代の決定的な現実
資産運用とは、自分が保有している資金(現金や預貯金)を株式、債券、不動産、投資信託などの金融資産に配分し、効率的に資産を維持・増大させる行為を指します。単に「一攫千金を狙って投資をする」ことではなく、将来的なお金の価値を守り、将来設計に合わせた資金準備を行うためのマネープラン全般を含みます。
いま資産運用が必須とされる最大の要因は、急速に進むインフレと実質金利の乖離です。総務省が公表する消費者物価指数(CPI)が上昇を続けるなか、仮に物価が年2%上昇した場合、現在100万円で買えるモノは10年後に約122万円出さなければ買えなくなります。銀行の預金金利が0.1〜0.3%程度に留まる環境では、インフレ対策として預金だけで保有し続けること自体が資産価値を削るリスクとなります。
金融庁や日本銀行が公表する家計金融資産データからも明らかなように、2026年現在、家計が保有する金融資産の構成比率は「預金偏重」から「投資信託や株式へのシフト」が加速しています。自分の労働収入だけに依存せず、「お金にも働いてもらう仕組み」をいかに早く整えられるかが、個人の経済的安定を左右する決定的な分岐点となっています。
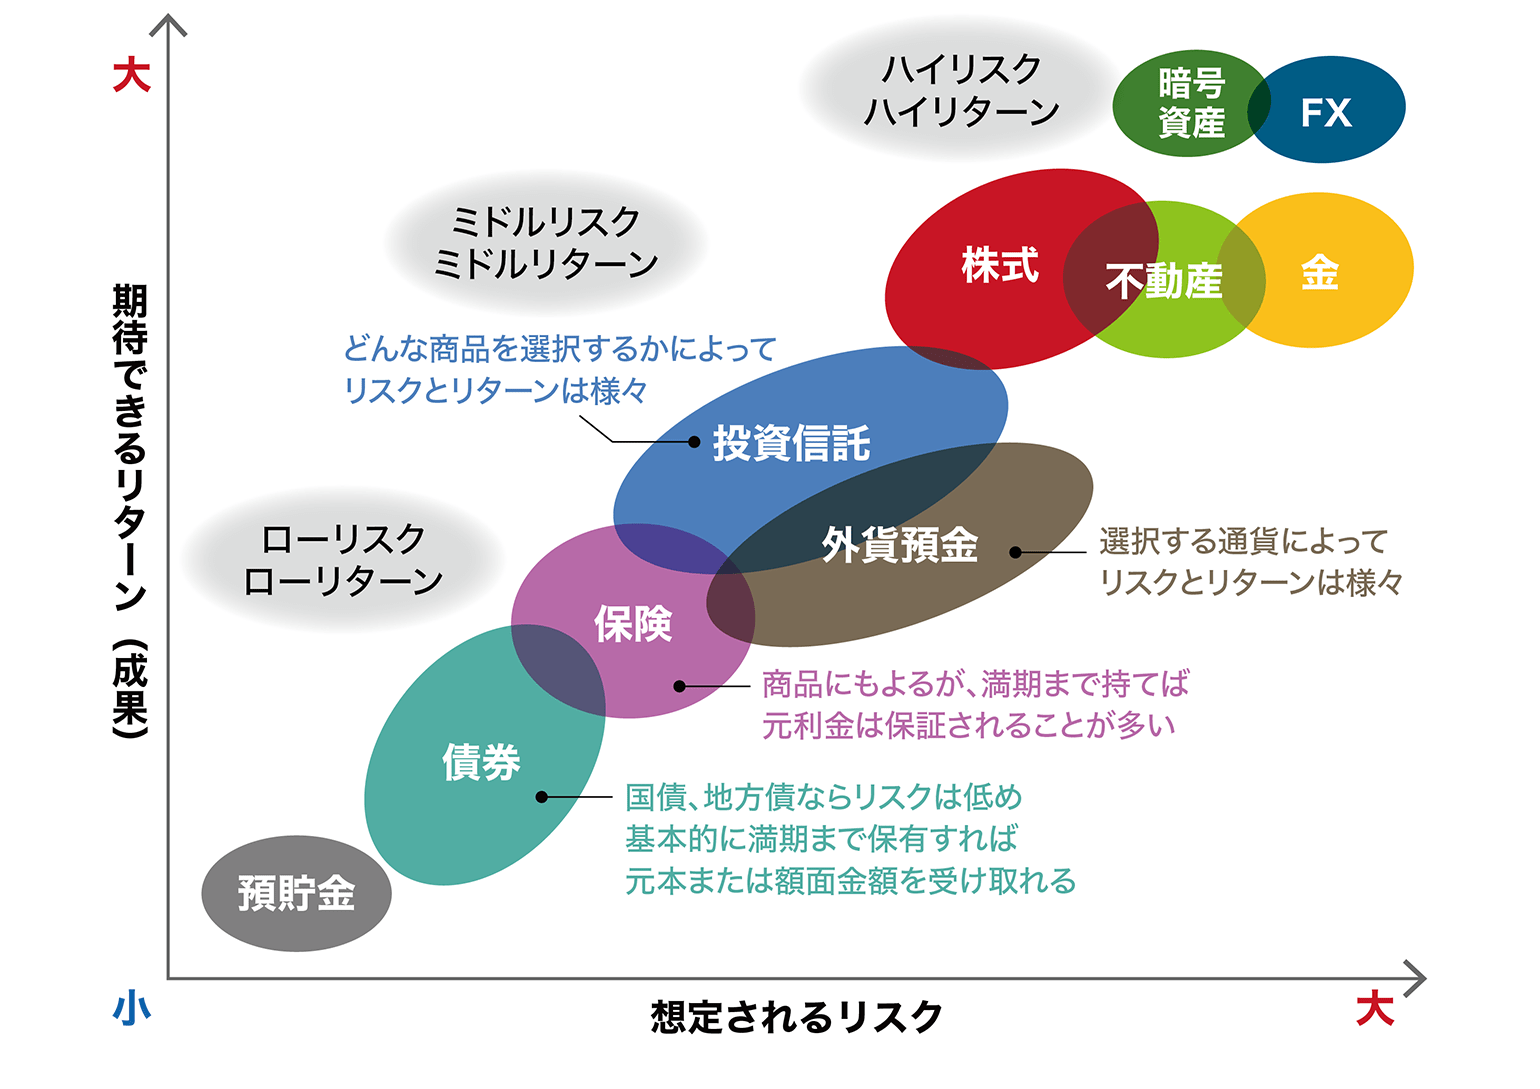
【資産運用 種類 一覧】初心者が押さえるべき主要な金融商品とリスク・リターン
資産運用を始めるにあたり、金融商品ごとの特性、期待リターン、リスク度合いを把握することが不可欠です。「ローリスク・ハイリターン」の商品は原理的に存在せず、すべての金融資産はリスクとリターンのトレードオフ関係にあります。
| 資産運用の種類 | リスク・リターン | 主な特徴と一般的な基準 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| 投資信託(インデックス型) | 中リスク・中リターン | 世界中の株式や債券に1本で分散投資可能。信託報酬0.1%前後の低コスト商品が主流。 | ◎ 初心者の資産形成のコアとして最適 |
| 国内・外国株式投資 | 高リスク・高リターン | 個別企業の業績次第で株価上昇益や配当金、株主優待を狙える。値動きの幅が大きい。 | ◯ 基礎知識習得後のステップアップ向け |
| 国債・公社債(個人向け国債) | 低リスク・低リターン | 国や企業にお金を貸す仕組み。満期まで保有すれば元本が返還される(変動10年は下限0.05%保証)。 | ◯ 元本割れを極度に嫌う資金の退避先 |
| 預貯金(普通・定期) | 極小リスク・極小リターン | ペイオフ制度により1金融機関あたり元本1,000万円とその利息まで保護。即時換金性が高い。 | ▲ 生活防衛資金のみに留めるべき |
| 不動産投資・REIT | 中〜高リスク・中リターン | 賃料収入や物件売買益を狙う。現物不動産は借入や管理が必要だが、REITなら少額で売買可能。 | △ 専門知識と資金規模が求められる |
資産運用初心者 おすすめの筆頭は、世界全体の経済成長を丸ごと享受できる全世界株式(通称:オルカン)や米国S&P500指数に連動するインデックス型の投資信託です。専門家が運用方針に沿って数十〜数千社に自動分散してくれるため、個別銘柄の倒産リスクを大幅に低減できます。
株式投資の基礎知識を身につけ、配当金(インカムゲイン)を重視したい段階になったら、日本の高配当株や米国の連続増配株に挑戦するのが堅実な道筋となります。
【新NISA・iDeCo徹底比較】非課税枠を使い倒す2026年最新の資産形成
資産運用を行う上で、絶対に外せないのが国が用意した税制優遇制度の活用です。通常、投資で得た利益(値上がり益や配当金)には約20.315%の税金が課されますが、新NISAやiDeCoを利用すれば全額非課税になります。
新NISAの始め方は非常にシンプルです。主要ネット証券(SBI証券や楽天証券など)で「NISA口座」を開設し、毎月の積立額と対象ファンドを設定するだけで即座に自動買い付けが始まります。生涯非課税限度額は1,800万円(うち成長投資枠は1,200万円まで)と広大で、非課税保有期間も無期限化されているため、途中で売却しても枠が翌年に再利用できる抜群の柔軟性を誇ります。
一方、個人型確定拠出年金であるiDeCo(イデコ)は、掛金全額が所得控除の対象となるため毎年の所得税・住民税を直接軽減できる強力なメリットがあります。ただし、原則60歳まで資金を引き出せないというデメリット(流動性リスク)が存在します。
優先順位としては、まずいつでも引き出し可能な「新NISA」を満額あるいは無理のない範囲で使い、さらに老後資金に特化した節税メリットを取りに行きたい場合に「iDeCo」を併用するアプローチが合理的です。ネット証券を活用すれば、月100円〜1,000円単位からの少額投資 おすすめ設定が可能であり、家計に負担をかけずにスタートできます。
【実態検証】SNSや口コミに見る「投資で失敗した人」の共通点と心理的罠
SNSや知恵袋などのコミュニティでは、「投資で大損した」「資産運用なんてやるべきではなかった」という悲痛な声が散見されます。しかし、これらの失敗事例を取材・分析すると、金融商品そのものの問題ではなく、投資行動における心理的な過誤に原因があることが浮き彫りになります。
行動経済学における「プロスペクト理論」が示す通り、人間は「10万円儲かった喜び」よりも「10万円損した苦痛」を約2倍強く感じる心理的傾向を持っています。初心者が陥りがちな典型的な失敗パターンは次の通りです。
- SNSの煽り情報に乗った集中投資:「急騰銘柄」や「レバレッジ型商品」に全財産を投じ、急落に耐えられず底値で損切りしてしまう。
- 生活防衛資金を確保しないままの投資:手元の現金をすべて投資に回してしまい、急な医療費や家電故障で含み損を抱えた銘柄を泣く泣く現金化する。
- 短期的な値動きに一喜一憂する狼狽売り:相場の調整局面で保有ファンドが10〜20%下落した恐怖から、積立設定を解除して売却してしまう。
世界的な投資ファンドや学術研究機関の長期データによると、世界株式インデックスに15年以上のスパンで積立投資を継続した場合、どの期間を切り取っても元本割れ確率が極めて低くなる傾向が実証されています。「短期で儲けようとしない」「暴落時こそ口数を多く買える好機と捉えて放置する」という規律を守れるかどうかが、成否を分ける心理的防壁となります。
資産運用の盲点と誤解|「元本保証の幻想」とプロが教えるリスクヘッジ戦略
多くの初心者が抱く誤解の一つに、「元本保証の資産運用でインフレに勝ちたい」というものがあります。しかし、元本割れを絶対に起こさない定期預金や個人向け国債の金利は、物価上昇率を下回ることが構造的に運命づけられています。つまり、「元本割れしない=資産価値が減らない」ではないという冷厳な事実を認識する必要があります。
資産運用における真の安全性とは、元本保証にすがりつくことではなく、徹底した「資産運用のリスクヘッジ(分散)」によって手に入ります。
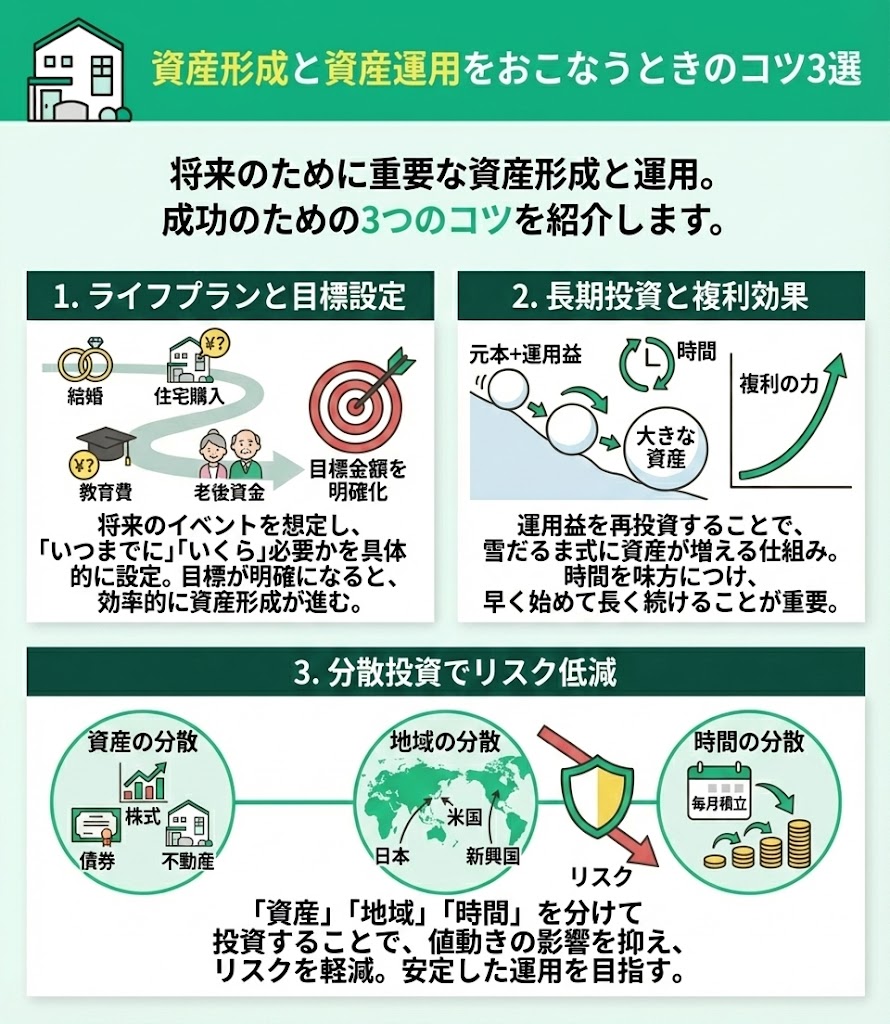
投資信託の選び方において失敗しない方法は、以下の3つの分散を徹底することです。
- 資産の分散:株式だけでなく、債券や現金(生活防衛資金)を適切な比率で組み合わせる。
- 地域の分散:日本国内だけに偏らず、米国、欧州、新興国など全世界へ投資対象を広げる。
- 時間の分散(ドル・コスト平均法):一括で購入せず、毎月定額を自動で積み立てることで、高いときは少なく、安いときは多く購入して平均取得単価を平準化する。
この3原則を徹底していれば、特定企業の倒産や特定国の経済危機が起きても資産全体が致命傷を負う事態を確実に回避できます。

【プロの結論】資産運用を今すぐ始めるべき人・見送るべき人の明確な判断基準
資産運用はすべての人に同一の形でおすすめできるわけではありません。個人の家計状況や心理的耐性によって、今すぐ始めるべき人と、まずは家計改善を優先すべき人に明確に分かれます。
資産運用を今すぐ始めるべき人
- 生活費の3〜6ヶ月分以上の預金(生活防衛資金)が既に確保できている人
- 10年後、20年後の将来に向けて、使わない余剰資金を毎月生み出せる人
- 目先の相場変動に動じず、淡々と自動積立を放置できる心理的バウンダリー(自立心)を持てる人
資産運用を今すぐ見送るべき(準備を優先すべき)人
- 金利の高い消費者金融やリボ払いの借金を抱えている人:(運用の期待リターン年5〜7%よりも借金の金利年15%のほうが遥かに高いため、借金返済が最優先)
- 手元の預貯金が数十万円未満で、急な出費に対応できない人:(まずは生活防衛資金の貯蓄に専念)
- 値下がり画面を見ただけで夜も眠れなくなるほど極度にリスクを恐れる人:(リスク許容度を超えているため、月数百円の超少額から慣らす必要あり)
資産運用で失敗しない最も確実な方法は、「自分のリスク許容度(どれだけのマイナスに耐えられるか)」を超えない範囲で、余剰資金のみを市場に投じることです。
【資産運用とは】に関するよくある質問(FAQ)
Q1:投資の元手資金が全くありませんが、いくらから始められますか?
A1:現在の主要ネット証券であれば、クレジットカード決済やポイントを使って月100円〜1,000円の少額から手軽に始められます。最初から何十万円もの大金を用意する必要は一切ありません。少額でスタートし、相場の値動きに慣れながら家計を見直して積立額を徐々に増やしていくのが最も堅実なステップです。
Q2:新NISAで運用を始めたら、途中で引き出すことはできないのでしょうか?
A2:新NISAはiDeCoとは異なり、いつでも好きなタイミングで売却して現金化が可能です。急な出費やライフステージの変化(結婚、住宅購入、教育資金など)に合わせて柔軟に引き出せます。さらに、売却した枠は翌年以降に復活するため、流動性の観点でも非常に使い勝手の良い制度です。
Q3:銀行や証券会社の窓口で相談しておすすめの投資信託を買ってもいいですか?
A3:対面窓口での購入はおすすめできません。窓口では購入時手数料(2〜3%)や毎年の信託報酬が高い商品(毎月分配型など、金融機関側の利益が大きい商品)を提案されるケースが少なくないためです。SBI証券や楽天証券などのネット証券を利用し、信託報酬が年0.1%未満の優良インデックスファンドを自身で選んで積立設定するのがベストです。
まとめ:2026年の資産形成で損をしないための歩き方
物価が上昇し続ける経済環境において、資産運用はもはや一部の富裕層や投資好きだけのものではなく、自らの生活と家族の未来を守るための必須スキルとなりました。預金だけに頼る防衛策は通用しなくなっています。
資産運用で成功するための基本ルールは驚くほどシンプルです。「生活防衛資金を手元に残す」「新NISAなどの非課税制度を活用する」「低コストの全世界インデックス投信を選ぶ」「毎月一定額を自動で長期積立し、相場の暴落時でも決して狼狽売りせず放置する」。この王道の仕組みを一日でも早く構築し、時間を味方につけた資産形成を一歩ずつ進めていきましょう。 (出典: 資産 運用 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
