消費税確定申告2026最新版!2割特例の落とし穴と損しない計算術
インボイス制度の定着に伴い、これまで納税義務が免除されていたフリーランスや一人親方、小規模法人の間で、消費税の申告手続きを巡る現場の混乱が続いています。「これまでは所得税の確定申告だけで済んでいたのに、突然税務署から消費税の案内が届いて青ざめた」という声が、確定申告シーズンを迎えるたびに税務相談窓口へ殺到しています。
所得税の申告(原則3月16日)とは異なり、個人事業主の消費税申告期限は「3月31日」に設定されています。半月の猶予があるとはいえ、計算ロジックの複雑さは所得税以上です。納税額を大幅に圧縮できる激変緩和措置「2割特例」の存在を知らないまま申告書を提出し、十数万〜数十万円単位の手取り資金を無駄に手放してしまう事業者が後を絶ちません。手元資金の流出を防ぐために知っておくべき判定基準と計算ノウハウを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の消費税の申告期限(2026年最新)は2026年3月31日(火)。所得税よりも半月遅いが、帳簿付けの工数は圧倒的に重い。
- 要点2:インボイス登録で課税事業者になった小規模事業者は「インボイス制度 2割特例」を活用可能。事前申請は不要で、申告書への記載だけで税負担を売上税額の20%に抑えられる。
- 要点3:2割特例は2026年9月30日を含む課税期間まで適用可能。その後は「本則課税」か「簡易課税」かの二者択一となり、事前の届出書提出が生死を分ける。
【対象者診断】自分は対象?免税事業者と課税事業者の違いと判定基準
消費税の納付義務があるかどうかは、税法上の明確なルールに基づいて決まります。基本となるのは、2年前(前々年)の売上規模を示す基準期間 課税売上高 1000万円という境界線です。
個人事業主の場合、2024年の課税売上高が1,000万円を超えていれば、2026年分の申告義務が発生します。さらに、前年の上半期(1月1日〜6月30日)の「特定期間」における課税売上高(または給与支払額)が1,000万円を超えた場合も、同様に納税義務が生じる仕組みです。
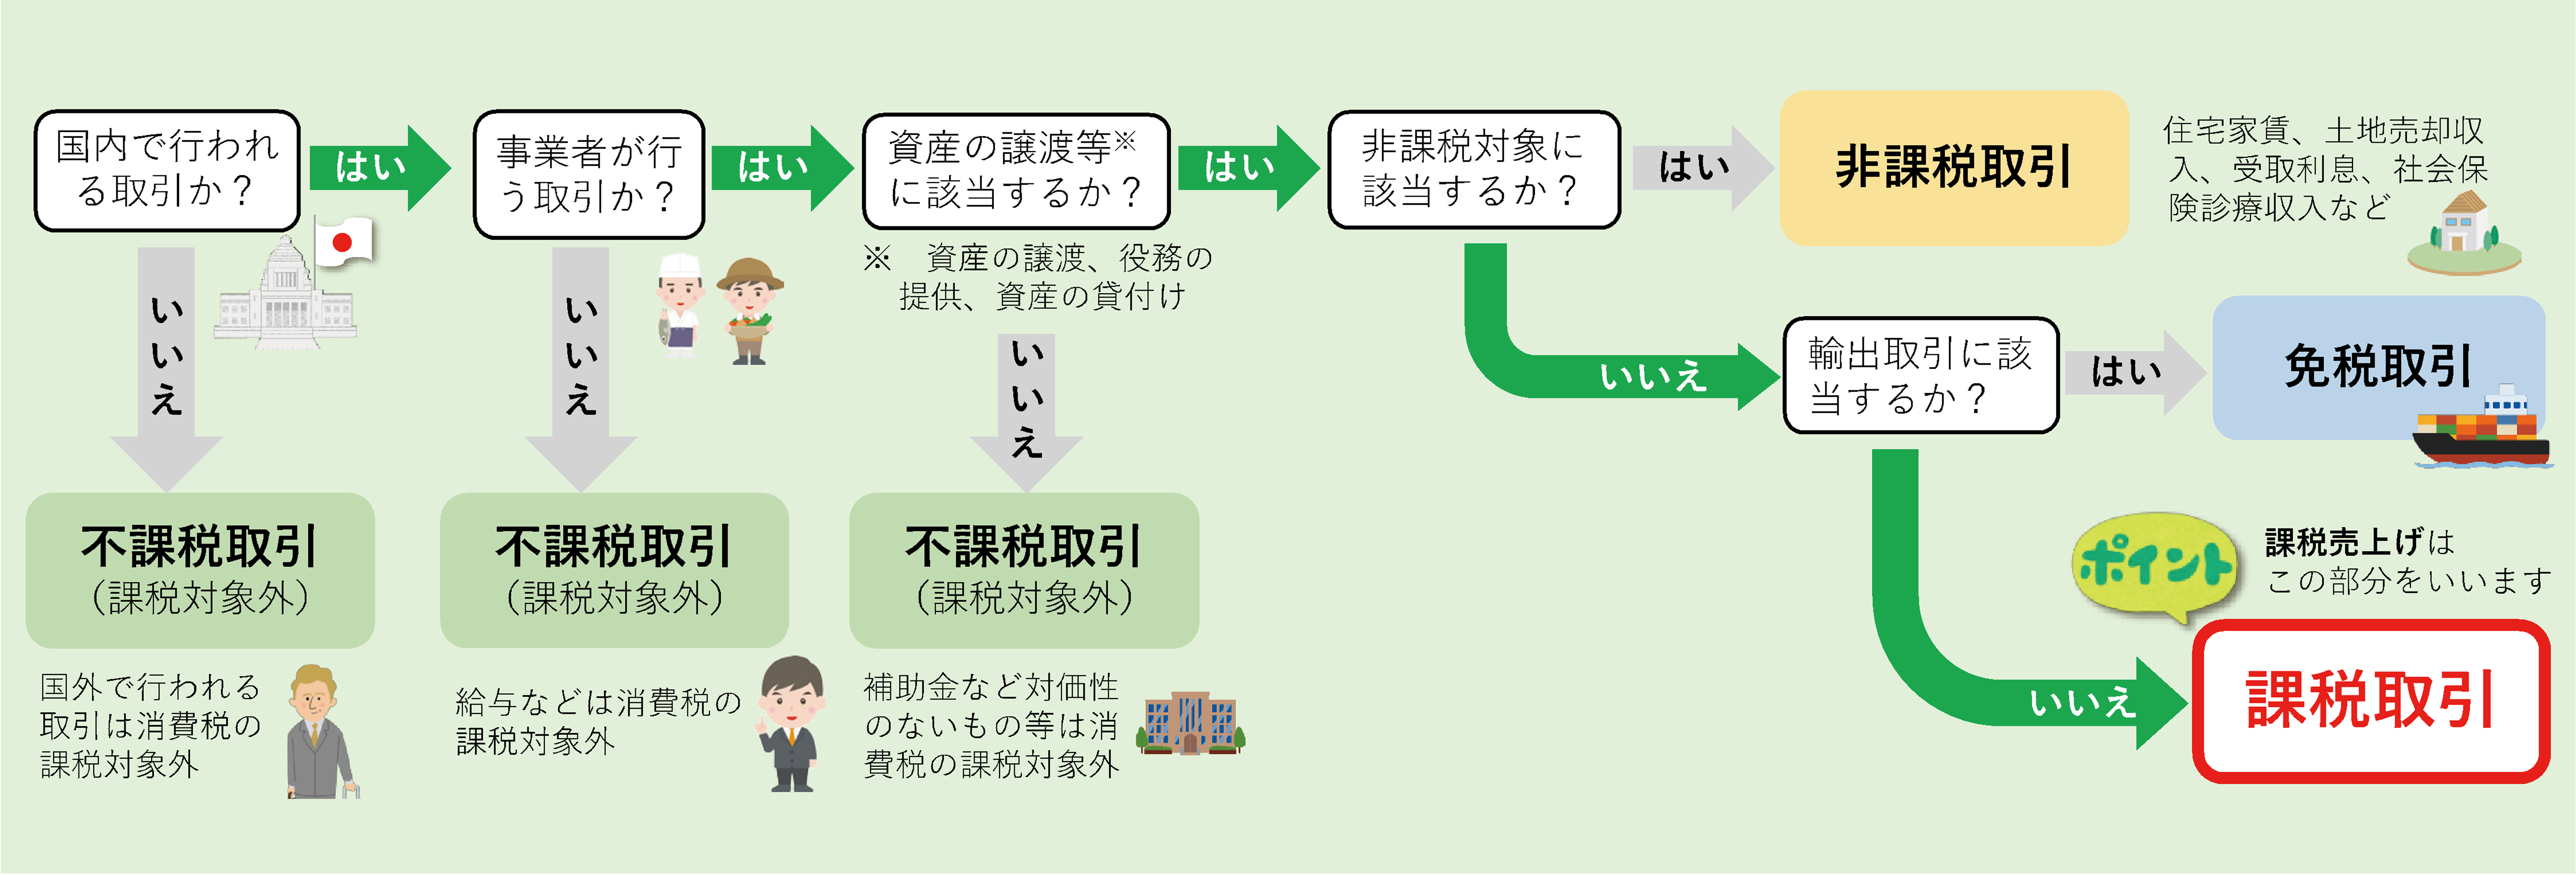
しかし、現在の実務現場で相談件数が急増している消費税確定申告の対象者は、こうした従来の売上基準とは全く異なるルートで課税対象になった層です。それがインボイス発行事業者の登録を受けたフリーランスや個人事業主です。
免税事業者 課税事業者 違いの核心は、「預かった消費税を国に納める法定義務を負うかどうか」にあります。売上が年間数百万円規模であっても、取引先からの要請を受けて適格請求書発行事業者の登録を完了させた時点で、自動的に課税事業者へとステータスが切り替わります。基準期間の売上が1,000万円未満であっても、「インボイス登録を取り下げていない限り、確定申告と納税を回避する術はない」という事実を忘れてはなりません。
【2026年最新】消費税の申告期限と知らないと大損する「2割特例」の真相
個人事業主における消費税 申告期限 2026年最新の情報として、必ずスケジュール帳に刻むべき期日は2026年3月31日(火)です。所得税の申告期日(2026年3月16日・月)を終えた直後、息をつく間もなく消費税の最終精算が待ち構えています。
この申告で最大の焦点となるのが、制度導入に伴う負担軽減措置であるインボイス制度 2割特例の活用です。これは、免税事業者がインボイス発行事業者になった場合の救済策で、「売上にかかる消費税額の20%のみを納付すればよい」という極めて強力な優遇規定です。
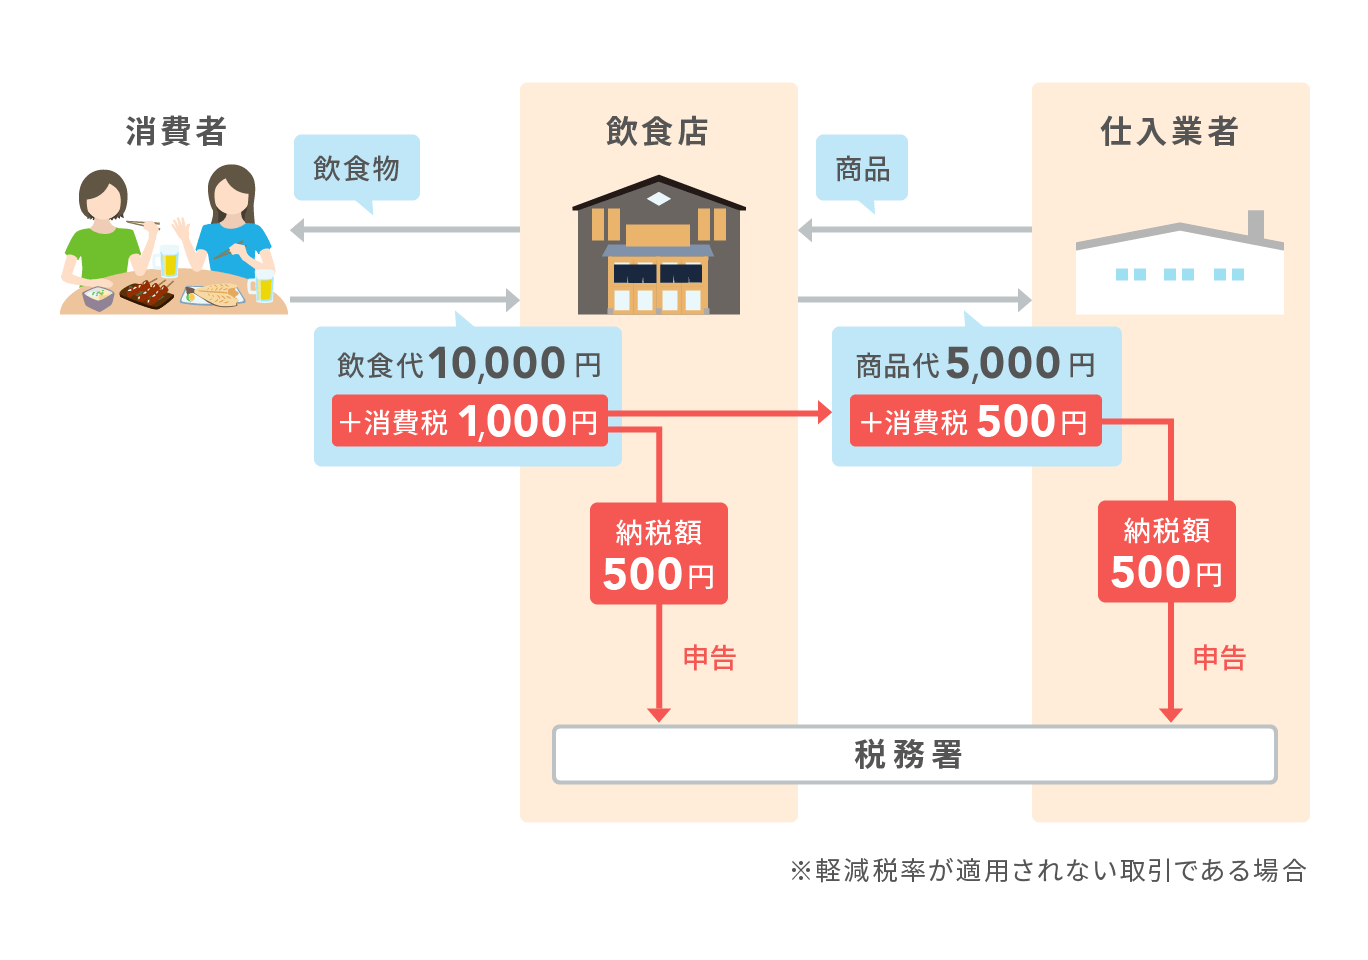
例えば、デザイン業務や原稿執筆などで年間の課税売上が550万円(うち消費税50万円)のフリーランスを想定してみましょう。経費が少なく、仕入れにかかる消費税が10万円しかなかった場合、原則計算(本則課税)では「50万円 − 10万円 = 40万円」の消費税を納税しなければなりません。ところが、2割特例を適用すると「50万円 × 20% = 10万円」の納税で完了します。その差額は実に30万円の現金手残りとなります。
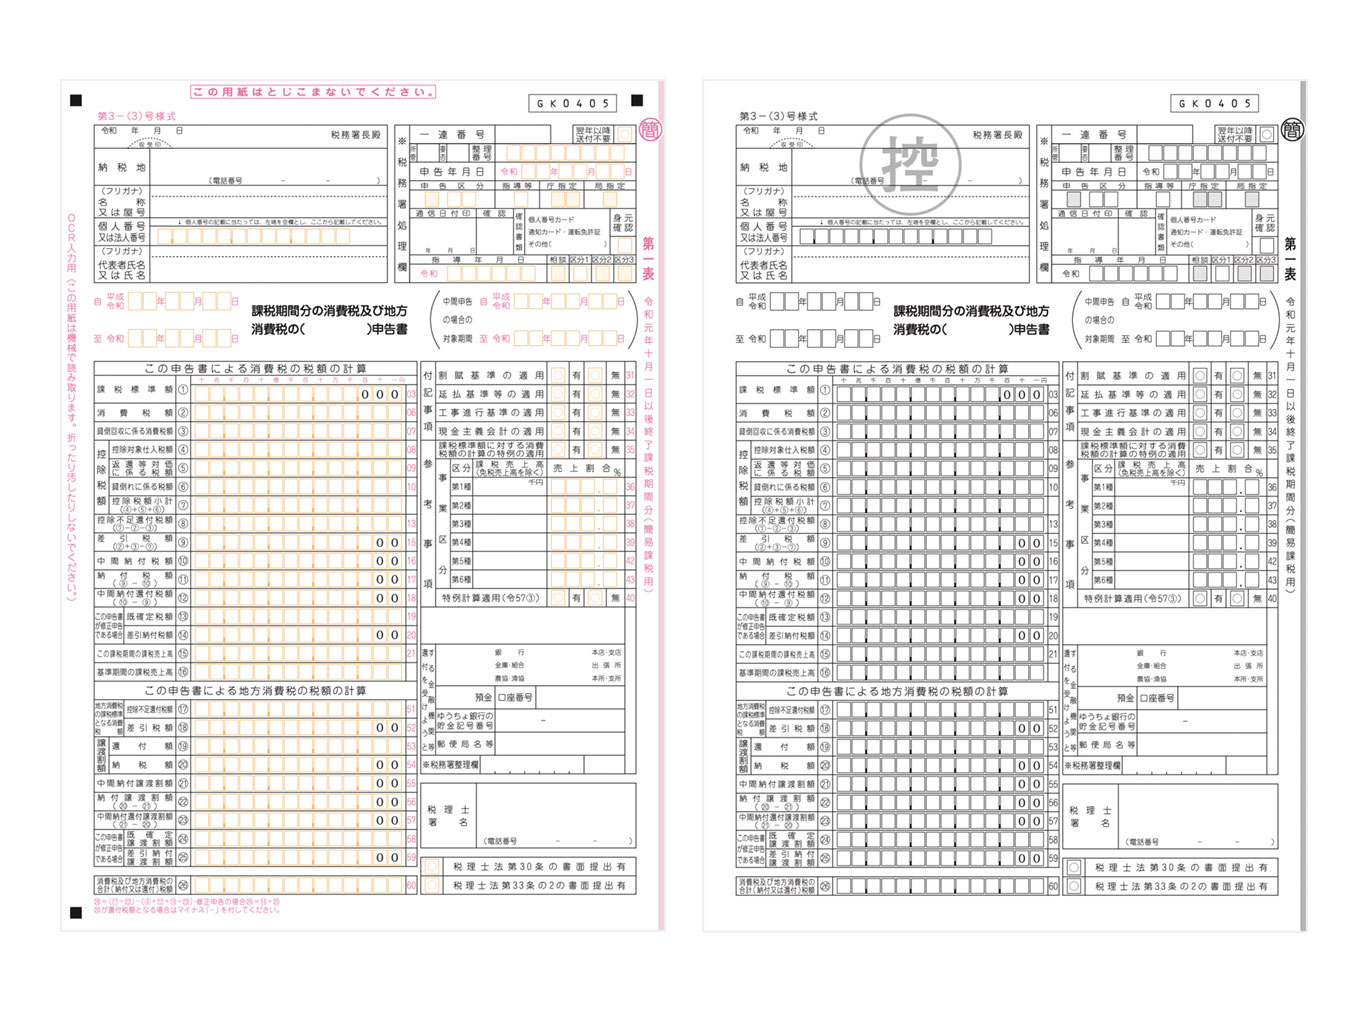
2割特例の大きなメリットは、事前の届出書が一切不要である点です。確定申告書を提出する際、申告書第1表の「2割特例を適用する」旨のチェックボックスまたは付記を行うだけで適用が認められます。ただし、この特例は「免税事業者がインボイス登録によって課税事業者になったケース」に限定されており、基準期間の課税売上高が1,000万円を超えている年については適用できません。
【徹底比較】本則課税と簡易課税の損益分岐点|2割特例終了を見据えた試算表
2割特例は恒久的な制度ではなく、2023年10月1日から2026年9月30日を含む課税期間までの時限措置です。個人事業主にとって、2026年分の申告までは恩恵を受けられますが、2027年以降は「本則課税」または「簡易課税」のいずれかを選択しなければなりません。
ここで重要になるのが本則課税 簡易課税 比較の視点です。基準期間の課税売上高が5,000万円以下であれば、実際の経費にかかった消費税を逐一計算する代わりに、国が定めた業種別「みなし仕入率」を使って納付税額を算出する「簡易課税制度」を選択できます。
以下の比較表は、事業形態や計算方式による違いを整理したものです。
| 計算区分 | 計算方式・みなし仕入率 | 事務負担と要件 | 有利になりやすい事業者 |
|---|---|---|---|
| 2割特例(時限措置) | 売上税額 × 20% を納付 | 事前届出不要。 仕入領収書のインボイス確認不要 | インボイス登録した全業種の小規模事業者(飲食・小売を除く大半) |
| 簡易課税制度 | 第1種(卸売):90% 第2種(小売):80% 第3種(製造等):70% 第4種(飲食等):60% 第5種(サービス):50% 第6種(不動産):40% | 簡易課税制度 届出書の事前提出が必須。 基準期間売上5,000万円以下 | 人件費や家賃など、消費税がかからない経費(不課税・非課税)の割合が高い事業者 |
| 本則課税(一般課税) | 預かった消費税 − 支払った消費税の実額 | すべての仕入先インボイス保管と帳簿の区分記載が必須(極めて煩雑) | 設備投資で多額の支払消費税が出た事業者、原価率が極端に高い卸売業など |
簡易課税を適用するには、適用を受けたい年の前年12月31日までに「消費税簡易課税制度選択届出書」を税務署へ提出しておくのが原則です。ただし、2割特例の適用を受けていた事業者がその終了に伴い簡易課税へ移行するケースなど、特例的な経過措置が認められている期間もあります。管轄税務署への事前確認を怠ると、予期せぬ本則課税での申告を強いられる危険性があります。
【実務ガイド】e-Taxと国税庁作成コーナーを活用した申告書の書き方と納付方法
消費税の申告書作成において、手計算での書類作成は転記ミスや端数処理エラーの原因になります。現場の実務で推奨されるのは、国税庁 確定申告書等作成コーナーを用いた電子申告です。
e-Tax 消費税申告 書き方の基本的な流れは以下の通りです。会計ソフトと直接連動させるか、画面の案内通りに売上金額を入力していきます。
- 申告種類の選択:「消費税」の作成画面を開き、基準期間の課税売上高、課税期間(1月1日〜12月31日)を入力する。
- 課税方式の指定:2割特例を適用する場合は「小規模事業者に係る税額控除に関する経過措置(2割特例)を適用する」にチェックを入れる。
- 売上高の区分入力:標準税率(10%)対象の売上と、軽減税率(8%・飲食料品など)対象の売上を正確に入力する。システムが自動で税額を算出し、端数処理まで完了させる。
- データの送信:マイナンバーカードを用いて認証を行い、e-Tax送信を実行。受付完了通知(メッセージボックス)の受信を確認する。
申告書を送信した後は、納税の手続きに進みます。個人事業主 消費税 納付方法には複数の選択肢が用意されています。
最も推奨されるのは「振替納税」です。事前に口座振替依頼書を提出しておくことで、指定口座から4月下旬(例年4月20日前後)に自動引き落としされます。申告期限である3月31日よりも約3週間キャッシュアウトを先送りできるため、資金繰り上のメリットが極めて大きくなります。そのほか、ダイレクト納付、インターネットバンキング(Pay-easy)、クレジットカード納付、スマホアプリ決済(PayPay等、納付上限あり)が利用可能です。
一方で、事業立ち上げ期で高額な機材を購入したり、店舗内装費がかさんだりして「支払った消費税が預かった消費税を上回った」場合は、消費税 還付申告 手続きを行います。還付を受けるためには必ず本則課税で申告しなければならず、簡易課税や2割特例を選択している状態では還付を受けられない点に注意してください。
【実態検証】税務調査の現場とSNSで頻発する「無申告」の生々しい実態
インボイス制度が施行されて以降、SNSや掲示板では「所得税の申告は終わらせたが、消費税はよく分からないから放置した」「売上300万円程度なら税務署も調べてこないだろう」といった安易な投稿が散見されます。しかし、国税庁のシステム統合と電子取引データの集約が進む現在、これは極めて危険な賭けです。
インボイス発行事業者として登録した事業者の情報は、国税庁の「適格請求書発行事業者公表サイト」に氏名や登録番号が一般公開されています。つまり、国税当局側には「誰が課税事業者になったか」のリストが完全に把握されている状態です。取引先が仕入税額控除を受けるために提出するデータとも突合できるため、無申告を隠し通すことは実質的に不可能です。
期限を過ぎても申告を行わない場合、過酷な消費税 無申告 ペナルティが科されます。
本来納めるべき税額に加え、最高30%の「無申告加算税」が上乗せされます。さらに、法定申告期限の翌日から納付日までの日数に応じて利息に相当する「延滞税」(年利最大14.6%)が日割りで加算されます。悪質な隠蔽とみなされた場合には、重加算税(最大40%)が賦課されることも珍しくありません。
税務関係者の間では「所得税の赤字申告はスルーされても、消費税の未納・無申告は即座に督促状が届く」というのが共通認識です。消費税は本来「消費者から預かった税金」という性格を持つため、滞納に対する当局の差し押さえ対応や調査姿勢は、所得税以上に厳格です。
一般に知られていない盲点とネットの誤解|「赤字なら申告不要」は大間違い
確定申告の現場で頻繁に見られる最大の誤解が、「事業所得が赤字だから消費税も払わなくていいはずだ」という思い込みです。
所得税は「利益(所得)」に対して課税されるため、経費が売上を上回って赤字になれば納税額は0円になります。しかし、消費税は「売上取引そのもの」に対して課される税金です。たとえ事業全体で大赤字を出していようと、売上時に顧客から消費税を預かっていれば、その納税義務は消滅しません。
具体例として、年間の課税売上が440万円(消費税40万円)で、人件費(給与)の支払いが500万円かかり、60万円の赤字になったケースを考えます。給与支払いは消費税の課税対象外(不課税取引)であるため、仕入税額控除の対象になりません。結果として、事業は大赤字であるにもかかわらず、預かった消費税40万円(2割特例なら8万円)をきっちり現金で納税しなければならないのです。この仕組みを理解していない事業主が、確定申告直前に納税資金のショートを起こす事例が多発しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
消費税の確定申告において、どの計算方式を選択すべきかは事業者の経費構造によって根本から異なります。
▼2割特例・簡易課税を即座に選ぶべき人:
ライター、プログラマー、デザイナー、各種コンサルタント、一人親方など、経費の大半が自分自身の人件費や家賃、通信費で占められている事業者です。仕入消費税の実額が極めて小さいため、本則課税で計算すると預かった税額の大部分をそのまま納めることになります。2割特例が使えるうちは迷わず2割特例を適用し、終了後は速やかに「簡易課税制度 届出書」を提出するのが手取り最大化の正解です。
▼本則課税を維持・選択すべき人:
物販業(せどり・EC販売)や卸売業など、売上に対する商品仕入の比率が80〜90%を超えるビジネスモデルの事業者です。また、当年中に高額な営業用車両や店舗設備、業務機械を購入し、支払った消費税が突出して大きい事業者も本則課税一択となります。本則課税を選択することで、払い過ぎた消費税の還付を受けられるからです。
【消費税確定申告】に関するよくある質問(FAQ)
Q1:インボイス登録をしていなくても、消費税の確定申告が必要になることはありますか?
A1:はい、あります。インボイス登録の有無にかかわらず、2年前(基準期間)の課税売上高が1,000万円を超えている場合、または前年上半期の特定期間の課税売上高(給与支払額)が1,000万円を超えている場合は、強制的に消費税の課税事業者となり、確定申告が必須となります。
Q2:2割特例を利用したい場合、事前に税務署へ書類を提出しておく必要がありますか?
A2:事前の届出書提出は一切不要です。確定申告期間中に、消費税の確定申告書第一表の特例適用欄に記載(チェック)して提出するだけで適用されます。ただし、前々年の課税売上が1,000万円を超えている年など、一定の要件から外れると適用できません。
Q3:消費税の納付期限にどうしても現金が間に合わない場合、どうすればよいですか?
A3:無断での放置・滞納は絶対に避けてください。振替納税を利用すれば4月下旬まで引き落としを遅らせることができます。それでも納付が困難な場合は、3月31日の期限前に管轄の税務署(徴収担当)へ相談し、「納税の猶予」や「換価の猶予」を申請してください。正当な手続きを経ることで、延滞税の軽減や分割納付が認められる場合があります。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度が本格運用に入り、消費税の確定申告は一部の大規模事業者だけでなく、すべての個人事業主・フリーランスにとって避けて通れない実務となりました。2026年3月31日の申告期限に向け、まずは自身の課税ステータスを正しく認識し、「2割特例」の適用漏れがないかを確認することが不可欠です。
さらに見据えるべきは、2割特例終了後の事業戦略です。特例措置が切れた瞬間、何も対策していなければ自動的に最も事務負担の重い「本則課税」が適用され、税負担と記帳作業が跳ね上がることになります。自身の業種区分とみなし仕入率を把握し、必要に応じて簡易課税選択届出書の手続きを進めておくことが、将来的な事業継続と手元資金を守る唯一の防壁です。 (出典: 消費 税 確定 申告(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
