住宅借入金等特別控除額の計算明細書!損しない書き方と確定申告の急所
念願のマイホームを購入した翌年、住宅ローン利用者の前に立ちはだかる最大の関門が「確定申告」です。数百万円規模の減税メリットを享受できる住宅ローン控除ですが、その権利を正しく行使するためには「住宅借入金等特別控除額の計算明細書」の正確な作成が欠かせません。
国税庁の発表資料や税務署の相談窓口データによれば、初年度申告における書類の記載ミスや添付書類の不備による再提出率は決して低くありません。特に近年急増している夫婦ペアローンや連帯債務、省エネ性能基準の区分判定など、制度の複雑化に伴う落とし穴が多発しています。本稿では、損をしないための計算明細書の作成手順、必要書類、そして見落としがちな税務リスクを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除の初年度適用には確定申告が必須であり、計算明細書の記載数値(持分割合や借入残高)を1円でも誤ると還付金の減額や是正対象となる。
- 要点2:ペアローンや連帯債務の場合、持分割合と実際の債務負担比率が乖離していると「みなし贈与」と判定される重大なリスクが存在する。
- 要点3:手書き作成よりも国税庁「確定申告書等作成コーナー」でのe-Tax入力を活用することで、自動計算によるミス防止と還付処理の大幅な短縮が可能になる。
【2026年最新】住宅借入金等特別控除額の計算明細書で損をしないための全体像
住宅ローン控除(住宅借入金等特別控除)を受けるための住宅借入金等特別控除額の計算明細書は、取得した住宅の仕様、購入対価、土地・建物の面積、そして年末時点の借入金残高を国税庁に証明するための重要書類です。
税制改正により現行制度では「控除率0.7%」「控除期間最大13年間(新築・買取再販の場合)」が基本設計となっています。さらに、新築住宅においては原則として「省エネ基準適合」が必須要件化されており、計算明細書上でも該当する住宅区分(長期優良住宅、低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅)のチェックを正確に行わなければ、控除限度額の上限が正しく適用されません。
住宅ローン控除 確定申告 初年度を正しく通過すれば、2年目以降は勤務先の年末調整で完結します。だからこそ、最初の申告でミスなく明細書を作り上げることが極めて重要です。
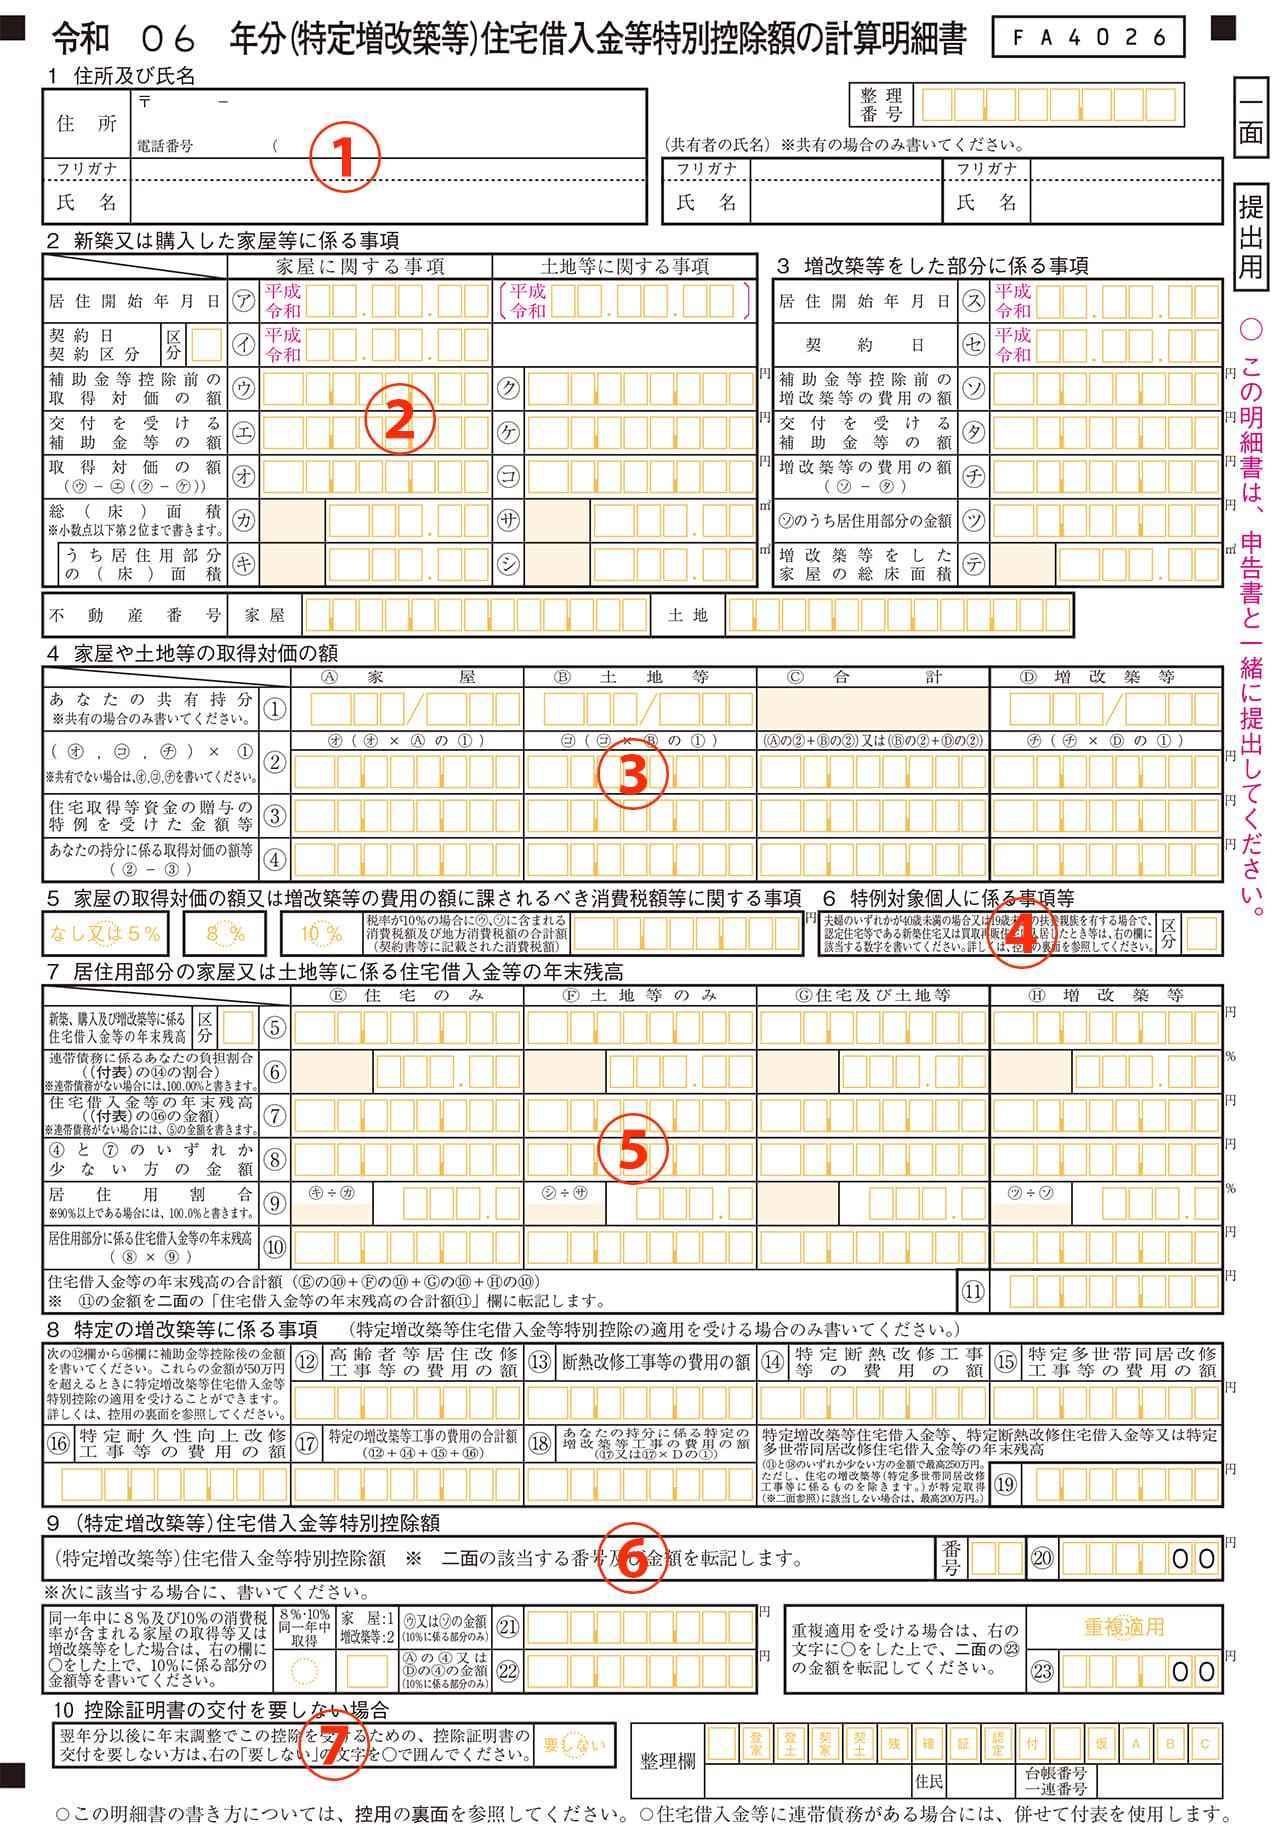
【項目別解説】住宅借入金等特別控除額の計算明細書の書き方と記入例
手書きやPDFダウンロードで作成する場合、国税庁の公式ウェブサイトから住宅借入金等特別控除額の計算明細書 ダウンロードを行い、最新様式(「(特定増改築等)住宅借入金等特別控除額の計算明細書」)を入手します。以下に主要な記入区分のポイントを整理します。
明細書は大きく「1面(基本情報の記載)」と「2面(控除額の具体的計算)」で構成されており、住宅借入金等特別控除額の計算明細書 記入例を参照しながら順を追って記入を進めます。
| 明細書の記載欄 | 参照する公的書類・データ | 記入時の注意点・落とし穴 | 編集部の判定ポイント |
|---|---|---|---|
| 1. 新築又は購入価格 | 不動産売買契約書・工事請負契約書 | 消費税額を含めた総額を記入。諸費用(仲介手数料等)は除外 | 補助金(子育てエコホーム等)を受領した場合は取得対価から控除必須 |
| 2. 家屋・土地の面積 | 登記事項証明書(登記簿謄本) | パンフレットの壁芯面積ではなく、登記簿上の「内法面積」を転記 | 床面積50㎡(所得制限付き特例40㎡)未満は適用対象外 |
| 3. 住宅借入金等の年末残高 | 金融機関発行の年末残高証明書 | 土地先行融資や連帯債務の場合、対象借入区分を正確に選択 | 借入金の「残高」と「取得対価」のいずれか少ない方が計算基礎 |
| 4. 住宅の省エネ区分 | 住宅省エネルギー性能証明書 等 | 証明書の「区分」に応じた該当欄へ確実にチェックを付与 | 新築で一般住宅(基準を満たさない)の場合は控除不可 |
特に間違いが多いのが「総床面積」の記載です。マンション等の売買契約書に記載された専有面積(壁芯計算)と、登記簿謄本に記載された内法面積には数平米の差が生じます。税務上有効なのは住宅借入金等特別控除 登記事項証明書に記載された面積数値ですので、必ず登記事項証明書の実数値を転記してください。
連帯債務とペアローンの計算手順|「持分割合」の不一致が生む贈与税の罠
近年の首都圏・大都市圏における不動産価格高騰を受け、夫婦や親子で資金を出し合う共働き世帯が全体の半数以上を占めています。しかし、住宅借入金等特別控除額の計算明細書 連帯債務および住宅借入金等特別控除額の計算明細書 ペアローンの処理は、税務署が最も厳しくチェックする項目の一つです。
ペアローンと連帯債務の税務上の取り扱いは以下の通り明確に異なります。
【ペアローンの場合】:
夫と妻がそれぞれ別個に住宅ローン契約(主債務者2名)を締結します。計算明細書および確定申告書も夫婦それぞれが1部ずつ個別に作成し、各自の借入金残高に対して控除額を算出します。
【連帯債務(フラット35等の連帯債務者)の場合】:
1本の住宅ローン契約に対し、1名が主債務者、もう1名が連帯債務者となります。この場合、明細書2面の「連帯債務割合」欄に、夫婦間で合意した債務負担割合(例:夫60%、妻40%)を明記し、年末残高にその割合を乗じて各自の控除対象額を計算します。
税務取材の現場で税理士が警鐘を鳴らすのが、「登記上の所有権持分割合」と「実際の住宅ローン負担割合(頭金+借入金の負担割合)」の不一致です。例えば、物件の所有権登記を「夫婦50:50」にしたにもかかわらず、連帯債務の負担割合を「夫80:妻20」と設定した場合、夫から妻へ実質的な資産の無償供与があったとみなされ、税務署から贈与税の課税通告を受ける危険が生じます。

【実態検証】確定申告で必須となる添付書類一覧と現場の不備トラブル
住宅借入金等特別控除額の計算明細書 確定申告を提出する際、明細書単体では受理されません。事実関係を裏付ける以下の住宅借入金等特別控除額の計算明細書 添付書類を漏れなく揃える必要があります。
【必須添付書類チェックリスト】:
1. 住宅取得資金に係る借入金の年末残高証明書(金融機関から10月〜翌年1月頃に郵送。電子交付の場合は印刷またはXMLデータ)
2. 家屋および土地の登記事項証明書(法務局で取得、またはオンライン発行の原本)
3. 不動産売買契約書または工事請負契約書の写し
4. 各種省エネ性能証明書(建設住宅性能評価書の写し、住宅省エネルギー性能証明書など)
5. 国・自治体からの補助金決定通知書(子育てエコホーム支援事業等の補助金を受けた場合)
6. 源泉徴収票(給与所得者の場合、申告書作成時に使用)
知恵袋やSNS等に寄せられる確定申告シーズンの悲鳴として目立つのが、「住宅借入金等特別控除 年末残高証明書が届いていない、または紛失した」というトラブルです。特に10月以降に借入・実行した場合は金融機関からの発送が1月下旬にずれ込むケースがあり、届かない場合は速やかに金融機関のWEBポータル等で再発行手続きを依頼しなければ申告期限(3月15日)に間に合わなくなります。
一般に知られていない盲点とネットの誤解|書面作成 vs e-Tax入力の決定的な違い
多くの住宅購入者が「紙の様式を印刷して手書きするべきか」で悩みますが、現代の税務手続きにおいて手書きは極めて非効率であり、計算ミスの温床です。
国税庁の「確定申告書等作成コーナー」を活用した住宅借入金等特別控除 e-Tax 入力方法を選択すれば、取得価格や年末残高、持分割合を画面のガイダンス通りに入力するだけで、計算明細書および確定申告書第一表・第二表が完全自動で生成されます。控除限度額の判定や0.7%の端数処理もシステム側で正しく計算されるため、計算誤りによる税務署からの修正要請リスクをゼロに抑えることができます。
さらに、初年度の申告を済ませた後は、住宅借入金等特別控除 2年目以降 年末調整への移行が自動化されます。初年度申告の当年10月頃、税務署から残りの控除年数分の「年末調整のための住宅借入金等特別控除証明書」が一括送付(またはe-Taxでの電子交付)されるため、2年目以降は会社の年末調整時に金融機関の残高証明書と併せて提出するだけで手続きが完了します。
【プロの結論】夫婦間契約における「心理的バウンダリー」と資金設計の原則
住宅購入は家族の幸福を築くためのステップですが、ペアローンや連帯債務を組む際は「夫婦の経済的境界線(心理的・法的バウンダリー)」を曖昧にしてはなりません。「夫婦だから半分ずつ」という安易な感覚で契約書に署名し、実際の給与水準や頭金の拠出額と乖離した持分登記を行ってしまうと、税務トラブルのみならず、将来的なキャリア変更(育休・時短勤務・転職)の際に過度な心理的負担を招くことになります。
税務上の公正性を保つこと=家族の将来を守ることです。契約前に持分割合とローン負担の整合性をシミュレーションし、客観的なエビデンスに基づいて明細書を作成することが健全な資産形成の第一歩です。

【住宅借入金等特別控除額の計算明細書】に関するよくある質問(FAQ)
Q1:住宅借入金等特別控除額の計算明細書はどこで入手できますか?
A1:国税庁の公式ウェブサイト内「確定申告書等の様式・手引き」ページから無料でPDFファイルをダウンロード・印刷できます。また、最寄りの税務署の窓口でも直接受け取ることが可能です。ただし、国税庁の「確定申告書等作成コーナー」を利用してWEB上で入力すれば、用紙を個別に入手する必要はありません。
Q2:すまい給付金や自治体の補助金をもらった場合、明細書にはどう書きますか?
A2:補助金や給付金を受領した場合は、計算明細書1面の「新築又は購入対価の額」からその受領額を差し引いて記入しなければなりません。これを申告から除外して取得対価を過大に計上すると、過大控除とみなされ、追徴課税の対象となるため厳重な確認が必要です。
Q3:初年度の確定申告を期限内(3月15日)に忘れてしまった場合は控除を受けられませんか?
A3:申告期限を過ぎてしまっても、還付申告であれば過去5年間に遡って「期限後申告」を行うことができます。ペナルティなしで住宅ローン控除の還付金を受け取ることが可能ですので、気付いた時点ですぐに明細書を作成して管轄の税務署へ提出してください。
Q4:登記事項証明書は原本の提出が必要ですか?コピーでもよいですか?
A4:確定申告書に添付する登記事項証明書は、法務局で発行された原本を提出するのが原則です。ただし、近年はマイナンバーカードを利用したe-Tax申告において、登記情報のオンライン確認連携(またはイメージデータ送信)を活用することで、原本提出を省略できる仕組みも整備されています。
まとめ:正確な計算明細書の作成で確実な税金還付を
住宅借入金等特別控除額の計算明細書は、複雑に見えるものの「売買契約書」「登記事項証明書」「年末残高証明書」の3大書類を手元に揃え、数字を正しく紐付ければ決して恐れるものではありません。特にe-Taxの自動計算機能をフル活用することで、計算ミスや書類不備によるタイムロスを劇的に削減できます。
大きな減税効果を漏れなく享受し、2年目以降のスムーズな年末調整へ繋げるためにも、焦らず正確に手続きを完了させましょう。 (出典: 住宅 借入金 等 特別 控除 額 の 計算 明細 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
