老齢基礎年金の満額は月いくら?2026年最新の受給条件と増額の裏ワザ
物価高が家計を直撃し続ける2026年、老後資金の柱となる「老齢基礎年金の満額」を巡る関心はかつてない高まりを見せています。現役時代にコツコツと保険料を納め続けてきた方にとって、65歳以降に国から支給される基礎年金が具体的にいくらになるのかは、将来の生活設計を左右する死活問題です。
厚生労働省および日本年金機構が公表した2026年度の年金額改定データをもとに、最新の満額支給額、受給するための厳格な条件、そして学生時代の未納や免除期間がある人が受給額を満額に近づけるための現実的なリカバリー手法を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の老齢基礎年金の満額は月額約6万9,000円台(年額83万円超)となり、物価・賃金変動およびマクロ経済スライドの調整を経て改定。
- 要点2:満額受給には「20歳から60歳までの40年間(480月)」の保険料全額納付が必須であり、免除や未納が1月でもあると確実に減額される。
- 要点3:未納や免除がある場合も「10年以内の追納」や「60歳以降の任意加入制度」を活用すれば、受給額を満額へ引き上げることが可能。
【2026年最新】老齢基礎年金の満額は月額いくら?支給額改定と計算方法の詳細まとめ
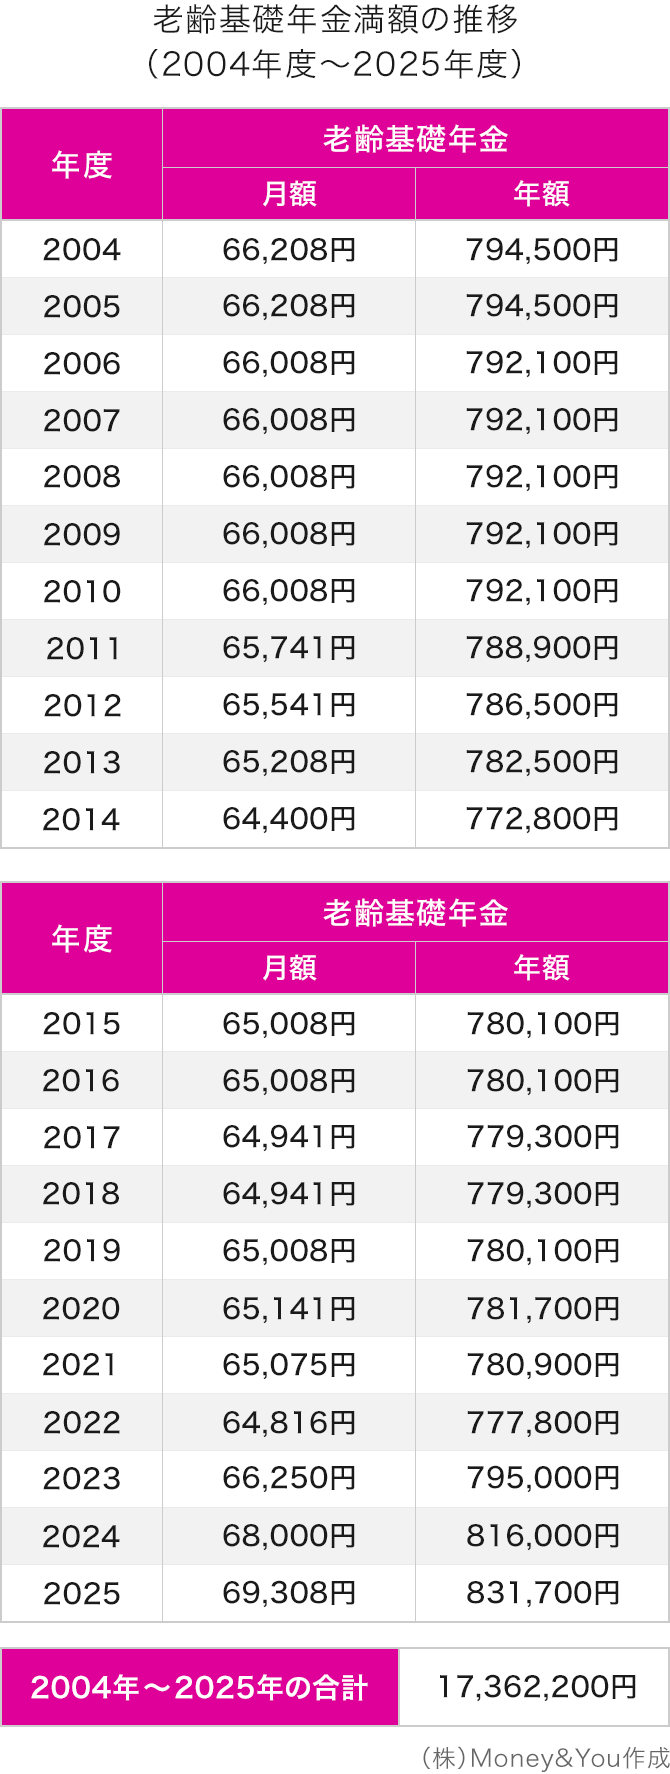
日本年金機構の支給額改定ニュースおよび関連省庁の最新データによると、2026年度における老齢基礎年金の満額(新規裁定者)は、名目手取り賃金の変動率と物価変動率を反映し、月額69,308円(年額831,700円)水準で推移しています。前年度に引き続きプラス改定基調ではあるものの、公的年金の持続可能性を保つための「マクロ経済スライド」によるスライド調整率が適用された結果、実質的な購買力ベースでは目減りを抑え込む水準にとどまっています。
年金額の決定プロセスにおいて、物価上昇率が賃金上昇率を上回る局面では、将来世代の給付水準を確保するための法的ルールが厳格に機能します。この仕組みを理解する上で欠かせないのが、老齢基礎年金の具体的な計算式です。
老齢基礎年金の年額は、法律で定められた定額に年度ごとの改定率を掛け合わせ、加入月数に応じて按分する方式で算出されます。
【老齢基礎年金の基本計算式】
受給年額 = 831,700円(2026年度満額) × [ 保険料納付済月数 + (全額免除月数 × 4/8) + (4分の3免除月数 × 5/8) + (半額免除月数 × 6/8) + (4分の1免除月数 × 7/8) ] ÷ 480月
※2009年(平成21年)4月以降の免除期間における国庫負担割合(2分の1)を反映した計算基準です。
満額を受け取るための絶対的な基準は「480月(40年間)すべて保険料を全額納付していること」です。仮に未納期間が1年間(12月)あるだけでも、年額で約20,792円、月額にして約1,732円が生涯にわたって減額される計算になります。
老齢基礎年金を満額受け取る決定条件|国民年金480月の壁と免除期間の反映割合
公的年金制度の構造上、国民年金(第1号・第2号・第3号被保険者)の加入可能期間である「20歳到達月から60歳到達月の前月まで」の計480月をどのように過ごしたかによって、受給額は1円単位で分岐します。会社員として厚生年金に加入していた期間(第2号)や、会社員の配偶者として扶養に入っていた期間(第3号)も国民年金の保険料納付済期間としてカウントされます。
注意すべきは、「老齢厚生年金」には制度上の満額という概念が存在しない点です。厚生年金は現役時代の平均標準報酬額(生涯年収)と加入月数に比例して青天井で増える「報酬比例部分」が主軸であるのに対し、老齢基礎年金は一律の「定額給付」であり、480月の納付で頭打ちとなります。
| 納付・免除の区分 | 詳細・数値データ | 年金への反映割合 | 受給額への影響(満額比較) |
|---|---|---|---|
| 全額納付(480月) | 20歳〜60歳まで40年間欠かさず納付 | 100%(全額算入) | 満額受給(月額約6.9万円) |
| 全額免除期間 | 申請により保険料全額を免除された月 | 4/8(50%分を国庫負担) | 当該期間は通常の半額相当のみ反映 |
| 半額免除期間 | 申請により半額を納付した月 | 6/8(75%相当を反映) | 残る半額を未納にすると無効 |
| 学生納付特例・猶予 | 学生や低所得による支払い猶予期間 | 0%(受給資格期間のみ加算) | 追納しない限り年金額は1円も増えない |
| 未納(放置) | 手続きをせず保険料を滞納した月 | 0%(完全除外) | 受給資格期間(10年)にも算入されず |
経済的理由で保険料全額免除の手続きを行った場合、税金(国庫負担)から2分の1相当が補助されるため、手出しゼロでも満額の半額分は将来の年金額に反映されます。これに対し、申請をせずに放置した「未納」は1円も給付に結びつきません。
【実態検証】「満額もらえない」現役世代のリアルな証言と年金相談現場の声
全国の年金事務所やFP相談窓口では、50代後半から60歳を迎えた市民から「ねんきん定期便を見て初めて満額届かないことを知った」という悲鳴が後を絶ちません。
都内の年金相談センターで長年窓口業務に携わる社会保険労務士は、近年の相談傾向についてこう明かします。
「最も多い相談パターンが、20歳から22歳前後の大学在学中に利用した『学生納付特例』を追納せず放置してしまったケースです。受給資格期間の10年を満たしているため年金自体はもらえますが、満額から数万円差し引かれた通知書を見てショックを受ける方が非常に多く見受けられます」
SNSやネット掲示板上でも、実態に直面した人々のリアルな投稿が目立ちます。
「20代前半のフリーター時代、支払いが苦しくて2年ほど未納にしていた。今になって試算したら満額より年4万円以上少ない。あのとき追納しておけばよかったと激しく後悔している」(58歳・自営業男性)
「親に年金を払ってもらっていたと思っていたら、実は20歳から1年間だけ未納扱いになっていた。ねんきんネットで確認して愕然とした」(52歳・会社員女性)
過去の制度変更の過渡期に生じた未納や、転職時の切り替え手続き忘れなど、本人が無自覚のまま「数ヶ月〜数年の欠落」を抱えている事例が現場では日常茶飯事となっています。
未納期間があっても満額に近づける2つの裏ワザ|国民年金の追納と任意加入制度
過去に免除や未納の期間が存在する場合でも、受給開始前に適切な法的手続きを踏むことで、年金額を満額へ極限まで引き上げることが可能です。有効な手段は「追納制度」と「任意加入制度」の2つに集約されます。
裏ワザ①:過去10年以内の免除・猶予分を買い戻す「国民年金保険料の追納」
学生納付特例や全額・一部免除の承認を受けた期間については、過去10年以内であれば後から保険料を納める「追納」が認められています。追納を行えば、その期間は「全額納付済」へと格上げされ、将来受け取る老齢基礎年金が満額ベースへ完全に修復されます。
免除を受けてから3年度目以降に追納する場合は当時の保険料に一定の加算額が上乗せされますが、追納した保険料は全額が「社会保険料控除」の対象となるため、納付した年の所得税・住民税を大幅に軽減できる節税メリットを兼ね備えています。
裏ワザ②:60歳以降にリベンジ納付する「高齢任意加入制度」
「すでに10年が経過して追納が使えない」「若い頃に未納のまま放置してしまった期間がある」という方に用意されている決定的な救済措置が、60歳以上65歳未満の5年間に国民年金へ任意で加入する「任意加入制度」です。
60歳時点で保険料納付月数が480月に満たない場合、60歳から65歳になるまでの間に自分で保険料を納め続けることで、未納月数を埋めて満額へと近づけることができます。さらに、月額400円の「付加保険料」を上乗せして納めれば、「200円×付加保険料納付月数」が年金額に上乗せされ、受給開始後わずか2年で元が取れる高い利回りを享受できます。
受給額を最大84%跳ね上げる「繰下げ受給」の増額率と減額される落とし穴
納付月数自体が480月に届かない場合であっても、受給開始時期を意図的に遅らせる「繰下げ受給」を選択することで、実質的な支給額を満額の基準を遥かに超える水準まで引き上げることができます。
老齢基礎年金の受給開始は原則65歳ですが、66歳以降75歳までの間で1ヶ月遅らせるごとに受給額が「0.7%」ずつ増額されます。増額率は生涯固定され、死ぬまで高い給付水準が維持されます。
- 66歳0ヶ月(1年繰下げ): +8.4%増額(月額約75,130円)
- 70歳0ヶ月(5年繰下げ): +42.0%増額(月額約98,417円)
- 75歳0ヶ月(10年繰下げ):+84.0%増額(月額約127,526円)
満額を受け取れない納付状況であっても、例えば70歳まで繰り下げれば基礎年金単体で月額9万円台後半を確保可能です。ただし、繰下げ受給には注意すべき落とし穴が存在します。
年金受給額が増加することにより、「所得税や住民税、国民健康保険料、介護保険料」の負担ランクが跳ね上がる点です。額面では42%増額されていても、手取りベースでの増加率は30%台前半に目減りするケースがあります。加給年金や振替加算の支給要件との兼ね合いを精査した上での判断が不可欠です。
【プロの結論】老齢基礎年金の満額を目指すべき人と慎重になるべき人の判断基準
長寿化が進む現代の生活設計において、終身で支給される基礎年金を「満額」に仕上げておくことは、生涯にわたる強力なインフレヘッジとなります。個々人の資産状況や健康状態によって最適な選択肢は明確に分かれます。
【任意加入・追納で満額を目指すべき人の条件】
- 自営業・フリーランス・専業主婦(夫)など、老齢厚生年金の受給額が少ない、または無い方
- 預貯金に一定の余裕があり、税金の社会保険料控除を最大限に活用したい現役就労層
- 家系的に長寿傾向にあり、85歳以上生きる可能性が高いと見込んでいる方
【満額化への追加投資に慎重になるべき人の条件】
- 現時点での手元流動性資金(生活防衛資金)が逼迫している方
- 厚生年金に長年加入し、報酬比例部分だけで十分な受取総額を確保できている会社員・公務員
- 持病や健康上の懸念があり、早期に受給を開始して手元現金を確保したい方
老後の不安を過剰に煽る言説に振り回されることなく、自身の家庭における「生涯の収支バランスと心理的安定の境界線」を見極めた上で、制度を賢く使い倒す視点が求められます。
【老齢 基礎 年金 満額】に関するよくある質問(FAQ)
Q1:自分が満額もらえるかどうかはどうやって確認すればいいですか?
A1:日本年金機構が運営する「ねんきんネット」にアクセスするか、毎年誕生月に送付される「ねんきん定期便」の加入月数欄を確認してください。納付済月数が480月に達しているか、過去に免除や未納がないかを一目で把握できます。
Q2:60歳を過ぎて会社員として働いている場合、国民年金に任意加入できますか?
A2:会社員として厚生年金に加入している間は、同時に国民年金の「第2号被保険者」となっているため、高齢任意加入を行うことはできません。ただし、厚生年金加入期間中も70歳まで「経過的加算(差額加算)」という形で、実質的に老齢基礎年金の満額に届かない分が厚生年金側から手厚く補填される仕組みになっています。
Q3:老齢基礎年金の満額は、今後引き下げられる可能性はありますか?
A3:マクロ経済スライドの仕組み上、少子高齢化の進展に伴って将来的な「実質的な年金価値(購買力)」の調整は続きます。名目上の支給金額が急激に減額されることは極力回避されるルール設計ですが、物価上昇率に年金額の伸びが追いつかない形での緩やかな調整は今後も想定されます。
まとめ:2026年からの年金戦略と失敗しないためのアクション
老齢基礎年金の満額受給は、単なる運や成り行きではなく、20歳から60歳までの納付履歴と正しい制度活用によって確定します。
過去に未納や猶予期間があったとしても、10年以内の追納や60歳以降の任意加入、あるいは繰下げ受給を組み合わせることで、リカバリーの選択肢は常に残されています。まずはねんきんネット等でご自身の納付月数を確認し、不足分をどう補うか、現実的なシミュレーションから着手してください。 (出典: 老齢 基礎 年金 満額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
