小規模宅地等の特例で相続税80%減額!同居要件と落とし穴を徹底解説
都市部を中心とする地価上昇や実質的な増税傾向が続く2026年の税務環境において、相続税対策の成否を分ける最大の分水嶺が「小規模宅地等の特例」です。亡くなった被相続人の自宅や事業用の土地について、相続税評価額を最大80%減額できるこの制度は、遺族の生活基盤を守るための強力なセーフティネットとして機能しています。
しかし、要件を満たしていると思い込んでいた遺族が、税務署の調査で特例を否認され、数千万円規模の追徴課税に直面するトラブルが後を絶ちません。配偶者だけでなく同居親族や「家なき子」に適用する際の厳格な審査基準、二世帯住宅の登記形式による思わぬ落とし穴など、実務上の注意点を正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:自宅敷地(特定居住用宅地等)なら最大330㎡まで評価額が80%減額され、数千万円単位の節税効果を生む。
- 要点2:同居親族の条件や二世帯住宅の登記形式、家なき子特例の「3年縛り」など、形式的な判断ミスによる否認リスクが高い。
- 要点3:特例適用により税額が0円になる場合でも、相続開始後10ヶ月以内の「相続税申告」と「遺産分割」の完了が絶対条件となる。
【2026年最新】小規模宅地等の特例とは?最大80%減額の全体像と比較データ
小規模宅地等の特例(租税特別措置法第69条の4)は、遺族が住む場所や事業基盤を相続税の支払いのために失ってしまう事態を防ぐ目的で設けられた制度です。対象となる宅地等の区分は主に4つに分かれており、それぞれ限度面積と減額割合が明確に規定されています。
| 区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特定居住用宅地等 | 限度面積:330㎡ 減額割合:80% | 被相続人の配偶者、または一定の同居親族・家なき子が取得 | 一般世帯の利用頻度が最も高く、都市部の実家相続では必須級の特例。 |
| 特定事業用宅地等 | 限度面積:400㎡ 減額割合:80% | 被相続人の自営業店舗や工場などの敷地を事業承継 | 居住用と完全併用可能(最大合計730㎡まで併用適用)。 |
| 特定同族会社事業用宅地等 | 限度面積:400㎡ 減額割合:80% | 発行済株式総数の50%超を保有する法人の事業用敷地 | 同族会社のオーナー経営者が後継者に承継させる際の最重要枠。 |
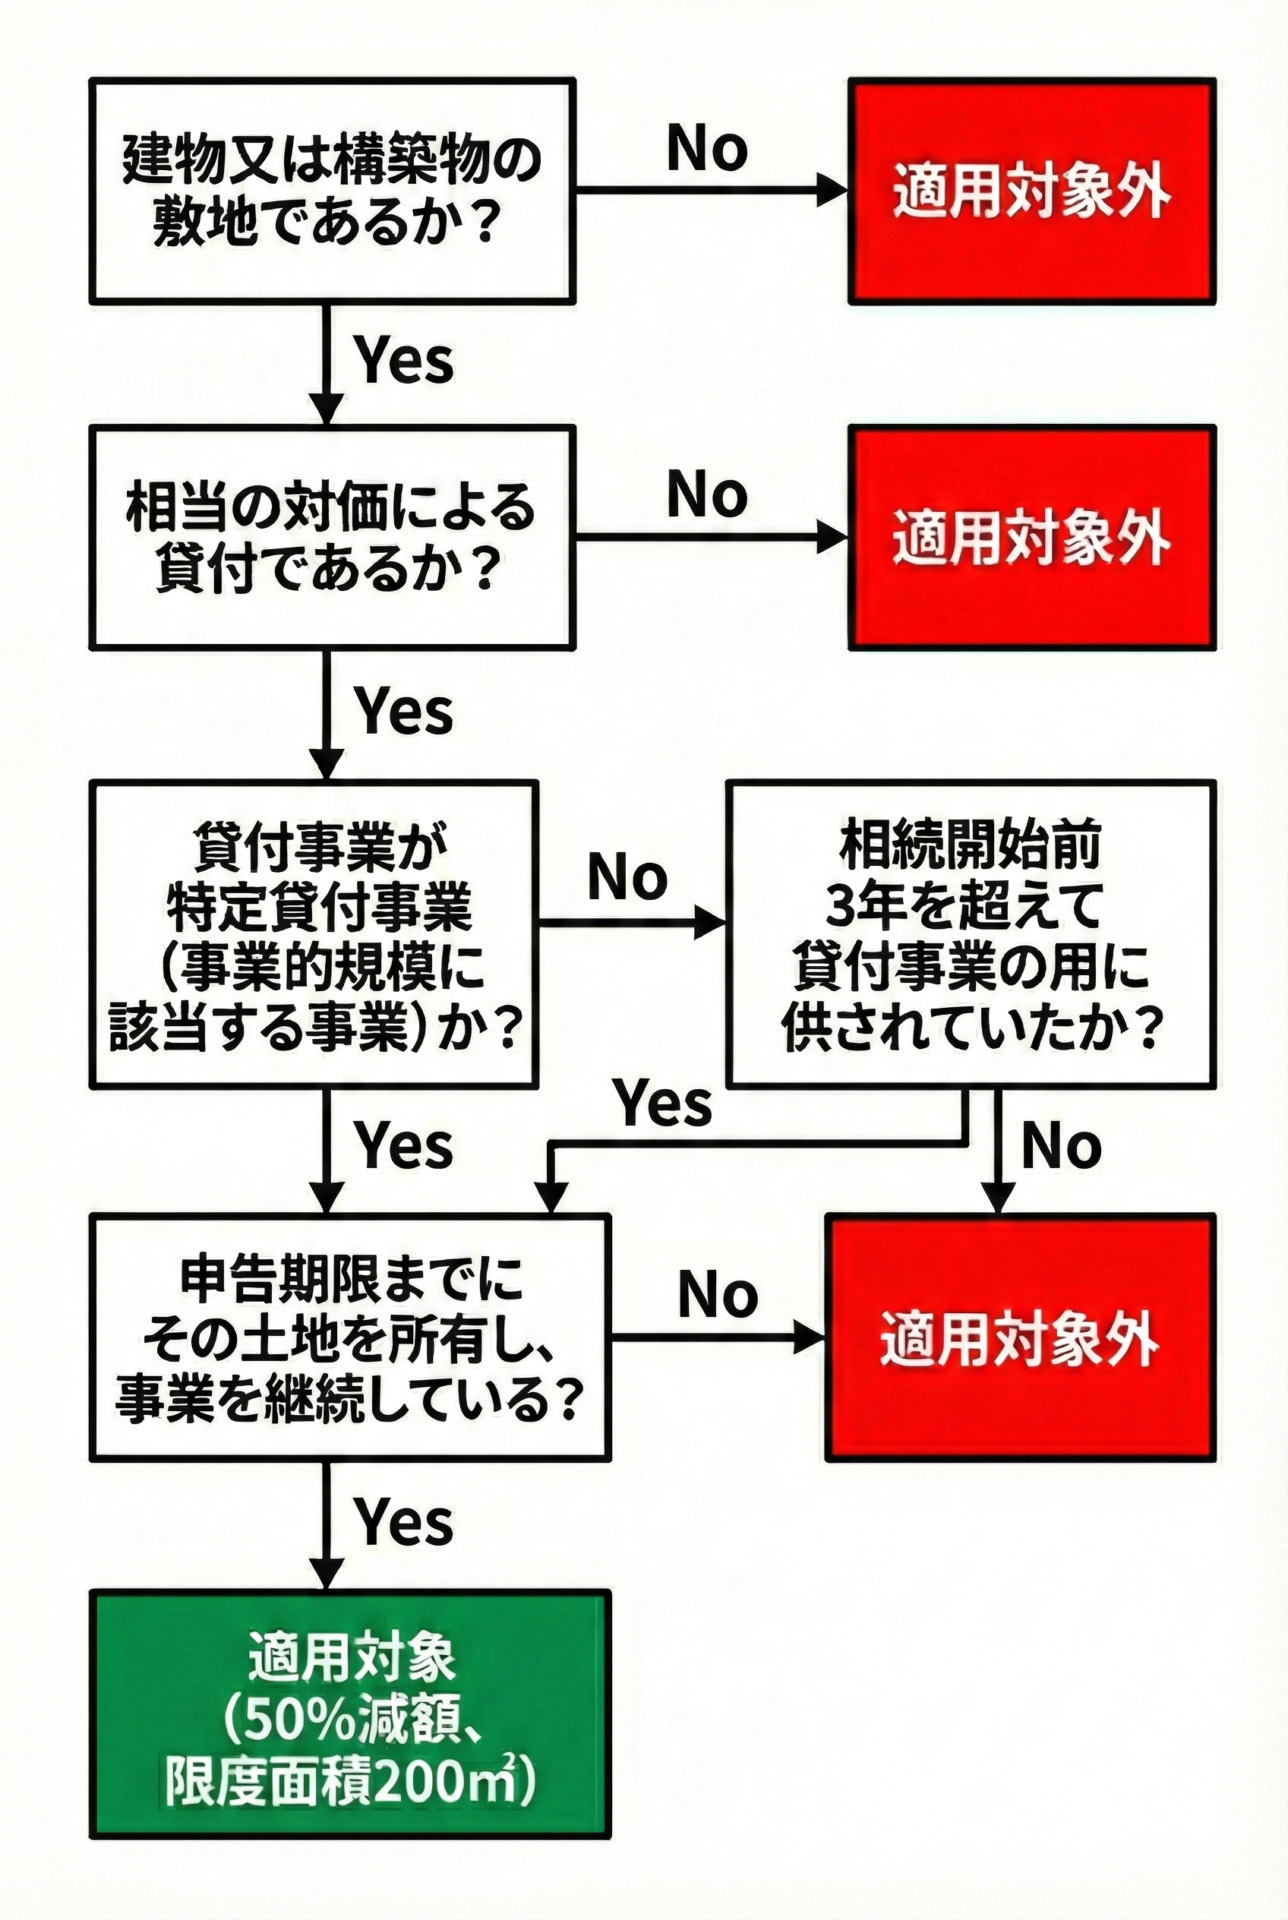
| 貸付事業用宅地等 | 限度面積:200㎡ 減額割合:50% | アパート、賃貸マンション、駐車場などの敷地 | 3年縛り(相続開始前3年以内の新規貸付は原則除外)に注意。 |
国税庁の統計資料を分析すると、宅地を相続した納税者の多くがこの特例を活用して課税価格を圧縮しています。とりわけ特定居住用宅地等と特定事業用宅地等は完全併用が認められており、最大で730㎡(330㎡+400㎡)まで80%減額を受けることが可能です。
【実態検証】「同居親族」と「家なき子特例」の厳格な適用要件と現場の盲点
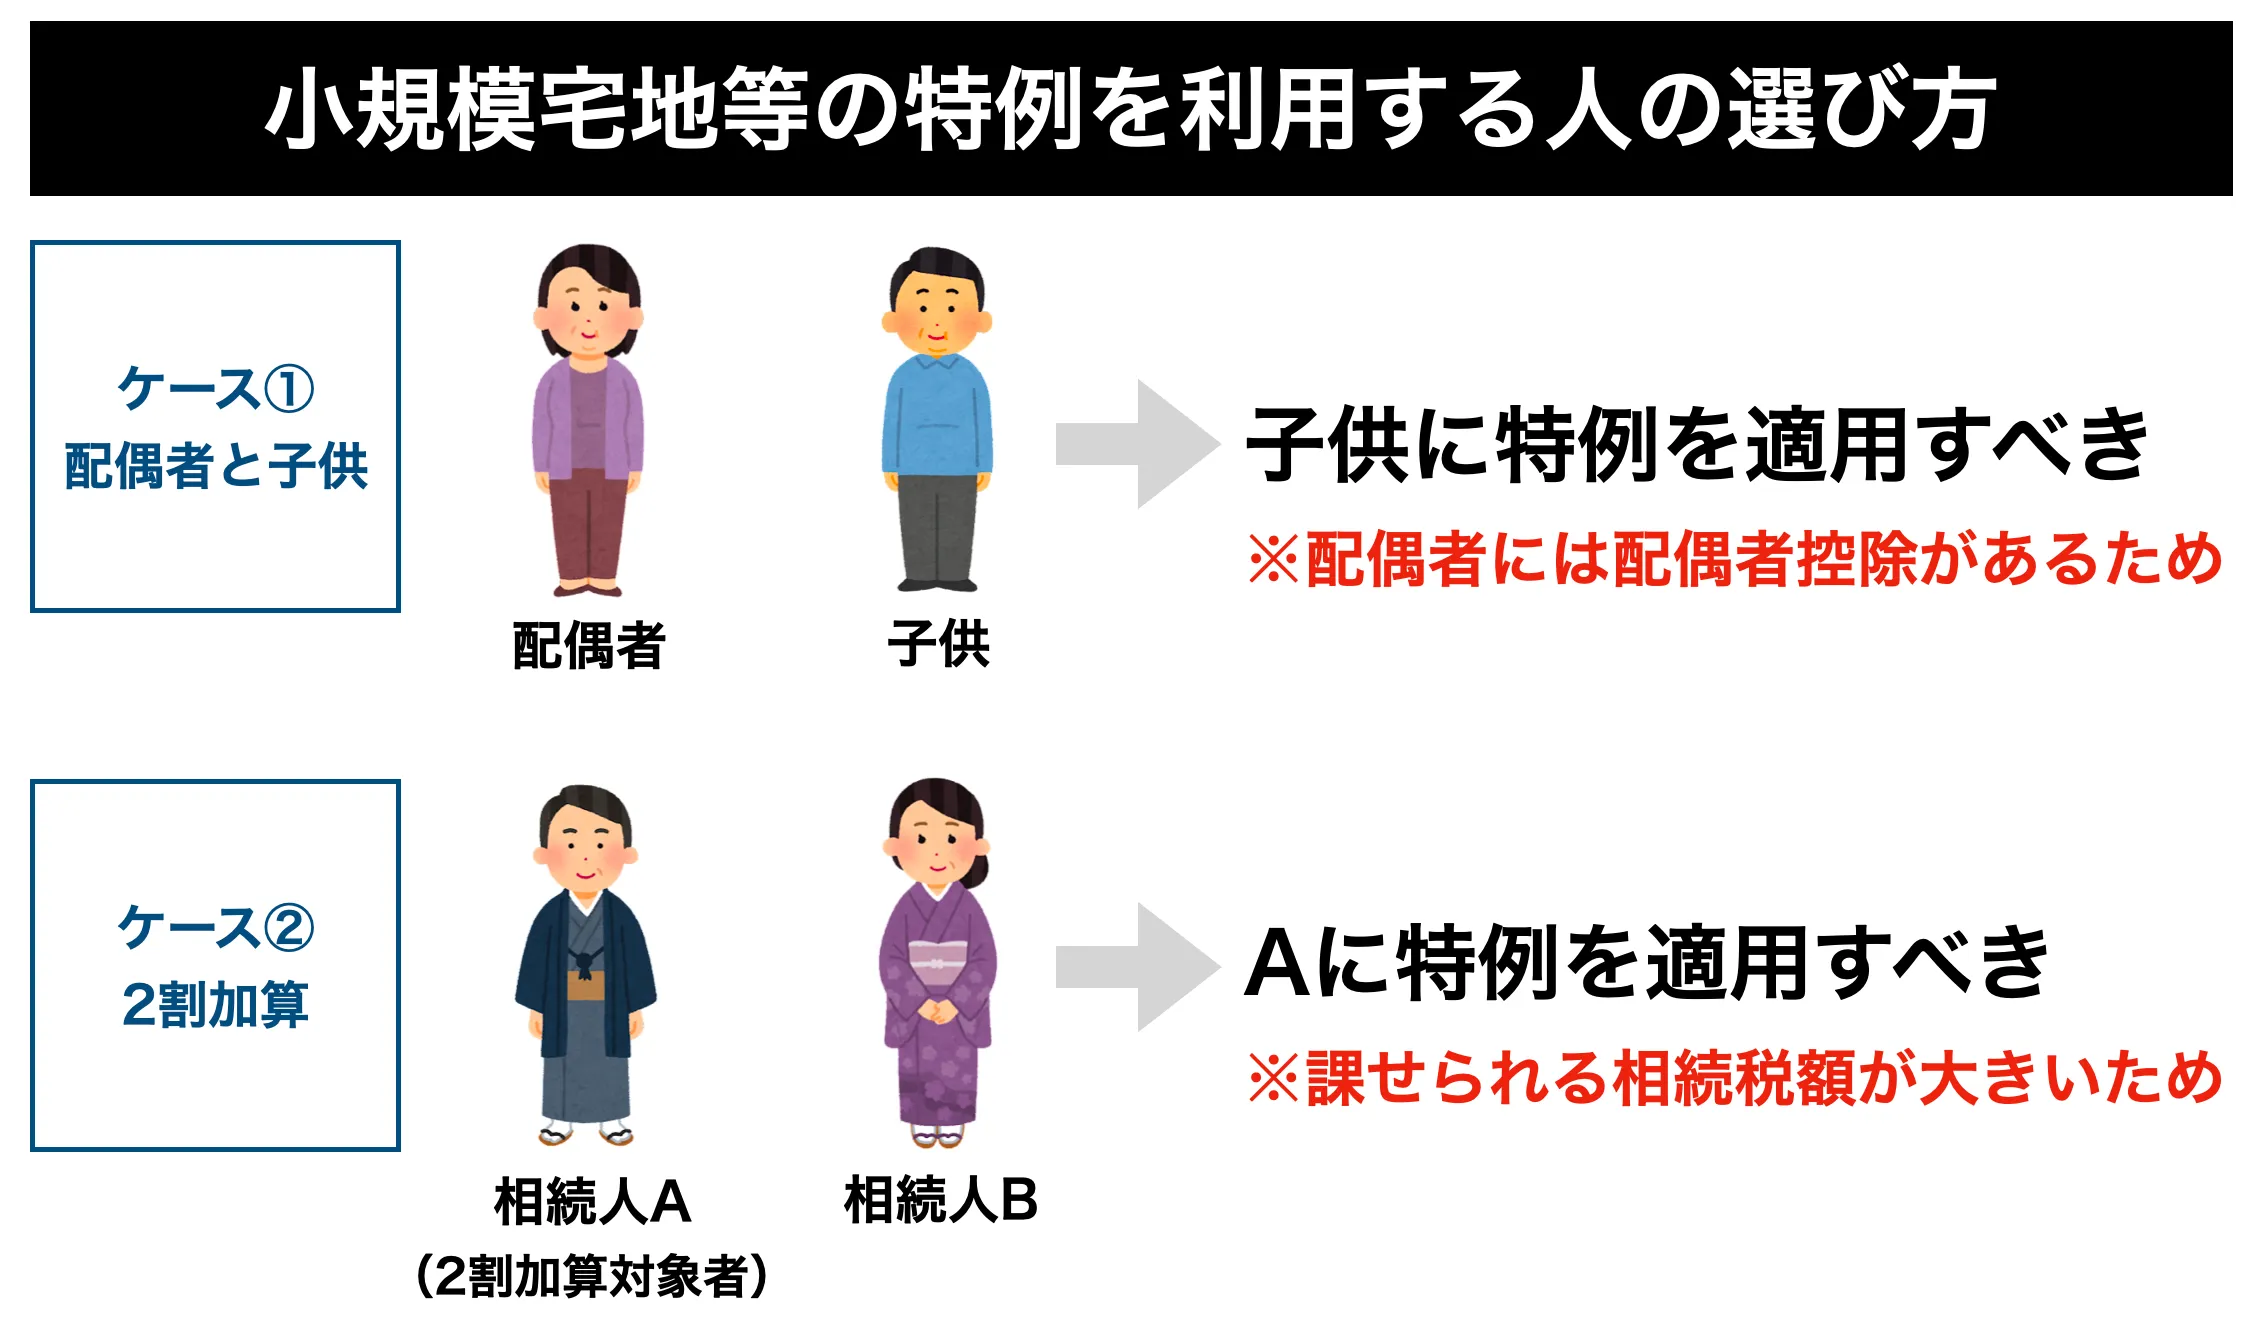
「親の家を継いだのだから特例を使えるはず」という思い込みは危険です。配偶者が取得する場合は無条件(申告期限までの保有・居住要件も不要)で適用されますが、子や親族が取得する場合には極めて厳しい要件が課されます。
同居親族として特例を受けるには、「相続開始の直前から申告期限(10ヶ月後)まで引き続きその家屋に居住し、かつその宅地を保有し続けること」が必須です。実務の現場では、単に住民票を実家に移しただけの「形式的同居」は税務調査で徹底的に追及されます。水道光熱費の使用量や通勤・通学の実態、近隣への聞き取り調査によって生活の本拠が別の場所にあると判断されれば、特例は即座に否認されます。
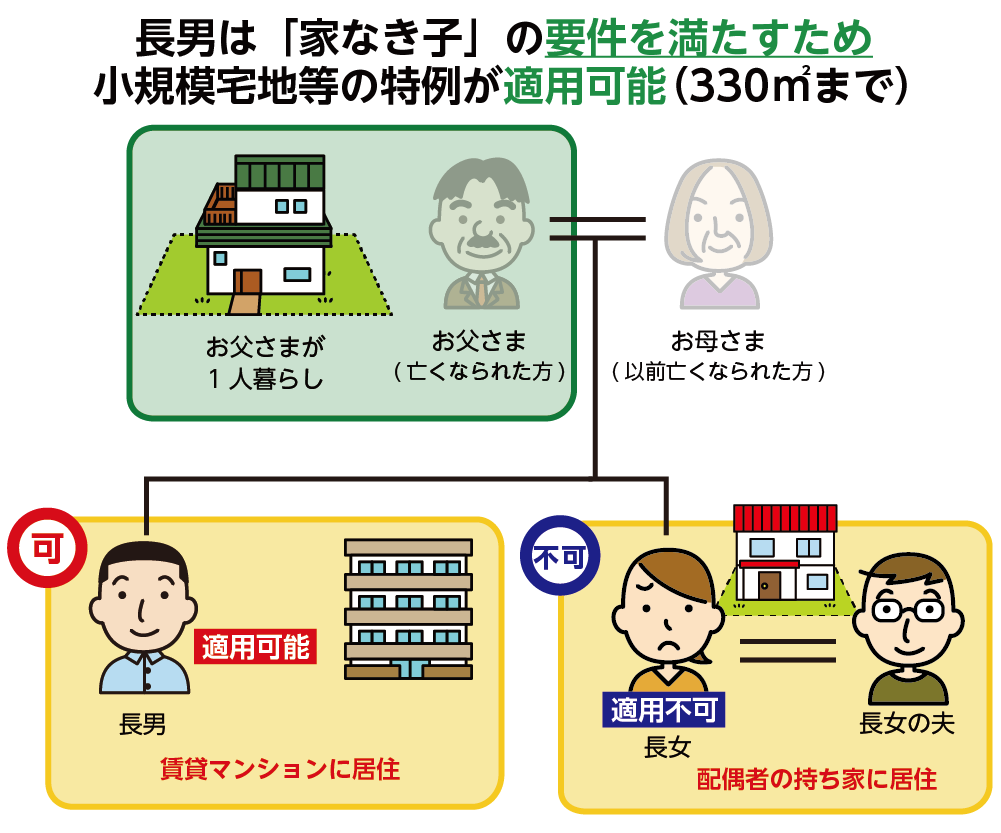
また、別居している子が自宅を相続する際の救済措置である通称「家なき子特例」は、度重なる税制改正によって抜け道が厳格に封鎖されています。適用を受けるための主な条件は以下の通りです。
- 被相続人に配偶者および同居の法定相続人がいないこと
- 相続開始前3年以内に「日本国内にある自己、自己の配偶者、3親等内の親族、特別の関係がある法人が所有する家屋」に居住したことがないこと
- 相続開始時に居住している家屋を過去に所有していたことがないこと
- 相続した宅地を申告期限まで保有し続けること
過去に行われた「持ち家を子会社や親族に売却して借家住まいを装う」といった節税スキームは税制改正で完全に塞がれており、賃貸住宅に真に3年以上住み続けていることの客観的証拠が求められます。
一般に知られていないデメリットと落とし穴|使えないケースの意外な真相
強力な節税効果を持つ一方で、実務上見落とされがちな制度のデメリットや、意図せず適用不可となる落とし穴が存在します。
代表的な盲点が二世帯住宅における登記要件です。一棟の建物を親と子で区分して登記する「区分所有登記」を行っている場合、子が所有する部分の敷地には被相続人の特定居住用宅地等の特例が使えません。二世帯住宅で特例を全体に適用させるには、建物全体を「共有登記」または「単独登記」にしておく必要があります。
さらに深刻なトラブルを引き起こすのが「遺産分割協議の難航」です。小規模宅地等の特例を適用するためには、原則として相続開始から10ヶ月以内の申告期限までに遺産分割協議が成立していなければなりません。相続人同士の対立で分割が決まらない場合、一旦は特例なしの満額で高額な相続税を納付する必要があります(「申告期限後3年以内の分割見込書」を提出しておけば後から還付請求は可能ですが、一時的な資金繰りショートに陥るリスクを伴います)。
また、賃貸アパートなどに適用する貸付事業用宅地等では「3年縛り」のルールが存在します。被相続人が亡くなる前3年以内に新たに賃貸事業を開始した土地は、一定の事業的規模(5棟10室基準など)を満たしていない限り、50%減額の対象から除外されます。駆け込みでのアパート建築による節税策は通用しません。
具体例で見る計算シミュレーション|評価額5,000万円の土地はどう変わるか
実際にこの特例を適用した場合、土地の課税価格がどのように変化するのかを具体的な試算で確認します。
【モデルケース】
被相続人の自宅敷地:面積 200㎡
路線価等による自用地評価額:5,000万円
取得者:被相続人と同居していた長男(他の要件をすべて充足)
この場合、敷地面積が限度面積の330㎡以下であるため、敷地全体に対して80%の減額が適用されます。
【特例適用後の評価額計算】
減額金額:5,000万円 × 80% = 4,000万円の減額
課税価格:5,000万円 - 4,000万円 = 1,000万円
評価額が1,000万円まで圧縮されるため、基礎控除(3,000万円 + 600万円 × 法定相続人の数)の枠内に収まり、相続税の総額が0円になるケースも珍しくありません。この特例が使えるか否かによって、支払う税額が数百万円から数千万円単位で変動します。
手続き不備で特例除外を防ぐ!必要書類チェックリストと申告の流れ
最大の注意点は、「特例を使った結果、相続税額が0円になったとしても、税務署への相続税申告書の提出が義務付けられている」という事実です。「税額が出ないから放置してよい」と誤認して申告期限を過ぎると、特例の適用自体が無効となり、無申告加算税や延滞税が課されることになります。
申告時に添付すべき主な必要書類は以下の通りです。
- 相続税申告書(第11表・第11表の2表の付表など特例の計算明細書を含む)
- 被相続人の出生から死亡までの連続した戸籍謄本
- 遺言書または遺産分割協議書(相続人全員の実印押印があるもの)
- 相続人全員の印鑑証明書(遺産分割協議書に添付)
- 相続人全員の住民票の写し(相続開始日以後に作成されたもの)
- 【家なき子特例の場合】賃貸借契約書、過去3年間の居住実態を証明する書類
- 【老人ホーム入所の場合】被相続人の戸籍の附票、介護保険被保険者証の写し、入所契約書
家族間トラブルを防ぐ相続の現場知見|プロの結論と向き不向きの判断基準
【プロの結論】心理的バウンダリーと同居プレッシャーの罠
相続現場において最も避けるべきは、「小規模宅地等の特例を使いたいがために無理な同居を強行する」という判断です。親の介護負担や住まいの一体化をめぐり、家族間の「心理的バウンダリー(健全な精神的境界線)」が崩壊し、深刻な感情的対立に発展する事例が後を絶ちません。
「税金を浮かせるための同居」は、親族間の不満を蓄積させ、結果として遺産分割協議の決裂を招くリスクを孕んでいます。節税額の多寡だけでなく、家族それぞれの将来設計や生活の質を天秤にかけた冷静な合意形成が求められます。
特例活用に向いている人・慎重になるべき人の判断基準
【特例の活用に明確に向いている人】
- 配偶者として被相続人の自宅をそのまま相続し、住み続ける人
- 過去数年以上にわたり実家で被相続人と生活を共にし、今後も定住を予定している同居親族
- 持家を一度も取得しておらず、将来的に実家を承継する意向が固まっている賃貸住まいの子
【特例の適用に慎重になるべき人】
- 特例適用のために直前で形式的な住民票移動を行おうとしている人(税務否認リスク極大)
- 相続直後に土地の売却・換金を急いでいる人(申告期限までの保有要件を満たせない)
- 区分所有登記された二世帯住宅を親族間で曖昧に管理している世帯
【小規模宅地等の特例】に関するよくある質問(FAQ)
Q1:特例を使って相続税が0円になる場合でも、税務署への申告は必要ですか?
A1:必ず必要です。小規模宅地等の特例は「期限内申告書の提出」が適用の法律上の要件となっています。税額が0円だからと申告を怠ると特例適用が認められず、減額前の更正処分と無申告加算税の対象となります。
Q2:被相続人が亡くなる前に老人ホームに入所していた場合、特定居住用宅地等は使えますか?
A2:要介護認定・要支援認定等を受けて入所していた場合、一定の要件を満たせば適用可能です。ただし、入所後に従来の自宅を第三者に賃貸していたり、別の親族が勝手に居住していたりした場合は対象外となるため、居住用資産としての管理状態が問われます。
Q3:二世帯住宅で特例を使う際、絶対にやってはいけない登記は何ですか?
A3:「区分所有登記(1階を親名義、2階を子名義など)」です。区分所有登記を行うと、子が所有する部分の敷地には被相続人の特例が使えなくなります。二世帯住宅の新築・登記時には「共有登記」または「単独登記」を選択することが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
小規模宅地等の特例は、正しく活用すれば最大80%という破格の減額効果をもたらす税制上の重要制度です。しかし、その恩恵の大きさゆえに税務署による適用審査は極めて厳格であり、同居実態の有無や登記区分、申告期限内の合意形成など、クリアすべきハードルは多数存在します。
不動産評価や家族関係が複雑化する現代において、小規模宅地等の特例を前提とした相続設計を進める際は、自己判断に頼らず、相続実務に精通した税理士などの専門家と連携しながら、確実なエビデンスを揃えて手続きを進めることが資産防衛の要となります。 (出典: 小 規模 宅地 等 の 特例(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
