給与所得の源泉徴収票の見方と計算手順!税金で損しないための重要鉄則
毎年12月から1月にかけて会社から交付される「給与所得の源泉徴収票」。手元に届いても「数字が細かくてよくわからない」「銀行振込された手取り額と数字が違う」と放置してしまっているビジネスパーソンは少なくありません。しかし、この1枚の用紙には、あなたが1年間に納めた所得税の全貌と、本来受けられるはずの税制上の優遇措置がすべて凝縮されています。
記載された控除の漏れや誤りを放置すると、本来戻ってくるはずの還付金を受け取れず、数万〜数十万円単位で手取りを減らしてしまう決定的な落とし穴につながります。本稿では、複雑に見える源泉徴収票の仕組みを徹底解剖し、退職・転職時の必須知識から2026年の最新動向まで、実利に直結する見方を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4大項目を把握すれば、手取りと額面のズレや税金の決まり方が一目でわかる。
- 要点2:年末調整で申請し忘れた控除(医療費控除、ふるさと納税、住宅ローン控除初年度など)は、確定申告を行うことで5年前まで遡って還付を受けられる。
- 要点3:転職・退職時の源泉徴収票の提出遅延や「乙欄」適用による過大課税、2026年最新の税制動向を把握することが、手取り最大化の最重要防衛策となる。
【給与所得の源泉徴収票の見方】4つの最重要ブロックと数字の読み解き方
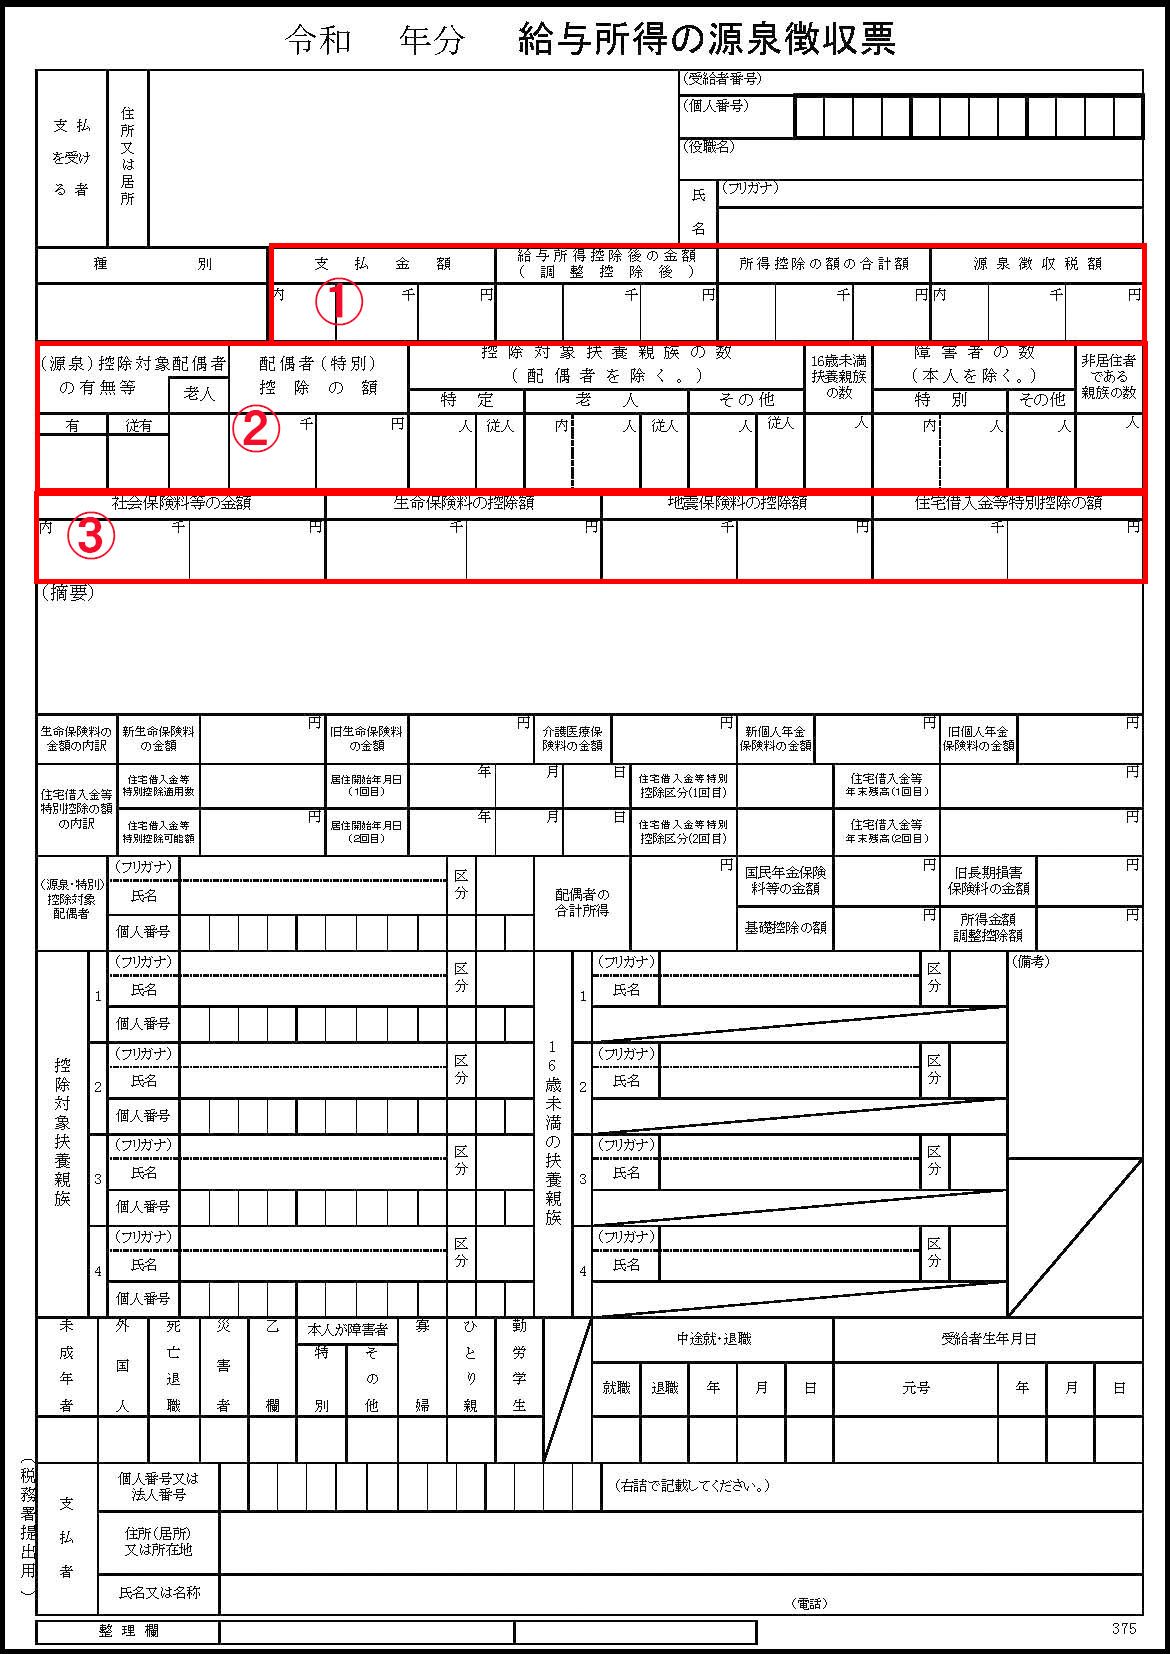
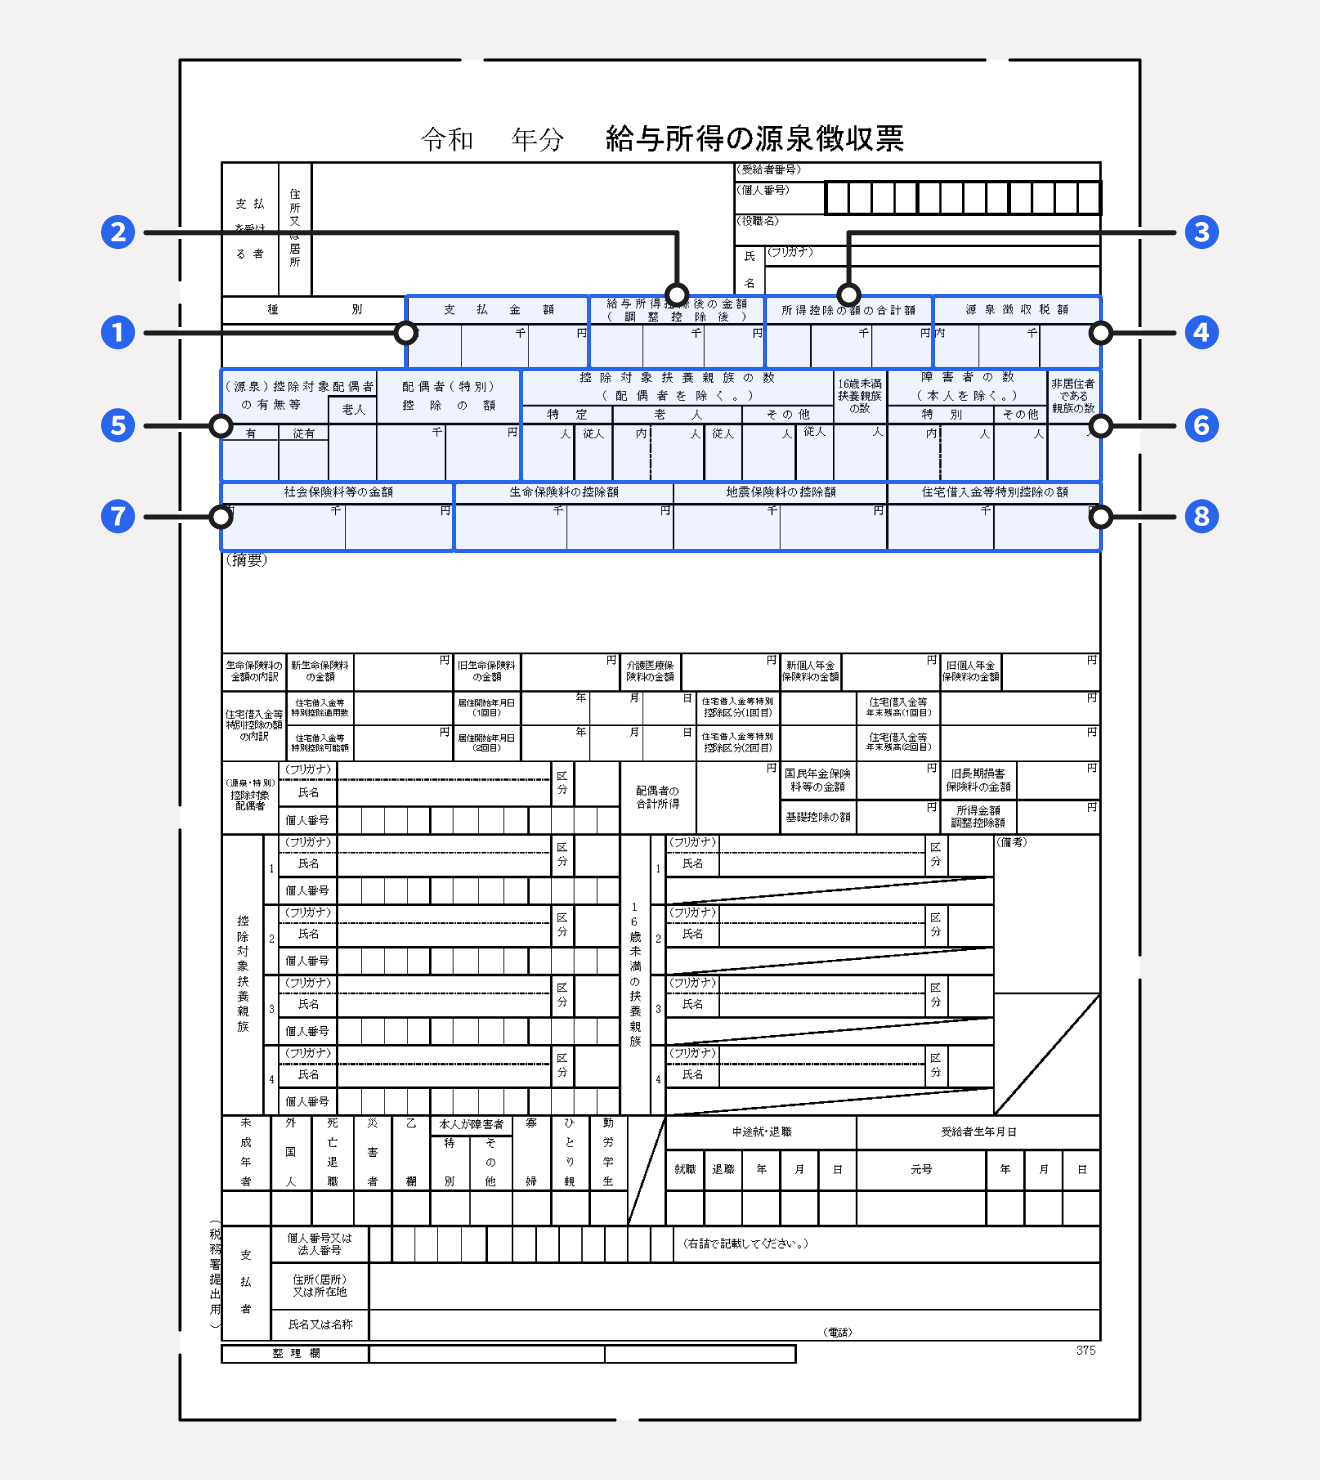
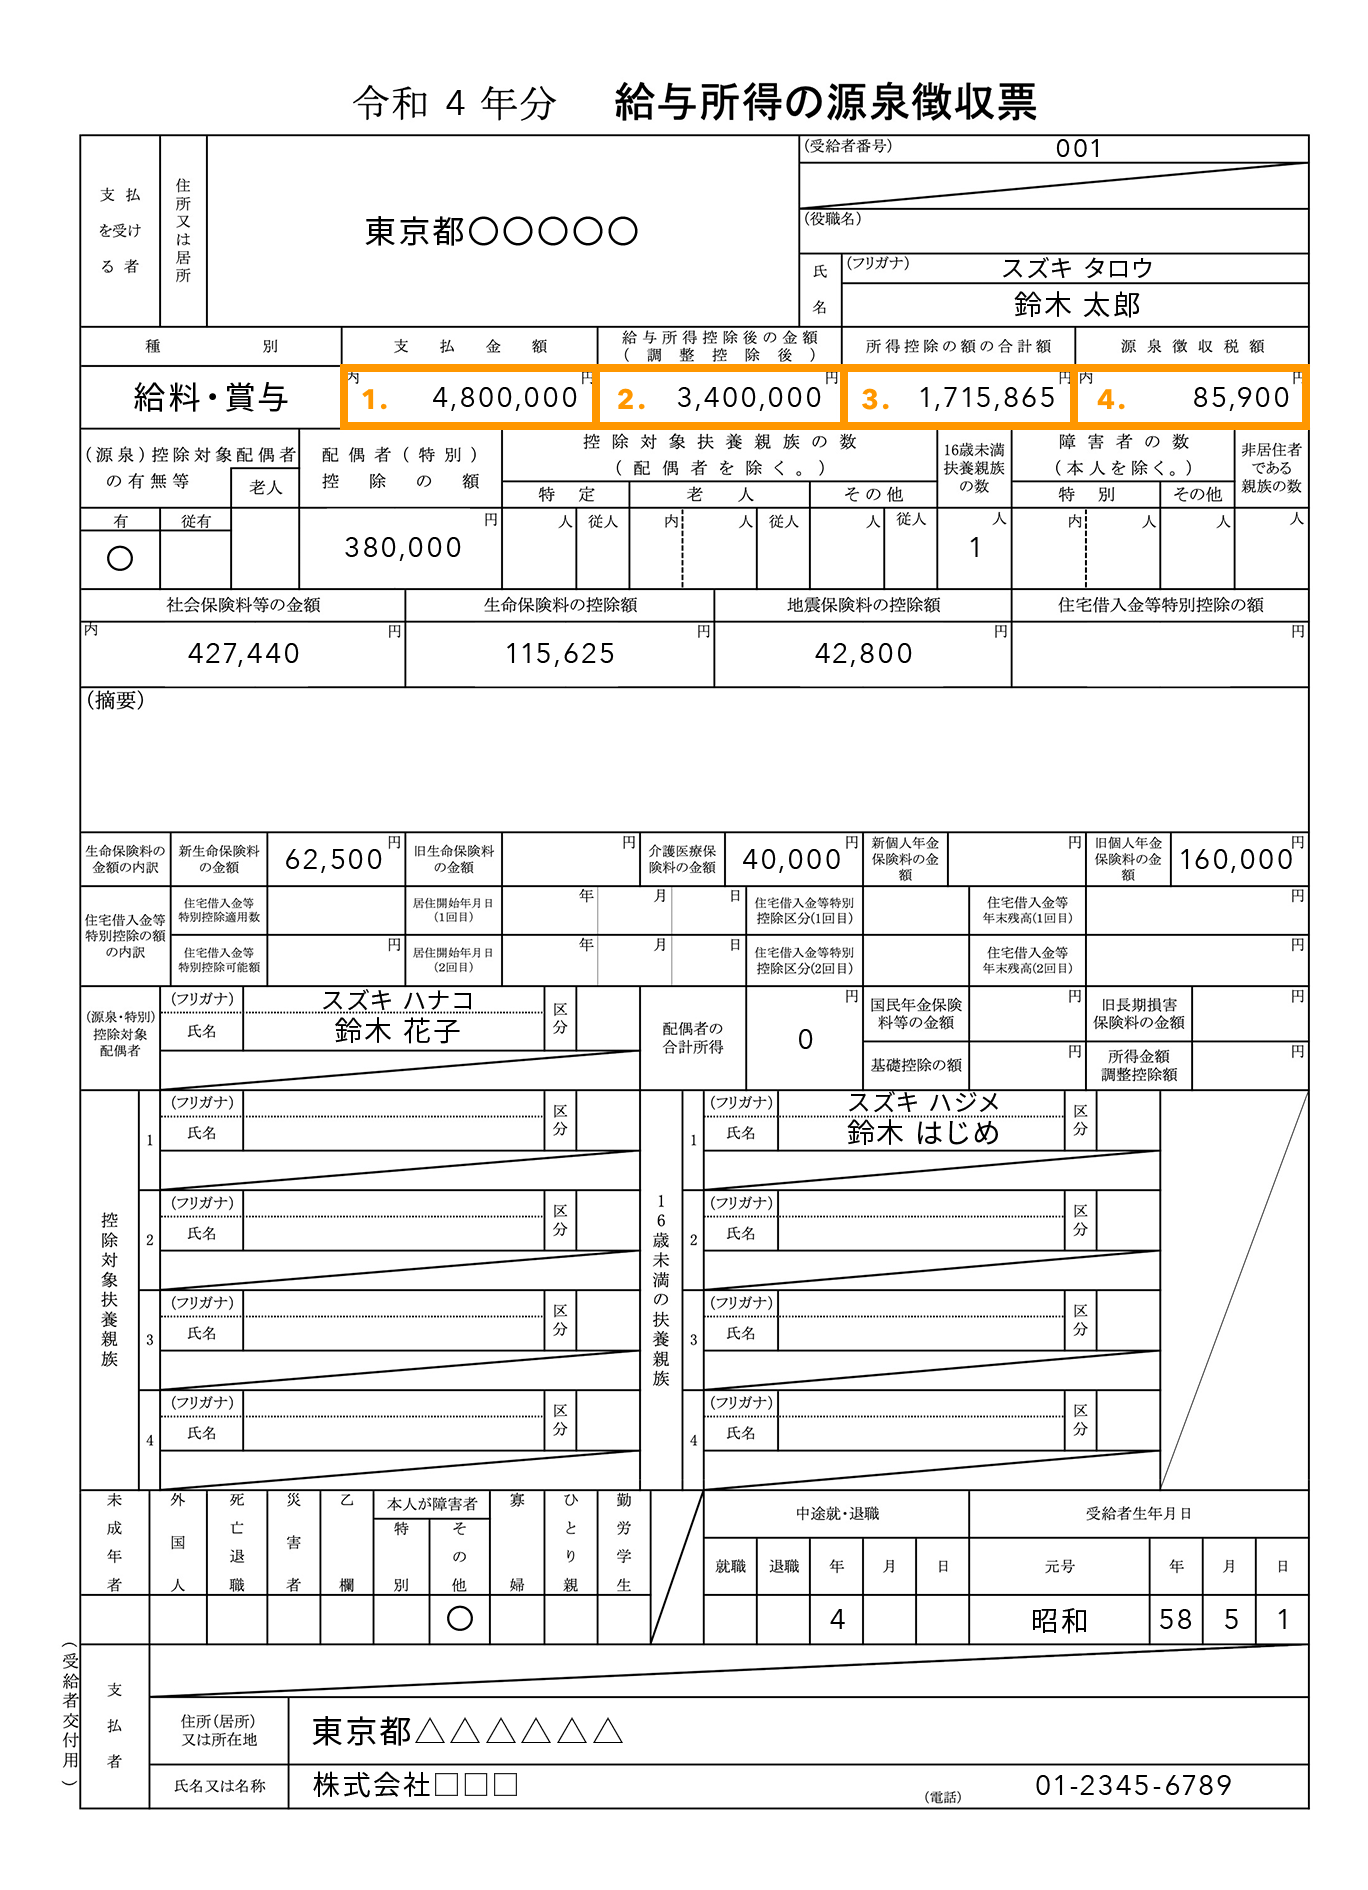
手元にある源泉徴収票を読み解く際、全体を漫然と眺める必要はありません。まずは最上段に並ぶ4つの主要な数字を左から順に確認していくことが、給与所得の源泉徴収票の見方をマスターする最短ルートです。
これら4つの項目は、1年間の「収入」から「経費相当額」と「個人的な事情に応じた控除」を差し引き、最終的な「所得税額」を算出する計算フローそのものを表しています。
| 項目 | 詳細・算出内容 | 一般的な基準・目安 | 編集部の見解・チェック優先度 |
|---|---|---|---|
| 支払金額 | 1年間の総支給額(基本給、賞与、各種手当の合計)。非課税通勤費は除外。 | いわゆる「年収」「額面給与」に該当 | 必須確認:転職時の年収提示や住宅ローン審査で公式に使われる基準値。 |
| 給与所得控除後の金額 | 支払金額から「給与所得控除(会社員の概算経費)」を一律差し引いた金額。 | 収入に応じて法律で自動決定(上限あり) | 個人で変更不可だが、税金の基礎となる「本当の儲け」を把握するために重要。 |
| 所得控除の額の合計額 | 社会保険料、基礎控除、配偶者控除、扶養控除、生命保険料控除などの総合計。 | 家族構成や保険加入状況により数十万〜数百万円 | 最重要注意:申告漏れが最も発生しやすい。数字が少ない場合は控除漏れを疑う。 |
| 源泉徴収税額 | (給与所得控除後の金額 − 所得控除合計)× 税率 で算出し、税額控除を引いた最終納税額。 | 課税所得に応じた累進税率(5%〜45%)+復興特別所得税 | 住宅ローン控除等がある場合はここから直接差し引かれ、0円になるケースもある。 |
支払金額と手取りの違いについて混乱する方が多いですが、銀行口座に実際に振り込まれる手取り金額は、支払金額から「所得税(源泉徴収税額)」「住民税」「社会保険料(健康保険・厚生年金・雇用保険)」がすべて天引きされた後の残額です。一般的に手取り額は支払金額のおよそ75%〜80%程度となります。
また、住宅購入者にとって極めて重要な住宅借入金等特別控除(住宅ローン控除)が適用されている場合、所得控除後の税額から直接ローン残高に応じた金額が差し引かれます。その結果、「源泉徴収税額」が大幅に減額、あるいは1年間の所得税が0円となっているケースも珍しくありません。
【実態検証】見逃すと大損?年末調整と確定申告で生じる「税金の落とし穴」
国税庁の統計や大手企業の人事労務担当者への取材によると、年末調整の書類提出時に基礎控除と配偶者控除の申告要件を取り違えていたり、生命保険料控除証明書の添付忘れによる「控除漏れ」が毎年数多く発生しています。
ネット上の相談コミュニティや知恵袋でも、「年末調整を出したのに控除が反映されておらず税金が高くなっていた」「妻がパート収入の壁を超えたかどうかの判定を誤って追徴課税された」といった悲鳴が後を絶ちません。源泉徴収票に記載された「所得控除の額の合計額」が前年より不自然に減っている場合、申請漏れが起きている可能性が極めて高いといえます。
会社員の場合、勤務先が行う年末調整と確定申告の関係を正しく把握しておく必要があります。年末調整はあくまで「会社に申告した情報に基づく概算精算」に過ぎません。以下のような項目は会社側の年末調整では処理できないため、自分で確定申告を行わなければ税金を払いすぎたまま放置することになります。
- 1年間の医療費負担が10万円(または総所得金額の5%)を超えた場合の「医療費控除」
- マイホームを購入・入居した最初の年における「住宅借入金等特別控除」の初回申請
- ワンストップ特例の申請期限を過ぎてしまった「ふるさと納税(寄附金控除)」
- 年の途中で退職し、その後再就職せずに年末を迎えた場合の過払い税金の精算
年末調整で申告し忘れた控除や、後から見つかった控除証明書がある場合でも、過去5年間であれば管轄の税務署へ「還付申告」を行うことで、納めすぎた税金を口座振込で取り戻すことが可能です。
一般に知られていない盲点とネットの誤解|「住民税決定通知書との違い」と「乙欄」の罠
給与明細や税務書類をめぐっては、ネット上で多くの誤解が蔓延しています。特に検索頻度が高いのが住民税決定通知書との違いです。
源泉徴収票に書かれている税金は、その年の1月1日から12月31日までの所得に対して課される「国の税金(所得税)」です。これに対して、毎年5〜6月頃に自治体から届く「住民税決定通知書」は、前年の所得をもとに計算された「地方税(住民税)」が記載されています。所得税はその年のうちに源泉徴収されて年末調整で即時精算されますが、住民税は「1年遅れ」で翌年の給与から毎月天引きされるというタイムラグが存在します。
また、副業やダブルワークをしている人が絶対に知っておくべき決定的な落とし穴が、源泉徴収票の「給与所得者の扶養控除等申告書」の提出有無欄に記載される乙欄と甲欄の違いです。
日本国内において「給与所得者の扶養控除等(異動)申告書」を提出できるのは、本業として勤務している1社のみと法律で定められています。この申告書を提出したメインの勤務先では「甲欄」が適用され、通常の累進税率で年末調整が行われます。しかし、申告書を出していない副業先の会社では「乙欄」が適用され、給与所得控除や基礎控除が一切適用されない高い源泉徴収税率(月額給与でも高い税率区分で天引き)が課されます。
副業先から交付された源泉徴収票の摘要欄や区分に「乙欄」の記載がある場合、高い税率で税金が天引きされたままになっています。この場合、本業の源泉徴収票と副業の源泉徴収票を合算して確定申告を行わなければ、税金の過払い、あるいは副業所得の申告漏れによるペナルティ(無申告加算税や延滞税)を受けるリスクに直面します。
転職・退職時や紛失時はどうする?給与所得の源泉徴収票いつもらえるか&再発行手順
生活環境の変化に伴い、源泉徴収票が急遽必要になる場面は多くあります。まず、通常の在職者に対して給与所得の源泉徴収票 いつもらえるかというと、多くの企業では12月の給与明細と同時、あるいは遅くとも翌年1月中旬までに紙または電子データ(PDF)で交付されます。
一方で、実務上で最もトラブルが多発するのが転職・退職時の源泉徴収票の扱いです。
所得税法第226条の規定により、会社は従業員が退職した場合、退職の日以後1か月以内に源泉徴収票を交付することが法定義務付けられています。年の途中で転職した場合、前職の会社から発行された源泉徴収票を新しい転職先に提出しなければ、新しい職場で1年分の給与を通算した正確な年末調整を行うことができません。
もし前職から源泉徴収票が期日までに届かない場合は、速やかに前職の人事労務担当部署へ連絡し発行を催促する必要があります。それでも会社側が発行に応じない、あるいは倒産して連絡が取れないといった緊急時には、管轄の税務署に対して「源泉徴収票不交付の届出手続」を提出することで、税務署から元勤務先へ強力な行政指導を行わせることができます。
また、紛失や住宅ローン申請などで過去の書類が必要になった場合の給与所得の源泉徴収票 再発行は、基本的に発行元の勤務先企業に依頼します。人事や総務窓口に申請すれば数日から1週間程度で再発行されるのが一般的です。電子化が進んだ企業であれば、社内のWeb給与明細システムから過去数年分のPDFデータを即座に自己ダウンロードできるケースが増えています。
【2026年最新 税制改正の視点】手取りを最大化する見直しポイント
税制のあり方は年々アップデートされており、源泉徴収票の見方にも最新の制度設計を反映した理解が求められます。2026年最新 税制改正の潮流において特に注視すべきは、働き方の多様化に伴う「各種控除の適用判定の厳格化」と「電子交付の完全定着」です。
近年議論が加速している扶養控除の見直しや、配偶者控除・配偶者特別控除の所得制限基準、さらには各種税額控除の適用関係は、源泉徴収票の「控除対象配偶者の有無等」や「控除対象扶養親族の数」の欄にダイレクトに現れます。
自身の源泉徴収票を確認する際は、以下の計算式と照らし合わせ、不当に税負担が重くなっていないかを精査することが推奨されます。
【源泉徴収税額の計算方法の基本ロジック】
① 課税給与所得金額 =「支払金額」−「給与所得控除」−「所得控除の額の合計額」
② 基準所得税額 = 課税給与所得金額 × 税率(5%〜45%)− 控除額
③ 最終源泉徴収税額 =(基準所得税額 − 住宅ローン控除等の税額控除)× 102.1%(復興特別所得税加算)
自身の所得税率がどのブラケットに位置しているかを把握することで、iDeCo(個人型確定拠出年金)の掛け金拠出による小規模企業共済等掛金控除など、次年度の手取りを増やすための節税戦略を論理的に組み立てることが可能になります。
【プロの結論】自分で確定申告すべき人・会社任せで問題ない人の判断基準
手元の源泉徴収票を確認した上で、今後どのようなアクションを取るべきか迷っている方のために、明確な行動判断基準をまとめました。
【会社任せ(年末調整のみ)で完全に問題ない人】
・勤務先が1社のみで、年間給与収入が2,000万円以下である
・年末調整時に扶養控除、配偶者控除、保険料控除等の書類を漏れなく提出完了している
・年間医療費が少なく、ふるさと納税はすべて「ワンストップ特例」の範囲内(5自治体以内)で完了している
・副業収入や株式・不動産の譲渡益などの別所得が一切ない
【今すぐ源泉徴収票を持って確定申告・還付申告をすべき人】
・医療費が年間10万円を超えている、またはセルフメディケーション税制を利用したい
・ふるさと納税で6自治体以上に寄附した、またはワンストップ特例申請書を期限内に出し忘れた
・住宅ローン控除を初めて受給する(1年目)
・年の途中で退職したまま再就職しておらず、年末調整を受けていない
・本業以外の副業所得(給与・雑所得・事業所得など)が年間20万円を超えている
・副業先から「乙欄」適用の源泉徴収票を受け取っており、過払い税金を精算したい
【給与所得の源泉徴収票】に関するよくある質問(FAQ)
Q1:源泉徴収票はいつまで保管しておく必要がありますか?
A1:所得税の確定申告や還付申告の請求権は最大5年間有効であるため、最低でも5年間の保管が強く推奨されます。また、住宅ローンの借り換えや将来の年金受給資格の確認等に備え、PDFなどの電子データで半永久的にバックアップ保存しておくと安心です。
Q2:退職した会社から源泉徴収票が送られてきません。どうすればいいですか?
A2:会社側は退職後1か月以内に交付する法的な義務を負っています。まずは退職先の人事・経理担当に発行を催促してください。倒産や悪質な放置で連絡がつかない場合は、居住地を管轄する税務署に相談し、「源泉徴収票不交付の届出書」を提出することで税務署から会社へ交付指導を行わせることができます。
Q3:源泉徴収票の「源泉徴収税額」が「0円」になっています。間違いでしょうか?
A3:年間の支払金額が基礎控除や給与所得控除の合計以下である場合(いわゆる非課税枠内)や、多額の住宅ローン控除、扶養控除等の適用によって年間の所得税額が相殺された場合、正規の計算結果として0円になります。記載内容に控除の誤りがなければ問題ありません。
Q4:紙の源泉徴収票に会社印(角印)が押されていませんが、公的書類として有効ですか?
A4:税法上、源泉徴収票への社印の押印は義務付けられておらず、印鑑がなくても法的な効力に一切の違いはありません。確定申告や転職先への提出、役所への提出書類としてもそのまま有効に利用できます。
まとめ:源泉徴収票を制する者が可処分所得を守る
給与所得の源泉徴収票は、単なる1年間の給与明細のまとめではありません。国に納めた税金の正確な内訳書であり、自身と家族の生活を守るための重要な権利行使のパスポートです。
手元に届いた用紙をただ引き出しにしまうのではなく、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4大項目を丁寧に点検してください。申告漏れに気づいたら確定申告を活用して正当な還付を受け、自らの可処分所得を最大化させていきましょう。 (出典: 給与 所得 の 源泉 徴収 票(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
