寡婦年金とは?遺族年金・死亡一時金との違いと受給条件・計算法を徹底解説
自営業やフリーランスの夫に先立たれた際、残された妻の生活を支える公的給付として設計されているのが「寡婦年金(かふねんきん)」です。しかし、公的年金制度の中でも受給要件が極めて細かく設定されているため、「自分は対象になるのか」「遺族基礎年金や死亡一時金と何が違うのか」と戸惑う遺族は少なくありません。
国民年金第1号被保険者独自の救済措置である寡婦年金は、知らずに放置したり申請の順序を誤ったりすると、数十万〜数百万円規模の給付を受け取り損ねるリスクがあります。本稿では、制度の根幹から受給要件、具体的な受給金額の計算方法、死亡一時金との損得判定、申請手続きの全手順までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:寡婦年金は第1号被保険者として10年以上保険料を納めた夫が死亡した際、婚姻期間10年以上の妻に60歳から65歳になるまでの5年間支給される独自給付。
- 要点2:受給額は夫が受給するはずだった老齢基礎年金額の4分の3。死亡一時金とは選択制であり、受給年数によっては受給総額に大きな差が生じる。
- 要点3:遺族厚生年金との併給調整や自身の老齢基礎年金の繰上げ受給との兼ね合いなど、知っておくべき落とし穴が存在するため慎重な判断が必要。
【制度の基本】寡婦年金とは?国民年金第1号被保険者の妻を守る仕組み
寡婦年金は、国民年金法第49条に規定された制度であり、自営業者や農業者、フリーランスなどの国民年金第1号被保険者であった夫が、老齢基礎年金を受け取ることなく死亡した場合に、残された妻の生活保障を目的に支給される有期年金です。
会社員が加入する厚生年金には手厚い遺族厚生年金が存在しますが、自営業者を支える国民年金には、原則として18歳到達年度末日までの「子のない配偶者」に対する遺族基礎年金の支給がありません。夫が長年保険料を納め続けてきたにもかかわらず、一家の稼ぎ手を失った妻が掛け捨て同然で無年金状態に陥る不条理を防ぐため、このセーフティネットが設けられています。
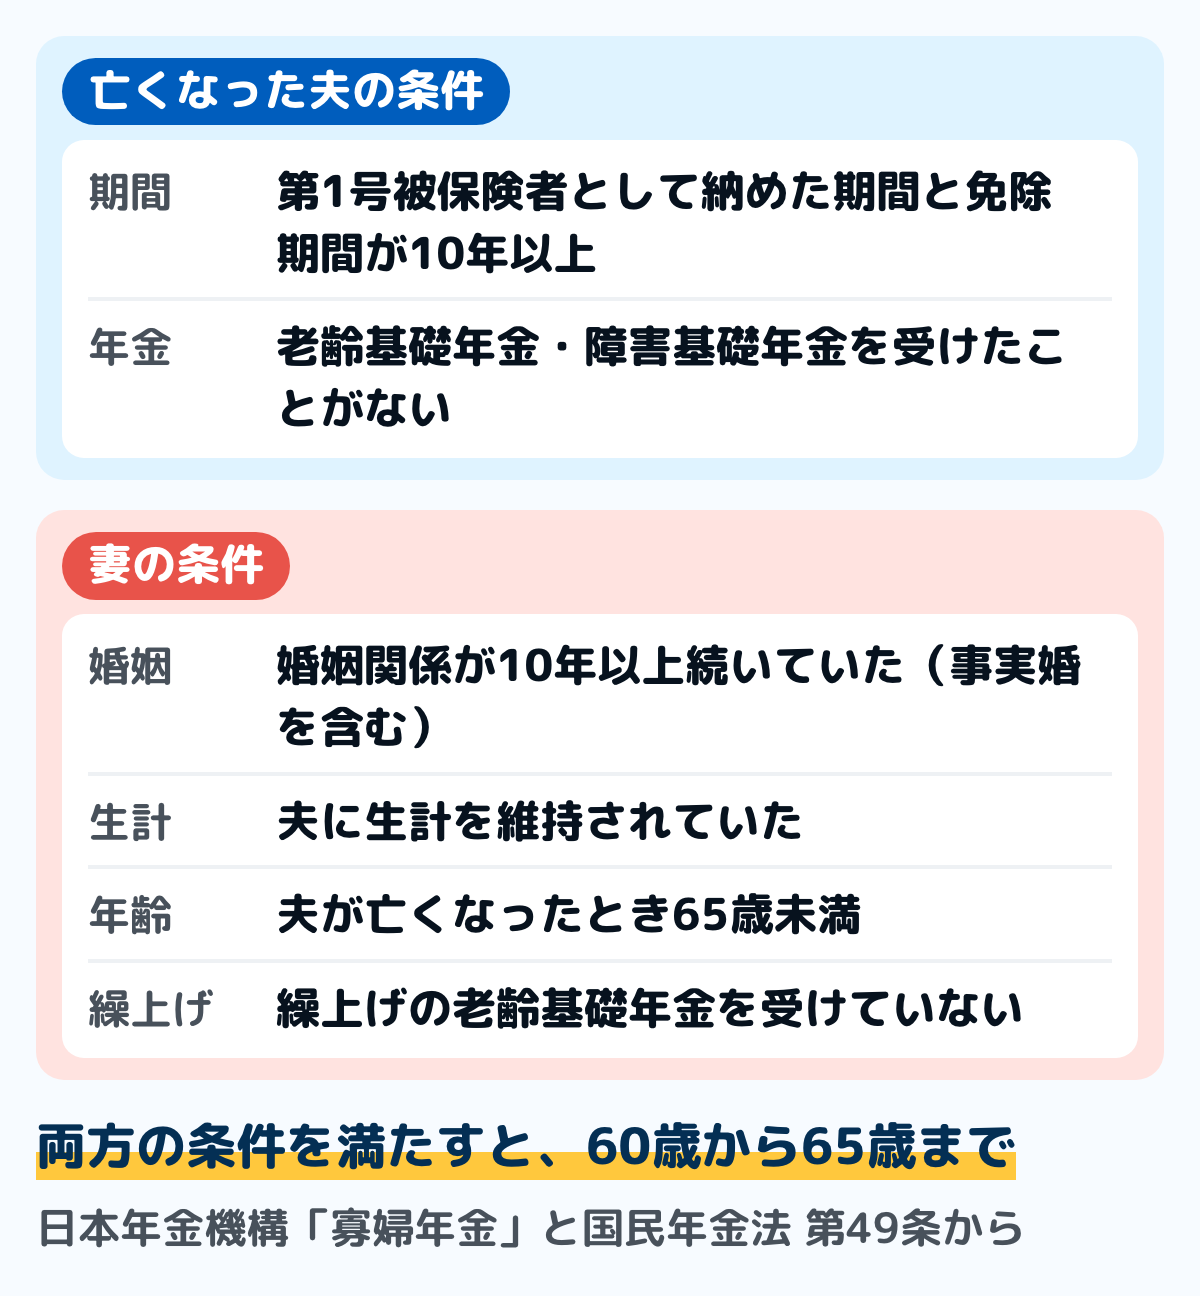
支給される期間は、妻が60歳に到達した月から65歳に到達する月までの最長5年間に限定されています。受給できるのは法律上の婚姻関係、または事実上の婚姻関係(内縁関係)が継続して10年以上あった妻に限られ、夫から妻への一方通行の給付設計となっている点が特徴です。
もらえる条件チェック|受給要件と婚姻期間10年の壁
寡婦年金の受給権利を得るためには、亡くなった夫と残された妻の双方が、法律で定められた厳格な条件をすべてクリアしていなければなりません。窓口で不支給判定を受ける事態を避けるためにも、以下の要件を必ず確認しておく必要があります。
| 項目 | 詳細・必須条件 | 見落としやすい基準・注意点 | 編集部の見解・評価 |
|---|---|---|---|
| 夫側の納付要件 | 第1号被保険者としての保険料納付済期間+免除期間が通算10年以上あること。 | 第2号(会社員)や第3号(被扶養配偶者)の期間は合算対象外。 | 合算対象期間(カラ期間)は受給資格期間に含まれない点に厳重注意。 |
| 夫側の受給状況 | 老齢基礎年金・障害基礎年金の支給を受けたことがないこと。 | 夫が生前に1回でも年金を受給していると受給権は完全に消滅する。 | 繰上げ受給で1期分でも受け取っていた場合は請求不可となる厳しい制約。 |
| 妻側の婚姻・生計維持 | 夫の死亡当時に10年以上継続した婚姻関係があり、生計を維持されていたこと。 | 生計維持認定基準(前年の年収850万円未満など)を満たす必要あり。 | 事実婚も認められるが、住民票や生計同一関係の客観的証拠が必須。 |
| 妻側の年齢制限 | 夫の死亡時に65歳未満であること。 | 受給できる期間は60歳到達月から65歳到達月まで。 | 夫死亡時に妻がすでに65歳以上の場合は受給権自体が発生しない。 |
特に重要なのは「婚姻期間10年」の継続性です。一度離婚して再婚した場合、合算ではなく「直近の継続した婚姻期間」が問われます。また、夫が亡くなった時点で妻が60歳未満であっても権利自体はキープされ、60歳になった時点で請求手続きを行えば65歳になるまで年金が支給されます。
いくらもらえる?寡婦年金の金額計算とシミュレーション
寡婦年金の年額は、「夫の第1号被保険者期間のみを基にして計算した老齢基礎年金額の4分の3」となります。満額の老齢基礎年金が基準になるわけではなく、あくまで夫が生前に納めた実績に基づき算出されます。
例えば、夫が20歳から60歳までの40年間(480月)、すべて第1号被保険者として全額保険料を納めていた場合、老齢基礎年金満額(年額約81万6,000円水準)の4分の3に相当する年間約61万2,000円(月額約5万1,000円)が支給されます。60歳から65歳までの5年間フルで受給した場合の累計総額は約306万円に達します。
一方で、夫の加入期間に未納や全額免除、一部免除の期間がある場合は、その割合に応じて基礎となる年金額が減算されます。第2号被保険者(厚生年金加入期間)があったとしても、その期間の保険料納付実績は寡婦年金の計算式から完全に除外されるため、自営業期間の長短が受給額を大きく左右します。
遺族年金・死亡一時金との違い|損をしない選択基準
配偶者が亡くなった際、公的年金から遺族へ支給される給付には複数の選択肢があり、それぞれの位置づけと併給関係を整理しておくことが肝要です。
遺族基礎年金との違い
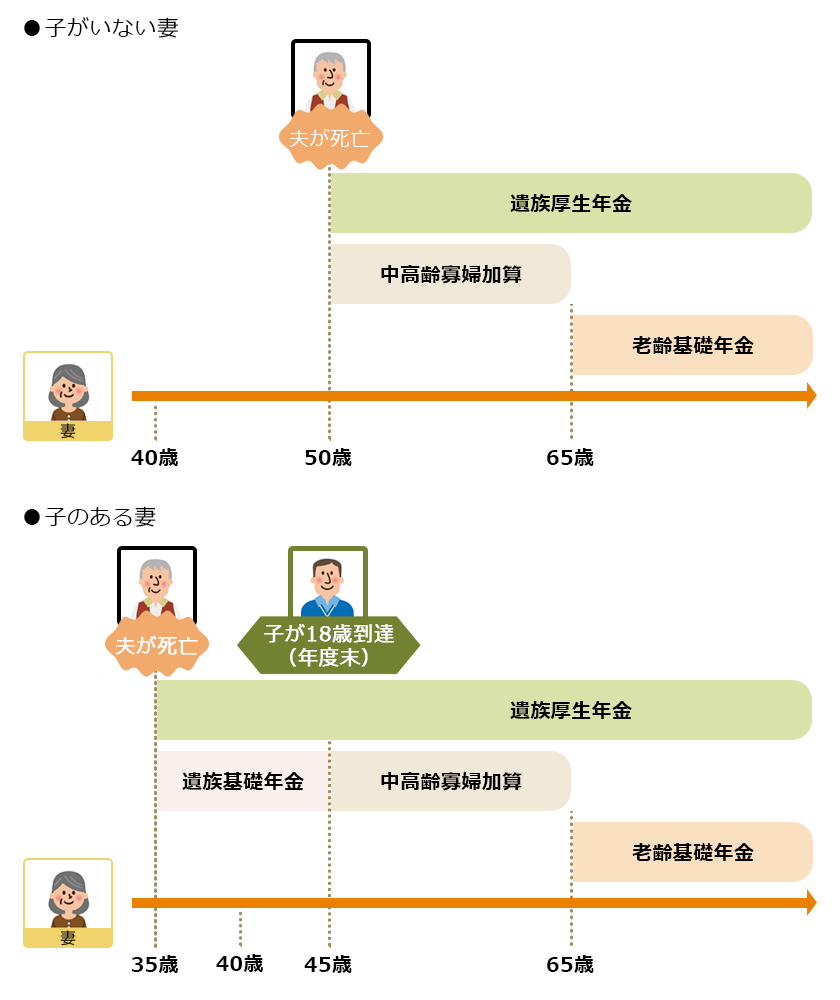
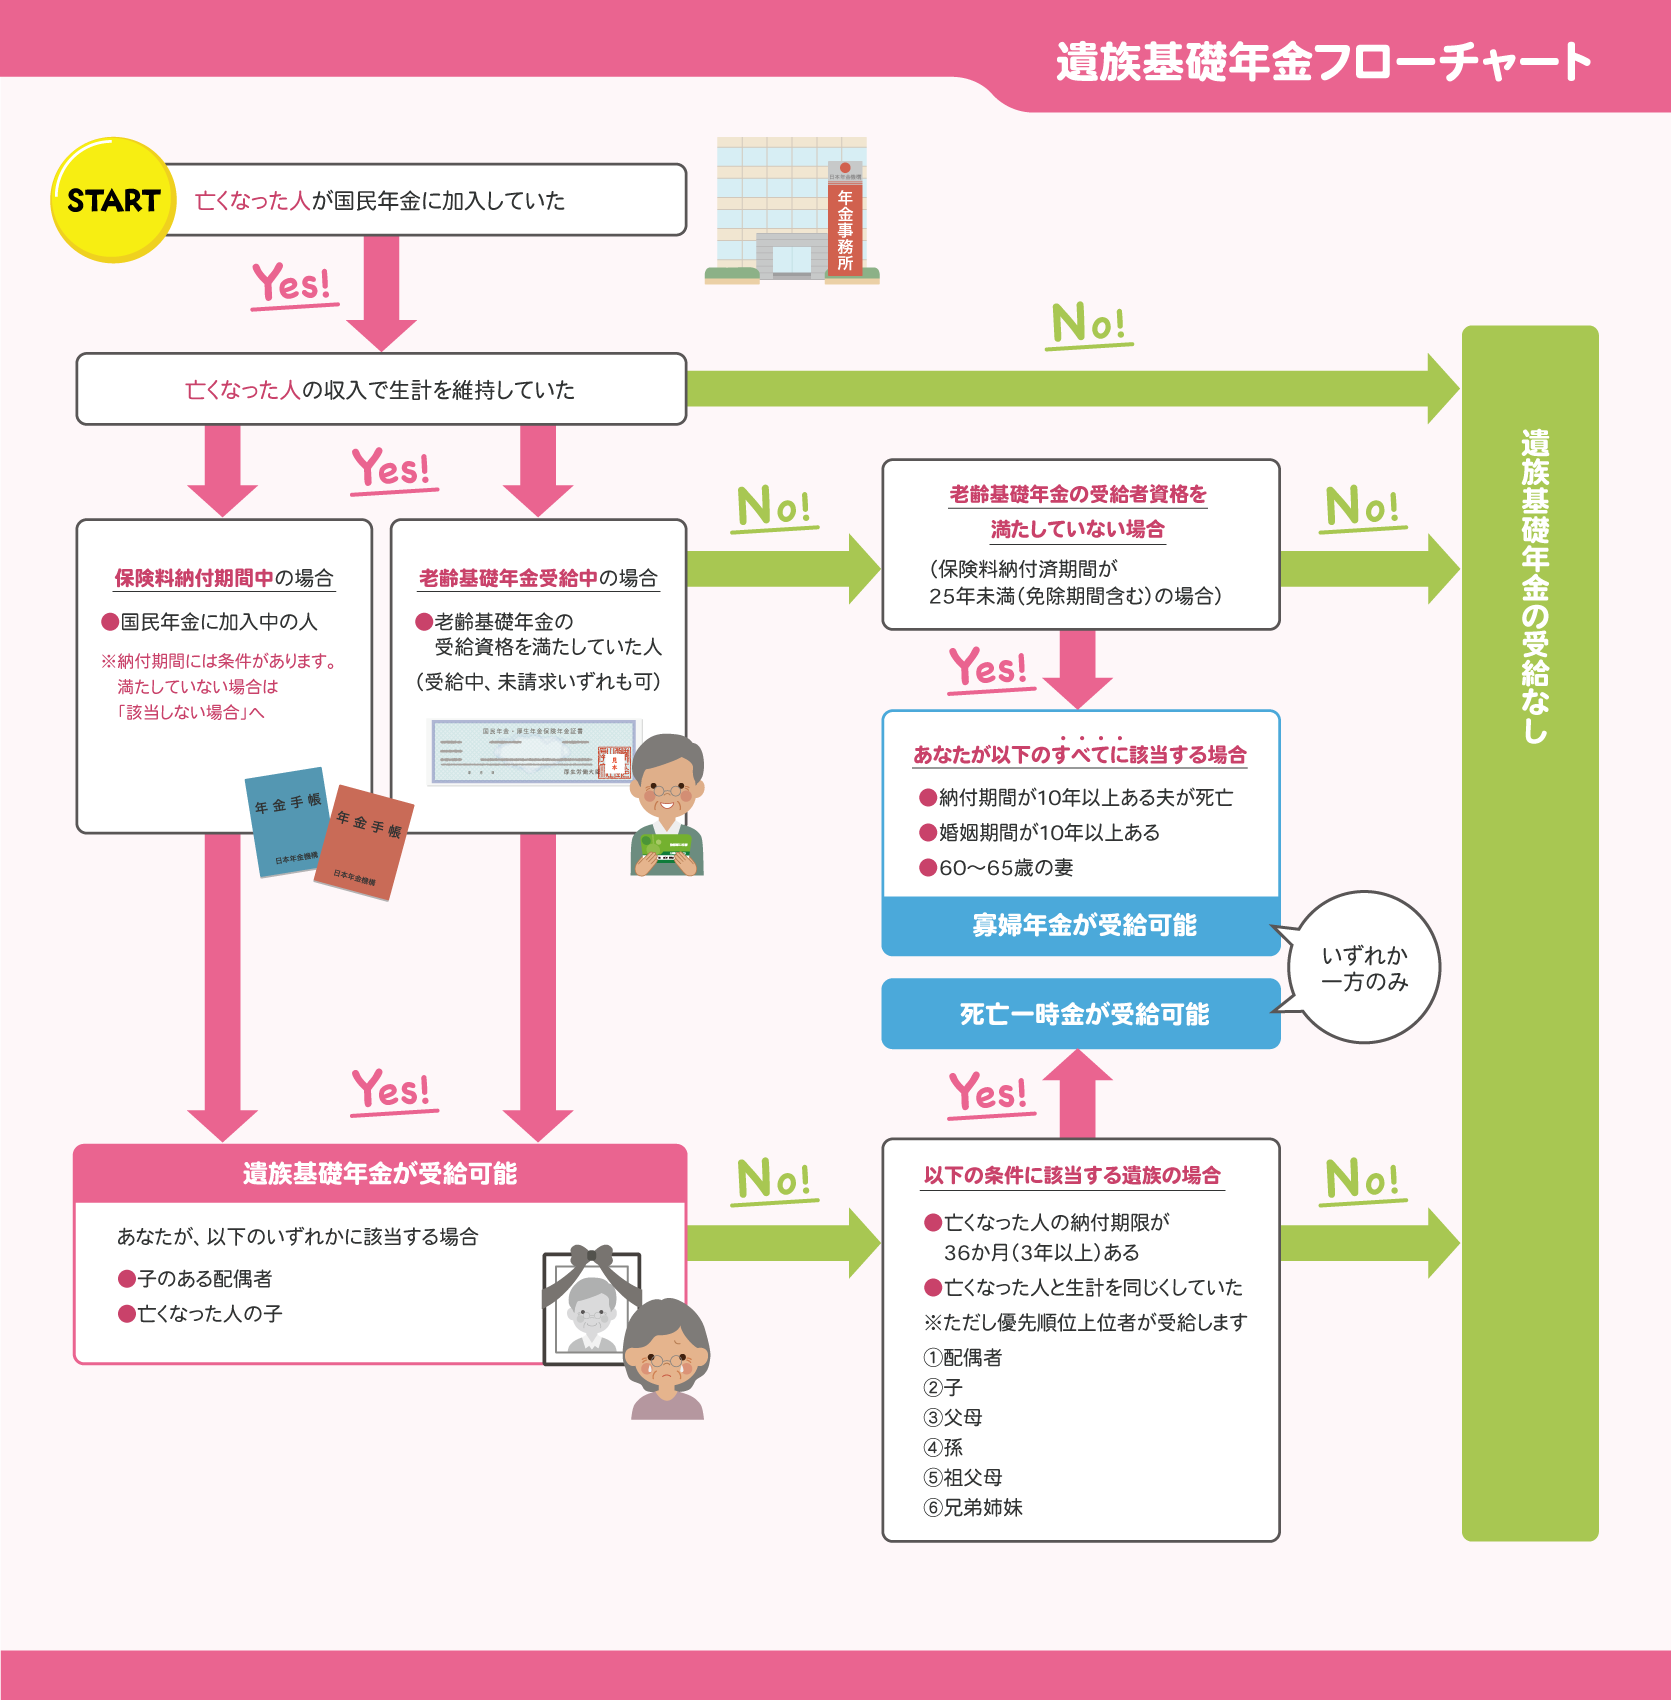
遺族基礎年金は、18歳未満(障害等級1・2級の場合は20歳未満)の子がいる配偶者、または子自身に支給されます。子がいない世帯や、すでに成人して独立している世帯では遺族基礎年金は受給できません。この「遺族基礎年金を受け取れない空白」を埋めるのが寡婦年金の役割です。
死亡一時金との比較|どちらが得か?
第1号被保険者として保険料を3年以上納めた人が年金を受け取らずに亡くなった場合、「死亡一時金(12万〜32万円程度)」が支給されます。しかし、寡婦年金と死亡一時金は両方を受け取ることができず、どちらか一方を選択しなければなりません。
判断基準は明確です。妻が60歳から65歳までの支給期間中に半年以上寡婦年金を受け取れる見込みがある場合、寡婦年金の受給総額が死亡一時金の最大額(32万円)を上回るケースが大多数を占めます。ただし、夫死亡時に妻がすでに64歳6か月を超えているなど、残された受給期間が極めて短い場合は、一括で確実に受け取れる死亡一時金を選択した方が有利になる逆転現象が生じます。
一般に知られていない盲点とネットの誤解
年金相談の現場において、制度の誤解から手続きに失敗するケースが後を絶ちません。特に注意すべき3大落とし穴を検証します。
第1の盲点は、自身の老齢基礎年金の「繰上げ受給」とのバッティングです。妻自身が60歳以降に自分の老齢基礎年金を繰り上げて受給し始めた場合、寡婦年金を受給する権利は法律上消滅します。一度繰上げ請求を行うと取り消しができないため、寡婦年金を65歳まで満額受け取った上で、65歳から本来の自身の年金を受給するスケジュールを組むのが鉄則です。
第2の盲点は、遺族厚生年金との併給調整です。夫が過去に会社員期間があり、遺族厚生年金の受給権も発生する場合、寡婦年金と遺族厚生年金を同時に満額受け取ることはできません。原則としてどちらか一方の有利な給付を選択することになります。
第3の盲点は、時効の存在です。寡婦年金の受給権は、権利が発生してから5年を経過すると時効によって順次消滅します。夫の死後、悲嘆に暮れて手続きを長期間放置してしまうと、受け取れるはずだった給付が月単位で失われていくため、速やかな窓口相談が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自営業の夫を亡くし、自身が55歳〜64歳でまだ自前の老齢年金を受け取っていない妻は、迷わず寡婦年金の申請を最優先で検討すべきです。累計給付額の面で生活再建の確かな足がかりとなります。一方で、遺族厚生年金の受給資格がある人や、体調不良等で自身の年金を繰上げ受給せざるを得ない状況にある人は、年金事務所で正確な受給額試算を比較した上で選択することが不可欠です。
申請手続きの流れと必要書類チェックリスト
寡婦年金は自動的に振り込まれるものではなく、受給権者自らが管轄の年金事務所または市区町村の年金窓口へ請求書を提出する必要があります。提出時の不備を防ぐための必要書類は以下の通りです。
- 国民年金寡婦年金請求書:年金事務所の窓口または日本年金機構の公式ウェブサイトから取得。
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 請求者(妻)の年金手帳または基礎年金番号通知書
- 戸籍謄本(全部事項証明書):夫の死亡日および婚姻期間10年以上の事実が確認できるもの。
- 世帯全員の住民票の写し:生計同一関係を証明するもの(マイナンバー記載により省略可能な場合あり)。
- 請求者の世帯全員の所得証明書(課税・非課税証明書):生計維持基準を満たしていることの証明。
- 受け取り口座の通帳またはキャッシュカードのコピー
- 死亡診断書のコピーまたは死体火葬許可証のコピー
手続きは、夫が亡くなった当時の住所地を管轄する年金事務所へ提出します。審査が完了し、支給決定通知書が届いてから初回の年金が指定口座に振り込まれるまで、通常2か月から3か月程度の期間を要します。
【2026年最新動向】年金制度改革における寡婦年金の位置づけ
近年の公的年金制度改革論議では、女性の就労率上昇や共働き世帯の一般化に伴い、遺族年金全般における「男女格差の是正」や「有期給付への見直し」が重要テーマとして議論されています。遺族厚生年金においては子のない配偶者に対する支給期間の見直しなどが俎上に載せられていますが、自営業者世帯のセーフティネットである寡婦年金の根幹は維持されています。
しかし、制度の枠組みは社会環境の変化とともに見直される可能性を常に孕んでいます。受給要件に合致している世帯は、「制度がそのままあるうち」に権利関係を正確に把握し、速やかに受給権を確保しておく姿勢が極めて重要です。
【寡婦 年金 と は】に関するよくある質問(FAQ)
Q1:夫が亡くなった当時、妻が58歳だった場合はどうなりますか?
A1:夫の死亡時に妻が60歳未満であっても、受給要件を満たしていれば受給権は発生します。ただし実際の年金支給は60歳に到達した月から開始され、65歳になるまでの期間受給できます。58歳の間は支給されません。
Q2:内縁の妻(事実婚)でも寡婦年金は受け取れますか?
A2:受給可能です。ただし、法律婚と同様に「10年以上継続して事実上の婚姻関係にあったこと」および「生計維持関係」を客観的に証明する必要があります。同居していた住民票の履歴や民生委員の証明書、生計を一にしていた家計簿・通帳記録などの提出が求められます。
Q3:寡婦年金を受給中に再婚した場合はどうなりますか?
A3:寡婦年金の受給中に再婚(事実婚を含む)をした場合、受給権は法律上失権(消滅)します。再婚した場合は速やかに年金事務所へ受給権消滅届を提出する必要があります。届出を怠って受給し続けた場合、不正受給として後日全額返還を求められます。
まとめ:制度を正しく理解し、確実な生活保障を確保するために
寡婦年金は、長年国民年金保険料を納めながら年金を受け取れずに世を去った夫の遺志を汲み、残された妻の生活を支える極めて意義深い公的給付です。
しかし、「婚姻期間10年」「夫の保険料納付実績10年」「60歳から65歳までの期間限定」「死亡一時金との二者択一」「繰上げ受給による失権」など、制度上のルールを熟知していなければ最適な受給判断は下せません。自身や家族が受給要件に該当する可能性がある場合は、放置することなく速やかに最寄りの年金事務所で年金記録を確認し、不利益を被らない選択を行ってください。 (出典: 寡婦 年金 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
