ふるさと納税シミュレーションのズレを防ぐ!正確な限度額計算術
ふるさと納税ポータルサイトのシミュレーターで算出した上限額を目安に寄附をしたものの、翌年の住民税決定通知書を見て「控除額が合わない」「自己負担が2,000円を超えて数万円も損をしていた」と頭を抱えるケースが毎年後を絶ちません。手軽な簡易ツールは年収と家族構成を入力するだけで目安を弾き出しますが、税制の仕組みを完全に網羅しているわけではないため、実際の限度額と大きな乖離が生じることがあります。
特に住宅ローン控除や医療費控除を利用している方、あるいは共働き世帯や副業収入がある方は、一般的な早見表の数値を鵜呑みにすると自己負担額が跳ね上がるリスクを抱えています。2026年の最新税制を踏まえ、ポータルサイトの試算で生じる誤差のメカニズムから、源泉徴収票を使った精密な計算手順、確定申告とワンストップ特例制度の決定的な違いまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ポータルサイトの簡易試算は「社会保険料控除の概算」や「他の税額控除」が考慮されておらず、数万円単位の誤差(ズレ)が発生しやすい。
- 要点2:住宅ローン控除や医療費控除を併用する場合、ワンストップ特例制度か確定申告かによって控除ルートが分かれ、上限枠の変動要因となる。
- 要点3:自己負担2,000円を死守するには、源泉徴収票の「支払金額」ではなく「所得控除後の金額」を基に算出し、5〜6月の住民税決定通知書で実際の控除額を照合することが不可欠。
【なぜズレる?】ふるさと納税シミュレーションで「計算が合わない」根本原因
ふるさと納税のシミュレーションで「計算が合わない」と焦る人が続出する背景には、ポータルサイトが提供する「簡易シミュレーター」の構造的な限界が存在します。多くの簡易ツールは、ユーザーの利便性を最優先するために「額面年収(支払金額)」と「配偶者・扶養親族の有無」という最低限のパラメーターだけで計算しています。
しかし、実際の税法における総所得金額等と寄附金控除の仕組みは、そこまで単純ではありません。ふるさと納税の控除上限額は、居住地に納める「個人住民税所得割額の20%」を上限とする特例分が基軸となって決まります。この住民税所得割額を算出するには、額面年収から給与所得控除を差し引いた「給与所得控除後の金額」を求め、さらに社会保険料控除、生命保険料控除、地震保険料控除、基礎控除といった各種「所得控除」をすべて差し引いた【課税所得】を確定させる必要があります。
現場取材でもふるさと納税のシミュレーションでズレが生じる理由として最も多く挙げられるのが、「社会保険料の個人差」です。残業代の多寡や賞与の比率、加入している健康保険組合の保険料率によって、同一年収であっても引かれる社会保険料は数十万円単位で変わります。簡易シミュレーターが用いる標準的なモデルケースと自身の控除実績が乖離していれば、試算結果に数万円のズレが生じるのは必然といえます。

【2026年最新】源泉徴収票から正確な控除限度額を割り出す計算式と手順
ポータルサイトの曖昧な目安から脱却し、自己負担をきっかり2,000円にとどめるためには、手元の源泉徴収票(前年実績または12月確定分)を用いたふるさと納税の控除限度額の計算方法を把握しておくのが最も確実です。
2026年最新のふるさと納税限度額計算式は、以下の構造で成り立っています。
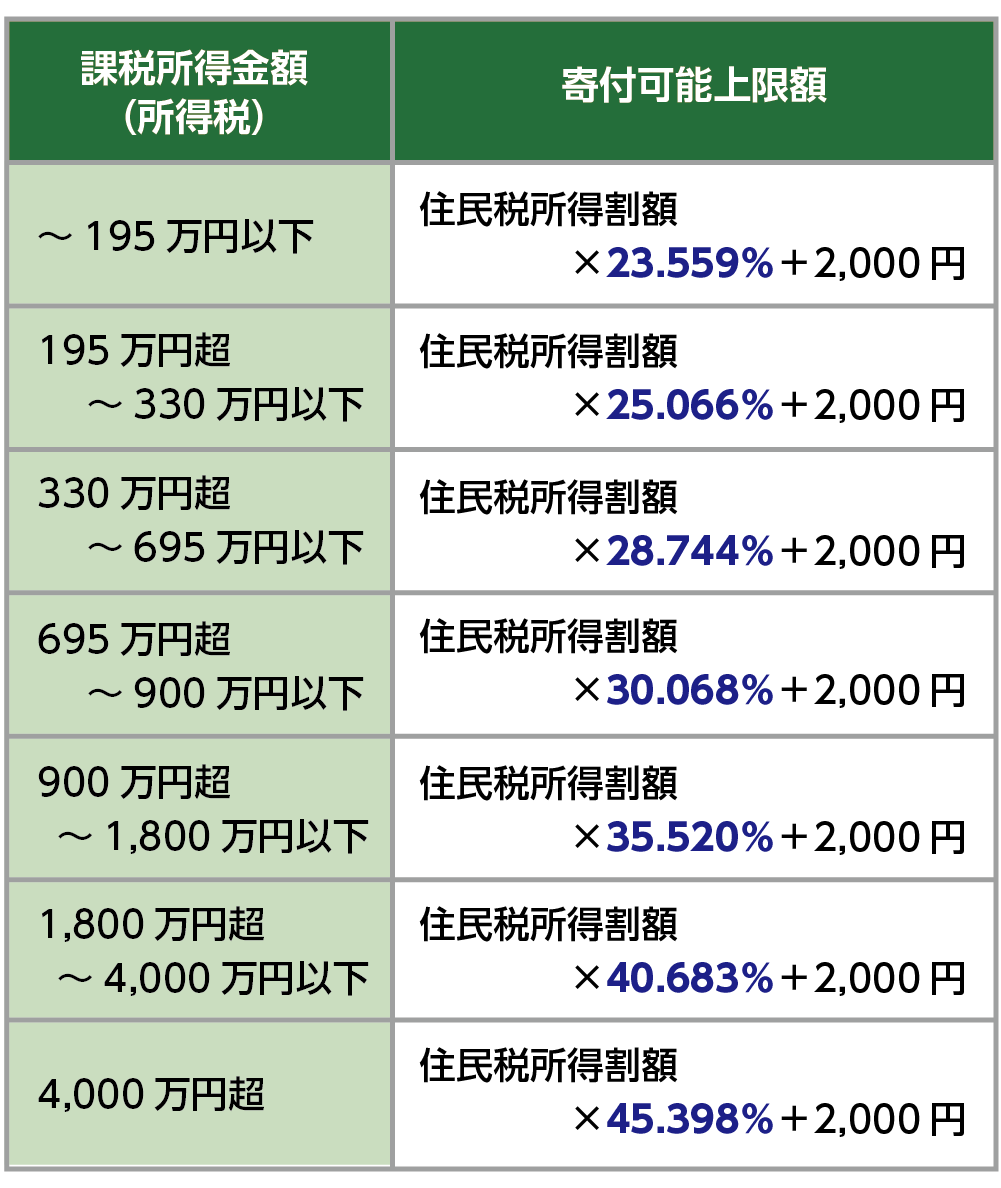
【上限額(寄附金控除の特例控除限度額)の計算式】上限額 = (個人住民税所得割額 × 20%) ÷ (100% − 住民税率10% − (所得税率 × 復興特別所得税率1.021)) + 2,000円
ふるさと納税の限度額を源泉徴収票から正確に導く3ステップ:
ステップ1:課税所得金額を特定する
源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を差し引きます。この金額が所得税の課税ベースとなります。(※住民税では人的控除差調整額などで数万円の差異が生じますが、概ねこの課税所得を基礎として扱えます)
ステップ2:住民税所得割額と所得税率を割り出す
住民税所得割額は、基本的に「課税所得 × 10%」で近似値を算出できます。また、課税所得の区分(195万円以下=5%、195万円超〜330万円以下=10%、330万円超〜695万円以下=20%など)から適用される所得税率を特定します。
ステップ3:計算式に当てはめて試算する
課税所得が400万円(所得税率20%)の場合、分母は「1 − 0.1 − (0.2 × 1.021) = 0.6958」となります。仮に住民税所得割額が40万円であれば、(400,000 × 0.2) ÷ 0.6958 + 2,000 ≒ 116,973円が厳密な寄附上限額となります。
【併用の盲点】住宅ローン控除・医療費控除とワンストップ特例の落とし穴
精密な計算を行う上で最大の関門となるのが、住宅ローン控除(住宅借入金等特別控除)や医療費控除との併用です。ここで選択する申請方法(ワンストップ特例制度か確定申告か)により、控除の配分ルールが劇的に変化します。
ワンストップ特例制度と確定申告の違いを理解していないと、住宅ローン控除で戻ってくるはずだった枠をふるさと納税で食い潰してしまう事態が起こり得ます。
1. 住宅ローン控除との関係性
ふるさと納税のシミュレーションと住宅ローン控除の組み合わせにおいて、ワンストップ特例制度を利用した場合は「寄附金控除の全額が住民税から減額」されます。そのため、所得税側で住宅ローン控除を満額使い切れている場合、ふるさと納税の上限枠にほぼ悪影響を与えません。
一方で確定申告を行うと、ふるさと納税の基本分が所得税から控除されるため、所得税の課税所得が圧縮され、住宅ローン控除の所得税適用枠が余ってしまう現象(住民税側の住宅ローン控除上限に達すると切り捨て)が発生する場合があります。
2. 医療費控除との併用計算
年間の医療費が10万円(または総所得金額等の5%)を超えてふるさと納税と医療費控除を併用して計算する場合、医療費控除は所得控除であるため、適用すると必然的に課税所得が下がります。課税所得が下がれば、それに連動して住民税所得割額も下がるため、ふるさと納税の控除上限額そのものが数千円〜1万円程度減少します。医療費控除を申告する年は、ポータルサイトの通常シミュレーション値から必ず2〜5%程度引き下げて寄附額を設定するのが鉄則です。
【年収・家族構成別】ふるさと納税上限額の早見表と共働き夫婦の注意点
独身者、専従配偶者がいる世帯、そして近年急増している共働き世帯において、目安となる上限額の差異をまとめました。ふるさと納税の年収別控除上限目安を客観的データとして整理したふるさと納税上限額の早見表です。
| 給与年収(額面) | 独身・共働き(配偶者控除なし) | 夫婦(配偶者控除あり・子なし) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 300万円 | 約 28,000 円 | 約 19,000 円 | 配偶者控除の有無で上限が約3割下がる。生命保険控除等が多い場合は2万円未満に抑えるのが無難。 |
| 500万円 | 約 61,000 円 | 約 49,000 円 | 中堅層で最も申告数が多いボリュームゾーン。住宅ローン控除初年度(確定申告必須)の併用による目減りに要警戒。 |
| 700万円 | 約 108,000 円 | 約 96,000 円 | 所得税率が20%帯に突入。配偶者特別控除の段階的縮小や、高校生・大学生の扶養親族の有無で大きくブレる。 |
| 1,000万円 | 約 176,000 円 | 約 166,000 円 | 配偶者控除の所得制限(本人の合計所得金額900万円超)が適用されるため、夫婦共働きでも上限格差が縮小する。 |
ふるさと納税における共働き夫婦の限度額で最大の落とし穴となるのが、「夫婦合算年収」で試算してしまう初歩的ミスです。ふるさと納税は納税者ごとの個人単位で計算されるため、例えば夫500万円・妻400万円の世帯年収900万円であっても、900万円の単一枠(約15万円)が使えるわけではありません。それぞれが各自の源泉徴収票に基づき、夫(約6.1万円)と妻(約4.3万円)で個別に寄附を行う必要があります。
【実態検証】寄附後に住民税決定通知書で「正しく引かれたか」確認する完全手順
「シミュレーション通りに寄附したが、本当に自己負担2,000円で済んでいるのか」という疑問は、SNSやQ&Aサイトでも頻出するテーマです。これを確認する唯一の公的手段が、毎年5月中旬から6月にかけて勤務先から交付される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(住民税決定通知書)」の照合です。
ふるさと納税の住民税決定通知書の確認方法は以下の手順で実施します。
1. 「税額控除額」欄を特定する
通知書の中段または右側にある「税額控除額(⑤)」の枠を確認します。市区町村によっては「市民税」「県民税」ごとに分かれて記載されています。
2. 控除額の合計を検算する
ワンストップ特例を利用した場合、住民税決定通知書の税額控除額(調整控除額を除く)の合計が、【前年の寄附合計額 − 2,000円】とほぼ一致していれば正常に処理されています(※配当控除や住宅ローン控除がある場合は合算記載されるため、摘要欄の「寄附金税額控除額」の内訳表示を確認してください)。
3. 確定申告を行った場合の注意点
確定申告をした場合は、所得税側からすでに一部が還付(還付金振込または納税額相殺)されているため、住民税決定通知書に記載される控除額は「寄附合計額 − 2,000円」よりも少なくなります。「確定申告の所得税還付額 + 住民税の税額控除額 = 寄附総額 − 2,000円」になっているかを合算して検証してください。

【プロの結論】「お得幻想」に惑わされない!上限額ギリギリを攻める人と安全策をとる人の判断基準
行動経済学や心理学の領域では、人間は「得をしたい」という欲求よりも「わずかでも損をしたくない」という恐怖を強く感じる「損失回避バイアス」を持つことが知られています。ふるさと納税において「自己負担2,000円の枠を1円残らず使い切りたい」と上限ギリギリを攻めた結果、12月の残業減や想定外の控除発生によって上限を超過し、超過分を100%自己負担する本末転倒な事態に陥るケースが後を絶ちません。
返礼品目当ての過度な寄附競争や「枠を余らせると損をする」という強迫観念から距離を置き、制度本来のメリットを堅実に享受するための判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
上限額の95〜100%まで攻めてよい人:
・固定給の公務員や大企業の管理職など、年間の給与所得が確定しており賞与の変動が極めて少ない方。
・住宅ローン控除の適用期間外であり、年間の医療費も10万円を確実に下回る見込みの方。
・ワンストップ特例制度を利用し、他の確定申告事由(副業や株式譲渡益など)が一切ない方。
上限額の80〜85%に留めて安全枠を確保すべき人:
・営業職やインセンティブ比率の高い職種、残業代の変動幅が大きい企業に勤務している方。
・年内に家族の通院・入院・歯科矯正などがあり、医療費控除を申請する可能性がある方。
・住宅ローン控除の初年度(確定申告必須)である方、または副業所得があり総所得金額等の変動が見込まれる方。
【ふるさと 納税 シュミレーション 正確】に関するよくある質問(FAQ)
Q1:12月にボーナスが減って年収が下がった場合、上限オーバーした寄附分はどうなりますか?
A1:上限を超えて寄附した金額は、通常の寄附金控除(所得控除)の扱いとなり、住民税の特例控除(100%還元枠)が受けられません。結果として、超過した金額の約70〜80%は純粋な自己負担(持ち出し)となります。ボーナス確定前に寄附を行う場合は、想定年収の80%程度を目安に抑えておくのが賢明です。
Q2:ワンストップ特例を申請した後に確定申告をした場合、どう処理されますか?
A2:確定申告書を提出した時点で、過去に申請したすべてのワンストップ特例申請は法的に無効化されます。そのため、確定申告書を提出する際は、ワンストップ申請済みの自治体も含めたすべてのふるさと納税受領証明書を記載して寄附金控除を申告し直す必要があります。記載を漏らすと控除が完全に消滅するため厳重な確認が必要です。
Q3:株式の売却損益や暗号資産の利益がある場合、ふるさと納税の上限はどう変動しますか?
A3:株式の特定口座(源泉徴収あり)で利益が出ており、確定申告で「申告分離課税」を選択した場合、総所得金額等が増加するためふるさと納税の上限額も引き上がります。逆に「損益通算」を行って課税所得を圧縮した場合や、暗号資産の雑所得がある場合も上限が変動します。所得の種類が多岐にわたる方は、簡易シミュレーターではなく税務署や税理士監修の詳細計算機をご活用ください。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税は、地方自治体への応援と返礼品を通じた地域経済活性化という素晴らしい仕組みである一方、税制上の「控除上限ルール」を誤認すると予期せぬ自己負担を強いられる側面を持っています。ポータルサイトの簡易シミュレーションはあくまで概算の「入り口」に過ぎず、正確な数値を導くには源泉徴収票に記載された所得控除の実績値を反映させることが不可欠です。
住宅ローン控除や医療費控除との兼ね合いを正しく整理し、年収変動のリスクがある場合は上限枠の8〜9割を目安に着地させるのが最も安全で合理的なアプローチです。寄附を行った翌年の6月には必ず住民税決定通知書を手元で検算し、正しく税額控除が適用されているかを確認する習慣を身につけてください。 (出典: ふるさと 納税 シュミレーション 正確(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
