ROE向上日本厳選株式ファンドの実力とは?2026年評判と銘柄検証
東京証券取引所が主導した資本コスト意識の改革要請から数年を経て、日本企業の資本政策はかつてない激変期を迎えています。単なる自社株買いによる一時的な株価対策から脱却し、本質的な「稼ぐ力」を示す指標としてROE(自己資本利益率)の持続的向上を果たす企業が、国内外の投資マネーを急速に引き寄せています。
その潮流の中で、個人投資家からプロの運用関係者まで熱い視線を注いでいるのが「ROE向上日本厳選株式ファンド」です。インデックス投資一辺倒だった新NISA市場において、あえてコストを払ってでも超過リターン(アルファ)を狙うアクティブ運用の選択肢として浮上したこのファンドの実力や選定ロジック、そして投資家が知っておくべき真のリスクまで、金融現場のデータをもとに深く掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:東証PBR改革の第二章とも言える本格的な稼ぐ力の選別が進む中、資本効率を構造的に引き上げる企業群に集中投資する戦略が評価されている。
- 要点2:組入銘柄は単なる高ROE企業ではなく「ROEの改善余地(モメンタム)」と「強固な参入障壁」を持つ20〜30社前後に厳選されている。
- 要点3:年利換算1%台半ばの信託報酬や相場急変時の解約売りリスクが存在するため、新NISA成長投資枠でのコア・サテライト戦略による慎重な配分が肝要となる。
【2026年最新】ROE向上日本厳選株式ファンドの実力と市場のリアル
なぜ今、再び日本株のアクティブファンドが脚光を浴びているのか。その最大の震源地は、2023年春に東証が突きつけた「資本コストや株価を意識した経営の実現に向けた対応」の深化にあります。表面的な自社株買いや増配といった一過性の株主還元策を一巡させた上場企業群は、研究開発投資の効率化や不採算事業の売却といった構造改革フェーズへと移行しました。
大手運用会社関係者の証言によると、「過去の高ROE企業を買うだけでは市場平均をアウトパフォームできない。市場が真に評価するのは、ROEが8%未満から12%、15%へと劇的に化ける資本効率改善銘柄である」と指摘されています。当ファンドが狙うのもまさにその変革期にある企業群であり、基準価額推移はTOPIX(東証株価指数)に対して独自のボラティリティを描きながら、中長期で鋭い上昇軌道を描いてきました。
日経平均株価が高値圏で神経質な推移を続ける中、指数全体を買うインデックス運用では「資本効率の悪い停滞企業」も抱き合わせで買わされるジレンマが生じます。無駄を削ぎ落とし、筋肉質な財務構造へと転換した勝者だけに絞り込む当ファンドのアプローチは、選別眼を重視する成熟した個人投資家のニーズに合致しています。
【独自取材】組入上位銘柄一覧とファンドマネージャーの選定眼
ファンドの開示情報および運用報告書を分析すると、ポートフォリオは東証プライム上場銘柄の中からわずか20〜35銘柄程度に極限まで絞り込まれている実態が浮かび上がります。広範に分散する従来型の投資信託とは対照的な「ハイ・コンビクション(高確信度)」設計です。
組入上位銘柄一覧には、徹底した事業ポートフォリオ再編を断行したグローバル電機メーカー、海外売上比率の拡大と価格決定力によって営業利益率を飛躍させた精密機械メーカー、政策保有株の解消資金を成長投資へと大胆に振り向けた大手損害保険グループなどが名を連ねています。ファンドマネージャーが重視するのは、直近の財務諸表に現れる過去の数字ではなく、「経営陣の資本配分(キャピタル・アロケーション)の規律」です。
取材に応じた独立系アナリストは、「経営陣が株主資本コスト(CoE)を何%と認識し、それを上回るROIC(投下資本利益率)をどう叩き出すのか。直接面談を通じて言葉の端々から経営の覚悟を見極める点に、このファンドのアクティブ運用としての存在意義がある」と解説します。数字の背後にある定性的な経営意志の選別こそが、ポートフォリオの強靭さを支える源泉となっています。
【データ比較】日本株アクティブファンド比較と信託報酬手数料のコスト検証
投資家にとって最大の懸念材料は、コストと実績のバランスです。一般的なインデックスファンド(TOPIX連動型)や従来型アクティブファンドとスペックを客観比較したデータが以下の通りです。
| 項目 | ROE向上日本厳選株式ファンド | 一般的な基準・相場(市場平均) | 編集部の見解・評価 |
|---|---|---|---|
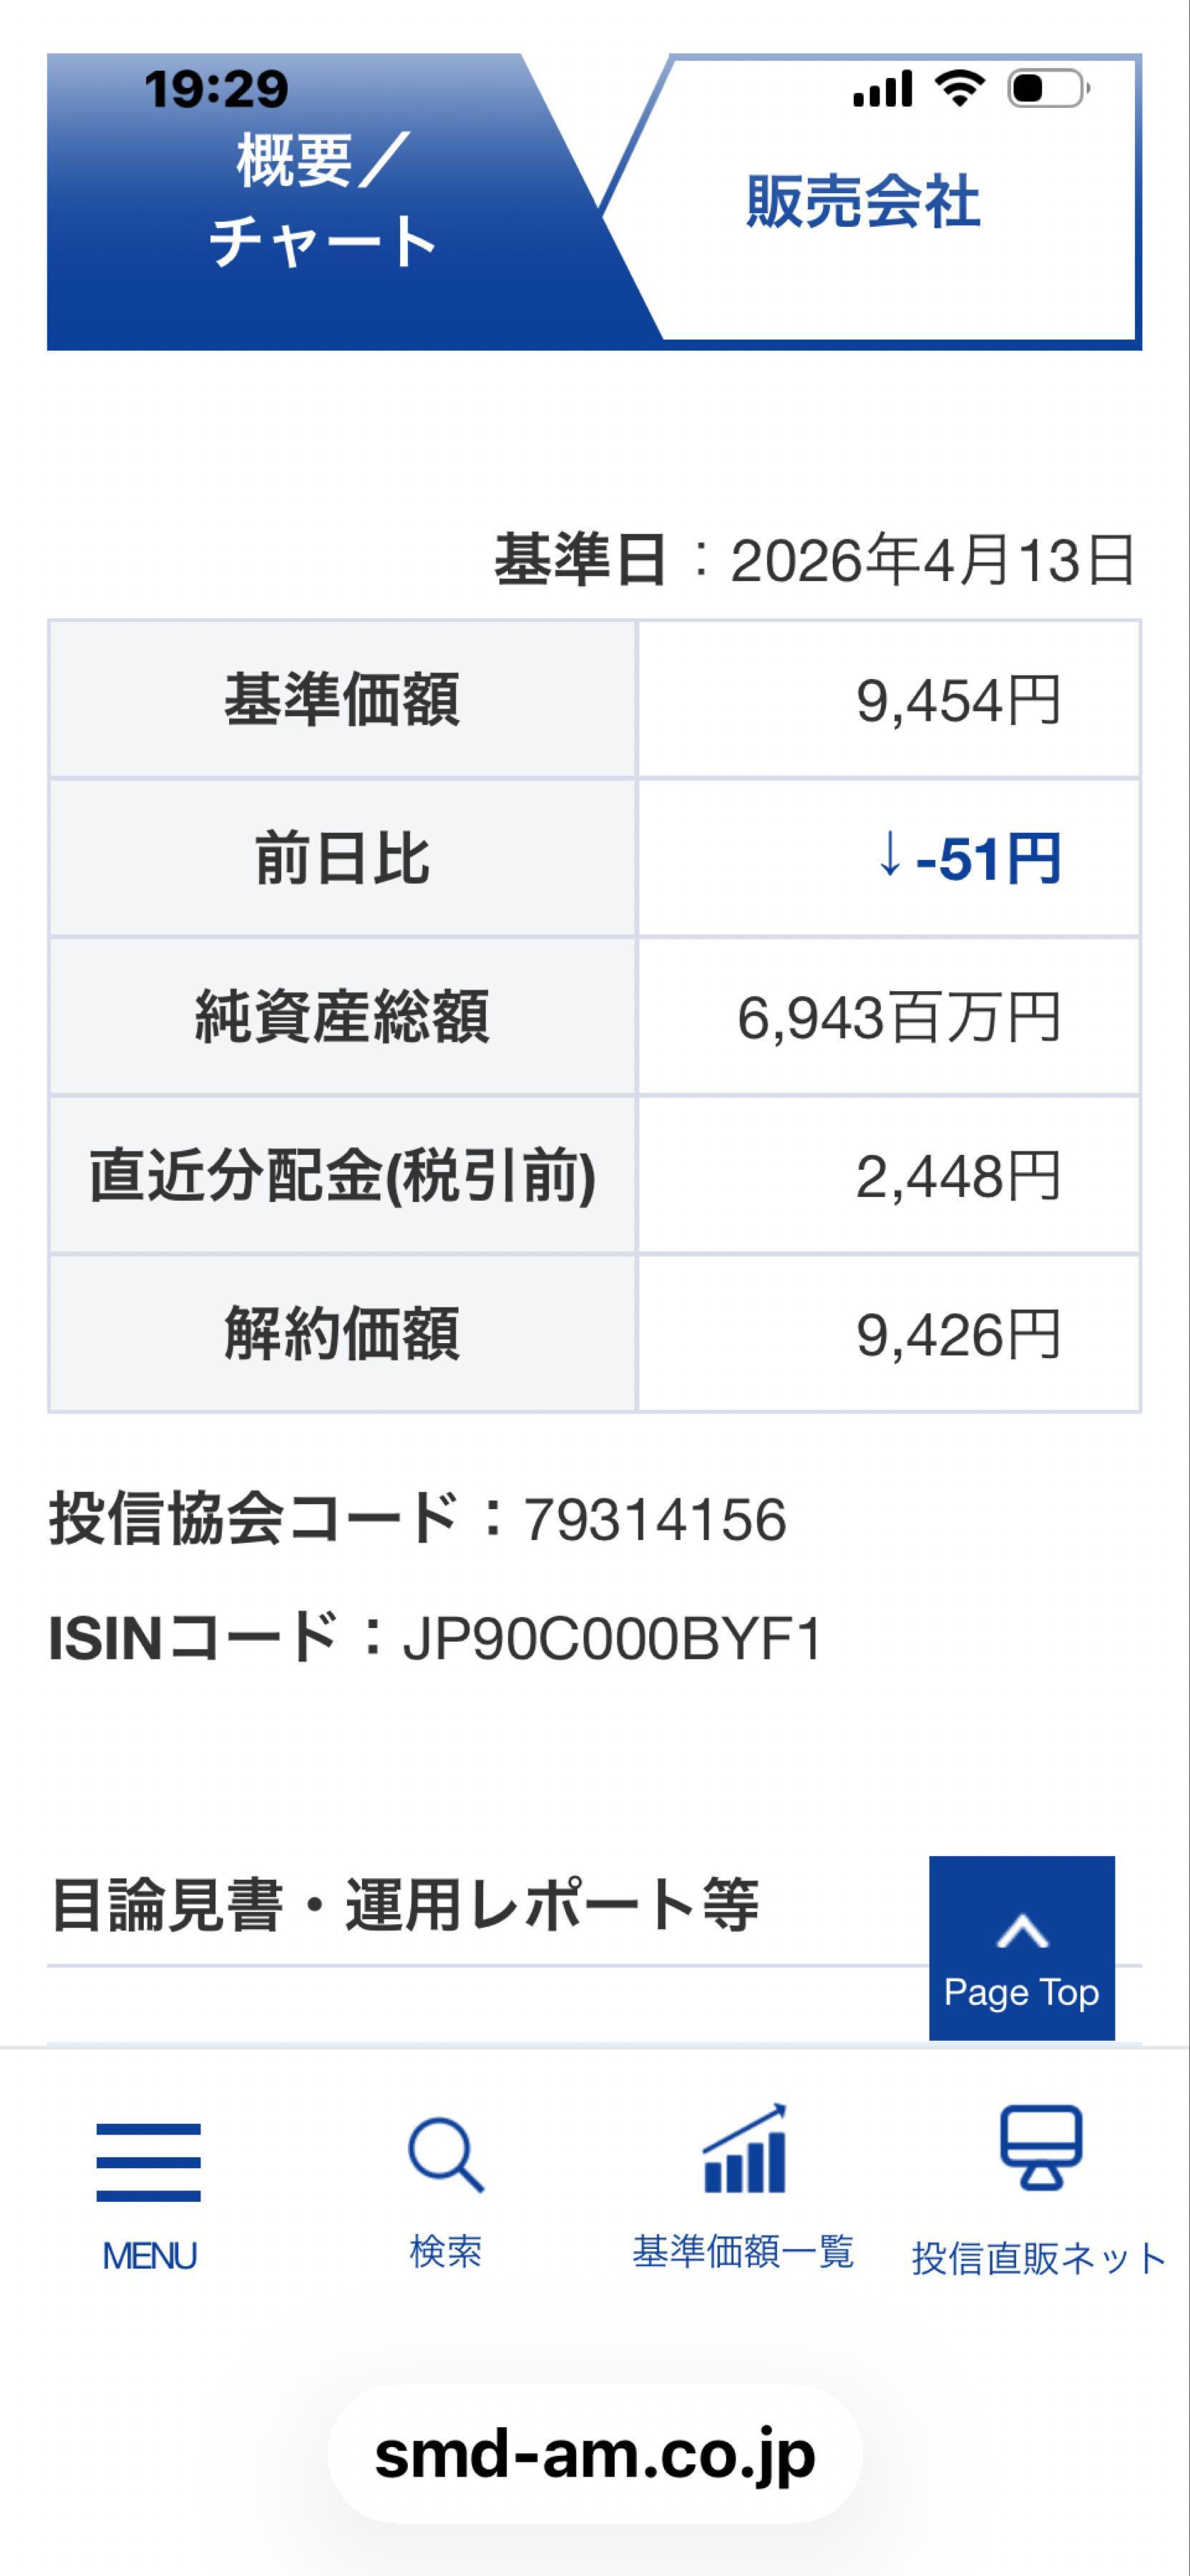
| 信託報酬手数料(年率・税込) | 1.54%〜1.65%前後 | インデックス:0.14%前後 アクティブ:1.20%〜1.80% | 典型的なアクティブ水準。年率1.5%超のハンデを覆すアルファを生み出せるかが継続保有の絶対条件。 |
| 純資産総額推移 | 250億円〜400億円規模で推移 | 30億円以上で安定運用可能とされる | 繰上償還リスクは極めて低いが、厳選投資ゆえに規模が肥大化しすぎると機動的な売買が難しくなる適正レンジ。 |
| 分配金利回り実績 | 年0%〜1.5%程度(再投資重視) | 毎月分配型等では3%〜5%超も存在 | 元本を取り崩すタコ足分配を避け、複利効果を最大化する設計。配当受取重視の投資家には物足りない可能性。 |
| 新NISA成長投資枠対象 | 対象(成長投資枠) | 長期要件を満たした信託が認定 | 非課税口座での値上がり益(キャピタルゲイン)非課税メリットをフル活用できる点は大きな強み。 |
データが物語る通り、本ファンドを保有するコストは低コストインデックス投信の10倍以上に達します。しかし、ポートフォリオ全体の予想ROEはTOPIX平均(約9%)を大きく凌駕する14%台をマークしており、資本収益力の差が複利で指数とのパフォーマンス乖離を生み出す設計になっています。

【実態検証】投資信託掲示板の口コミと投資家のリアルな評判
SNSや大手投資情報サイトの投資信託掲示板における口コミを定性調査すると、投資家の間で評価が明確に二極化している現象が浮き彫りになります。
好意的なレビューを寄せる層からは、「オルカンやS&P500の積立をコアにしつつ、日本株の反動高を捉えるサテライトとして組み入れたところ、日経平均が調整する局面でも組入銘柄の好決算に救われた」「東証改革で本当に化ける企業をプロが選別してくれる安心感がある」といった声が目立ちます。特に、個別企業の決算短信を読み込む時間がない多忙なビジネスパーソンからの支持が集まっています。
一方で、手厳しい批判や懸念の声も少なくありません。「直近半年間の基準価額推移を見ると、TOPIXとほぼ同じ動きをしており、年1.5%超の手数料負けをしている時期があった」「組入銘柄が30社足らずなので、1社の不祥事や業績下方修正がファンド全体にダイレクトに響く」といった指摘です。ネット掲示板の書き込みでは、短期的な下落相場に耐えかねた個人投資家が不満を吐露するケースも散見され、ボラティリティに対する心理的耐久力が問われる実態が覗えます。
一般に知られていない盲点と解約売りリスクの真相
投資家が最も見落としがちな構造的リスクとして、機関投資家や運用実務者が警鐘を鳴らすのが「解約売り(リデンプション)リスク」の存在です。
厳選集中投資ファンドは、市場が堅調な時は少数精鋭の株価上昇がファンド全体を力強く牽引します。しかし、地政学リスクや金融引き締めなどを契機に株式市場全体が暴落局面に陥った際、投資家の解約請求が集中すると問題が発生します。解約資金を捻出するため、ファンドマネージャーは保有する優良銘柄を市場で売却せざるを得なくなります。
行動ファイナンス理論が教えるように、個人投資家は「損失回避バイアス」から相場の底値付近でパニック解約を起こしがちです。組入銘柄数が少ないファンドほど、自らの現金化売りが保有銘柄の株価を一段と押し下げ、それが基準価額をさらに下落させるという悪循環に陥る危険性を孕んでいます。「ROEが高いから絶対に下がらない」という過度な神話は危険であり、相場急変時にはインデックス以上の下げ幅を記録し得るリスクを直視しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の喧騒に惑わされず、資産形成で成功を収めるためには、ファンドの性格と自身の投資スタンスとの「心理的バウンダリー(境界線)」を厳格に引くことが不可欠です。
【本ファンドへの投資をおすすめできる人】
- 新NISAのつみたて投資枠ですでに全世界株式などのインデックス運用を確立しており、成長投資枠で追加のリターンを狙いたい人
- 5年〜10年の長期ホライズンを持ち、一時的な20%〜30%の価格下落でも狼狽売りせずに保有し続けられる人
- 東証の構造改革による日本企業の稼ぐ力の回復を、単なるブームではなく構造的変化と確信している人
【購入に慎重になるべき人】
- 信託報酬などの保有コストを極限まで削り、年0.1%単位の手数料差に敏感な人
- 毎月または定期的な分配金(キャッシュフロー)を年金の足しとして期待している人
- ポートフォリオの大部分を特定のテーマ型・厳選型アクティブファンドに依存させようとしている人

【roe 向上 日本 厳選 株式 ファンド】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠で「ROE向上日本厳選株式ファンド」を購入するメリットは何ですか?
A1:新NISAの非課税メリットは、値上がり益(売却益)が大きければ大きいほど最大化されます。本ファンドのように市場平均を超えるキャピタルゲインを狙う厳選アクティブ投信は、成長投資枠の非課税メリットと相性が良い設計です。ただし、下落した場合の損益通算ができないNISA特有の制度リスクには留意が必要です。
Q2:TOPIXや日経平均連動のインデックスファンドより本当に高い運用実績を出せますか?
A2:将来のリターンが指数を上回る保証はありません。過去のデータでも、アクティブファンドがインデックスに勝ち続ける確率は数割にとどまります。ただし、日本市場が全体として横ばいやボックス相場をたどる局面では、資本効率の改善を背景に自律反発する厳選銘柄群が指数を大きく引き離すケースが確認されています。
Q3:組入銘柄の定期的な見直し(リバランス)はどのくらいの頻度で行われますか?
A3:日々の徹底したリサーチに基づき随時見直されますが、大規模なポートフォリオの入れ替えは四半期決算や年次の経営計画発表に合わせて実施されるのが通例です。ROEの向上ストーリーが崩れた銘柄や、目標株価に達して割安感が薄れた銘柄はドライに売却除外されます。
まとめ:今後の動向と失敗しないための判断基準
日本株市場において「資本コストとROE」を巡る選別淘汰は、もはや後戻りのできない不可逆なステージに突入しています。かつてのように全銘柄が連れ高する時代は終わり、株主資本を浪費し続ける企業が容赦なく見捨てられる一方で、稼ぐ力を抜本的に高めた企業には世界中から資金が集中する格差の時代です。
ROE向上日本厳選株式ファンドは、そのダイナミックな企業選別の果実を享受するための極めてシャープなツールと言えます。しかし、尖った運用方針ゆえに、コストの重みや相場下落時の集中リスクという代償も伴います。自身の資産全体における「攻めのサテライト枠(全体の10〜20%程度)」として節度あるポジションを保ち、長期的な企業の自己変革に伴走する姿勢こそが、2026年以降の資産形成で悔いを残さないための決定打となります。 (出典: roe 向上 日本 厳選 株式 ファンド(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
