日経平均寄与度の罠とは?一部の値がさ株が相場を歪める真相と対策
東京株式市場で「日経平均株価が500円超の大幅高」と報じられているにもかかわらず、手元の保有銘柄はほぼ全面安で資産が減っている――。個人投資家の間で頻繁に囁かれるこの違和感の正体こそが、指数の算出構造に潜む「日経平均寄与度」の偏りです。
2026年現在の株式市場でも、人工知能(AI)や半導体関連の急成長によって一部のハイテク銘柄へ資金が集中し、市場の歪みは一段と深刻化しています。なぜ日本を代表する株価指数が、わずか数社の値動きに極端に振り回されてしまうのか。その精緻な計算メカニズムと、相場の見誤りを防ぐための実践的防衛術を現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日経平均株価は「株価の高い銘柄(値がさ株)」の変動幅に強く依存し、上位数社だけで指数の上下動の大半が決まる構造的欠陥を抱えています。
- 要点2:ファーストリテイリングや東京エレクトロン、アドバンテストの3社だけで指数全体の20%以上のウェイトを握り、実体経済や市場全体の体感温度との乖離が常態化しています。
- 要点3:指数の見せかけの上昇に惑わされず、TOPIX(東証株価指数)や売買代金動向、個別銘柄の寄与度リアルタイム速報を併読することが資産防衛の絶対条件です。
【決定版】なぜ特定の銘柄だけで動くのか?日経平均寄与度の仕組み
日経平均株価(日経225)が動いた際、その変動のうち「どの銘柄が何円分押し上げたか(あるいは押し下げたか)」を示す指標が上昇寄与度と下落寄与度です。夕方のニュースで「日経平均は前日比300円高」と流れても、その内訳を精査すると、たった1社が200円分を単独で押し上げ、残りの224銘柄はほとんど動いていない、あるいは値下がり銘柄のほうが多いという現象が日常茶飯事となっています。
この現象を引き起こす根本原因は、日経平均算出方法と仕組みにあります。日経平均は米国のダウ平均株価と同様に「ダウ式修正平均」を採用しており、基本的には採用225銘柄の株価を単純合算し、株式分割や銘柄入れ替えの影響を調整する「除数」で割って算出されます。ここに介在するのがみなし額面計算式です。
かつての商法における額面制度(主に50円額面)を基準に各社の株価水準を揃える換算を行いますが、現在では各銘柄に固有の「株価換算係数」が設定されています。簡潔に言えば、「株価そのものの絶対値が高い値がさ株が1株あたり1,000円動いたときの影響力」は、「株価数百円の低位株が10%急騰したときの影響力」を圧倒的に凌駕する設計になっているのです。時価総額の大きさではなく、換算後の株価の高さが直接的に指数を支配する点に、寄与度が引き起こす構造的マジックが存在します。

【2026年最新動向】日経平均寄与度ランキングと上位銘柄の圧倒的シェア
株式市場2026年最新動向を振り返ると、生成AIエコシステムのさらなる拡大と先端半導体サプライチェーンの再編に伴い、値がさハイテク株への資金集中が一段と加速しました。その結果、日経225構成銘柄ウェイトの偏位は歴史的な水準に達しています。
日本経済新聞社による定期見直しや「ウェイト上限キャップ(構成比率が突出した銘柄の影響度を段階的に引き下げる措置)」が順次適用されているものの、相場の実勢において上位勢の存在感は依然として圧倒的です。日経平均寄与度ランキングの上位常連であるファーストリテイリング寄与度、半導体製造装置大手の東京エレクトロン株価影響、そしてテスタ需要で急拡大を遂げたアドバンテスト日経平均の推移を検証すると、驚くべき偏向性が浮かび上がります。
| 銘柄名・コード | 指数内ウェイト推移 | 株価10%変動時の指数影響(概算) | 編集部の見解・評価 |
|---|---|---|---|
| ファーストリテイリング(9983) | 約9.5〜10.5%前後(キャップ調整対象) | 日経平均を約350〜420円動かす | 衣料品小売り1社の月次売上動向が日本株全体の指数数値を左右する異例の構造が継続。 |
| 東京エレクトロン(8035) | 約6.5〜7.5% | 日経平均を約250〜300円動かす | 米SOX指数(フィラデルフィア半導体株指数)との連動性が高く、夜間先物主導の乱高下を招く。 |
| アドバンテスト(6857) | 約5.0〜6.2% | 日経平均を約180〜240円動かす | 生成AI向け高帯域幅メモリ(HBM)検査需要で存在感が急拡大し、寄与度上位の主役に定着。 |
| ソフトバンクグループ(9984) | 約3.8〜4.5% | 日経平均を約140〜180円動かす | 傘下Armの株価やグローバルテック投資の成否が直結。ボラティリティの増幅装置として機能。 |
| 時価総額最大のトヨタ自動車(7203) | 約1.2〜1.6% | 日経平均を約40〜60円程度しか動かせない | 日本最大の時価総額を誇る国民的企業であっても、株価単価の観点から寄与度は限定的。 |
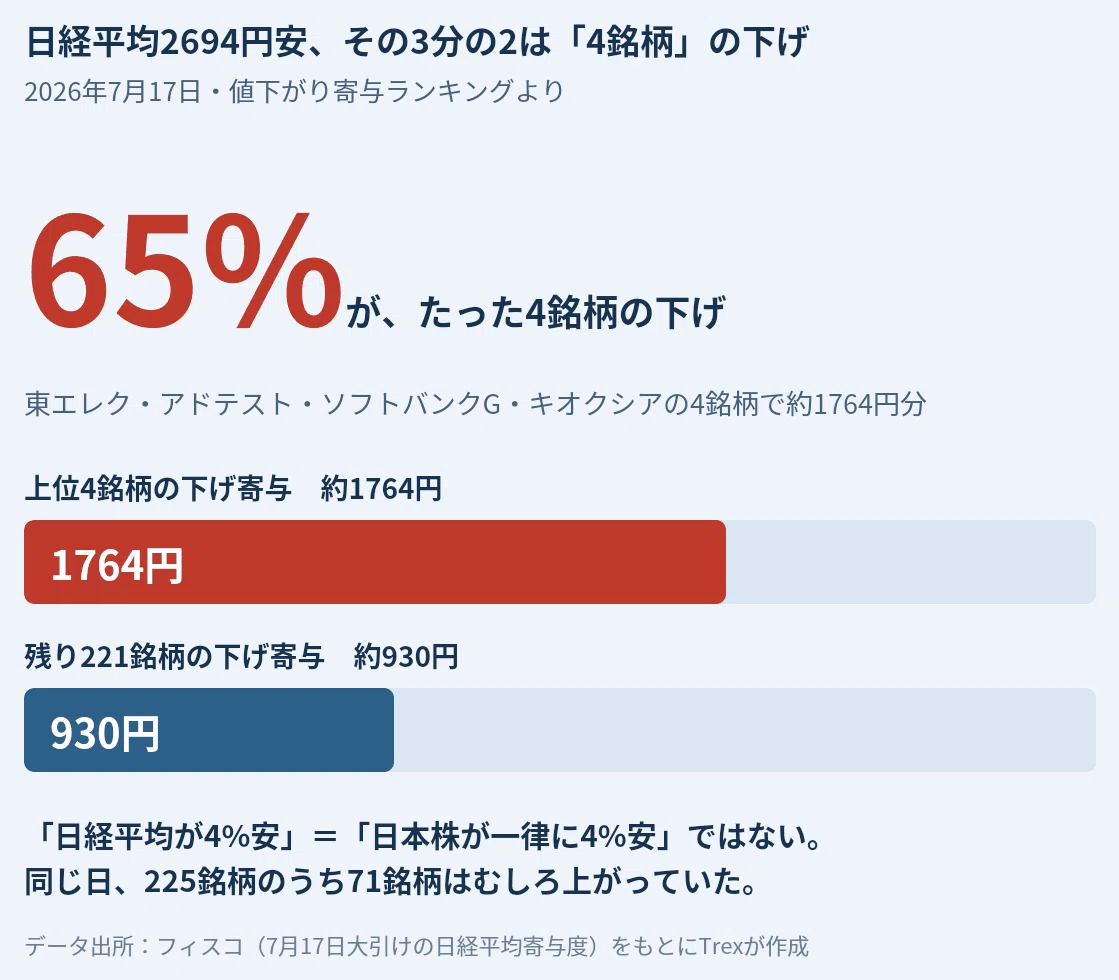
機関投資家のディーリングルームでは、指数のブレイク判断に「寄与度リアルタイム速報」端末の監視が欠かせません。わずか上位3〜4銘柄の騰落率を合算するだけで、日経平均全体の変動の40〜50%近くを説明できてしまう局面が頻発しているのが現実です。
市場の歪みの真相|TOPIXとの乖離が生み出す「見せかけの上昇」
この偏位がもたらす最大の弊害が、日経平均株価の歪み真相として市場関係者の間で問題視される「指数と実態の乖離」です。東証プライム市場全体の時価総額の動きを表すTOPIX(東証株価指数)は浮動株ベースの時価総額加重平均型であり、企業の規模感(時価総額)に応じたフェアな配分がなされています。
これに対し、日経平均は値がさ株影響度が極端に強く出る価格加重平均型です。その結果、日経平均とTOPIXの比率を示す「NT倍率」が乱高下し、歪んだ相場環境が形成されます。
例えば、米国の半導体指数が大幅高となった翌日、東京市場では東京エレクトロンとアドバンテストの2社だけで日経平均を300円以上押し上げることがあります。日経平均の終値がプラス圏を維持したとしても、東証プライム市場の値下がり銘柄数が1,000銘柄を超え、値上がり銘柄数はごくわずかという「指数高・銘柄安」の錯視が平然と発生します。この数値の罠を知らない一般層は、「日本株全体が好調である」と誤認して高値掴みをしてしまうリスクに晒されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
兜町の証券ディーラーや個人投資家のコミュニティでは、この寄与度の偏りに対する不満と諦めが長年語られ続けています。大手ネット証券のコミュニティ板や投資系SNS上で交わされるリアルな証言を検証すると、現場の苦悩が浮き彫りになります。
「日経平均が連日最高値を更新しているというニュースを見て投資信託や優良株を買ったが、自分の資産は年初からまったく増えていない。中身を見たらユニクロと半導体ばかりが買われていて、銀行や内需、中小型株には1円も資金が回っていなかった」(40代・個人投資家)
「先物主導のアルゴリズム取引が、日経平均寄与度上位銘柄を一括してバスケット買い・売りするため、業績と関係なく値がさ株が乱高下する。個別企業のファンダメンタルズ分析が寄与度のノイズによってかき消されてしまう」(機関投資家ファンドマネージャーの手記)
公の経済リポートでは「日本企業の収益力改善」と美しく総括されがちな上昇相場も、トレーディングフロアの肌感覚では「特定の10社程度を海外投機筋が先物ヘッジのために買い上げた結果の数値」と冷ややかに見做されているケースが珍しくありません。
一般に知られていない盲点とネットの誤解
ネット上の投資解説ブログや初心者向け掲示板では、日経平均寄与度に関して深刻な誤解が流布しています。第一の誤解は、「時価総額が大きい巨大企業ほど日経平均を大きく動かしている」という思い込みです。
前述のデータ比較表が証明している通り、日本で最も時価総額が大きいトヨタ自動車がストップ高になったとしても、日経平均に与える上昇インパクトは数十円から100円程度に留まります。一方で、時価総額でトヨタの数分の一であるアドバンテストが急伸した場合、日経平均は軽々と数百円単位で跳ね上がります。「時価総額の大きさと寄与度の高さは比例しない」という事実は、初心者が見落としがちな最大の盲点です。
第二の誤解は、「値がさ株キャップ(10%上限ルール)の導入によって歪みは完全に解消された」という説です。日本経済新聞社は単一銘柄のウェイトが10%を超えた場合に調整係数を下げるルールを導入し、運用を続けています。しかし、半導体関連株のように複数銘柄が同業種で同時に買われるセクター集中が起きた場合、個別企業の上限キャップだけでは指数の偏向性を到底相殺できません。「ハイテク値がさ株指数」としての実態は、依然として骨抜きにされていないのが実情です。

【プロの結論】市場の歪みを見抜いて勝つ人・翻弄されて負ける人の判断基準
株式市場における構造的な歪みは、理解していない者にとっては資産を溶かす罠となりますが、冷徹に客観視できる熟練者にとっては有効な投資シグナルへと変わります。市場の歪みと対峙する上での適性を整理しました。
▼日経平均寄与度の構造を活かして利益を出せる人(向いている人)
日経平均先物やオプション取引、寄与度上位の値がさハイテク株をスイングトレードする投資家です。彼らは寄与度上位銘柄の板情報や米ハイテク株の動向を秒単位で監視し、指数の歪みを利用したモメンタム投資や裁定取引で利益を刈り取ります。また、日経平均とTOPIXの歪みを突く「NT倍率トレード」を駆使できる論理派にも適しています。
▼指数の見せかけに惑わされて大損しやすい人(慎重になるべき人)
テレビのニュース速報で「日経平均〇〇円高」というヘッドラインだけを見て、翌朝に盲目的に投資信託のインデックス買いを入れたり、出遅れ中小型株に飛びついたりする投資家です。日経平均が上がっているからといって市場全体の地合いが良いとは限らないという構造的リアリズムを無視すると、「指数急落時に持ち株はさらに暴落する」という二重苦に見舞われます。
相場全体の真の体温を測りたいのであれば、日経平均の数値から一度視線を外し、TOPIX騰落率、プライム市場の騰落レシオ、値上がり・値下がり銘柄数比率の3つを直視する規律を身につけることが賢明な姿勢と言えます。
【日経 平均 寄与 度】に関するよくある質問(FAQ)
Q1:日経平均寄与度はどこでリアルタイムに確認できますか?
A1:楽天証券の「MARKETSPEED」やSBI証券の取引ツール、QUICK、トレーダーズ・ウェブなどの金融情報サイトでリアルタイムの寄与度ランキングが無料公開されています。「どの銘柄が日経平均を押し上げているか」が一目で判別可能です。
Q2:なぜ日経平均は時価総額加重平均に変更されないのですか?
A2:1950年から続く半世紀以上の指数の連続性・連続データとしての歴史的価値を維持するためです。また、日経平均先物は世界屈指の流動性を誇る金融派生商品であり、計算方法の急激な根本変更は世界の機関投資家やデリバティブ市場に壊滅的な混乱を与える懸念があるため、微調整に留められています。
Q3:積立投資(つみたてNISA等)をする場合、日経平均とTOPIXのどちらを選ぶべきですか?
A3:長期分散投資の観点からは、特定の数社に資産配分が偏らない「TOPIX(東証株価指数)」や「オルカン(全世界株式)」が構造上安全です。日経平均連動型を選ぶ場合は、「日本の主要ハイテク・値がさ株に集中投資している」という実態を理解した上で選択する必要があります。
まとめ:2026年相場を生き抜くための実践的アプローチ
日経平均株価は日本で最も知名度の高い経済指標ですが、その内情はファーストリテイリングや半導体関連などの極めて限られた値がさ株によって数値が大きく左右される「癖の強い指数」です。この寄与度のメカニズムを理解しないまま株式投資に向き合うことは、歪んだ度数の眼鏡をかけて荒波を航海するような危うさを孕んでいます。
ヘッドラインの数字に一喜一憂する投資スタイルから脱却し、寄与度の内訳やTOPIXとの相関を複合的に観察すること。これこそが、資本の論理が複雑化する2026年の株式市場で資産を着実に守り抜くための必須スキルとなります。 (出典: 日経 平均 寄与 度(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
