任天堂の株価はこれからどうなる?Switch後継機と暴落リスクを徹底解説
家庭用ゲーム機市場で確固たる地位を築く任天堂ですが、株式市場では「次の一手」を巡り激しい思惑が交錯しています。発売から長寿プラットフォームとなったNintendo Switchのライフサイクルが円熟期を迎える中、投資家の関心は完全に次世代プラットフォーム(通称:Switch後継機)の投入シナリオと、それに伴う業績へのインパクトへと移行しました。
市場では新ハードへの期待感から買いが先行する場面がある一方、ハード移行期特有の業績の落ち込みを警戒する声も根強く存在します。本稿では、最新の開示資料やアナリスト予想、過去の歴史的サイクルを徹底的に照らし合わせ、任天堂の現在の立ち位置と今後のシナリオを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新型ゲーム機の発表・発売タイミングと初期の部材供給体制が、向こう数年間の業績カーブを決定づける。
- 要点2:ハード移行期は開発費先行による「業績の谷間」が生じやすく、短期的な材料出尽くし売りに注意が必要となる。
- 要点3:強固な任天堂アカウント基盤とIP収益化により、過去のハード交代期(Wii U時代など)に比べ底堅い収益構造が確立されつつある。
【2026年最新】任天堂株価の現在地|Switch後継機発表の噂と市場のリアルな反応
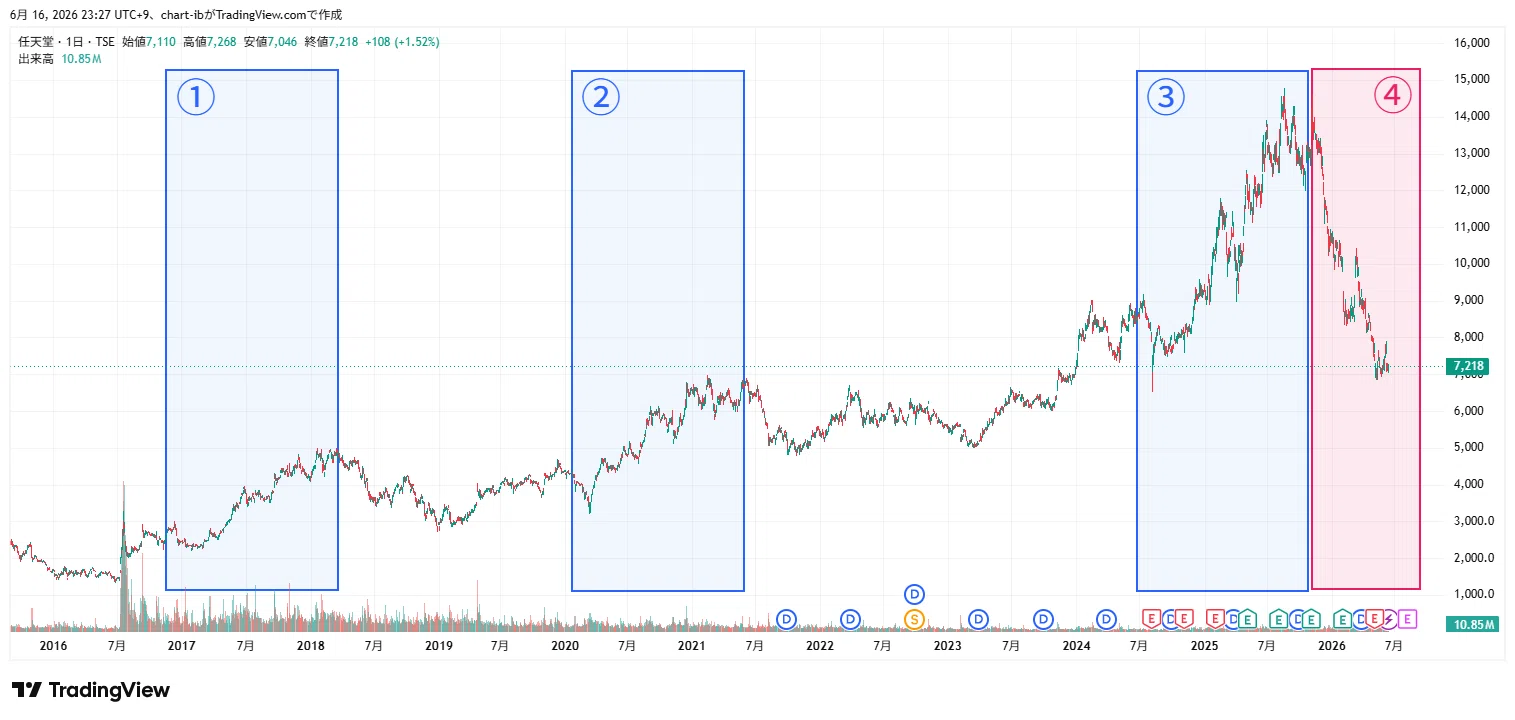
現在の株式市場において、任天堂の株価形成を支配している最大のファクターは、紛れもなく「Switch後継機の発売時期と影響」です。公式の決算説明会において古川俊太郎社長が「Switchのビジネスを継続させつつ、次のプラットフォームへの移行を確実に進める」と慎重に言葉を選び続ける中、サプライチェーンやソフトウェア開発会社からの観測報道が出るたび、株価は数百円規模で乱高下を繰り返してきました。
市場の空気感を象徴するのが、機関投資家と個人投資家のスタンスの乖離です。任天堂新型ゲーム機発表の噂がSNSや海外リーク情報として駆け巡ると、個人投資家を中心とした先回り買いが活発化する傾向が見られます。一方、大手機関投資家は「新ハード投入初年度の採算性」や「半導体・部材コストの上昇が利益率に与える影響」を極めて冷静に試算しており、買い上がる動きには一定のブレーキがかかっています。
ハードウェアの世代交代は、ゲーム会社にとって最大の商機であると同時に、最もボラティリティ(価格変動性)が高まるリスク局面でもあります。期待が先行して買われた分、発表されたスペックや価格設定、あるいは発売時期が市場予想とわずかでもズレた場合、思惑買いの解消による急な調整売りを招きやすい局面にある点は見逃せません。
任天堂の株価はこれからどうなる?Switch後継機の影響や業績見通しをプロが徹底分析
投資家が最も注視している「任天堂株価今後の見通し」を読み解くには、ハード移行期における収益のメカニズムを正しく把握しなければなりません。ゲームコンソールビジネスには、新型機を市場へ投入する初期段階において、ハードウェアの逆ざや(または極めて薄いマージン)や先行投資負担によって一時的に利益率が圧迫される構造が存在します。
直近の任天堂決算発表と最新業績を俯瞰すると、Switch本体の販売台数そのものはピークアウトしているものの、ソフトウェアのデジタル販売比率の上昇や「Nintendo Switch Online」を中心とした継続的なサブスクリプション収入が利益の下支えとして機能しています。しかし、ひとたび新ハードの本格量産と立ち上げプロモーションが始まれば、研究開発費や広告宣伝費が大きく先行するため、営業利益水準はいったん調整を迎えるシナリオが現実味を帯びます。
アナリストレポートや業界観測を総合すると、新ハード発売直後の業績見通しには以下のような二極化が存在します。
第一のシナリオは、強固な自社IP(マリオ、ゼルダ、ポケモンなど)の強力な新作タイトルが初年度から切れ目なく供給され、新旧ハードの移行が過去にないほど滑らかに進むケースです。この場合、市場の警戒感を払拭する形でハードの牽引役となり、株価は上値を追う展開が期待されます。
第二のシナリオは、初期の製造コスト高やソフトウェア開発の遅延により、ハード販売台数に対して利益の伸びが追いつかないケースです。特に近年の半導体高騰や為替の変動は部材原価に直結するため、販売価格を高く設定せざるを得ず、初期の普及スピードが鈍化する懸念も市場関係者の間では指摘されています。
【実態検証】投資家心理と市場の生の声|株式分割後の値動きと個人投資家の動向
任天堂の株価構造を語る上で欠かせない転換点となったのが、1株を10株に分割した株式分割の実施でした。分割前は単元株(100株)を購入するために数百万円規模の元手を必要とし、個人投資家にとっては極めて参入障壁の高い銘柄でしたが、分割後は数十万円単位で手が出せる水準へとハードルが下がりました。
この任天堂株式分割後の値動きを振り返ると、単元未満株取引の拡大や新NISA制度のスタートも相まって、個人投資家の保有比率が顕著に増加しました。SNSや知恵袋、投資コミュニティを観察すると、「配当と優待感覚で長期保有したい」「任天堂のゲームが好きだから応援したい」という実需層の資金が着実に流入している様子が窺えます。
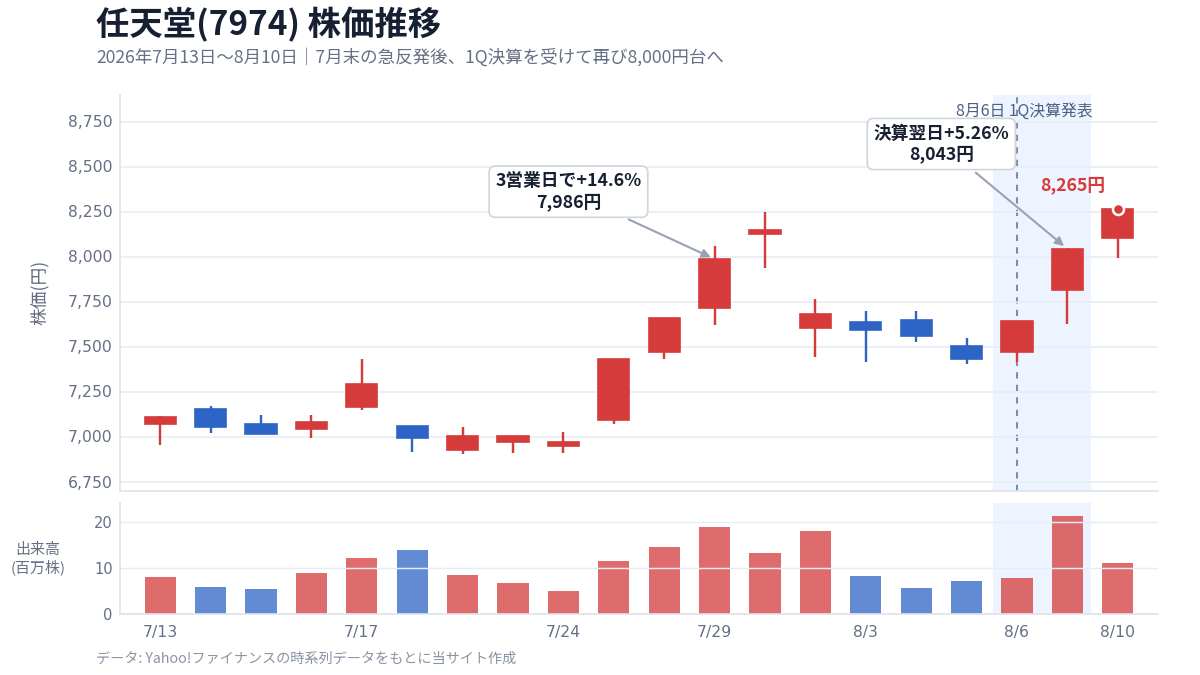
しかし、個人投資家の裾野が広がったことによる副作用も生じています。短期的なニュースやSNS上の噂に過剰反応する売買が増加し、決算発表前後のボラティリティが分割前よりも増幅されやすい地合いが形成されました。「新ハードが出れば無条件で儲かるはずだ」という楽観的な買いが積み上がった局面ほど、決算発表での慎重な会社計画を目にした個人投資家の狼狽売りを誘発しやすい構造になっているのが実態です。
一般に知られていない盲点とネットの誤解|「新型機発表=株価暴落リスク」の真相
インターネット上の投資掲示板などでは、「新ハードの正式発表があれば株価は天井知らずで跳ね上がる」という楽観論が散見されます。しかし、過去の株式市場の歴史を丹念に紐解くと、この認識には大きな盲点が潜んでいることが分かります。投資家が最も警戒すべきは、いわゆる「セル・ザ・ファクト(事実売り)」による急落局面です。
過去における任天堂株価暴落の理由を検証すると、新ハード発表前の過度な期待感で株価が上昇し、いざ正式スペックや発売日、価格が公表された瞬間に「好材料出尽くし」として大量の利益確定売りに押された事例が少なくありません。事実、初代Nintendo Switchが発表された2016年秋の映像公開直後にも、市場の期待と現実の仕様のギャップから株価が一時大幅に下落した局面がありました。
新型機発表に伴う典型的な3つの市場バイアスは以下の通りです。
一つ目は「ハード発表即、業績寄与」というタイムラグの無視です。発表から実際の発売までには数カ月のリードタイムが存在し、さらに発売初期は製造歩留まりや在庫確保の都合上、爆発的な利益貢献には時間がかかります。
二つ目は「前世代機の買い控え」による既存事業の急速な減速です。後継機の存在が公式にアナウンスされた瞬間から、既存Switchのハードおよびソフトの販売ペースが想定以上に急減速し、中間決算で減収減益を余儀なくされるリスクが生じます。
三つ目は「価格戦略のジレンマ」です。高性能化を追求して高価格に設定すればコアユーザー以外の普及が鈍り、普及を優先して低価格に抑えればハードの採算性が悪化します。この絶妙なバランスを市場がどう評価するかによって、発表直後の株価は下方向へも大きく振れるリスクを孕んでいます。
【データ比較】任天堂のバリュエーション評価と株主還元|PER・配当利回りの水準
投資判断を下すにあたり、感情論を排した客観的な指標分析が欠かせません。現在の任天堂PERとバリュエーション評価、そして任天堂配当利回りと配当性向を同業他社や過去平均と比較したのが以下のデータテーブルです。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 20倍〜24倍前後で推移 | 東証プライム平均:約15倍〜16倍 | 新ハードへの期待プレミアムが一定程度織り込まれており、割安感は乏しい水準。 |
| PBR(実績株価純資産倍率) | 3.5倍〜4.0倍前後 | 東証プライム平均:約1.2倍〜1.5倍 | 無形資産(世界的IP群)の価値が高く評価されており、高水準を維持。 |
| 配当方針・配当性向 | 連結配当性向50%または連結営業利益の33% | 国内主要企業平均:30%〜40% | 業績連動性が極めて高く、業績後退局面では減配リスクが直結する点に注意。 |
| 予想配当利回り | 2.2%〜2.8%前後(業績予想に連動) | 東証プライム平均:約2.0%〜2.5% | 高配当銘柄とは言えないが、強固な財務体質と自社株買い期待が下値を支える。 |
| 財務健全性(自己資本比率) | 75%〜80%超の実質無借金経営 | 製造業平均:約40%〜50% | 極めて強固なキャッシュリッチ体質。機動的な任天堂自社株買いと株主還元の余地が大きい。 |
任天堂の財務諸表における最大の特徴は、積み上げられた膨大な手元資金(ネットキャッシュ)にあります。この潤沢な内部留保は、数年にわたるハード開発の失敗やプラットフォームの不振にも耐えうる頑強な防壁となっています。また、市場が急激に調整した局面では、株主価値防衛のための自社株買いが発動されやすい土壌が整っています。

【プロの結論】任天堂株の買い時と10年後の将来性|買うべき人・避けるべき人
主要証券会社による任天堂目標株価アナリスト予想を見ると、強気派と中立派の間でターゲットプライスに開きが見られます。強気派は映画事業やテーマパークなど「マリオ経済圏」の広がりとデジタル収益の底堅さを評価し、1万円超を視野に入れる一方、慎重派はハード移行期の谷間による減益リスクを織り込み、8,000円前後の水準を提示しています。
では、個人投資家にとって「任天堂株の買い時」はいつ訪れるのか。行動経済学的な投資家心理の観点から言えば、最も有効なエントリータイミングは「新ハードに関する懸念や業績の端境期を嫌気して、株価が一時的に過剰反応して売られた局面」です。新型機発表の直前など、期待が最高潮に達している段階で飛びつくのはリスクが高く、むしろ材料出尽くしや決算発表での一時的な減益見通しで市場が失望した瞬間こそが、中長期投資における真の好機となります。
さらに「任天堂株価10年後の将来性」という超長期の視点に立つと、同社の本質は単なるゲーム機メーカーから「世界最高峰のIPホルダー」へと変貌を遂げつつあります。3億人を超える任天堂アカウントを通じて顧客と直接結びつき、映画事業やグッズ、テーマパーク展開によりゲーム機以外の収益ピラーが育ちつつある点は、従来のハード依存モデルからの決定的な脱却を意味しています。
おすすめできる人・慎重になるべき人の明確な判断基準
【任天堂株を買うべき人】
- 5年〜10年のスパンで世界的なエンターテインメントIPの価値増大を信じられる長期投資家
- 単年度の減益や減配による一時的な株価下落に動じず、配当を再投資に回せる資金的余裕のある人
- 強固なバランスシート(無借金経営と巨額キャッシュ)による倒産リスクの低さを最優先したい人
【任天堂株を今は避けるべき・慎重になるべき人】
- 「新型機が発表されれば数週間で大儲けできる」という短期的な売買差益を狙っている人
- 毎年の安定した高配当利回りを目的とし、業績連動による減配に耐えられないインカム重視の投資家
- ハード移行期の業績悪化ニュースやアナリストの格下げ報道でパニック売りしてしまう心理的耐性の低い人
【任天堂 の 株価 は これから どうなる】に関するよくある質問(FAQ)
Q1:Switch後継機が発表されたら、株価はすぐに急騰しますか?
A1:必ずしも急騰するとは限りません。株式市場では「噂で買って事実で売る(セル・ザ・ファクト)」という現象が頻繁に発生します。発表前から期待で株価が上昇していた場合、スペック、発売時期、価格設定などが市場の過度な期待に届かなかったり、発売までの端境期(業績の谷間)が意識されたりすることで、一時的に急落するリスクがあります。
Q2:任天堂の株価が大きく暴落するリスクがあるとすれば、どんな要因ですか?
A2:最大の暴落リスクは「新ハードの立ち上げ失敗」と「急速な円高の進行」です。過去のWii Uのようにサードパーティの参入不足やコンセプトの訴求不足で初期普及に躓いた場合、ハード・ソフト双方の売上が低迷し中期的な減益要因となります。また、海外売上比率が8割近い同社にとって、為替が想定レートより大幅な円高に振れることは営業利益を直接押し下げる要因になります。
Q3:株式分割によって任天堂株は買いやすくなりましたが、長期投資としてどう評価すべきですか?
A3:長期投資の対象として極めて強固な魅力を備えています。自己資本比率が約8割におよぶ実質無借金経営であり、任天堂アカウントを基盤としたデジタル売上やIP展開(映画・テーマパーク等)がストック収益として積み上がっています。短期的なハード交代期の波を乗り越えられる投資家にとっては、下値リスクの限定された資産形成コア銘柄となり得ます。
まとめ:今後の動向と失敗しないための判断基準
任天堂の株価は現在、巨大な成功を収めたNintendo Switch時代の収穫期から、次世代プラットフォームという未知の大海原へと漕ぎ出す過渡期にあります。新型機の発表や発売を巡るニュースフローは今後も株価を大きく揺さぶり続けるはずです。
目先の思惑やネット上の断片的な噂に惑わされることなく、冷静にバリュエーション(PER・PBR水準)と業績サイクルの現在地を見極める姿勢が不可欠です。期待が過熱している局面での深追いを避け、材料出尽くしや一時的な業績の谷間による調整局面を虎視眈々と狙うことこそが、激動のゲーム株投資で着実に成果を上げるための王道と言えます。 (出典: 任天堂 の 株価 は これから どうなる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
