GS日本株プラス通貨分散コースの評判と罠!分配金と基準価額の実態
ゴールドマン・サックス・アセット・マネジメントが運用を手がける「GS日本株プラス(通貨分散コース)」に対し、2026年現在の個人投資家から極めて強い関心が寄せられています。日本株の力強い上昇トレンドが話題を集める一方で、「毎月手に入る魅力的な分配金」に惹かれて投資した層と、「基準価額が元本を削っているのではないか」と懸念する層の間で、評価が真っ二つに割れているためです。
日本株アクティブ運用と複数通貨による為替取引を組み合わせた複雑な仕組みを持つ本ファンドの実態はどうなっているのか。運用報告書や最新の市場データ、投資家コミュニティの生の声を徹底取材し、表面的な利回り表示だけでは見えてこない構造的リスクと今後の見通しを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高水準な分配金実績の裏で、元本を取り崩す「元本払戻金(特別分配金)」が発生しやすく、基準価額の下落圧力が構造的に存在している。
- 要点2:日銀の政策修正と海外主要中銀の金利動向により為替プレミアムが変動しており、純資産総額の推移次第では繰上償還リスクへの警戒が欠かせない。
- 要点3:高い信託報酬と為替取引コストを踏まえ、目先のインカム目当てではなく「トータルリターン」と「出口戦略(売り時)」を冷徹に見極める必要がある。
【驚きの真実】GS日本株プラス(通貨分散コース)の最新状況と分配金実績の裏側
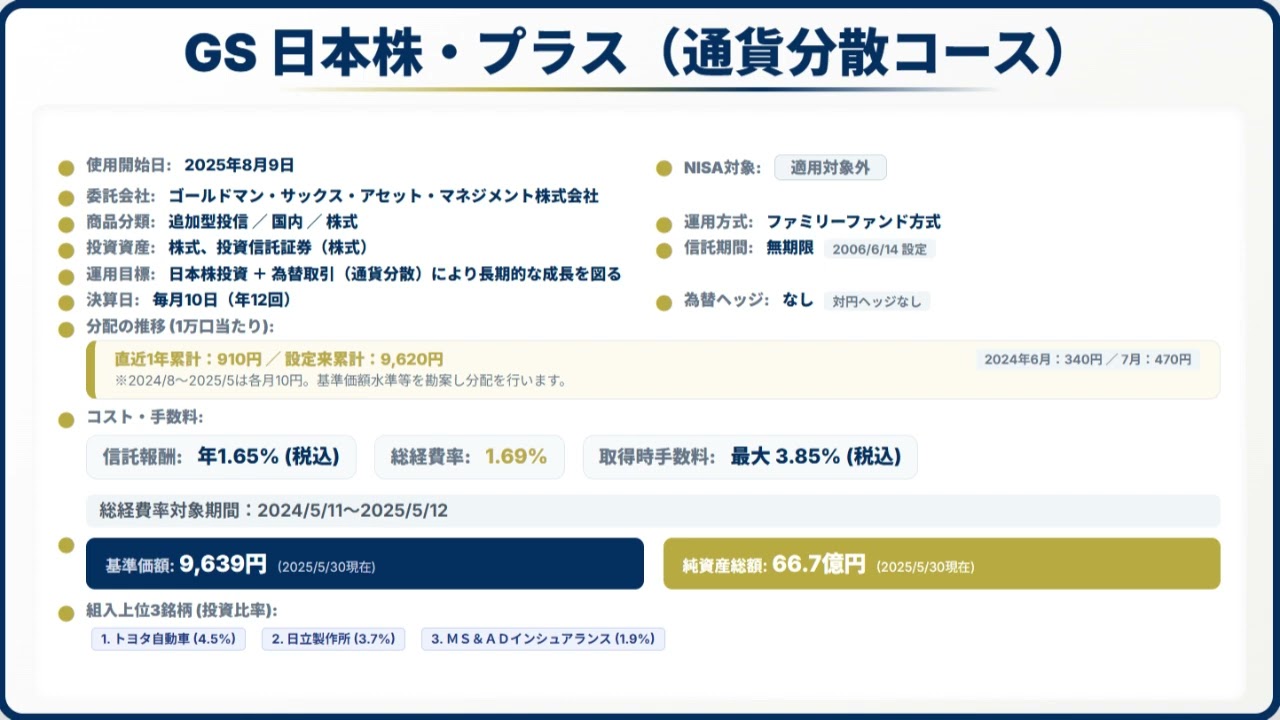
投資信託の販売窓口や月次レポートの分配金利回りを見て、驚きとともに飛びつく投資家は後を絶ちません。しかし、GS日本株プラス(通貨分散コース)の分配金実績を検証する際、最も注視すべきは「その分配金が運用の果実(株式の配当・値上がり益や為替取引プレミアム)から支払われているか」という点です。
本ファンドは、日本株式への実質的な投資に加え、円を売って複数の資源国通貨や高金利通貨(ブラジルレアル、豪ドル、南アフリカランド、メキシコペソなど)を買い付ける通貨取引を組み合わせる「日本株 通貨選択型 投資信託」の代表格です。株式市場の上昇期には「株高+金利差収入(為替ヘッジプレミアム)+為替差益」のトリプルメリットを享受できる一方、環境が逆転した局面では損失が三重に膨らむハイリスク構造を抱えています。
販売資料に記載される高い分配水準に目を奪われがちですが、実質的な利回りパフォーマンスを算出すると、受け取った分配金の相当部分が自身の元本の払い戻しに過ぎないケースが散見されます。投資信託の分配金には課税対象となる「普通分配金」と、非課税となる「元本払戻金(特別分配金)」がありますが、後者が継続している局面では、資産を着実にすり減らしている現実を直視しなければなりません。
基準価額と純資産総額の推移を検証|繰上償還リスクの境界線とは
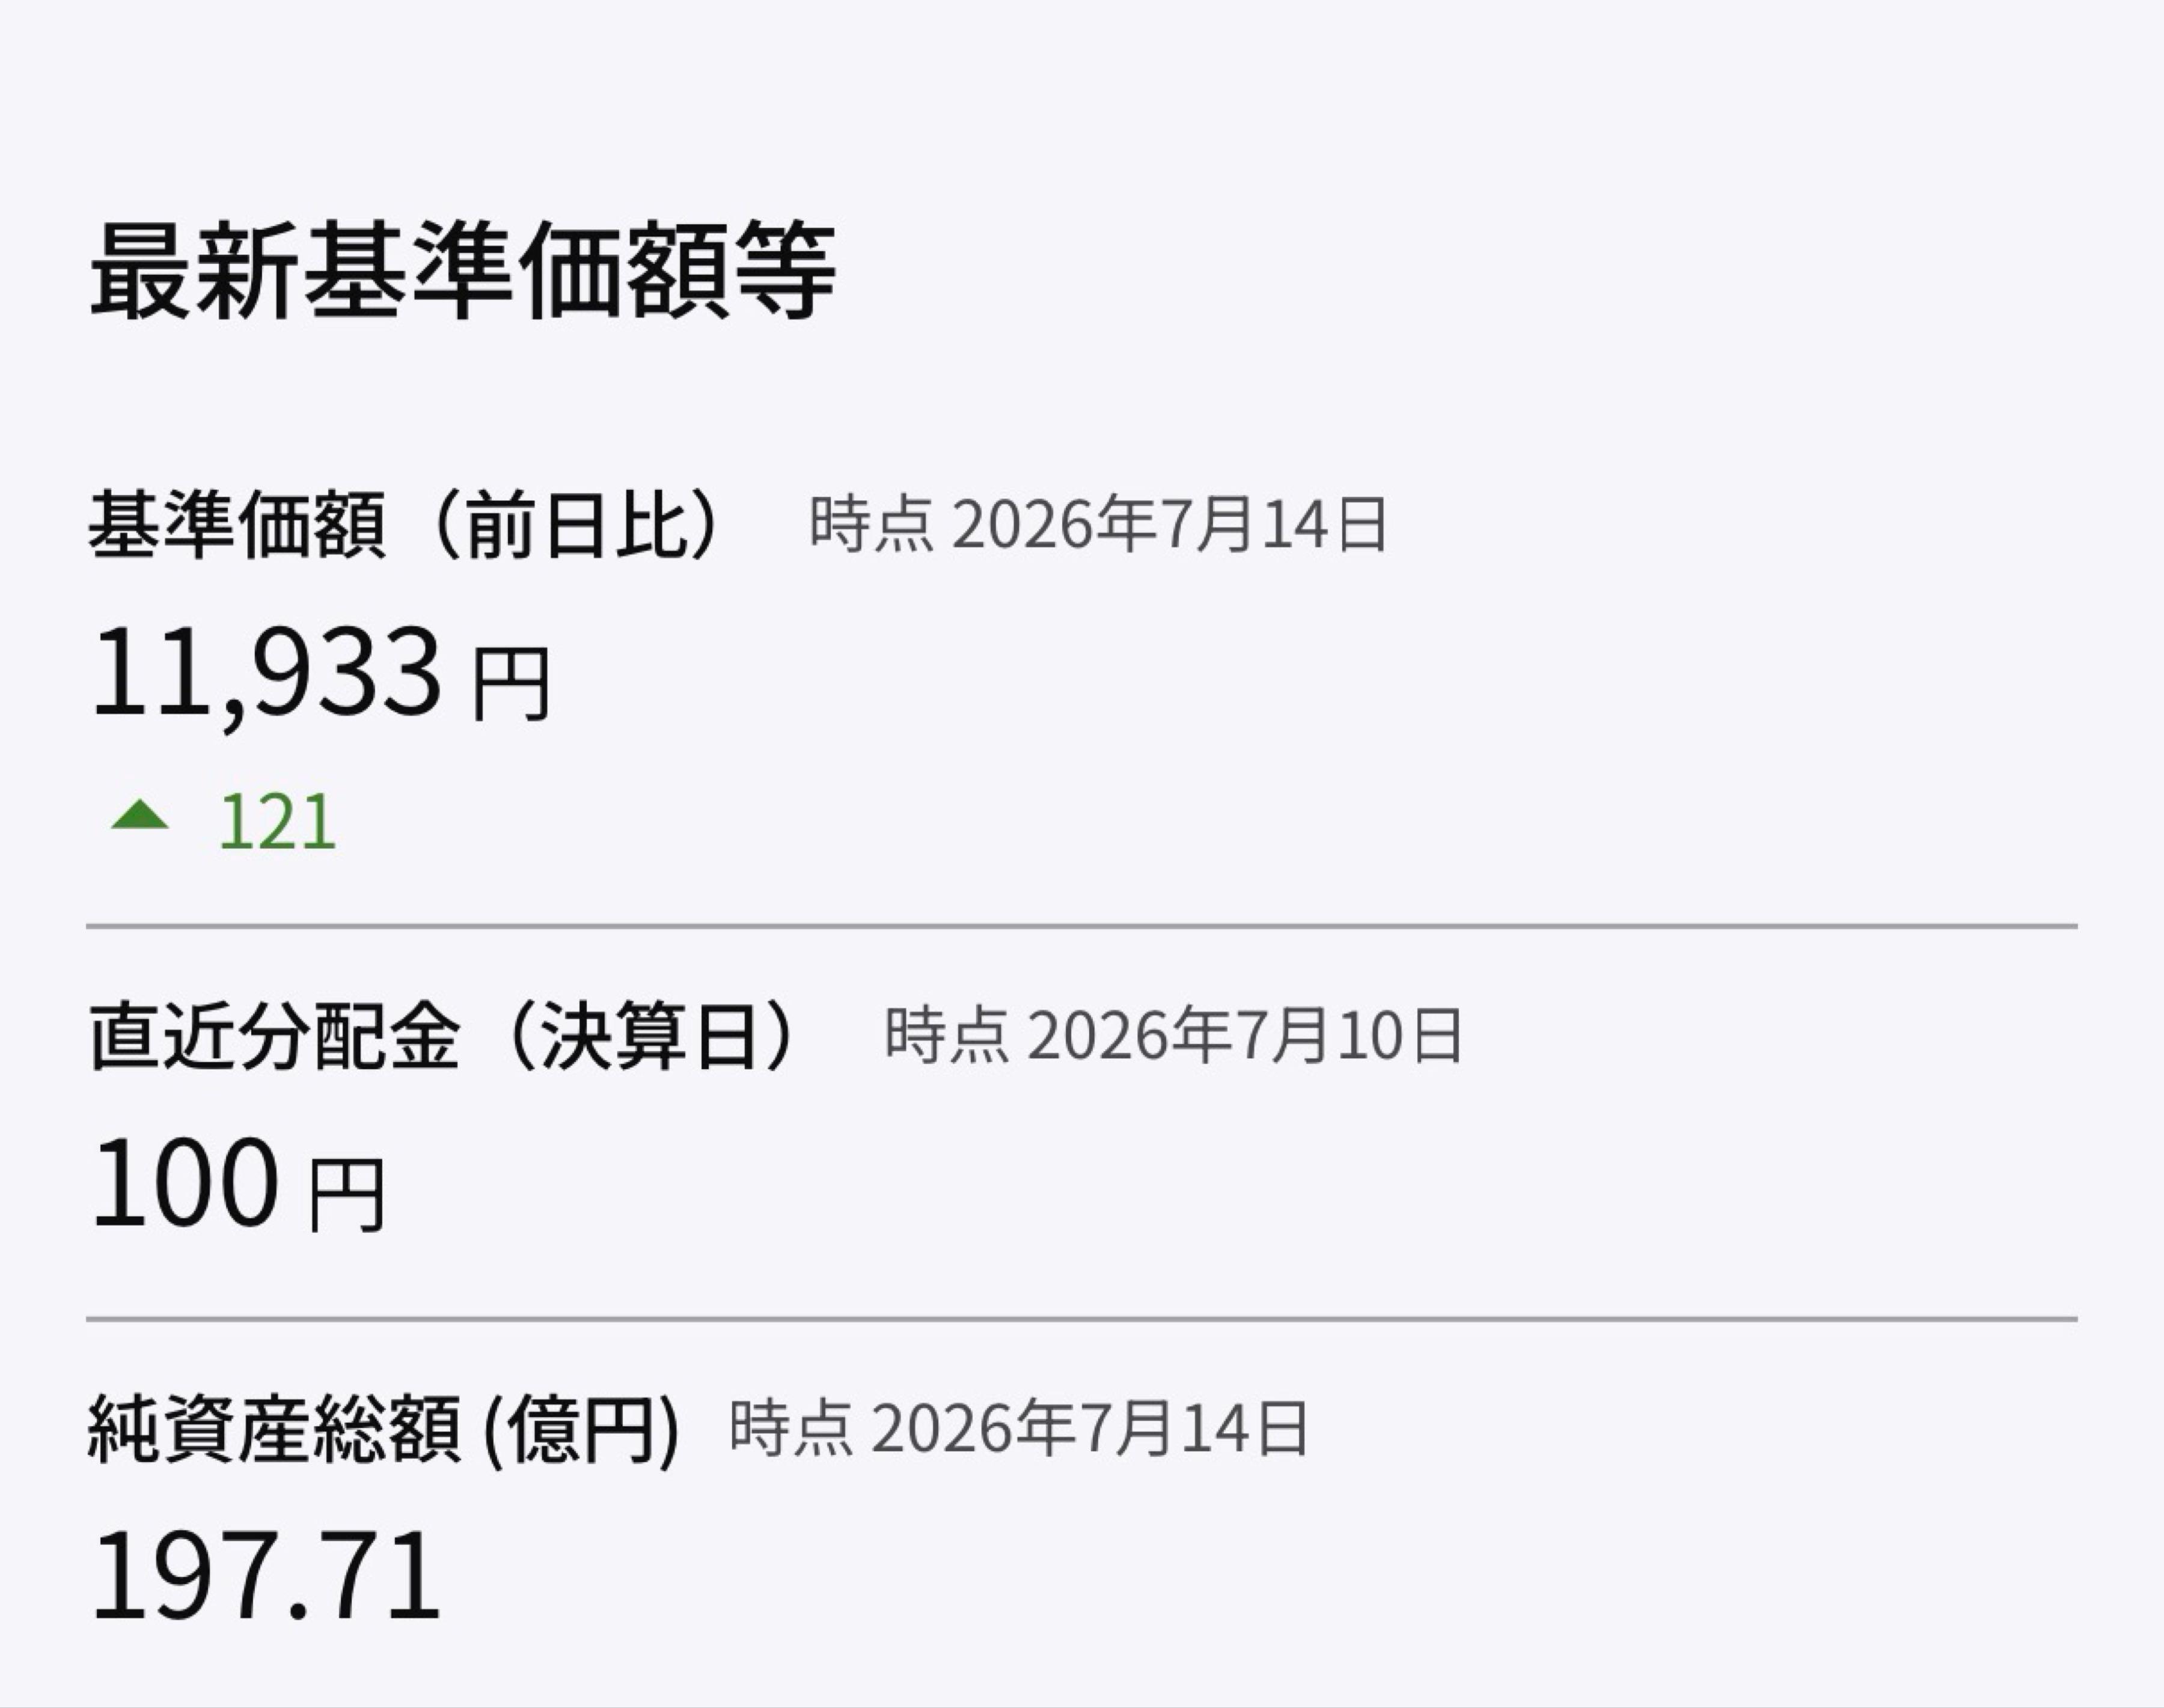
ファンドの健全性を測るバロメーターであるGS日本株プラス 基準価額と純資産総額 推移を確認すると、長期保有者ほど悩ましい局面に直面している実態が浮き彫りになります。日本の主要株価指数が高値を試す展開であっても、通貨分散コースの基準価額は必ずしも連動して大きく上昇するわけではありません。通貨取引に伴う為替変動や高額な分配金の支払いが、基準価額の頭を抑えつける要因となっているからです。
さらに見逃せないのが、GS日本株プラス 繰上償還の可能性です。一般的に投資信託の約款には、「受益権の口数が一定水準(例えば30億口や10億口など)を下回った場合、信託期間の途中であっても運用を終了し繰上償還できる」という規定が盛り込まれています。資金流出が続いて純資産総額が縮小の一途をたどると、ファンド運用の効率性が低下し、運用会社であるゴールドマン・サックス・アセット・マネジメントの判断によって繰上償還が現実味を帯びてきます。
| 項目 | GS日本株プラス(通貨分散)の実態 | 一般的な日本株インデックス型 | 編集部の見解・評価 |
|---|---|---|---|
| 運用手法・商品性 | アクティブ株式運用+多通貨為替取引 | TOPIX・日経平均連動(為替取引なし) | 仕組みが複雑で市場急変時の要因分析が極めて困難 |
| 信託報酬(年率・税込) | 年1.5%〜1.8%前後(為替取引費用別) | 年0.1%〜0.2%程度 | 長期保有時のコスト負荷が極めて重い |
| 分配金の性質 | 毎月分配型(元本払戻金の比率が高くなりやすい) | 年1〜2回決算(無分配または再投資) | 複利効果を阻害し、基準価額が毀損しやすい |
| 純資産と償還リスク | 資金流出傾向が続けば繰上償還の監視が必要 | 純資産残高数千億〜兆円規模で安定 | 月次レポートの純資産総額トレンドを毎月確認必須 |
【実態検証】投資家掲示板・口コミから見えた生々しい本音と評判
金融機関の販売担当者が語るセールストークと、実際に資金を投じた投資家の実感には大きな開きがあります。GS日本株プラス 掲示板 口コミやSNS上のコミュニティを精査すると、長年保有してきた受益者たちの悲痛な告白と、冷ややかな評価が多数投稿されています。
「退職金を元手に金融機関の窓口で勧められ、毎月お小遣いが入る感覚で購入したが、気づけば基準価額が半分近くまで下落していた。トータルで計算すると大幅なマイナスだった」「日本株が上がっているニュースを見るたびに期待して明細を開くが、通貨安と高い信託報酬に相殺されて全く増えていない」といった声は、典型的な投資家の実態を反映しています。
一方で、GS日本株プラス 通貨分散コース 評判の中には、「短期間の円安・新興国通貨高の波に乗り、株式の上昇とダブルで大きな利益を確定できた」という機動的なスイングトレードを行った経験者の声も一部存在します。しかし、そうした成功例はあくまで為替と株式の両局面を的確に読んだ短期運用の成果であり、長期の「ほったらかし投資」で利益を積み上げたという報告は皆無に等しいのが実態です。

通貨選択型ファンドの盲点とネットの誤解|高利回りのカラクリを暴く
ネット上の情報や一部の投資ブログでは、「ゴールドマン・サックスが運用しているのだから安心」「新興国の高い金利が自動的に上乗せされるお得なパッケージ」といった誤った認識が散見されます。しかし、金融工学的な構造を分解すれば、そこには明確なトレードオフが存在します。
第一の盲点は、金利差(為替プレミアム)の縮小です。各国の金融政策は常に変動しており、主要国の利下げや日本の金利正常化が進めば、為替取引から得られるプレミアムは縮小します。さらに、急激な円高局面に見舞われた場合、株式の上昇益を一瞬で吹き飛ばすほどの為替差損が発生します。
第二の盲点は、いわゆる「タコ足配当」による複利効果の破壊です。投資信託の最大の強みは、得られた運用益を再投資に回して資産を加速度的に増やす複利の力にあります。しかし、毎月高額な分配金を払い出し続ける仕組みでは、資産規模が縮小し、株価回復局面での反発力が削がれてしまいます。表面上の「利回り〇〇%」という数字は過去の分配実績を機械的に年率換算したに過ぎず、将来の収益を保証するものではないという基本原則を忘れてはなりません。
信託報酬と手数料の徹底比較|保有し続けるコストの重み
投資成果を大きく左右する決定打となるのが、GS日本株プラス 信託報酬 手数料の重さです。低コストインデックス投信が年0.1%を下回る水準で競い合っている現代において、アクティブ株式運用とデリバティブ取引(通貨スワップ等)を内包する本ファンドの総コストは高位に位置します。
運用管理費用(信託報酬)として年率1%台後半が差し引かれるほか、購入時手数料(販売会社によるが最大3.3%程度)や、目論見書の信託報酬欄には直接記載されない「為替取引に伴うコスト(スプレッド)」が日々基準価額から控除されています。つまり、運用環境が横ばいであっても、年間2%前後のマイナスハンデを背負ってスタートしていることと同義です。
相場が良い年であればコストを上回るリターンを叩き出すことも可能ですが、レンジ相場や下落相場においては、この高コスト構造が基準価額の下落を一層加速させる要因となります。
【プロの結論】買い時・売り時の判断基準とおすすめできる人の条件
行動経済学の研究では、人間は「元本が減っている不快感」よりも「毎月口座に現金が振り込まれる快感」を過大に評価してしまう「分配金バイアス(インカム錯覚)」に陥りやすいことが証明されています。GS日本株プラス(通貨分散コース)を検討する際は、この心理的トラップを排除し、論理的な基準でGS日本株プラス 買い時 売り時 理由を判断しなければなりません。
GS日本株プラス 通貨分散コース 今後の見通しと判断チャート
今後の相場展開において、本ファンドが優位性を発揮できるシナリオは極めて限定的です。「日本株が力強く上昇し、かつ新興国・資源国通貨に対して円安が急激に進む」というダブルの追い風が吹く環境下でのみ、卓越したパフォーマンスを発揮します。しかし、為替市場のボラティリティが高まる局面や円高トレンドへの転換期においては、保有リスクがリターンを大きく上回ります。
向いている人・おすすめできる人
- 為替と日本株の短期的な上昇サイクルを予測し、数ヶ月〜1年程度のスパンで機動的に利益確定できる上級トレーダー
- 元本が毀損するリスクを完全に理解した上で、税務上の損益通算や一時的なキャッシュフロー創出を目的とする投資家
おすすめできない人・即座に見直しを検討すべき人
- 「元本を減らさずに毎月の年金代わりにしたい」と考えているシニア層・長期資産形成層
- NISA制度などを活用して10年以上の複利成長を目指している長期投資家
- ファンドの基準価額が買値より下落している理由を理解できておらず、含み損にストレスを感じている人
【gs 日本 株 プラス 通貨 分散 コース】に関するよくある質問(FAQ)
Q1:大幅な含み損が出ています。基準価額が戻るまで保有し続けるべきですか?
A1:毎月分配によって元本が縮小し続けている場合、株価が元の水準に戻っても基準価額は同じ水準まで戻りません。今後の為替動向(円高リスク)や高い保有コストを考慮し、より効率的な低コストインデックス投信や高配当株ポートフォリオへの乗り換え(損出しを含むリバランス)を冷静に検討することが推奨されます。
Q2:ゴールドマン・サックスの運用チームが優秀なら、市場平均に勝てるのでは?
A2:銘柄選択におけるアルファ(超過リターン)が生み出されたとしても、通貨分散コース特有の為替変動リスクと高いコスト構造、分配金流出による複利の阻害がそれを打ち消してしまう傾向があります。運用会社のブランド力と個別の通貨選択型商品のリターン特性は切り離して評価する必要があります。
Q3:繰上償還が決定した場合、投資家の資金はどうなりますか?
A3:繰上償還が正式決定されると、定められた償還日時点の基準価額で全資産が売却・現金化され、受益者に償還金として返還されます。その時点で元本割れしていれば損失が確定するため、残高の減少傾向が著しいファンドは、発表前に自ら売却・撤退するタイミングを測ることが重要です。
まとめ:今後の動向と失敗を防ぐための資産防衛術
GS日本株プラス(通貨分散コース)は、高度なデリバティブ取引と日本株運用を組み合わせた、本来は玄人向けの複雑な仕組み債に近い金融商品です。毎月支払われる高水準な分配金だけに目を奪われると、資産全体が縮小していく「インカムの罠」に囚われることになります。
資産運用において最も大切なのは、商品のブランド名や見せかけの利回りではなく、「自身が許容できるリスクの範囲内で、コストに見合ったトータルリターンが得られているか」という客観的事実です。現在保有中の方も新規購入を検討している方も、交付運用報告書で過去の分配金内訳(元本払戻金の割合)と基準価額推移を直ちに確認し、感情に流されない合理的な投資判断を下してください。 (出典: gs 日本 株 プラス 通貨 分散 コース(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
