AmazonプライムMastercardの真実|還元率と審査の落とし穴
ネット通販の巨人・Amazonのヘビーユーザーにとって、日々の決済効率を劇的に引き上げる中核ツールとして君臨する「AmazonプライムMastercard」。券面デザインの刷新や三井住友カードへの業務移管以降、ポイント還元体系や入会動線が大幅に見直され、2026年現在もキャッシュレス決済市場で常に高い関心を集めています。しかし、表面的に語られる「最大2.0%還元」や「年会費永年無料」のフレーズだけを鵜呑みにして申し込むと、思わぬ制約や審査の落とし穴に直面することもあります。
本稿では、流通系クレジットカードの最新動向や三井住友カードの与信システムに詳しい金融取材班が、公式発表データおよび実利用者の証言を徹底分析。スペックの真価、即時審査で否決される背景、そして旧カードからの切り替えに伴う注意点まで、忖度なしのジャーナリズム視点で全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:カード本体は年会費無料ながら、Amazonで2.0%還元を得るには有料のAmazonプライム会員資格の継続が必須である。
- 要点2:三井住友カードの機械審査による最短数分の即時審査が魅力だが、信用情報の照会不備や夜間受付など特有の審査落ちリスクが存在する。
- 要点3:Amazon以外での基本還元率1.0%や対象コンビニでの1.5%還元など汎用性は高いが、旅行保険や付帯特典に過度な期待は禁物。
【2026年最新】AmazonプライムMastercardの基本スペックと旧カードからの劇的進化
現在発行されているAmazon公式カードは、三井住友カード株式会社がイシュア(カード発行会社)を担当する形で全面的にブラッシュアップされています。過去に展開されていた「Amazon Mastercardクラシック」および「ゴールド」時代と比べ、年会費の構造やポイント加算の仕組みが劇的にシンプル化されました。まずは、その主要スペックと市場相場との違いを整理します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年会費 | 永年無料(条件なし) | 無料〜初年度のみ無料 | 保有コストゼロで維持できる点は極めて優秀 |
| Amazon利用時還元率 | 2.0%(プライム会員時) | 0.5%〜1.0% | サイト内直接決済としては最高峰の水準 |
| 街中での基本還元率 | 1.0%(100円につき1pt) | 0.5%(一部高還元カードで1.0%) | 普段使いのメインカードとしても十分通用 |
| 主要コンビニ還元率 | 1.5%(200円につき3pt) | 0.5%〜1.0% | セブン-イレブン、ファミリーマート、ローソン等で優位 |
| 付帯保険 | 最高2,000万円(利用付帯・海外のみ) ショッピング補償年間200万円 | 無料カードでは付帯なし〜利用付帯 | 無料カードとしては標準的。国内旅行保険は非付帯 |
| 締め日・支払日 | 月末締め・翌月26日払い(または15日締め・翌月10日払い) | 発行会社規定に準ずる | 三井住友カードの規定に準拠し口座設定時に選択可能 |
旧ゴールドカード時代には付帯していたプライム会員資格の自動付帯が廃止された一方、カード自体の年会費は永年無料へと完全に統一されました。現在開催中の各種入会プログラムやAmazon Prime Mastercard キャンペーン 2026においても、新規入会者に対して数千ポイント規模のAmazonポイントが進呈される施策が継続されており、敷居の低さが際立っています。

最大2.0%還元の裏側とメリットの真価|Amazon経済圏の旨味を徹底分析
本カード最大のストロングポイントは、Amazon.co.jpでの買い物において最大2.0%のポイント還元を無条件かつ自動で享受できる点です。一般的な提携カードにありがちな「専用モールを経由しなければならない」「月ごとにエントリーが必要」といった煩雑な手続きは一切存在しません。
Amazonアカウントにカードを登録して決済するだけで、注文確定時に獲得予定ポイントが明示され、商品の発送完了後に自動的に自身のアカウントへポイントが加算されます。付与されたポイントは1ポイント=1円として次回の買い物にダイレクトに利用できるため、ポイントの有効期限切れや失効リスク、交換手続きのストレスが極めて少ない設計となっています。
さらに、実店舗での決済力も見逃せません。街中のショッピングでも1.0%の高還元率を維持し、セブン-イレブン、ローソン、ファミリーマートといった主要コンビニエンスストアでの利用時には200円(税込)ごとに1.5%が還元されます。Mastercardブランドのタッチ決済にも対応しているため、日常の少額決済においてもスムーズにポイントを蓄積できる構造が整っています。
審査基準の噂と「即時審査で落ちた理由」を解剖|三井住友カードの独自スコアリング
ネット上のコミュニティやSNSで頻繁に議論されるのが、三井住友カード Amazon 審査時間の速さと、それに伴う審査落ちの真相です。本カードは9:00〜19:00の間に申し込むと、最短数分でカード番号が即時発行され、物理カードの到着前でもすぐにAmazonでの買い物に利用できる「即時審査サービス」を提供しています。
しかし、この手軽さゆえに「即時審査に落ちた」と嘆く声が一定数存在します。関係者への取材や与信管理の構造から分析すると、即時審査で否決または通常審査へ回される要因には以下の明確なパターンが存在します。
- オンライン口座設定の不備:即時審査では指定金融機関での本人確認と口座振替設定が必須であり、対応外の金融機関を指定したり名義一致が確認できなかったりした場合、即時通過は見送られます。
- 信用情報(CIC・JICC)の瑕疵:過去数年以内に他社カードや携帯電話本体の割賦支払いで延滞(異動情報)が記録されている場合、機械審査のスコアリングで即座に弾かれます。
- 短期間での多重申し込み:短期間に複数社のクレジットカードへ一斉に申し込んでいると、「申し込みブラック」として警戒されます。
- 限度額設定とキャッシング枠の希望:総量規制の影響を受けるキャッシング枠を申し込むと、自動審査ではなく目視による詳細審査が必要となり、即時発行が不可能になります。
なお、カード発行後のAmazon Prime Mastercard 限度額 増枠については、三井住友カードの会員専用WEBサービス「Vpass」を通じて随時申請が可能です。ただし、入会後半年未満の増枠申請は審査が厳格になる傾向があるため、一定の利用実績と遅延のない返済実績を積み上げることが重要です。

見落とされがちな決定的なデメリットとネット上の評判・口コミの真相
高還元で使い勝手の良いカードであることは確かですが、ジャーナリスティックな視点で見れば、明確な注意点とデメリットも浮かび上がってきます。
最大の注意点は、「カード自体は年会費無料でも、2.0%還元を享受するにはAmazonプライム会費(年額または月額)を別途払い続ける必要がある」という事実です。もしプライム会員を退会した場合、自動的に「Amazon Mastercard(非プライム用)」の還元率である1.5%へダウングレードされます。
また、ネット上の評判・口コミを精査すると、以下のような実用面での不満点も報告されています。
- ポイントの汎用性の限定:貯まるポイントはあくまで「Amazonポイント」であり、他社マイルや楽天ポイント、現金キャッシュバックなどに自由に移行することはできません。
- ステータスカード機能の不在:旧ゴールドカード時代のような「空港ラウンジ無料利用特典」や「リボ払い年会費優遇」といった手厚いプレミアムサービスは全廃されています。
- 国内旅行傷害保険が付帯しない:海外旅行傷害保険(最高2,000万円)は利用付帯で備わっているものの、国内旅行時の傷害保険や航空機遅延補償などは対象外です。
一般カードとの違いを比較|通常Amazon Mastercardとどちらを選ぶべきか
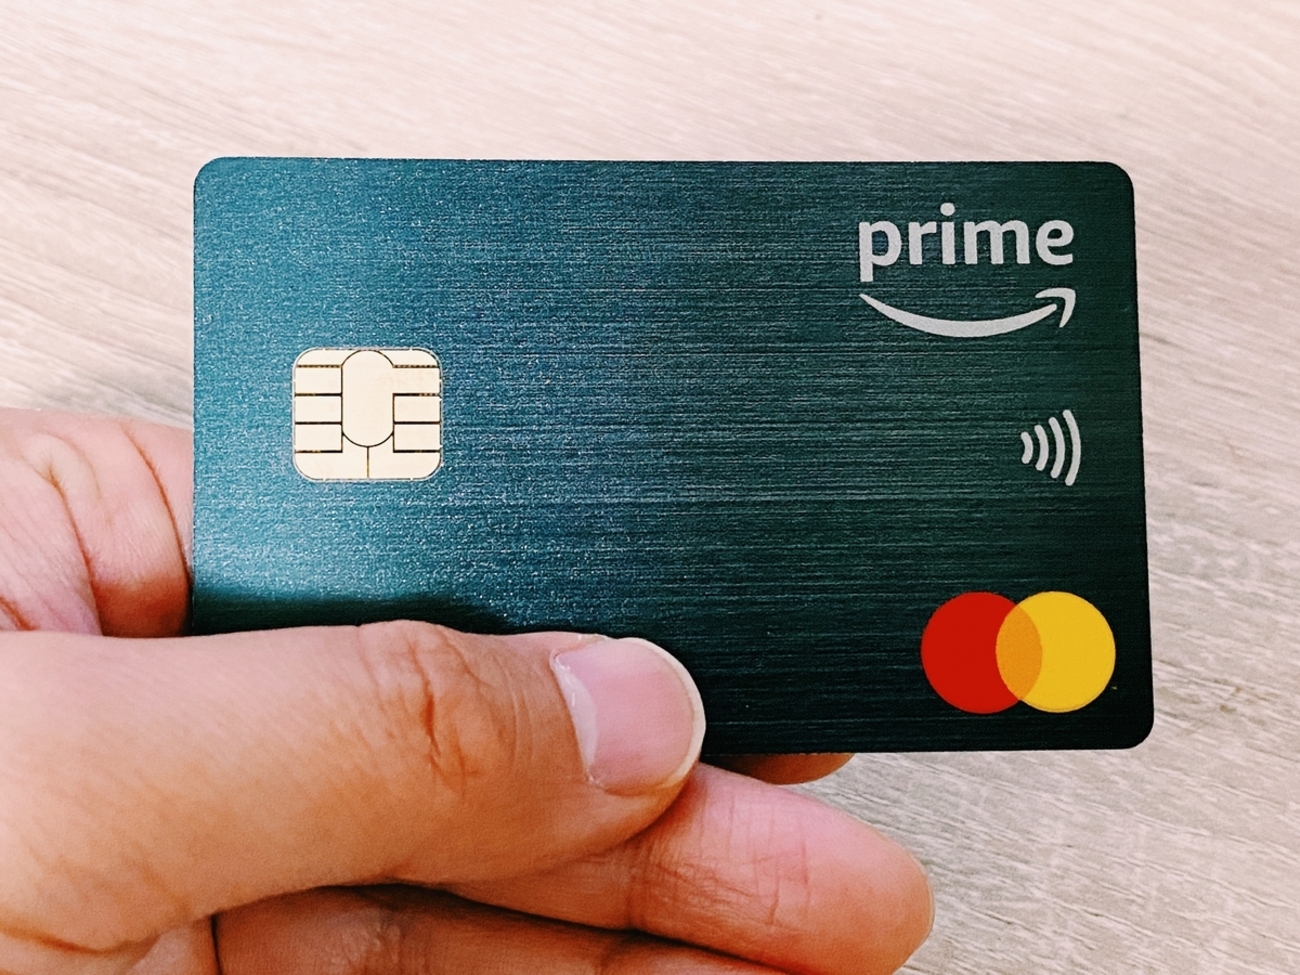
Amazon公式クレジットカードには、黒基調の「AmazonプライムMastercard」と、銀基調の「Amazon Mastercard」の2種類が存在します。両者のスペック差は本質的に「Amazon利用時の還元率が2.0%か1.5%か」という点に集約されます。
この2枚は別個に申し込んで使い分けるものではなく、保有者のAmazonプライム会員状態に応じて自動的に切り替わるシームレスなシステムが採用されています。プライム会員が申し込めば自動的にプライム仕様の黒い券面が発行され、途中でプライム会員を解約した場合は、カード番号そのままで還元率が1.5%へシフトします(物理カードの再発行手続き等は不要です)。
したがって、「どちらを申し込むべきか」という問いに対しては、純粋に「年間を通じてAmazonプライムの配送特典やPrime Videoなどのサービスを日常的に活用しているかどうか」というライフスタイル基準だけで判断すれば間違いありません。
【プロの結論】経済行動学から見る「向いている人・見送るべき人」の境界線
キャッシュレス決済における意思決定を経済行動学の視点から紐解くと、クレジットカード選びで最も警戒すべきは「還元率の数字に惑わされ、不要なサブスクリプション費用や無駄な消費を固定化させてしまう心理的バイアス」です。
AmazonプライムMastercardは、すでにプライム会員として年間数万円以上の買い物をAmazonで完結させている層にとっては、迷わず導入すべき極めて合理的かつ高効率な決済デバイスです。還元されたポイントが次の日用品購入などに自動で充当されるため、家計管理の省力化という観点でも抜群の威力を発揮します。
一方で、「プライム会員費の元を取るためだけに無理に買い物を増やそうとしている人」や、「Amazonよりも楽天市場や実店舗での買い物がメインで、ポイントをマイル等に集約したい人」にとっては、保有メリットが薄いばかりか固定費の浪費につながるリスクがあります。自身の年間購買総額と主要決済プラットフォームを冷静に見極めることが、失敗しないための絶対防衛線です。
【アマゾン プライム マスター カード】に関するよくある質問(FAQ)
Q1:旧デザインのAmazonカードを持っていますが、新しいAmazonプライムMastercardへの切り替え方法は?
A1:旧クラシックカードまたは旧ゴールドカードをお持ちの方は、カードの有効期限更新時や再発行時に自動的に新デザインのカードへ切り替わります。有効期限前であっても、三井住友カードのVpassアプリ等からカード再発行手続きを行うことで即座に新券面へ変更可能です。
Q2:締め日と支払日はいつですか?変更は可能ですか?
A2:三井住友カードの規定に基づき、「月末締め・翌月26日払い」または「15日締め・翌月10日払い」のいずれかとなります。引き落とし口座として設定する金融機関に応じて自動設定されますが、後からVpass上で変更可能な場合もあります。
Q3:Amazonプライム家族会員のアカウントでも2.0%還元の対象になりますか?
A3:家族会員のアカウントは本カードの「プライム会員判定」の対象外となる場合があり、原則としてプライム本会員のアカウントに本カードを登録して決済する必要があります。家族で高還元を共有したい場合は、本カードの追加カードとして「家族カード(年会費無料)」を発行し、それぞれの本会員設定状況を確認して紐付けるのが確実です。
Q4:学生や主婦でも審査に通りますか?
A4:満18歳以上(高校生を除く)であれば申し込み可能です。学生や専業主婦の場合、世帯年収や本人のアルバイト収入、過去のクレジット利用履歴(携帯電話割賦払い等)をもとに審査が行われます。キャッシング枠を「0円」にして申し込むことで、審査通過のハードルを下げることができます。
まとめ:賢いカード選びと2026年のキャッシュレス戦略
AmazonプライムMastercardは、Amazonヘビーユーザーにとって実質的な還元率・利便性ともに文句なしのトップクラスを誇る一枚です。年会費永年無料という維持コストの軽さに加え、街中決済1.0%、大手コンビニ1.5%という堅実なベーススペックは、メインカードとしてもサブカードとしても極めて高い完成度を見せています。
自身の利用頻度とプライム会員特典の必要性を正しく天秤にかけ、無駄のないスマートなキャッシュレス生活を構築するための選択肢として、賢く活用してください。 (出典: アマゾン プライム マスター カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
