自社株買いとは?株価が上がる理由と配当との違い・罠を徹底解剖
東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」、いわゆるPBR(株価純資産倍率)1倍割れ是正要請が定着した2026年の日本株式市場において、上場企業の株主還元姿勢はかつてない高まりを見せています。その主役に君臨するのが「自社株買い(自己株式取得)」です。決算発表シーズンになると、連日のように適時開示情報へ「自己株式取得に係る事項の決定」という見出しが躍り、投資家心理を大きく揺さぶります。
手元の余剰資金を使って自社の株式を市場から買い戻すこの財務戦略は、なぜこれほどまでに好材料視され、株価を押し上げる原動力となるのでしょうか。本稿では、自社株買いの基礎構造から、発表翌日に株価が急騰する決定的な理由、配当金や株式消却との違い、さらには投資家が知っておくべき思わぬ落とし穴まで、最新の市場データとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社株買いとは企業が自己資金で市場の自社株を買い戻す手法で、需給改善と1株あたり価値(EPS・ROE)の向上を同時に実現する。
- 要点2:直接現金を受け取る配当金に対し、自社株買いは柔軟性が高く税効果を伴う株価上昇をもたらすが、「株式消却」まで実行されるかどうかが長期的な価値を左右する。
- 要点3:発表枠の上限まで買付を行わない「未達リスク」や将来の成長投資の放棄といったデメリットも存在し、単なる発表直後の飛びつき買いには注意が必要。
【基礎知識】自社株買いとは?企業が自らの株式を買い戻す本質と仕組み
自社株買い(自己株式の取得)とは、上場企業がすでに発行した自らの株式を、保有する手元資金(現預金など)を使って市場や相対取引から買い戻す行為を指します。2001年の商法改正によって原則自由化されて以来、日本企業において重要な資本政策・株主還元方針の一角を担ってきました。
企業が自社株買いを行う場合、取締役会で「取得する株式の総数」「取得価額の総額」「取得期間」などの上限枠を決議し、適時開示を通じて市場に公表します。たとえば「発行済株式総数の3.0%にあたる100万株、または総額20億円を上限として買い付ける」といった形式です。
買い戻された株式は、企業のバランスシート上では「自己株式(金庫株)」として純資産の控除項目に計上されます。これにより、市場に流通する株式数が実質的に減少し、後述する指標改善や需給引き締まりが生じる仕組みです。
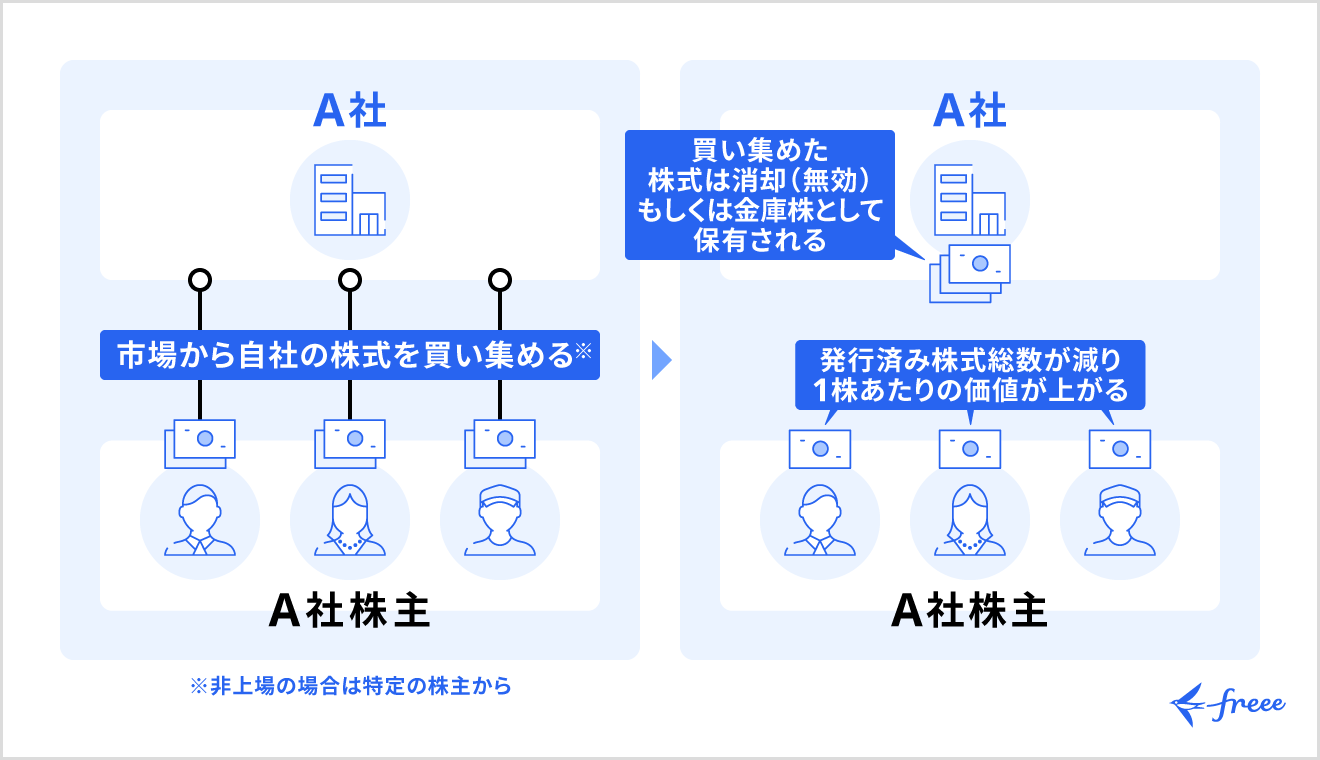
なぜ株価が上がるのか?発表翌日に急騰する構造的メカニズムとEPS・ROEの上昇
自社株買いが発表されると、その発表翌日の株価が大幅に跳ね上がるケースが珍しくありません。なぜ自社株買いはこれほど強力な株価押し上げ要因となるのか、そこには3つの明確な力学が存在します。
第1に、「市場における単純な需給の引き締まり」です。企業自身が数億円から数百億円規模の巨大な買い手として市場に参入するため、純粋な買い圧力が生まれます。浮動株が吸い上げられることで売り圧力が減退し、価格が切り上がりやすくなります。
第2に、「財務指標(EPS・ROE)の強制的な向上」です。株式市場で企業価値を測る最重要指標であるEPS(1株当たり当期純利益)は、「当期純利益 ÷ 発行済株式総数」で算出されます。自社株買いによって分母である株式総数が減少するため、企業の純利益額が前年と同額であっても、1株あたりの利益は自動的に上昇します。
同様に、自己資本利益率を示すROE(当期純利益 ÷ 自己資本)においても、自社株買いによって分母の自己資本(純資産)が圧縮されるため数値が跳ね上がります。資本効率を重視する国内外の機関投資家にとって、EPSとROEの上昇は直接的な買い推奨のシグナルとなります。
第3に、「経営陣からのアナウンスメント効果」です。企業の内部状況を誰よりも熟知している経営陣が「現在の株価は実力値に対して過小評価されており、買い戻す価値がある」と太鼓判を押したと市場は受け取ります。これが投資家心理を強気に傾かせ、追随買いを誘発します。
【徹底比較】自社株買い・配当金・株式消却の決定的な違い
企業の代表的な株主還元策である「自社株買い」と「配当金」、そして取得後に行われる「株式消却」には、それぞれ性質や効果に大きな違いがあります。投資判断に直結する特徴を一覧で整理しました。
| 還元・資本政策の項目 | 詳細・実行メカニズム | 株主への直接的リターン | 編集部の見解・評価 |
|---|---|---|---|
| 自社株買い | 市場から自社株を買い戻し、金庫株として保有または消却 | キャピタルゲイン(株価上昇)。売却時まで課税されない | 企業の財務状況に応じた機動的な実行が可能。中長期の成長期待を伴う |
| 配当金(現金配当) | 利益の一部を保有株数に応じて株主へ現金分配 | インカムゲイン(現金収入)。受取時に約20.315%の源泉徴収 | 安定収入として個人投資家に絶大な人気。一度増配すると減配しにくい硬直性がある |
| 株式消却 | 買い戻した自己株式を法的に無効化し、発行済株式総数を恒久的に削減 | 将来の株式再放出リスクがゼロになり、1株価値が確定 | 金庫株のまま放置せず「消却までセット」で発表する企業こそ真の株主重視企業 |
自社株買いと株式消却の違いについて、多くの投資家が見落としがちなポイントがあります。自社株買いを行っただけでは、株式は「金庫株」として企業内に残存します。これを株式消却して初めて、登記上の発行済株式総数が正式に消滅します。消却されない金庫株は、将来のM&A対価や第三者割当などで市場に再放出され、希薄化を招くリスクが理論上残るため、適時開示資料に「取得した自己株式は全数消却予定」と明記されているかを確認することが極めて重要です。

企業側の思惑と東証改革の背景|PBR1倍割れ是正要請とインサイダー取引規制
企業が自社株買いを急ピッチで進める背景には、純粋な株主還元にとどまらない複数の戦略的意図が存在します。
最大の推進力となっているのが、東証による「PBR1倍割れ是正」の強力なプレッシャーです。解散価値を下回るPBR1倍割れ企業に対し、資本コストや株価を意識した経営改善計画の開示が義務付けられたことで、積み上がった余剰現金を抱える企業は、手っ取り早くROEを引き上げPBRを1倍台に乗せるための処方箋として自社株買いを積極活用しています。
このほか、以下のような企業側の目的も絡み合っています。
- 敵対的買収への防衛策:市場の浮動株を吸い上げておくことで、アクティビストや敵対勢力による買い占め難易度を引き上げる。
- 役職員向けインセンティブプラン:買い戻した株式をストックオプションや譲渡制限付株式(RS)の原資として活用し、優秀な人材の確保につなげる。
- 機動的な資本調整:配当金は一度増額すると業績悪化時に減配しづらい(株価暴落リスクがある)一方、自社株買いは業績が良い単年度のみピンポイントで実施できる。
なお、自社株買いは市場価格に多大な影響を与えるため、金融商品取引法に基づくインサイダー取引規制や買付ルールの厳格な縛りを受けます。決算発表直前の重要事実を知り得る期間には買付が制限されるほか、市場終了間際の終値を意図的に吊り上げるような買付注文は相場操縦行為として厳重に禁止されています。
【実態検証】市場のリアルな反応と投資家が陥る「甘い期待」の落とし穴
個人投資家のコミュニティやSNS上では、自社株買いの発表に対して「神IR」「明日はストップ高確定」といった歓声が飛び交う光景が日常茶飯事です。しかし、実際のマーケットデータを検証すると、必ずしもすべての自社株買いが株価上昇につながっているわけではありません。
個人投資家からの生の声や市場実態を検証すると、以下のような手痛い失敗事例が数多く報告されています。
「好材料と思って翌朝の寄付きで全力買いしたら、そこが天井で強烈な陰線を引かされた」「取得枠50億円と発表されていたのに、1年後の結果を見たら10億円しか買わずに期間終了していた」——こうした現象は市場で頻繁に発生しています。
特に注意すべきは「取得枠の未達」です。企業が発表する自社株買いの開示は「これだけの規模を買い付ける権限を取締役会で決議した」という枠の設定に過ぎず、買い付けを法的に義務付けるものではありません。株価が想定以上に上昇した場合や資金繰りの優先度が変わった場合、上限の数割しか買わずに期間を満了するケースが存在します。発表規模の数字だけに目を奪われるのは危険です。

一般に知られていない盲点とネットの誤解|自社株買いのデメリットとリスク
自社株買いは万能の特効薬ではありません。過度な自社株買いや業態にそぐわない実施は、中長期的な企業価値を損なうリスクを孕んでいます。
最大のリスクは、「成長投資(設備投資・研究開発・DX投資)の放棄シグナル」となり得ることです。企業が自社株買いに資金を投じるということは、裏を返せば「自社の事業に現金を再投資しても、資本コストを上回るリターン(ROIC)を生み出す魅力的な成長先がない」という白旗宣言になりかねません。
また、自社株買いは現預金を減少させ自己資本を圧縮するため、自己資本比率が低下し財務の安全性が損なわれる側面もあります。景気後退局面や予期せぬ不況が襲った際、過剰な自社株買いを行っていた企業はキャッシュの枯渇に苦しむことになります。
【プロの結論】市場心理の罠を見抜く投資判断基準とおすすめできる人・注意すべき人
行動経済学の観点から見ると、自社株買いの発表は投資家の「確証バイアス」や「群集心理」を強く刺激します。短期的な株価の跳ね上がりに惑わされず、その企業の自社株買いが「本物の企業価値向上」なのか「一時的な株価化粧(見せかけ)」なのかを冷徹に見極める視点が欠かせません。
判断基準の核となるのは、「営業キャッシュフローの潤沢さ」と「成長投資との両立」です。稼ぎ出す本業の現金の中で無理なく自社株買いを行い、同時に消却までセットで実行している企業は極めて信頼できます。逆に、借入金を増やしてまでPBR対策のためだけに自社株買いを連発する企業には警戒が必要です。
▼ 自社株買い銘柄への投資に向いている人
・PBR1倍割れでキャッシュリッチなバリュー株を中長期で保有したい人
・配当金によるインカムゲインよりも、税金負担を抑えた複利的な株価成長を好む人
・企業の資本効率改革(ROE改善)の進捗をじっくり見守れる投資家
▼ 自社株買いの発表に飛びつくべきではない人
・適時開示の速報だけを見て、翌朝の寄り付き成行でデイトレードを仕掛ける人
・高配当による定期的な現金収入を最優先したいインカムゲイン派
・売上高の急成長を期待するグロース株を中心にポートフォリオを組んでいる投資家
【自社株買いとは】に関するよくある質問(FAQ)
Q1:自社株買いが発表されたら、翌日の株価は必ず上がりますか?
A1:必ず上がるとは限りません。発表された取得枠の規模が発行済株式数の1%未満など極めて小さい場合や、同時に発表された四半期決算が大幅な減益・下方修正だった場合、自社株買いの好材料を打ち消して株価が急落することがあります。
Q2:自社株買いと株式消却は何が違いますか?そのまま保管されるとどうなりますか?
A2:自社株買いは市場から株を買い取って企業が保有する行為であり、株式消却はその株を法的に消滅させる行為です。消却されずに金庫株として長期間保有された場合、将来的に市場へ売却されたり、転換社債の交付に使われたりして株式価値が再び希薄化するリスクが残ります。
Q3:企業はなぜ配当金ではなく自社株買いを優先することがあるのですか?
A3:配当金は一度増配すると次年度以降に減配しにくく財務上の固定負担になりやすいのに対し、自社株買いは業績やキャッシュの状況に応じて単年度ごとに柔軟に実施・停止できるためです。また、株主にとっても配当のように即座に約20%の課税がされず、株価上昇として資産価値が残る税制上のメリットがあります。
Q4:インサイダー取引規制など、自社株買いの買付タイミングに制限はあるのですか?
A4:金融商品取引法および東証のルールに基づき厳格な制限があります。決算情報の公表前など未公開の重要事実を抱えている時期は買付が禁止されるほか、1日の買付数量上限や市場引け前の注文制限など、相場操縦を防ぐための細かいルールが定められています。
まとめ:今後の動向と失敗しないための判断基準
自社株買いは、資本効率の向上と株主還元を同時に実現する極めて強力な財務戦略です。東証の要請を受けたガバナンス改革が加速する日本市場において、適切な自社株買いと株式消却を継続的に打ち出す企業は、中長期で高い投資リターンをもたらす可能性を秘めています。
しかし、ニュースのヘッドラインだけを見て「自社株買い=買い」と短絡的に飛びつくのは禁物です。その資金は本業の稼ぎから出ているのか、取得枠倒れに終わる懸念はないか、そして何より将来の成長投資を犠牲にしていないか。発表された開示資料の細部まで精査し、企業の真の意図を見極める眼を養うことが、賢明な投資家への確かな第一歩となります。 (出典: 自社 株 買い と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
