リバースモーゲージとは?後悔する理由とリースバックの違いを徹底解剖
長寿化に伴う老後資金への不安やインフレ局面が続く2026年現在、保有する自宅資産を活用して現金を調達するシニア世代が急増しています。その代表格として注目を集めるのが、自宅を担保に融資を受け、居住を続けながら死亡時に物件売却などで一括清算する「リバースモーゲージ」です。
しかし、制度の表面的な利便性だけを見て契約を結び、「こんなはずではなかった」と後悔の声を上げる利用者が後を絶ちません。日銀の利上げ局面に伴う変動金利の上昇や、不動産価格の変動、さらには相続人を巻き込んだ深刻な家庭内トラブルまで、契約前に把握すべき落とし穴が存在します。本稿では、リバースモーゲージの基礎知識からリースバックとの違い、現場取材で判明したリスクの実態まで、金融・不動産の両面から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リバースモーゲージは自宅に住み続けながら老後資金を借入し、死亡後に元金を一括返済するシニア向け不動産担保融資である。
- 要点2:金利上昇による利息負担増、担保評価額の見直しによる元本割れリスク、配偶者への居住継続問題など構造的なデメリットを孕む。
- 要点3:所有権を手放して賃貸化する「リースバック」との違いを見極め、推定相続人の事前承諾を得ることが失敗を防ぐ絶対条件となる。
【仕組みと特徴】リバースモーゲージとは?自宅に住み続けながら老後資金を確保する基本構造
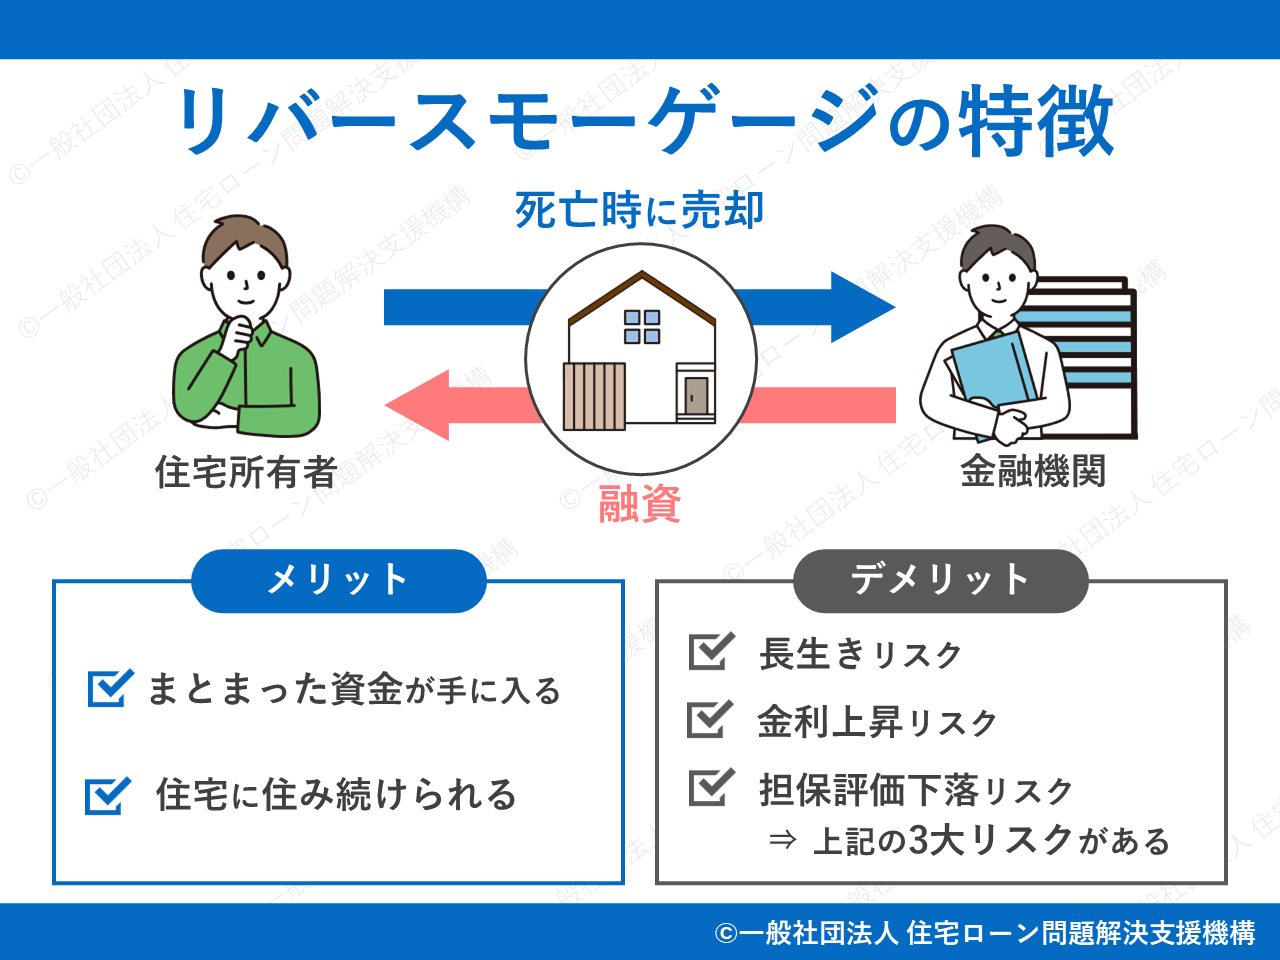
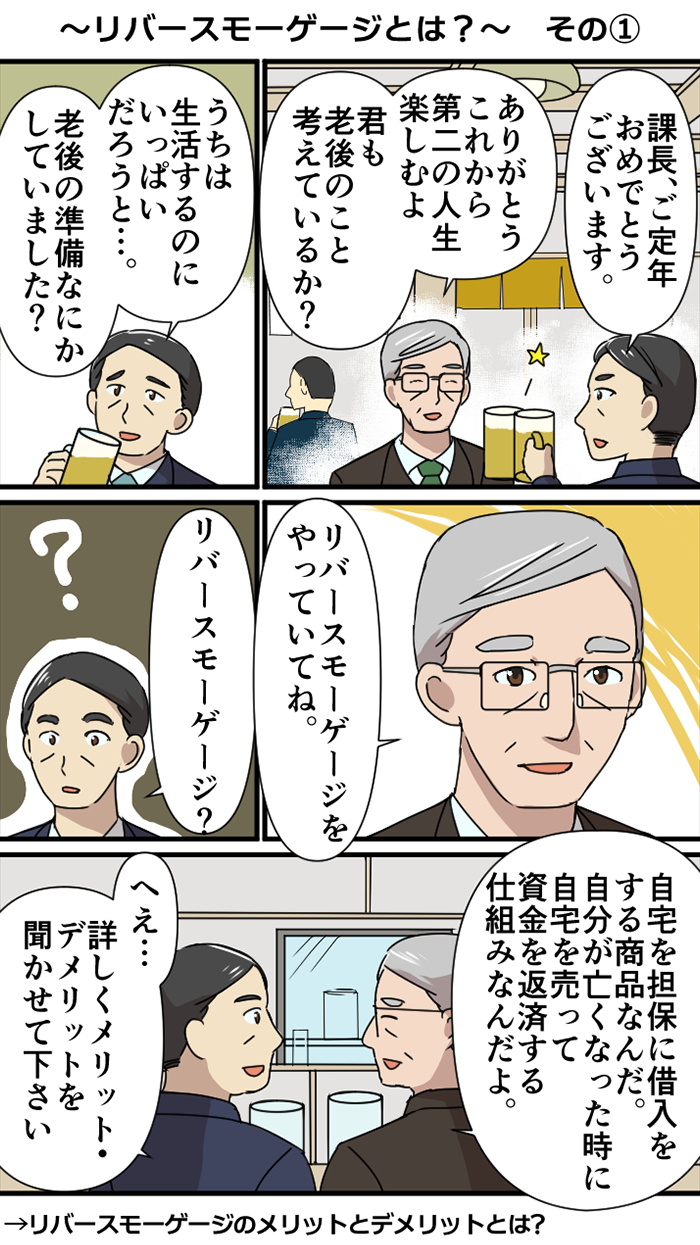
リバースモーゲージの仕組みは、一般的な住宅ローンとは資金の流れが正反対(リバース)になる点に最大の特徴があります。通常の住宅ローンは借入残高が返済とともに減少し、最終的に住宅が自己所有資産となります。これに対し、リバースモーゲージは不動産を担保にして融資枠を設定し、生存中は毎月「利息のみ」を支払い続け、契約者の死亡後に担保物件を売却処分して元金を一括清算します。
資金使途は生活費の補填からリフォーム費用、有料老人ホームの入居一時金、既存住宅ローンの借り換えまで幅広く活用されています。代表的な公的商品として、住宅金融支援機構が民間金融機関と提携して提供する「リ・バース60」が挙げられます。リ・バース60をはじめとする制度融資の多くは、万が一の担保割れ(売却額が借入残高を下回った場合)の際に相続人が残債務を負わない「ノンリコース型」を選択できるため、リスク回避志向のシニア層から高い支持を集めています。
ただし、元金返済を先送りする構造上、老後資金調達のための不動産担保ローンとしての性格を強く帯びており、資産価値の保全と借入管理が極めてシビアに問われます。
【比較検証】リバースモーゲージとリースバックの決定的な違い
自宅を現金化する手段として、リバースモーゲージと並んで比較されるのが「リースバック(セール&リースバック)」です。両者は「自宅に住み続けながら資金を得る」という目的は共通していますが、権利関係、毎月のランニングコスト、対象物件の審査要件において全く別の金融商品です。
リバースモーゲージはあくまで「融資(借入)」であり、自宅の所有権は契約者本人の手元に残ります。そのため、固定資産税や火災保険料の支払いは継続して発生します。一方、リースバックは自宅を事業者に「売却」した上で賃貸借契約を結び、家賃を払いながら住むスキームです。売買によって所有権が移転するため、税負担は消失しますが、毎月の家賃支払いが重い負担となるリスクを抱えます。
| 項目 | リバースモーゲージ | リースバック | 一般的な不動産担保ローン |
|---|---|---|---|
| 契約の性質 | 融資(担保借入) | 売買+賃貸借契約 | 融資(担保借入) |
| 所有権の所在 | 契約者本人のまま | 買主(買取業者・投資家) | 契約者本人のまま |
| 毎月の支払内容 | 利息のみ(元金は死亡時) | 家賃(賃料) | 元金+利息(均等返済) |
| 主な対象物件 | 一戸建て(土地価値重視) | 一戸建て・マンション | 一戸建て・マンション |
| 金利・コスト水準 | 変動金利 2.5%〜4.5%前後 | 買取掛け目 60〜80%・利回り家賃 | 固定/変動 1.5%〜3.0%前後 |
「利用して後悔した」生の声から暴く3大リスクと金利の落とし穴
ネット上の口コミや知恵袋、ファイナンシャルプランナーへの相談窓口で頻出する「リバースモーゲージで後悔した」という証言を分析すると、共通する3大リスク(金利・担保評価・長生き)に直面していることが浮き彫りになります。
第1の落とし穴は「金利上昇リスク」です。リバースモーゲージの金利相場は年2.5%〜4.5%前後で推移しており、多くの金融機関で「変動金利」が採用されています。低金利環境下では利息支払いが少額で済んでいたものの、金利が1%上昇するだけで毎月の支払い負担は目に見えて跳ね上がります。元金を一切返済していないため、金利上昇のインパクトが元本全体にダイレクトに跳ね返る構造です。
第2の落とし穴は「担保価値の下落と融資限度額の縮小」です。金融機関は定期的に担保物件の再評価を実施します。地価が下落して担保評価額が見直されると、利用可能枠が突然引き下げられたり、最悪の場合は超過分の即時返済を求められたりするケースがあります。
第3の落とし穴は「長生きリスク」です。借入枠を生活費として毎月上限まで使い切ってしまった場合、それ以上の引き出しができなくなり、利息の支払いだけが重くのしかかります。長寿化そのものが資金ショートの引き金になりかねない皮肉なジレンマを抱えています。
【審査基準と利用条件】マンションが対象外とされる背景と年齢制限
リバースモーゲージの利用を検討する際、多くの都市部在住者が直面するのが「厳格な審査基準」と「対象物件の選別」です。
まず年齢制限の条件として、多くの民間銀行では50歳〜60歳以上、上限は80歳〜85歳程度に設定されています。年金収入や保有金融資産などの安定性もチェックされますが、審査の最大の比重を占めるのは「不動産自体の担保価値」です。
ここで最大のネックとなるのが、「マンションが対象外になりやすい」という構造的要因です。リバースモーゲージは数十年後の死亡時処分を前提としているため、建物価値の経年劣化が著しい日本の不動産市場において、土地持ち分の少ないマンションは換価性が低いと評価されます。築年数の経過に伴う管理費・修繕積立金の高騰、建て替え決議の難航リスクを金融機関が警戒するためです。
近年では、都心部の駅近好立地物件や資産価値の落ちにくい大手デベロッパー分譲マンションに限定して取り扱うメガバンクや信託銀行も登場していますが、地方都市や郊外の分譲マンションは審査で門前払いとなるケースが依然として大半を占めています。
相続トラブルを防ぐ家族会議と金融機関の選び方|銀行比較の視点
リバースモーゲージの利用において、契約手続きそのもの以上にハードルとなるのが「相続人との合意形成」です。契約時に推定相続人全員の同意書提出を必須とする金融機関が多く存在します。
親が「自分が建てた家だから自由に処分して老後資金に充てる」と考えていても、子ども世代からすれば「将来受け継ぐはずだった実家が勝手に借金のカタに売却されてしまう」という心理的摩擦を生みます。事前の説明を怠ったまま契約者が死亡した場合、遺品整理の猶予もなく不動産競売・任意売却手続きが進み、深刻な相続トラブルに発展する例が散見されます。
主要銀行の評判や商品を比較する際は、以下の視点を軸に選択することが推奨されます。
- リコース型かノンリコース型か:住宅金融支援機構提携の「リ・バース60」を取り扱う金融機関であれば、担保処分代金で借入金を完済できなかった場合でも、相続人に請求がいかないノンリコース型を選択可能。
- 元利金の返済猶予・配偶者引き継ぎ:主債務者である夫が死亡した際、残された妻が連帯保証人として契約を引き継ぎ、居住を継続できる特約が整備されているか。
- 事務手数料と繰り上げ返済手数料:契約時の設定費用(融資額の1〜2%程度)や鑑定費用、中途解約時の条件が明瞭であるか。
【プロの結論】家族社会学の視点とおすすめできる人の判断基準
高度経済成長期から平成にかけて定着した「家制度的な資産承継意識」と、個人単位での自立を強いられる現代の老後設計の間で、多くのシニア世帯が葛藤を抱えています。親子の間で経済的な境界線(心理的バウンダリー)を明確にし、「親の老後費用は親の資産で完結させる」という合意が取れている家庭にとっては、リバースモーゲージは有力な資金調達ツールとなります。
本制度の活用に向いているのは、「確固たる土地価値のある戸建てを所有している」「子どもがすでにマイホームを所有し実家を継ぐ意思が完全にない」「ノンリコース型を選択し配偶者の居住権を確保している」という条件をすべて満たす層です。逆に、少しでも相続人間での意見の不一致がある場合や、将来的に実家を残したい意向がある場合は、安易な利用を絶対に避けるべきです。

【リバースモーゲージとは】に関するよくある質問(FAQ)
Q1:契約者である夫が亡くなった後、妻は自宅を追い出されてしまいますか?
A1:契約内容によって異なります。配偶者が連帯債務者や保証人として契約を引き継げる「債務引受特約」が付帯していれば、妻が存命の間はそのまま居住を継続できます。ただし、引き継ぎ時に審査が必要な商品もあるため、契約時に配偶者継続要件を必ず確認してください。
Q2:将来金利が上がった場合、毎月の返済額はどうなりますか?
A2:変動金利型の場合、金利上昇に連動して毎月の「利息支払額」が増加します。元利均等返済の住宅ローンにあるような「5年ルール・125%ルール(返済額急変緩和措置)」が適用されない契約も多いため、金利上昇局面に備えた予備資金の確保が不可欠です。
Q3:マンション住まいですが、利用できる金融機関はありますか?
A3:一部の信託銀行、メガバンク、または住宅金融支援機構の「リ・バース60」を取り扱う金融機関で、所定の評価基準を満たすマンションを対象としたプランが用意されています。ただし、専有面積(一般に50㎡以上)、立地、築年数、管理状態などの審査基準は戸建てに比べて極めて厳しく設定されています。
まとめ:2026年の資産防衛と後悔しない老後設計のために
リバースモーゲージは、住み慣れた我が家を手放すことなく老後資金の不安を解消できる画期的なファイナンス手法である一方、金利変動リスクや資産評価リスクと隣り合わせの高度な金融取引です。「手元資金が増える」という一面だけを捉えるのではなく、死亡後の清算スキームや家族への影響まで見通した上で、総合的なライフプランを設計することが求められます。
安易な広告の謳い文句に流されることなく、ノンリコース型の選択、推定相続人との綿密な家族会議、そしてリースバックなど他の不動産活用法との冷静な比較検討を経て、真に自らの老後生活を守る選択を下してください。 (出典: リバース モーゲージ と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
