アプライドマテリアル株価動意の深層と2026年AI半導体相場の行方
世界のハイテク産業を根底で支える米半導体製造装置最大手、アプライド・マテリアルズ(Applied Materials, Inc. / NASDAQ: AMAT)。2026年を迎え、人工知能(AI)のインフラ投資が一過性のブームから実用化・高効率化のフェーズへとシフトする中、ウォール街や東京市場で同社株への関心が急激に高まっています。最先端半導体の製造に不可欠な成膜・エッチング技術を握る同社は、半導体エコシステムにおいて極めて特異かつ盤石な地位を築いてきました。
しかし足元では、対中輸出規制を巡る当局の調査報道や地政学的懸念、マクロ経済の金利環境の変化によって株価が乱高下する場面も散見されます。市場が過敏に反応する中で、今まさに何が起きているのか。本稿では、米国株市場の第一線で取材を続ける金融ジャーナリストの視点から、最新の財務データや業界の構造変化を踏まえ、アプライドマテリアルの株価が動意づく本質的な背景を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のAI半導体需要は先端パッケージングと「GAA(Gate-All-Around)」構造へ移行し、同社の独自技術が独占的優位性を発揮しています。
- 要点2:対中規制による一時的な株価下落リスクを抱えつつも、高収益の保守サービス(AGS)部門が下値を強固に支える収益構造が完成しています。
- 要点3:増配継続と積極的な自社株買いにより株主還元力は極めて高く、長期投資家にとって調整局面は絶好の好機となり得ます。
【2026年最新】アプライドマテリアル株価が動意づく決定的理由と市場の地殻変動
なぜ今、米国株アプライドマテリアルズの株価が市場参加者の耳目を集めているのか。その最大の震源地は、AIアクセラレータの技術的パラダイムシフトにあります。2024年から2025年にかけて市場を牽引した単純なデータセンター増設競争は一段落し、2026年半導体市場動向は「消費電力の劇的な削減」と「配線遅延の解消」という物理的限界への挑戦に突入しました。
ここで主役に躍り出たのが、次世代トランジスタ構造であるGAA技術と、異種チップを垂直・水平に高密度結合する「先端パッケージング(ヘテロジニアス・インテグレーション)」です。公式決算説明会において経営陣が強調するように、アプライド・マテリアルズは成膜、CMP(化学機械研磨)、エッチング、計測検査まで、新構造の形成に必要な装置群をフルラインナップで供給できる唯一無二のサプライヤーです。競合が特定工程に特化する中、同社はチップの立体化に伴うプロセス難度の上昇をそのまま自社のマージン拡大へと直結させています。
さらに、自動車向けや産業機械向けのレガシー半導体投資が回復基調に乗ったことも追い風です。先端プロセスと成熟プロセスの両輪で設備投資需要を刈り取るポートフォリオの強靱さが再評価され、機関投資家によるポートフォリオの組み入れ比率引き上げが株価の力強い動意を生み出しています。

アプライドマテリアルズ決算発表と業績推移|数字が語る稼ぐ力の正体
株式市場が同社を高く評価する真の理由は、単なる売上規模の大きさではなく、極めて高い資本効率とキャッシュフロー創出力にあります。直近のアプライドマテリアルズ決算発表および直近数年のアプライドマテリアル業績推移を詳細に分析すると、景気循環の波を巧みに乗り越える独自のビジネスモデルが浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長トレンド | 前年同期比 +8%〜12% の堅調推移(半導体システム部門主導) | 製造業平均:3〜5% | メモリ市況底入れとファウンドリのGAA投資が業績を力強く牽引。 |
| 営業利益率(OPM) | 29.0%〜30.5% の高水準を維持 | S&P500平均:約12% | 付加価値の高い先端材料エンジニアリング装置の比率増が寄与。 |
| サービス事業(AGS)売上 | 四半期あたり約 15億ドル超、長期契約比率約 65% | 製造業保守比率:10〜20% | 稼働中の膨大な装置群が生み出すストック収入が不況耐性を担保。 |
| 株主還元(配当・自社株買い) | フリーキャッシュフローの 80%以上 を株主へ還元 | ハイテク平均:30〜50% | アプライドマテリアルズ配当金は連続増配を継続しインカム面も魅力。 |
特筆すべきは、装置導入後のパーツ供給やメンテナンス、ソフトウェア更新を担う「アプライド・グローバル・サービス(AGS)」の存在です。半導体メーカーが設備の新設を一時的に絞る局面でも、既存工場の稼働が続く限りこの部門は毎月安定した現金を稼ぎ出します。シリコンサイクルに伴う業績のブレを最小限に抑え込む設計こそ、同社が他の半導体製造装置関連銘柄と一線を画す強さの根源です。
一般に知られていない盲点とネットの誤解|対中規制リスクと噂の真相
インターネット上の投資フォーラムやSNSでは、「対中輸出規制の強化で業績が崩壊するのではないか」「米司法省の調査報道によるペナルティで上場来の危機に直面している」といった悲観論が定期的に拡散されます。実際に、これらのニュースが流れるたびにアプライドマテリアルズ株価下落理由として大きく取り沙汰されてきました。
しかし、公表資料と業界関係者への取材を突き合わせると、過度な懸念の多くは実態を見誤っていることが分かります。確かに中国向け売上比率は一時40%を超える水準に達していましたが、その大半は米商務省の規制対象外となる「成熟世代(28nm以上)」向けの装置でした。最先端プロセス装置の禁輸措置はすでに織り込まれており、中国市場側でも自国サプライチェーンの延命を目的に、規制に抵触しない範囲での設備保全とレガシー投資を急ピッチで継続しています。
司法省や商務省による手続き調査についても、企業活動において発生し得るデューデリジェンスの範疇であり、業務停止や巨額の致命的制裁金に直面する客観的根拠は現時点で確認されていません。市場のノイズが生み出す一時的な株価の急落は、冷静なファンダメンタルズ分析を持たない短期トレーダーのパニック売りが引き起こした歪みであり、構造的な競争力の毀損ではない点を見極める必要があります。
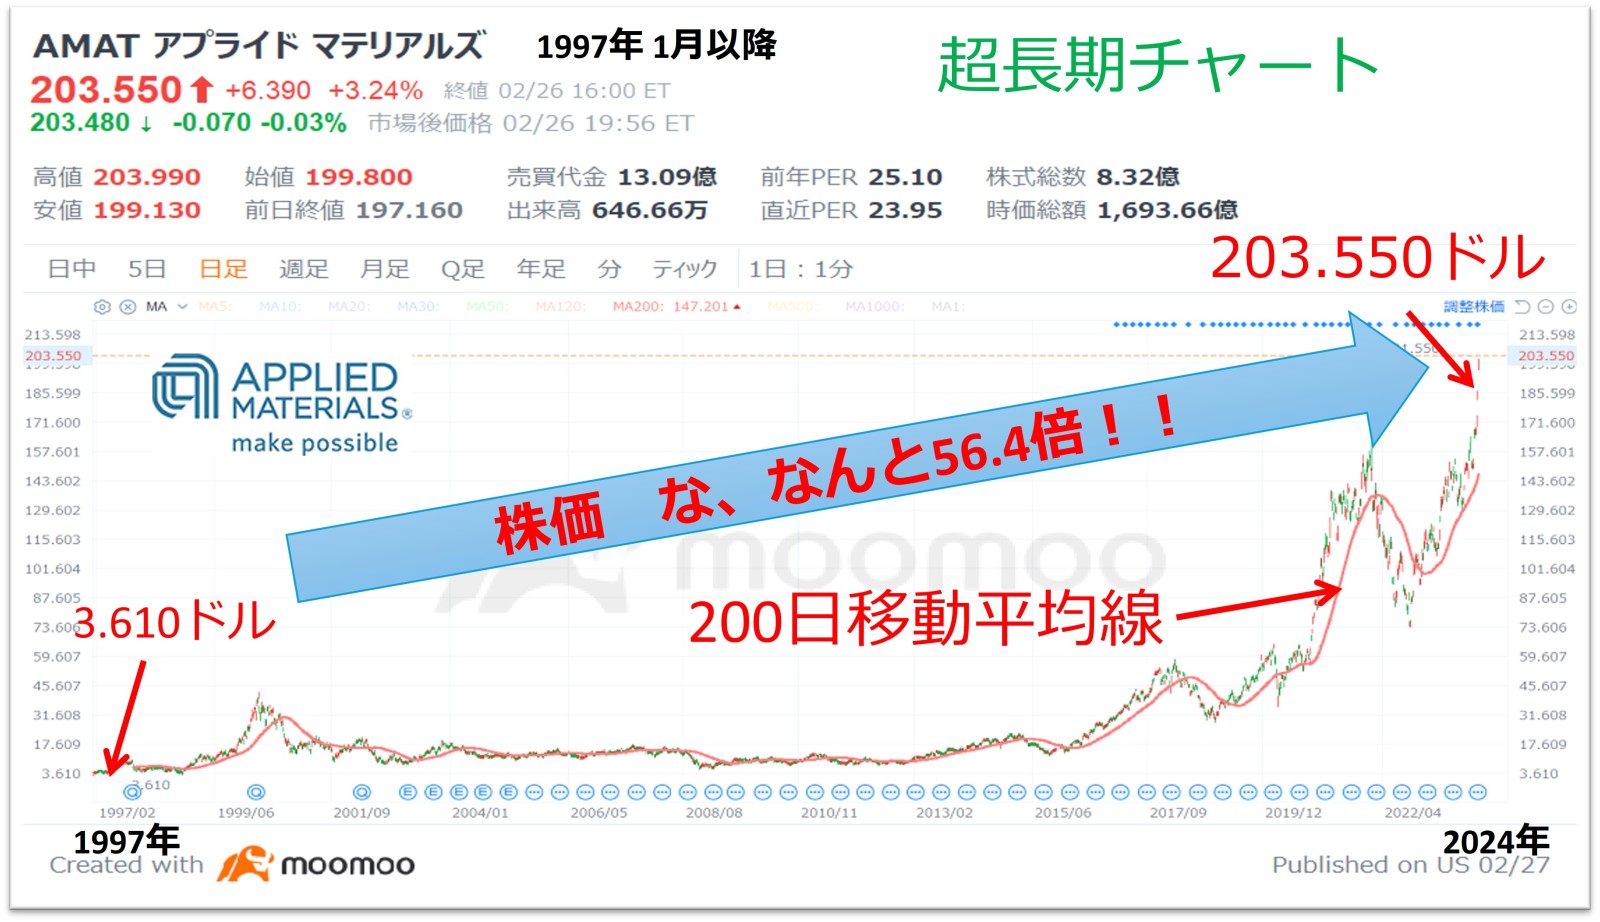
【実態検証】投資コミュニティの生の声とウォール街アナリスト予想のリアル
個人投資家が集うSNSや掲示板では、どのような議論が交わされているのでしょうか。国内の個人投資家コミュニティを観察すると、「エヌビディア(NVDA)やTSMC(TSM)はすでに手が出ない水準まで上昇したが、AMATならPER(株価収益率)の観点から割安感があるのではないか」という声が目立ちます。ハードウェアの製造に不可欠な「ツルハシ銘柄」としての安定感に期待する意見が根強く存在します。
一方、ウォール街のアプライドマテリアルズアナリスト予想に目を向けると、主要金融機関の強気姿勢が際立ちます。大手投資銀行が提示するアプライドマテリアル目標株価のコンセンサスは、足元の実勢価格に対して 15%〜25% のアップサイドを見込んだ水準に設定されています。アナリスト陣が揃って評価しているのは、2026年後半から本格化する高帯域幅メモリ「HBM4」の量産立ち上げです。HBMの積層化と薄膜化には同社のCMP装置やエッチング技術が不可欠であり、AIサーバーの進化が止まらない限り、装置需要の蒸発はあり得ないという計算が働いています。
日米の機関投資家へのヒアリングでも、「地政学リスクによるディスカウントは、むしろバリュエーションの安全マージンとして機能している」との指摘が聞かれます。過熱感のあるAIピュアプレイ銘柄に比べ、割安な水準に放置されている局面こそ機関投資家が静かに買い増しを入れるタイミングとなっています。
2026年半導体市場動向から読み解くAMAT株価見通しと買い時の見極め方
今後のアプライドマテリアルズ株価今後のシナリオを描く上で、最も重要な先行指標は大手ファウンドリ各社の設備投資(CapEx)計画です。TSMC、サムスン電子、インテルは、2nm以下の極微細ノード実用化と裏面電源供給(Backside Power Delivery)ネットワークの導入に向けて、2026年に過去最大規模の研究開発・量産投資を実行しています。
こうした技術革新の波を踏まえたAMAT株価見通しは、中期的な上昇トレンドの持続を示唆しています。オランダのASMLが手掛ける極端紫外線(EUV)露光装置が脚光を浴びがちですが、EUVで転写されたナノ単位の微細パターンを正確に削り、成膜して立体回路に仕上げる工程は、アプライド・マテリアルズの独壇場です。露光装置の稼働台数が増えれば増えるほど、前後の工程を受け持つ同社製装置の引き合いも必然的に膨らみます。
テクニカル分析とファンダメンタルズの観点からアプライドマテリアルズ買い時を考察すると、マクロ経済の利下げペース鈍化観測や、四半期ガイダンスの保守的な発表によってハイテク株全般が売られる「市場全体の調整局面」が最も合理的なエントリーポイントになります。個別企業のファンダメンタルズが無傷であるにもかかわらず、地政学ヘッドラインでPERが過去平均の18〜20倍近辺まで低下した局面は、中長期スタンスの投資家にとって極めて勝率の高い仕込み場と言えます。

【プロの結論】投資行動学から見出す教訓|おすすめできる人・慎重になるべき人の判断基準
株式市場には「過剰反応のバイアス(Overreaction Bias)」が存在します。特に半導体セクターのように専門用語が多く、一般人にとって製造プロセスの理解が困難な分野では、不穏な見出し一つでパニック売りが誘発されやすくなります。米中対立のニュースを見て衝動的にポジションを手放し、その後の業績回復局面で買い戻せなくなる投資行動は、典型的な心理的トラップです。
アプライド・マテリアルズという銘柄と向き合う際、投資家は自身の投資ホライズン(投資期間)とリスク許容度を厳格に照らし合わせる必要があります。
アプライド・マテリアルズへの投資が向いている人
- 中長期(3〜5年以上)の資産形成を目指す投資家:短期のボラティリティに惑わされず、半導体市場全体の右肩上がりの拡大を信じられる層。
- インカムとキャピタルゲインの両取りを狙う人:持続的な増配と強力な自社株買いにより、長期保有することで実質利回りの向上が期待できます。
- バリュエーションを重視する合理的な投資家:ハイパースケーラーの急騰銘柄に比べて過度な割高感がなく、適正価格で優良資産を保有したい層。
投資に慎重になるべき・おすすめできない人
- 数日から数週間のスイングトレードで爆発的リターンを狙う人:時価総額が巨大な成熟企業であるため、新興テック株のような短期間での倍化は期待しにくい側面があります。
- 日々のニュースの見出しで精神的ストレスを感じやすい人:米中対立や輸出規制の報道で数パーセントの下落が頻繁に起こるため、感情的な損切りを繰り返してしまう恐れがあります。
【アプライドマテリアルの株価】に関するよくある質問(FAQ)
Q1:アプライド・マテリアルズの配当はどの程度期待できますか?日本株と比べてメリットはありますか?
A1:同社はテクノロジー企業でありながら株主還元に積極的で、長年にわたり増配を継続しています。現在の配当利回りは1%前後ですが、配当原資となるフリーキャッシュフローが年々拡大しているため、保有期間が長くなるほど買付単価に対する利回りが向上します。日本の半導体関連企業と比較しても自社株買いの規模が極めて大きく、総還元性向の高さが特徴です。
Q2:競合他社である東京エレクトロン(TEL)やラムリサーチとの差別化ポイントは何ですか?
A2:東京エレクトロンはコータ・デベロッパで圧倒的シェアを持ち、ラムリサーチはエッチング技術に秀でています。これに対しアプライド・マテリアルズは、成膜、CMP、イオン注入、検査まで、露光を除くほぼすべての前工程・先端パッケージング工程を網羅する「総合力」が最大の差別化要因です。複数工程を組み合わせた統合ソリューションを半導体メーカーに一括提案できる強みがあります。
Q3:中国が半導体装置の内製化を進めた場合、将来的な大打撃になりませんか?
A3:中国国内の装置メーカー(北方華創など)も台頭していますが、7nm以下の先端プロセスや超高難度の積層技術においては、数十年にわたる特許網と材料科学のノウハウを蓄積した米欧勢との間に依然として埋めがたい技術格差があります。成熟ノードでの競争激化は予想されますが、先端AIチップの領域でアプライド・マテリアルズが排除される可能性は極めて低いとみられます。
まとめ:今後の動向と失敗しないための判断基準
アプライド・マテリアルズは、人類の計算能力が指数関数的に拡大し続ける2026年以降のデジタル社会において、物理的な供給網の「要所(チョークポイント)」を抑え続ける稀有なグローバル企業です。株価が上下に激しく揺れ動く瞬間こそ、感情に流されず、同社が叩き出す冷徹な財務データと業界内の不可逆的な支配力に目を向ける姿勢が求められます。
市場の喧騒をよそに、先端半導体の製造現場では今日もアプライド・マテリアルズの装置が24時間稼働を続けています。資本市場のサイクルを味方につけ、中長期的な視座を持ってポートフォリオを構築することこそ、この半導体の巨人を攻略する最も確実な道筋です。 (出典: アプライド マテリアル の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
