身の丈に合った車の年収基準とは?後悔しない選び方と2026年最新相場
愛車の購入を検討する際、誰もが一度は耳にする「車の価格は年収の半分が目安」という定説。しかし、原材料高騰や先進安全技術の標準化に伴う新車価格の上昇、さらにはガソリン代や各種税金の負担が重くのしかかる2026年の現在、その旧来のモノサシを盲信することは極めて危険です。手取り収入の伸び悩みに対して固定費が膨らむなか、身の丈を超えたクルマ選びによって家計が逼迫する「カープア」予備軍は後を絶ちません。
本稿では、自動車業界の現場取材と最新の家計ファイナンスデータをもとに、額面年収ではなく「手取り月収」と「年間維持費」から逆算する真の適正基準を徹底解剖します。無理のないマイカーローン返済比率から車種別のリアルな保有コスト、購入後に後悔する人の深層心理まで、忖度なしの実態を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年収の半分=車両価格」は現金一括購入が前提の旧基準であり、ローン金利や物価高が進む現在では「年収の3割〜4割」または維持費込みの総額で判断するのが鉄則。
- 要点2:月々のローン返済だけでなく、自動車税・任意保険料・車検代・ガソリン代・駐車場代を含めた実質維持コストを手取り月収の15%〜20%以内に抑えることが破綻を防ぐ分水嶺。
- 要点3:見栄や所有欲に流されず、リセールバリューやカーリース・サブスクの選択肢も含めてライフスタイルと家計の余力に合致した1台を見極めることが肝要。
【真相解明】なぜ「車の予算は年収の半分」と言われるのか?
自動車情報誌やディーラーの営業現場で長年語り継がれてきた「年収の半分ルール」。この基準が定着した背景には、日本の税制やファイナンス審査における一定の合理性がありました。信販会社や銀行が設定するマイカーローン借入限度額の審査基準において、年間の総返済額が年収に占める割合(返済比率)は、一般的に30%〜35%以内が上限とされています。ここから住宅ローンなど他社借入を差し引いた実質的な借入安全圏を3〜5年返済で割り戻すと、おおむね「額面年収の約50%」という数値に着地するためです。
しかし、この算出法には重大な落とし穴が存在します。それは「額面年収」と「手取り年収」の乖離を無視している点です。社会保険料の引き上げや各種控除の見直しが進んだ現在、額面500万円の家庭でも実際の手取りは約390万円前後に留まります。手取りを基準に考えれば、250万円の車を購入することは手取り年収の約64%を車1台に投じる計算になり、家計の貯蓄余力を著しく奪う結果につながります。
さらに見落とされがちなのが、購入後にかかり続ける年間維持費の存在です。車は購入して終わりではなく、保有しているだけで毎月数万円単位のキャッシュが流出します。したがって、現代における「身の丈に合った車両価格の目安」は、頭金なしのフルローンであれば額面年収の30%〜40%程度、現金一括または十分な頭金を用意できる場合でも上限50%と捉えるのが、家計を守る上での実質的な防衛ラインとなります。

【年収別】適正車両価格と実質維持費の完全シミュレーション
車の保有にかかる負担を正しく把握するためには、イニシャルコスト(車両本体+諸費用)とランニングコスト(維持費)を切り分けて可視化する必要があります。以下は、年収300万円〜800万円世帯を想定し、無理のない手取り月収と返済比率、維持費を含めた月間トータル支出を算出した比較データです。
| 額面年収(手取り月収目安) | 身の丈に合う車両価格の目安 | 月々の実質維持コスト(税・保険・燃料等) | 編集部の推奨車種・総評 |
|---|---|---|---|
| 年収300万円 (手取り約20万円) | 90万〜120万円 (中古車・エントリー軽) | 約1.8万〜2.5万円 (駐車場代除く) | 高年式軽自動車またはコンパクトカーの中古車。新車フルローンは家計破綻リスク大。 |
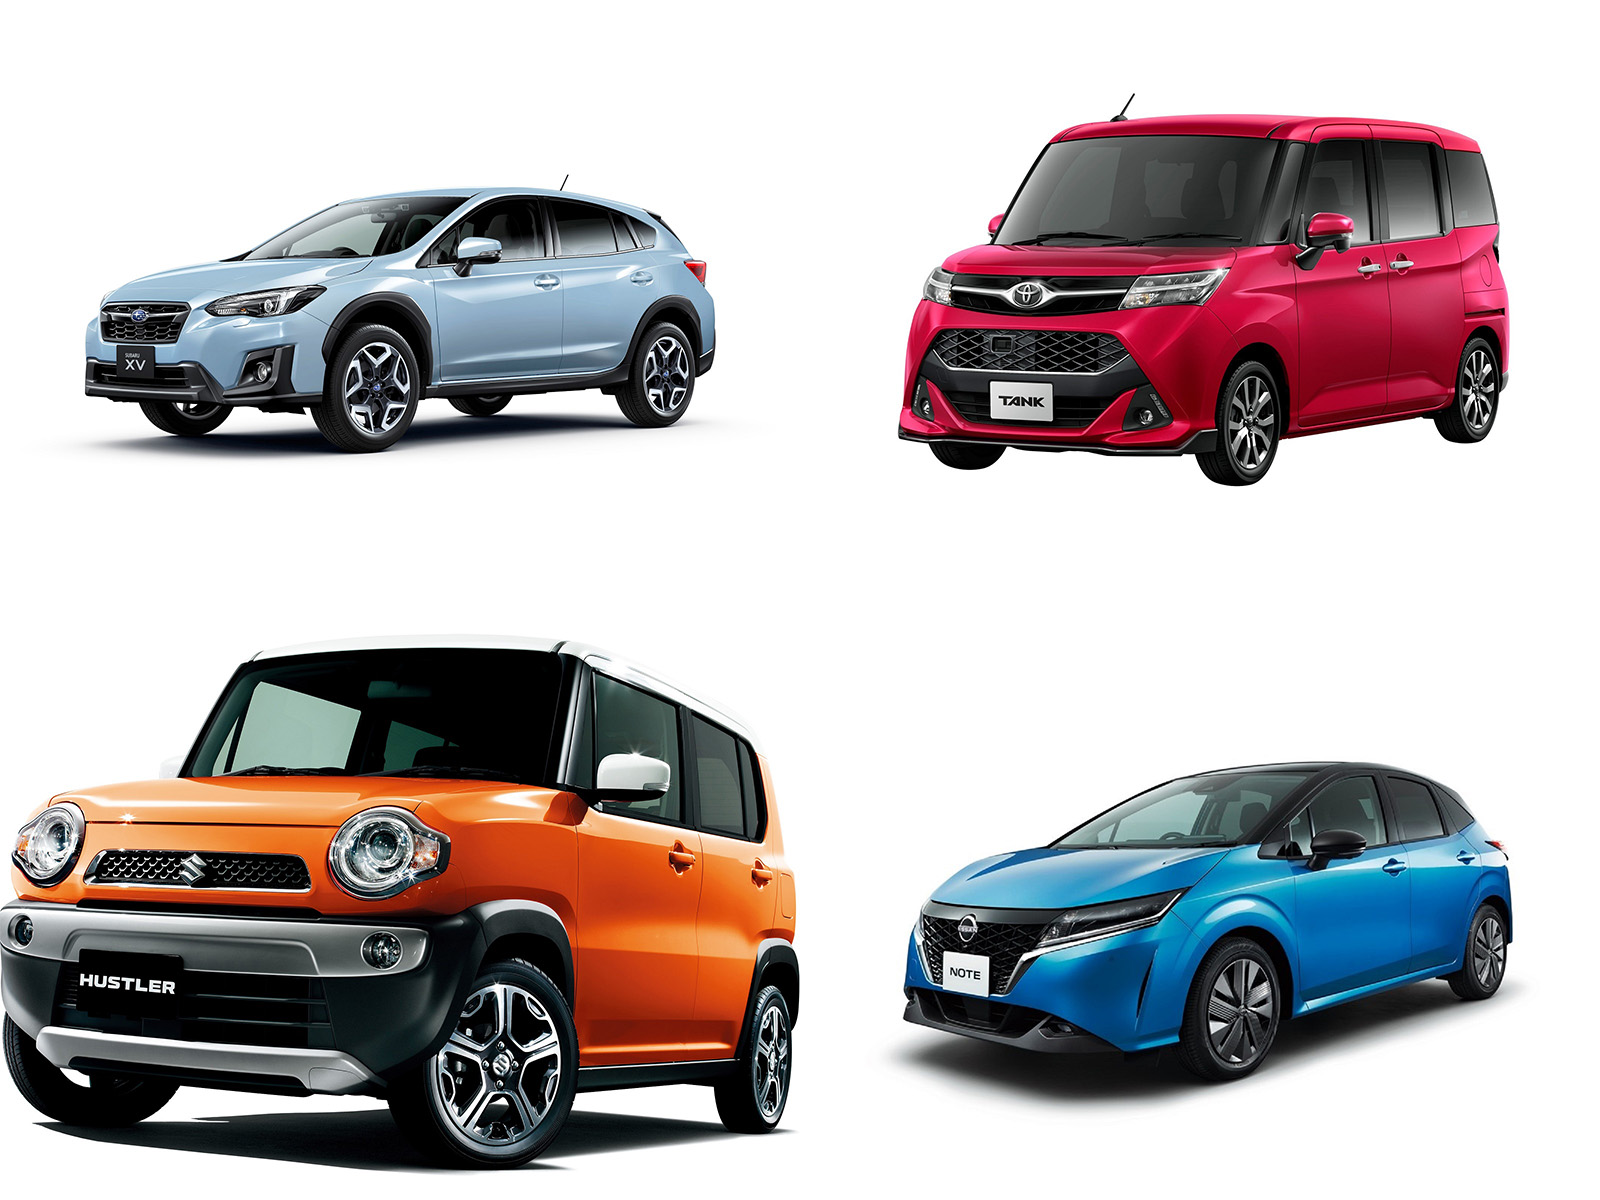
| 年収400万円 (手取り約26万円) | 130万〜180万円 (新車軽・良質中古コンパクト) | 約2.2万〜3.2万円 (駐車場代除く) | スーパーハイトワゴン軽の新車、またはヤリス・ノート等の状態良好な認定中古車。 |
| 年収500万円 (手取り約32万円) | 180万〜250万円 (新車コンパクト・中型中古) | 約2.8万〜4.0万円 (駐車場代除く) | シエンタ・フリード等のコンパクトミニバン新車、またはカローラクロス等の中古車。 |
| 年収600万円 (手取り約38万円) | 240万〜300万円 (新車ミドルSUV・ミニバン) | 約3.5万〜4.8万円 (駐車場代除く) | ヴォクシー・セレナの標準グレード新車、ヴェゼルやCX-5の上級グレード。 |
| 年収800万円 (手取り約48万円) | 320万〜450万円 (プレミアムSUV・上級ミニバン) | 約4.5万〜6.5万円 (駐車場代除く) | ハリアー、アルファードエントリー枠、輸入Cセグメント等。教育費や住居費との兼ね合いが鍵。 |
表から明らかなように、都心部などで月極駐車場代(1.5万〜3万円程度)が加算される場合、ローン返済額と維持費の合計は跳ね上がります。ファイナンシャルプランナーが提唱する理想的なバランスは、「車両関連費の総額を手取り月収の20%以内(駐車場代込みなら25%以内)」に収めることです。手取り32万円の年収500万円世帯であれば、月々の総支出上限は6.4万円。仮に維持費で3万円消えるとすれば、ローン返済に充てられる原資は最大でも月3.4万円が安全圏となります。
【実態検証】車購入で後悔する理由と「カープア」に陥る心理的罠
各種アンケート調査やファイナンシャル相談の現場取材において、車購入で後悔する理由の上位に必ず挙がるのが、「車体価格以外の突発的・定期的な出費に対する想定不足」です。購入時にはディーラーの見積書に記載された月々の返済額しか目に入らず、毎年5月に訪れる自動車税・任意保険料の更新月、そして2年ごとの車検費用で家計が赤信号に陥るケースが後を絶ちません。
大手コミュニティサイトやSNS上の当事者の告白を見ても、生々しい悲鳴が溢れています。
「ディーラーの営業マンに『手取り25万円なら月4万円の返済は余裕ですよ』と言われて残価設定型ローンで人気SUVを購入。しかし、18インチのタイヤ交換で12万円、保険更新で8万円が同時に飛び、ボーナスはすべて車の支払いに消えた。外食も旅行も行けなくなり、車を眺めながら家でカップ麺を啜っている」(30代会社員・男性)
なぜ人はこれほど簡単に身の丈を見誤るのでしょうか。心理学において指摘されるのが「現状維持バイアス」と「見栄消費(顕示的消費)」の罠です。「周囲の同僚が乗っているから」「家族のために広いミニバンが必要だから」という理由を後付けにし、実際には自己承認欲求や世間体を満たすために予算を吊り上げてしまう傾向があります。特に地方都市においては「どのような車に乗っているか」が個人の信用力やステータスと直結しやすい同調圧力が存在し、これが家計キャパシティを無視した選択を誘発する構造的要因となっています。

年収300万・500万の手取りから選ぶ「適正車種」の境界線
では、具体的にどの年収帯でどのような車種を選ぶのが最適解なのでしょうか。問い合わせが最も集中する年収300万円台および500万円台のリアルな選択肢を掘り下げます。
年収300万の適正車種:新車幻想を捨て実利に徹する
手取り月収が18万〜21万円前後の年収300万の適正車種は、維持費の圧倒的な安さを誇る軽自動車、あるいは走行距離3万〜5万km前後の高年式コンパクトカー(中古車)です。近年、新車の軽自動車は諸費用込みで200万円を超えるモデルが珍しくありませんが、年収300万円で200万円のフルローンを組むと、手取り月収に対する返済比率は20%近くに達し、生活費を圧迫します。
狙い目は、スズキのアルトやダイハツのミライースといったセダン型軽自動車(総額80万〜110万円の新車・登録済未使用車)、または日産ノートやマツダ2などの状態良好な中古車です。自動車税種別割が年10,800円で済む軽自動車は、普通車(1,000cc〜1,500ccで年30,500円)と比較して年間2万円前後の固定費浮揚効果を生み出します。
年収500万の車選び:リセールと実用性を両立させるバランス感覚
手取り月収が30万〜33万円前後となる年収500万の車選びでは、ファミリー層であればトヨタのシエンタやホンダのフリードといったBセグメント・コンパクトミニバン、単身・DINKs層であればカローラツーリングやスバル・クロストレックなどが適正レンジに入ります。この価格帯(220万〜280万円)であれば、手取り月収に対する返済比率を10〜12%程度に抑えつつ、衝突被害軽減ブレーキなどの最新安全装備を享受できます。
この層が最も陥りやすい失敗は、ワンランク上の「アルファード」や「ハリアー」の上級グレードに手を伸ばすことです。車両本体価格が450万円を超えると、年収に対する比率は90%に迫り、将来の教育資金や住宅ローンの繰り上げ返済が完全にストップするリスクを孕みます。
【2026年最新相場動向】一括購入・残クレ・カーリース・サブスクの優劣
原材料価格の上昇や半導体不足以降のサプライチェーン再編を経て、2026年最新相場動向において車両本体価格は高止まりを続けています。こうした状況下で注目を集めているのが、頭金不要で月々定額化できるカーリース・サブスク比較の視点です。
従来型の「現金一括」「通常オートローン」に加え、「残価設定型クレジット(残クレ)」、そして税金・車検代・メンテナンス費用がコミコミの「サブスクリプション(KINTO等)」を比較した際、各手法のメリット・デメリットは明確に分かれます。
- 現金一括購入:金利手数料がゼロであるため、生涯コストは最も低い。ただし手元資金が一気に枯渇するため、最低でも生活防衛資金(生活費6ヶ月分)を残せない場合は避けるべき手法。
- 銀行系マイカーローン:金利が1.5%〜3.0%前後と低く、所有権も最初から購入者に帰属する。審査は信販系より厳しいが、堅実派の第一選択肢。
- 残価設定型クレジット(残クレ):月々の支払いを抑えられる一方、金利が据え置いた残価全体にかかるため実質利息負担が大きい。走行距離制限や車両損耗による精算リスクが存在する。
- カーリース・サブスク:自動車税・任意保険料、車検代がすべて定額に含まれるため、突発的な出費に怯える必要がない。家計管理が極めて容易になる反面、中途解約時の違約金ハードルが高い。
手取り収入が安定しており、数年スパンでライフステージが変わる可能性が高い若い世代にとっては、維持費のブレを完全に排除できるサブスクモデルが「実質的な身の丈」を担保する有効なセーフティネットとして機能しています。
一般に知られていない盲点とネットの誤解
ネット上の自動車コミュニティやSNSで頻繁に見られる言説に、「リセールバリューが高い人気SUVを買えば、実質タダで乗れる」「中古の外車なら100万円台で買えるからコスパ最高」というものがあります。しかし、現場の取材検証からは、これらがいかに危険な誤解であるかが浮き彫りになります。
まず、高リセールを前提とした購入戦略は、中古車市場の相場急変リスクを個人が丸抱えするギャンブルに他なりません。モデルチェンジや輸出規制、電動化シフトの動向次第で、数年後の下取り相場が想定を数十万円単位で下回る事例は日常茶飯事です。売却額をあてにして組んだ高額ローンは、相場下落時に一撃でオーバーローン(売却しても借金が残る状態)を引き起こします。
また、「安く買える中古の輸入車・高級セダン」は、維持費の観点から最も身の丈を崩しやすいトラップです。車両価格が新車時の3分の1に下がっていても、部品代・工賃・タイヤ代・指定オイルの価格は「新車当時の高級車基準」のままです。一度トランスミッションや電子制御系に不具合が生じれば、30万〜50万円単位の修理見積もりが容赦なく提示されます。「買える価格」と「維持できる価格」は完全に別物であるという冷徹な事実を忘れてはなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計ファイナンスと自動車流通の構造を踏まえ、身の丈に合った車選びにおいて「無理のない選択ができる人」と「購入に極めて慎重になるべき人」の分岐点を整理します。
新車・上位グレードの購入をおすすめできる人
- 車両購入後も手元に生活費6ヶ月分以上の預貯金が確実に残る人
- 住居費と自動車関連費の合計が手取り月収の40%以下に収まっている人
- 年間の走行距離が多く、最新の先進安全装備や低燃費ハイブリッドの恩恵をフルに享受できる人
- 乗り潰す前提(8年〜10年以上)で長期保有計画を立てている人
ワンランク下の車や保有見合わせを慎重に検討すべき人
- 頭金を1円も用意できず、フルローンかつボーナス払いを併用しなければ月額を払えない人
- 今後3年以内に転職、結婚、出産、住宅購入などの大きなライフイベントを控えている人
- 「駐車場代だけで月2万円以上かかる都心部」に住み、利用頻度が週末の買い物程度に留まる人
- 車のグレードを落とすことに対して「人目が恥ずかしい」という心理的抵抗を感じている人
車は人生を豊かにする利便性の高いツールであると同時に、家計における最大の固定費リスクでもあります。「他人からどう見られるか」ではなく、「自分自身の家計にどれだけの余白を残せるか」。この主客の逆転を防ぐ健全な境界線(バウンダリー)を引くことこそが、後悔しないカーライフを実現するための最大の要諦です。
【身の丈に合った車と年収】に関するよくある質問(FAQ)
Q1:頭金は車両価格の何割くらい用意するのが理想ですか?
A1:一般的には車両価格(諸費用込み)の20%〜30%が理想とされています。例えば総額250万円の車であれば、50万〜75万円の頭金を入れることで、月々のローン返済負担を劇的に軽減できるだけでなく、万が一車を手放す際にも残債割れ(車の査定額よりローンの残高が多い状態)を防ぎやすくなります。
Q2:残価設定ローン(残クレ)を使えば、年収が低くても上位車種に乗って大丈夫ですか?
A2:推奨できません。残クレは月々の支払額を抑える仕組みですが、据え置いた数年後の残価に対しても金利が発生しているため、支払う利息の総額は通常ローンより高くなるケースが一般的です。また、走行距離超過や事故による減点精算リスクがあり、最終回に買い取るか返却するかの選択を迫られるため、実質的な支払い能力以上の車に乗る免罪符にはなりません。
Q3:年収に対して車の維持費が高すぎる場合、最初に見直すべきポイントはどこですか?
A3:最優先で見直すべきは「任意保険のプラン」と「駐車場代」です。任意保険はディーラーの言われるがまま更新せず、ネット通販型保険への切り替えや不要な特約(車両保険の免責金額設定や運転者限定の見直し)を行うだけで、年2万〜5万円の削減が可能です。また、都心部であればカーシェアやレンタカーへ完全移行した場合の年間コストと比較試算することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
2026年以降のマイカー保有環境は、車両価格の上昇トレンドや金利環境の変化など、家計にとってシビアな局面が続きます。だからこそ、過去の「年収の半分」という大雑把な常識に惑わされることなく、手取り収入から算出したリアルな返済比率と、税金・保険・ガソリン代を含めた実質維持コストを直視する姿勢が求められます。
真に「身の丈に合った車」とは、妥協して我慢する車のことではありません。所有することで生活が困窮せず、日々の暮らしに精神的なゆとりをもたらし、家族や大切な人との時間を安全・快適に彩ってくれる1台のことです。見栄を捨て、客観的なデータに基づいた賢明な判断を下すことが、あなたの未来の資産とカーライフの両方を守る最善の道筋となるはずです。 (出典: 身の丈 に 合っ た 車 年収(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
