武田薬品工業の株価が安い理由は?高配当の裏に潜む罠と今後の見通し
国内製薬トップに君臨する武田薬品工業。個人投資家の間では「高配当利回り株」の代表格として根強い人気を誇る一方、日経平均株価が高値を更新する局面でも株価が4,000円前後の狭いレンジで伸び悩む状態が続き、「なぜここまで安いのか」「今が買い時なのか」と疑問を抱く声が絶えません。
東証プライムを代表するメガファーマでありながら、上値を重くしている背景には、過去の巨額買収に伴う財務負担や主力の特許切れ(パテントクリフ)問題、そして新薬パイプラインの進捗をめぐる市場のシビアな評価が存在します。本稿では、2026年最新の決算データと業界動向をもとに、武田薬品工業の株価を取り巻く真相を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が割安放置される最大の要因は、シャイアー買収に伴う多額の有利子負債・のれんと主力薬(ビバンセ等)の特許切れによる減益懸念。
- 要点2:年間配当196円前後の「累進配当」方針により配当利回りは4%台後半を維持しているが、純利益ベースの配当性向は高水準でキャッシュフローの注視が必須。
- 要点3:後発新薬の開発進展と財務レバレッジの解消ペースが中長期反発の鍵を握り、インカム狙いとキャピタル狙いで評価が明確に分かれる局面にある。
【真相解明】武田薬品工業の株価が伸び悩む決定的な理由と構造的リスク
多くの個人投資家が抱く「業績規模が大きいにもかかわらず、なぜ武田薬品の株価は上がらないのか」という疑問。その根底には、製薬業界特有の構造と過去の経営判断に起因する3つの壁が存在します。
第1の要因は、2019年に完了したアイルランドの製薬大手シャイアー買収(総額約6.2兆円)の後遺症です。この買収により、武田薬品はグローバルトップ10入りの規模を手に入れたものの、純有利子負債が一時大幅に膨張しました。懸命な資産売却とデレバレッジ(負債削減)が進められているものの、巨額の「のれん」や無形資産の償却負担が営業利益を長期にわたり圧迫し続けています。
第2の要因は、製薬業界の宿命である「パテントクリフ(特許の崖)」です。収益の柱であったADHD治療薬「ビバンセ」などの主要薬が相次いで独占販売期間を終え、後発医薬品(ジェネリック)の参入によって売上が急減しました。新薬が育つまでの収益端境期における利益減少が、市場の警戒感を強めています。
第3の要因は、会計上の利益と配当負担のギャップです。武田薬品はキャッシュ創出力を示す「Core営業利益」を重視する経営指標を掲げていますが、国際財務報告基準(IFRS)ベースの純利益が一時的に落ち込む期においては、配当性向が100%を超える事態が生じるなど、財務健全性を懸念する機関投資家の売り圧力が上値を抑え込んできました。

【2026年最新データ】製薬大手3社の株価指標・業績比較
武田薬品工業の立ち位置を客観的に把握するため、国内製薬大手であるアステラス製薬、第一三共との主要財務指標および株価動向を比較検証します。
| 企業名・銘柄コード | 予想配当利回り | 主力分野・成長ドライバー | 市場の評価・株価モメンタム |
|---|---|---|---|
| 武田薬品工業 (4502) | 約4.5%〜4.8%前後 | 消化器系・血漿分画製剤・希少疾患・オンコロジー | 高配当だが負債・特許切れ懸念でボックス圏推移 |
| 第一三共 (4568) | 約1.2%〜1.6%前後 | 抗体薬物複合体(ADC技術・エンハーツ等) | がん領域の成長期待から高PERを維持するグロース型 |
| アステラス製薬 (4503) | 約4.0%〜4.5%前後 | 前立腺がん治療薬・眼科領域新薬・閉経関連薬 | 主力薬特許切れと新薬の立ち上がり途上で株価模索 |
表から読み取れる通り、ADC技術で世界の脚光を浴びキャピタルゲイン主導で買われる第一三共に対し、武田薬品工業は明確な「インカムゲイン銘柄」としてプライシングされています。国内屈指のキャッシュ創出力と事業規模を持つものの、市場は「成長ストーリー」よりも「財務健全化のスピード」を厳密に値踏みしている状態です。
【現場の声と市場心理】個人投資家が陥る「高配当トラップ」の罠
株式投資コミュニティやSNS(X・掲示板)の投稿を分析すると、個人投資家の間では「年間配当が安定しており利回り4.5%超は預金代わりに最適」「株価が4,000円を割ったら脳死で買い増し」といった楽観論が目立ちます。しかし、プロの機関投資家やセルサイド・アナリストの見方はそれほど単純ではありません。
市場参加者のリアルな懸念として挙げられるのが、「フリーキャッシュフローに対する配当支払額の重さ」です。武田薬品は株主還元方針として「1株当たり配当金の維持または増額(累進配当)」をコミットしており、株主還元への姿勢は極めて強固です。しかし、新薬開発(R&D)には年間数千億円規模の継続投資が不可欠であり、研究開発費と配当支払いを両立させながら負債を返済し続ける舵取りは、綱渡りの側面を持っています。
「減配しない方針だから安全」と盲信するのではなく、営業キャッシュフローの推移や有利子負債倍率の改善進捗を冷徹に見極める視点が欠かせません。
新薬パイプラインと将来性|反発のトリガーとなる開発動向
武田薬品工業の株価がボックス圏を上放れるための絶対条件は、次世代新薬パイプラインの臨床試験成功と上市です。
同社は現在、以下の重点領域に開発リソースを集中投下しています。
- 消化器系・炎症性疾患領域:炎症性腸疾患(IBD)治療薬「エンタイビオ」の皮下注製剤展開や適応拡大。
- 血漿分画製剤(IG製剤):世界的な需要拡大が続く免疫グロブリン製剤の増産体制構築とシェア拡大。
- 乾癬・自己免疫疾患(TAK-279等):巨額買収で獲得したチロシンキナーゼ2(TYK2)阻害薬など、ブロックバスター候補の後期臨床試験。
- 希少疾患および神経精神疾患:ナルコレプシー治療薬候補(オレキシン2受容体作動薬)をはじめとする独自創薬パイプライン。
これらの臨床データが主要学会や決算説明会でポジティブに報告され、ピーク時売上高の確度が市場に伝わった瞬間こそが、株価バリュエーション見直しの最大のカタリストとなります。
アナリスト目標株価と今後のシナリオ分析
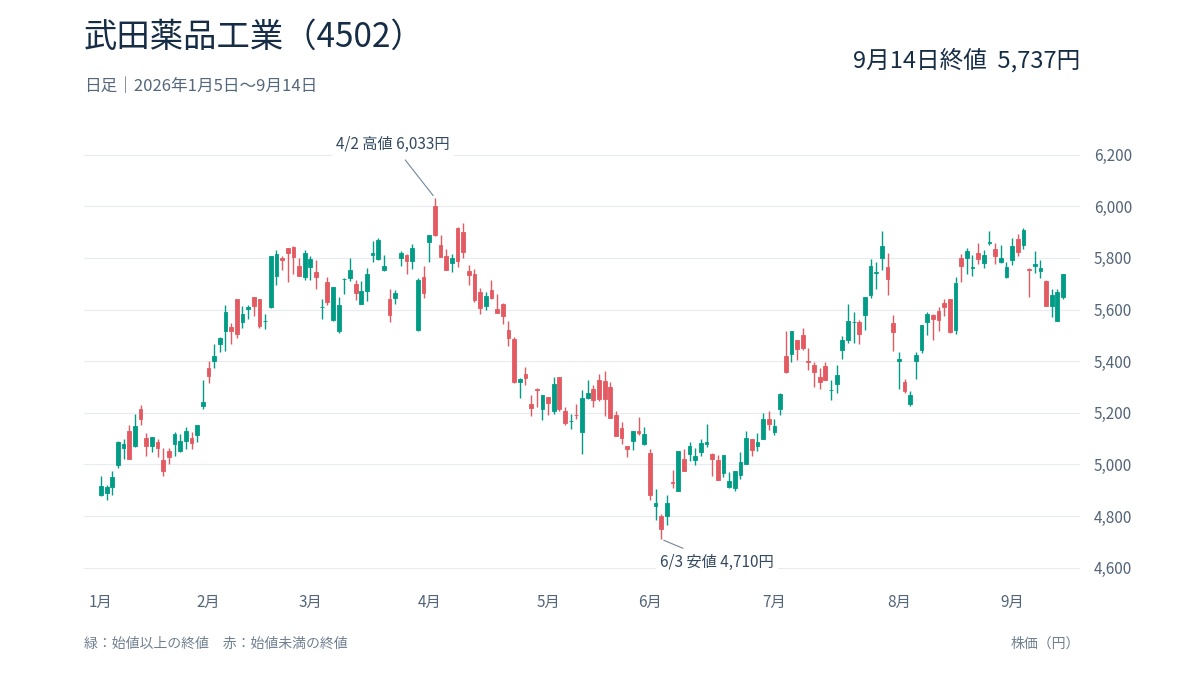
証券各社のアナリスト予想(コンセンサス)を見ると、目標株価は4,400円〜5,200円前後のレンジに集中しています。大幅な下振れリスクは限定的と見られている一方、短期間で急激な右肩上がりを描くには材料不足という慎重な姿勢が窺えます。
今後の株価シナリオは、主に以下の2つに分岐します。
【強気シナリオ(4,800円〜5,500円への上昇)】
開発中のオレキシン受容体作動薬やTYK2阻害薬が主要エンドポイントを達成し、大型ブロックバスターとしての期待が確立。さらに為替動向の追い風とデレバレッジの加速により純利益が急回復する場合。
【ボックス継続シナリオ(3,800円〜4,400円の推移)】
特許切れによる売上減を新薬の伸びが相殺するにとどまり、研究開発費の先行投資が利益を圧迫。配当利回りが下支えとなるものの、上値では機関投資家の戻り売りが先行する場合。
【プロの結論】おすすめできる投資家・慎重になるべき人の判断基準
行動経済学やポートフォリオ理論の観点から見ると、武田薬品工業は「投資目的」によって評価が180度変わる銘柄です。自身の投資スタイルと照らし合わせ、以下の基準で判断することをおすすめします。
【武田薬品工業の投資が向いている人】
- インカムゲイン(配当金収入)重視の長期投資家:年間配当196円水準の維持方針を信頼し、NISA口座などで非課税の配当金を中長期で再投資したい人。
- 株価の短期的な乱高下に振り回されたくない人:ディフェンシブ株としてポートフォリオのボラティリティを抑えたい人。
- 4,000円近辺での逆張り指値ができる人:市場全体の暴落局面で利回り5%近辺まで売り込まれた水準を狙える人。
【購入に慎重になるべき人】
- 1〜2年の短期で1.5倍〜2倍のキャピタルゲインを狙う人:第一三共のような高モメンタム創薬グロース株を好む人には不向き。
- 財務レバレッジやのれん残高に強い拒否反応がある人:バランスシートの重さを心理的ストレスに感じてしまう人。
【武田薬品工業の株価】に関するよくある質問(FAQ)
Q1:武田薬品工業の配当金はいつもらえますか?権利確定日は?
A1:配当金の基準日(権利確定日)は毎年3月31日(期末配当)と9月30日(中間配当)の年2回です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が定時株主総会後の6月下旬頃となります。
Q2:現在の株価水準は「買い時」と言えますか?
A2:予想配当利回りが4.5%〜5.0%前後に達する局面(株価3,900円〜4,100円近辺)は、過去のチャート推移からも下値支持帯として機能しやすい水準です。長期保有前提のインカム狙いであれば買い検討余地がありますが、一括購入ではなく数回に分けた時間分散買いが推奨されます。
Q3:なぜ第一三共とこれほど株価のパフォーマンスに差が出たのですか?
A3:第一三共が自社創薬の革新的ADC技術(がん領域)で世界的な爆発的成長フェーズに入ったのに対し、武田薬品は大型買収による既存薬維持と負債処理、そして特許切れ対策に追われたためです。成長期待(グロース)と財務整理・高還元(バリュー)の評価の差が反映されています。
まとめ:今後の動向と失敗しないための判断基準
武田薬品工業の株価が長期にわたり割安圏で停滞している背景には、シャイアー買収に伴う負債・のれん負担と、主力薬のパテントクリフという明確な構造的理由があります。単なる「業績が良いのに理不尽に安い株」ではなく、市場がリスク要因を織り込んだ結果の株価形成です。
しかし、累進配当方針に裏打ちされた約4%台後半の高配当利回りと、強固なグローバル販売網は依然として大きな魅力です。新薬パイプラインの治験進捗と四半期ごとの決算発表におけるフリーキャッシュフローの数値を冷静に点検しながら、納得のいく投資判断を下してください。 (出典: 武田 薬品 工業 の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
