住石ホールディングスの株価乱高下!麻生惑う思惑と今後の見通し
東証スタンダード市場を代表するボラティリティ銘柄として、個人投資家から機関投資家まで熱狂的な視線を集め続ける住石ホールディングス(銘柄コード:1514)。かつて数百円台で推移していた株価が短期間で数倍へと跳ね上がり、連続ストップ高と急落を繰り返すダイナミックな値動きは、株式市場の語り草となっています。
資源関連の業績改善にとどまらず、著名投資家の売買動向や大株主である麻生グループによる買い増し劇など、需給と資本の思惑が幾重にも交錯。本記事では、住石ホールディングスの株価が乱高下を演じる決定的な背景から最新の財務・配当動向、ネット上の評判や今後の投資シナリオまで、徹底取材をもとに深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:連日のストップ高と急落を生んだ主因は、オーストラリア炭鉱配当に伴う業績急拡大と、麻生グループによる筆頭株主としての買い増し思惑。
- 要点2:著名個人投資家・井村俊哉氏の動向やSNSでの話題化をきっかけに短期資金・信用取引が過熱し、強烈な需給相場が形成された。
- 要点3:今後の株価推移は石炭市況の趨勢と配当利回りの維持、麻生による追加買い増し・TOB(株式公開買付)思惑の進展が最大の分岐点。
住石ホールディングスの株価が乱高下する決定的な理由とは?
住石ホールディングスの株価チャートが描く激しいアップダウンの背景には、単一の好材料では説明がつかない「ファンダメンタルズの急変」と「強烈な資本の思惑」、そして「個人投資家の熱狂的な需給」の3要素が重なり合っています。
第1のトリガーとなったのは、同社が権益を保有するオーストラリアのワンボ炭鉱からの配当金収入による劇的な業績変化と特別配当の実施です。世界的なエネルギー価格高騰を背景に石炭市況が高騰した際、同社の純利益と配当利回りは急上昇し、割安放置されていたバリュー株から突如として超高配当株へと変貌を遂げました。
第2の要因として市場を震撼させたのが、大株主である麻生グループによる継続的な買い増しです。麻生(福岡県飯塚市)が保有比率を大幅に引き上げたことで、「資本提携の強化や非公開化、あるいはTOBに発展するのではないか」という思惑が市場に一気に拡散しました。
これらに加え、決算発表速報や適時開示のたびにPTS(夜間取引)での急激な価格形成が行われ、翌日の東証立会時間にストップ高やストップ安を誘発するスパイラルが完成。ファンダメンタルズの裏付けを持ちながらも、短期資金の投機的なマネーゲームが過熱したことが、類を見ない値幅を生み出しました。

【資本の攻防】麻生の保有比率拡大と井村俊哉氏の動向を読み解く
住石ホールディングスのドラマを語る上で欠かせないのが、大株主の顔ぶれと市場を動かしたキープレイヤーの存在です。大量保有報告書の提出状況と公式発表資料を追うと、明確な資本の意図とマーケット心理の変遷が浮かび上がります。
| 項目・指標 | 住石ホールディングスの実績値・動向 | スタンダード市場平均・一般的な水準 | 編集部の見解・評価 |
|---|---|---|---|
| 主要株主(麻生)の保有比率 | 筆頭株主として過半数に迫る買い増しを継続 | 大株主上位で10〜20%前後が通常 | 支配権強化や経営関与への布石と見られ、下値を支える強力な思惑材料。 |
| 著名投資家(井村氏)の関与 | 初期の大量保有から株価急騰局面で段階的に売却 | 個人による大口報告は極めて稀 | 「イナゴ投資家」の参入・離脱を生み、ボラティリティを極大化させた。 |
| 配当利回り・還元姿勢 | 好況期は大幅増配(期末・特別配当)、市況連動型 | 全市場平均:約2.0〜2.5% | 業績依存度が高く、単年の高利回りだけで飛びつくのはリスクを伴う。 |
| 日々のボラティリティ | 値幅制限の上限・下限(S高/S安)に頻繁に到達 | 日次変動率:1〜3%程度 | デイトレーダーには好環境だが、中長期保有にはメンタル管理が必須。 |
著名投資家の井村俊哉氏が大量保有報告書で名を連ねた際、市場では「割安炭鉱バリュー株」としての認知が一気に拡大しました。その後、井村氏が保有株を手放す過程で株価が急落する局面もありましたが、そこをすかさず拾い集めたのが麻生グループです。
麻生による買い増しは単なる短期的なキャピタルゲイン狙いではなく、エネルギー・セメント関連の事業シナジーやグループ再編を視野に入れた戦略的保有とみられています。市場関係者の間では、「麻生がどこまで保有比率を引き上げるか」が株価の底堅さを測る最重要バロメーターとして意識され続けています。
【実態検証】掲示板の評判とPTS夜間取引の狂乱から見えるリアル
投資家向け掲示板(5ちゃんねる、Yahoo!ファイナンス掲示板、Xの投資コミュニティ)では、住石ホールディングスをめぐって日夜熱い議論が交わされています。
「朝イチの気配値を見ただけで心拍数が跳ね上がる」「仕手株のような動きをするが、決算数字自体は本物だから売り時が難しい」といった、ボラティリティに翻弄される個人投資家のリアルな声が散見されます。
特に顕著なのがPTS(夜間取引)での過剰反応です。夕方に開示された適時開示や決算短信、あるいは大株主の異動情報が出た直後、夜間取引市場では基準価格から一気に上限まで買われる事例が多発しました。
翌朝の市場では、PTSで高値掴みした投資家の売りと寄り付きの買いがぶつかり合い、寄り天(寄り付きが高値でその後急落)や押し目買いが交錯。現場の板(気配値)を見ていると、アルゴリズム取引と個人の感情的な成行注文が激しく衝突している実態が浮き彫りになります。
一般に知られていない盲点|「仕手株」という噂の真偽を暴く
市場では度々「住石は特定の筋が釣り上げている仕手株ではないか」という噂が囁かれます。しかし、取材と財務分析を進めると、典型的な仕手株(業績の実態がなく空中戦で株価を吊り上げる銘柄)とは決定的に異なる構造が見えてきます。
第1の相違点は、キャッシュフローと利益の実体が存在することです。オーストラリアの石炭採掘事業から得られる配当収入は極めて強固であり、一過性の架空材料ではありません。純資産の積み上がりや株主資本比率の高さは、一般的な仕手株とは一線を画しています。
第2の相違点は、大口の買い手が社会的信用を持つ事業会社(麻生)である点です。不透明なファンドによる短期的な価格操作ではなく、名門グループによる実需を伴う株式取得が株価形成の根幹にあります。
ただし、浮動株(市場に流通する売買可能な株式)比率が低下している中で、信用取引の買い残・売り残が膨らむと、需給の歪みから「結果として仕手株のような急騰・急落チャートを描いてしまう」のがこの銘柄の特異性です。仕手性という言葉だけで片付けると、本質的な企業価値と需給のメカニズムを見誤ることになります。
【今後の見通し】石炭市況の行方と目標株価を左右するシナリオ
今後の株価推移を占う上で、投資家が注視すべきシナリオは以下の3点に集約されます。
シナリオ1:石炭市況と豪州炭鉱配当の継続性
業績と配当利回りの源泉である石炭価格(一般炭・原料炭)の国際相場が堅調を維持できるかどうかが業績面の生命線です。脱炭素の流れがある一方で、新興国の電力需要や代替エネルギーのコスト面から石炭需要は根強く、底堅いキャッシュフローが続けば下値は限定的となります。
シナリオ2:麻生グループによるTOBや完全子会社化の可能性
すでに高い保有比率を誇る麻生が、残る浮動株に対してTOBを実施するのか、あるいは持ち分法適用関連会社のまま据え置くのかという思惑は常に燻り続けます。プレミアム付きのTOBが発表されれば株価は目標株価水準まで跳ね上がるトリガーとなります。
シナリオ3:信用需給の整理とテクニカル指標の節目
急落局面で積み上がった信用買い残の整理(しこり玉の解消)が進むまでは、上値が重くなる局面も想定されます。過去の高値・安値の節目を意識したボックス圏での推移を経て、次の好決算や開示発表を待つ展開が現実的な見通しと言えます。
【プロの結論】投資心理学から見る「向いている人・慎重になるべき人」
相場心理学の観点から見ると、住石ホールディングスのような銘柄は「FOMO(取り残される恐怖)」と「パニック売り」という人間の根源的な感情を強烈に刺激します。ストップ高が続くと『まだ上がる』と信じて高値で飛びつき、翌日の急反落で恐怖に駆られて底値で投げてしまう投資家が後を絶ちません。
こうした心理的罠を踏まえ、投資判断における明確な基準を提示します。
▼ この銘柄への投資が向いている人
・損切りルール(買値から-5%など)を徹底し、機械的に執行できるデイトレーダー・スイングトレーダー
・日々の激しい株価変動に動じず、大株主の思惑や資源サイクルを中長期で待てる余裕資金保有者
・開示情報やPTSの動向をリアルタイムで追跡できる情報収集力の高い投資家
▼ 投資を慎重に検討・見送るべき人
・「株価が上がっているから」という理由だけで根拠なく成行買いしてしまう初心者
・資産の大半を一銘柄に集中させ、日々の含み損益で日常生活にストレスを感じてしまう人
・安定したインカムゲイン(減配リスクのない定常配当)のみを求める堅実派の長期積立投資家
【住石ホールディングス 株価】に関するよくある質問(FAQ)
Q1:なぜ住石ホールディングスはこれほど急騰・急落を繰り返すのですか?
A1:オーストラリア炭鉱からの巨額配当による業績好転に加え、麻生グループによる買い増し思惑、著名投資家の売買動向によって市場の注目が集まり、浮動株が少ない中で信用取引やデイトレ資金が集中して需給が極端に偏るためです。
Q2:配当利回り目当てで長期保有するのはアリですか?
A2:業績好調時は高い配当利回りが期待できますが、同社の収益は国際的な石炭市況や炭鉱からの配当金額に大きく左右されます。市況悪化時には減配リスクもあるため、単年の利回りだけでなく資源サイクルの局面を見極める必要があります。
Q3:PTS(夜間取引)での価格変動は翌日の市場にどう影響しますか?
A3:PTSでのストップ高や大幅上昇は翌朝の東証寄り付き気配を大きく押し上げる傾向があります。ただし、寄り付き後に利益確定売りに押されて「寄り天」となるケースも多いため、PTSの価格だけで過度な強気買いを入れるのは注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
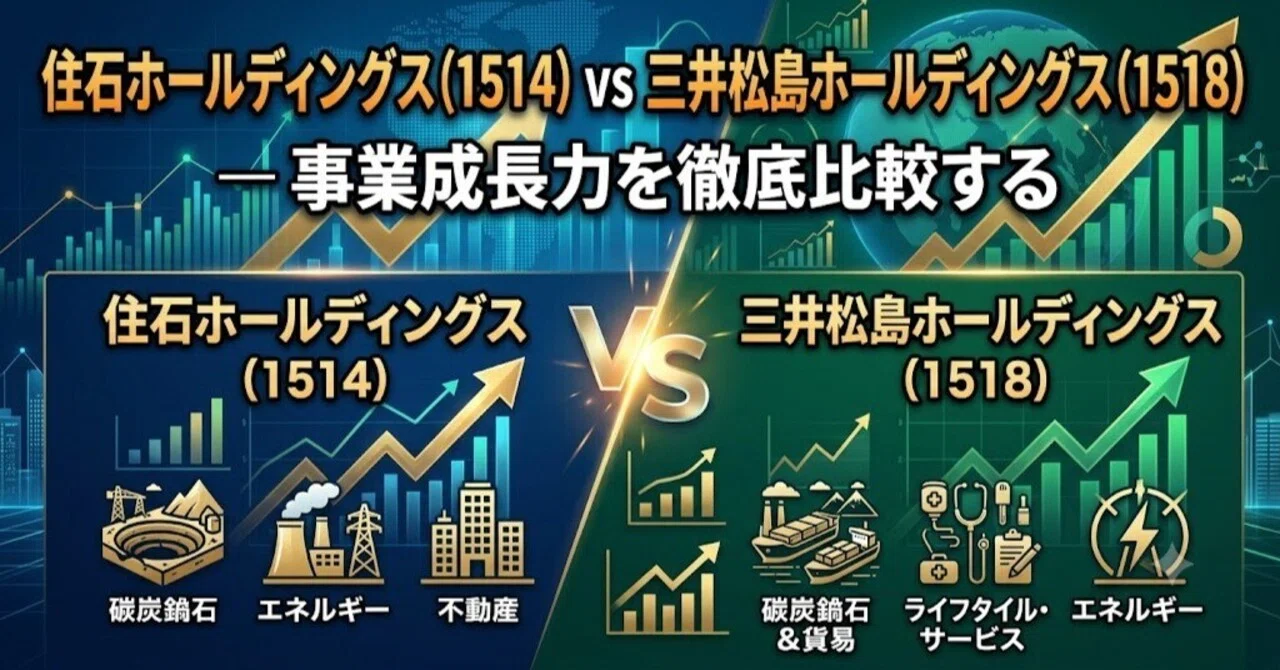
住石ホールディングス(1514)は、資源高の恩恵を受けたファンダメンタルズの強化と、麻生グループを主軸とする資本の力学が融合した、極めて稀有な魅力とリスクを併せ持つ銘柄です。
株価の乱高下に惑わされることなく利益を狙うためには、石炭相場の推移、大株主の保有比率変化(大量保有報告書)、そして信用買い残の推移を冷静に監視することが欠かせません。高いボラティリティをチャンスと捉えつつも、常に撤退ラインを明確に定めて挑むことが、このドラマチックな相場を乗りこなす決定的な鍵となります。 (出典: 住 石 ホールディングス 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
